Tasarruf Finansmanda Devlet Güvencesi Var mı? Fonun Haczi ve Şirketin İflası
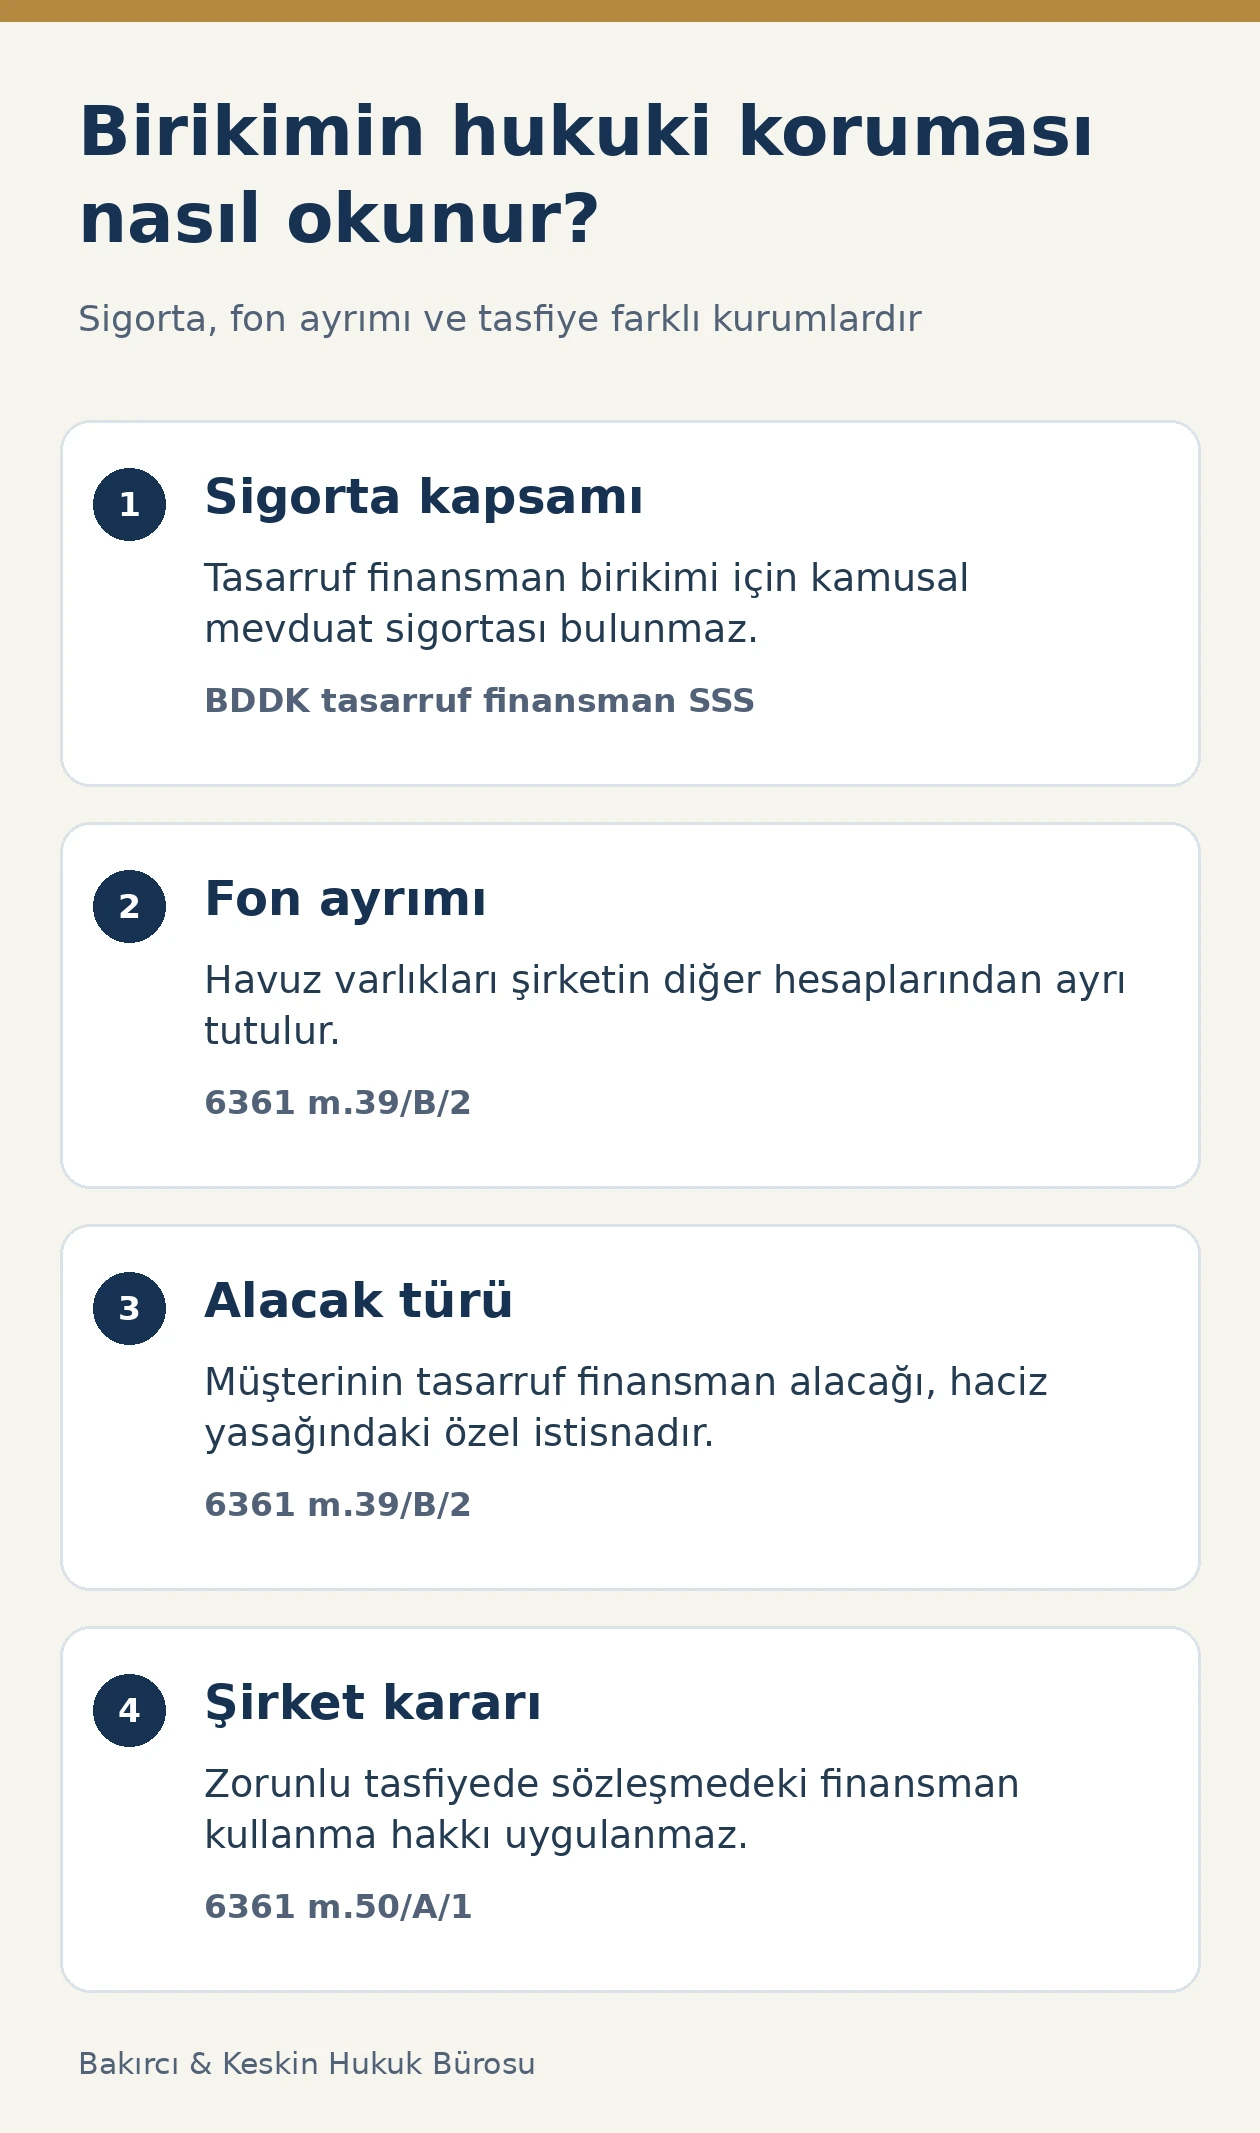
Tasarruf finansman şirketindeki müşteri birikimi, banka mevduatı gibi kamusal sigorta kapsamında değildir. BDDK izni ve denetimi, şirketin bütün müşteri borçlarının devlet tarafından ödeneceği taahhüdü anlamına gelmez. Bununla birlikte 6361 sayılı Kanun m.39/B/2, tasarruf fon havuzunu şirketin diğer hesaplarından ayırır; kullanım amacı, haciz, rehin, takas ve iflas bakımından özel koruma getirir. Bu korumanın kapsamı, mevduat sigortasından farklıdır.
Müşteri açısından belirleyici soru yalnızca şirketin lisanslı olup olmadığı değildir. Paranın hangi hukuki ilişkiyle alındığı, fon havuzunda nasıl izlendiği, alacağın hangi sebeple doğduğu ve şirket hakkında hangi kararın verildiği de belirlenmelidir. Gönüllü tasfiye, faaliyet izninin kaldırılması ve iflas aynı hukuki sonuçları doğurmaz. Özellikle zorunlu tasfiyede finansman kullanma hakkına ilişkin kanun hükmü gözden kaçırılmamalıdır.
BDDK lisansı neden mevduat sigortası değildir?
Faaliyet izni şirketin tasarruf finansman alanında çalışabilmesi için aranan idari yetkidir. Denetim ise bu faaliyetin kanun ve düzenlemelere uygun yürütülmesini izler. Sigorta, belirli koşullarda belirli zarar veya alacağın başka bir kurum tarafından karşılanması mekanizmasıdır. Bu üç kavram aynı sonuç doğurmaz; lisansın bulunması müşterinin alacağını Hazineye veya TMSF’ye karşı koşulsuz alacağa dönüştürmez.
BDDK’nin tasarruf finansman müşteri açıklaması, müşterilerin birikimlerinin kamusal sigorta mekanizmasına alınmadığını açıkça belirtir. Bu nedenle bankalardaki sigorta limitini tasarruf finansman sözleşmesine taşıyarak belirli bir tutarın devlet tarafından kesin ödeneceğini söylemek yanlıştır. Şirketin kamu payı taşıyan bir grupla bağlantısı da tek başına sözleşmeye ayrıca bir kanuni sigorta eklemez.
Sözleşme, reklam veya temsilci mesajında devlet garantisi iddiası varsa iddianın dayanağı istenir. Şirketin BDDK listesinde bulunması bu iddianın cevabı değildir. Hangi garanti, hangi borç, hangi hak sahibi ve hangi ödeme koşulu soruları ayrı yanıtlanmalıdır. Kuruluşun denetlendiği bilgisi doğru olsa bile bundan çıkarılan ödeme garantisi sonucu aynı ölçüde doğru olmayabilir.
Birikim neden müşterinin bankadaki kişisel mevduatı sayılmaz?
6361 m.39/A, müşteriye belirli tasarruf koşullarına bağlı finansman hakkı veren özel sözleşmeyi düzenler. Müşterinin şirkete yatırdığı taksit, bu sözleşmenin yerine getirilmesi için yapılan ödemedir. Şirketin fonu bir bankada tutması, müşteriyi kendiliğinden o bankadaki kişisel mevduat hesabının sahibi yapmaz. Banka dekontundaki alıcı unvanı ve müşteri hesabının hukuki niteliği bu nedenle önemlidir.
6361 m.9’daki para toplama düzeni ve tasarruf finansmana ilişkin özel hükümler birlikte okunmalıdır. Genel ayrım finans şirketlerinde mevduat ve para toplama sınırı rehberinde açıklanmıştır. Tasarruf taksitinin hukuka uygun toplanabilmesi, bunun bankacılık mevzuatındaki mevduat ürünü olduğu anlamına gelmez. Aynı kelimelerin pazarlamada kullanılması işlemin kanuni niteliğini değiştirmez.
Müşterinin kendi banka hesabında tuttuğu para ile şirkete ödediği birikimin kayıtları ayrıdır. Şirkete aktarıldıktan sonra iade talebinin muhatabı ve dayanağı tasarruf finansman sözleşmesine göre belirlenir. Ödemenin bankacılık kanalıyla yapılması, işlemi belgelemeyi sağlar; şirketin ödeme gücü bakımından bankanın otomatik garanti vermesi sonucunu doğurmaz.
Tasarruf fon havuzu hangi tutarlardan oluşur?
6361 m.3’teki tasarruf fon havuzu tanımı; birikmiş tasarruflar ve finansman geri ödemelerinden, tahsisatlar ile tasarruf iadeleri düşüldükten sonra kalan tutarı esas alır. Havuz, müşterinin ödediği bütün paraların hiç kullanılmadan tek bir hesapta beklemesi demek değildir. Sistem içindeki tahsisat ve geri ödeme hareketleri fonun yapısında yer alır; müşteri bakiyesi bu hareketler içinde izlenir.
Organizasyon ücreti ile tasarruf taksidinin ayrılması burada da gereklidir. Kanun m.3 ve 39/A organizasyon ücretini şirketin faaliyeti ve yönetim hizmeti karşılığındaki ayrı kalem olarak tanımlar. Banka dekontunun toplamı doğrudan tasarruf bakiyesi gibi kabul edilmemelidir. Sözleşme ve tahsilat dökümü, ödemenin ne kadarının birikime ve ne kadarının ücrete ayrıldığını göstermelidir.
Müşteri alacağı hazırlanırken yatırılan toplam, daha önce iade edilen tutar, aktarılan bakiye ve varsa finansman kullanımı birlikte incelenir. Eski hesap görüntüsündeki rakamın sonraki hareketler hesaba katılmadan talep edilmesi mükerrer alacak hesabı doğurur. Doğru bakiye, yalnızca şirketin son açıklamasından değil, sözleşme ile karşılıklı ödeme belgelerinin uzlaştırılmasından çıkarılır.
Fon havuzunun şirket hesaplarından ayrılması ne sağlar?
6361 m.39/B/2 şirketin fon havuzu hesaplarını diğer hesaplarından ayırmasını zorunlu tutar. Bu ayrım, müşteri faaliyetinin kaynaklarının şirketin genel işletme parası gibi kullanılmasını engelleyen korumanın temelidir. Ayrı muhasebe ve hesap takibi, bir varlığın gerçekten havuza ait olup olmadığının belirlenmesini sağlar. Şirketin sadece müşteriye bakiye ekranı göstermesi bu kurumsal ayrımın tamamı değildir.
Fon ayrımı, birikimin şirket ortaklarının kişisel parası olmadığı anlamına gelir. Şirketin kira, personel veya diğer işletme giderleri ile fonun kanuni kullanım amacı aynı değerlendirmeye tabi tutulamaz. Müşterinin alacak takibinde hangi banka hesabının ve hangi varlığın havuz niteliğinde olduğu ortaya konulmalıdır. Hesabın adı ile fiili para akışının birbirini doğrulaması gerekir.
Bu nedenle finans şirketlerinin muhasebe ve bağımsız denetim yükümlülükleri, müşteri hakları bakımından da önem taşır. Birikimin kaydının eksik veya yanlış olması sadece iç muhasebe meselesi değildir. Müşteri kendi ödeme belgelerini koruyarak hesap uyuşmazlığında gerçekte yatırılan tutarın belirlenmesine katkı sağlar.
Fon şirketin başka borcuna mahsup veya rehin edilebilir mi?
M.39/B/2, havuz varlıklarının tasarruf finansman sözleşmelerinden doğan yükümlülükler dışında kullanılmasını yasaklar. Ayrıca hapis hakkı, alacağın devri ve temliki, takas, rehin ve teminat gösterme bakımından açık sınırlamalar içerir. Bu düzenleme, şirketin diğer faaliyet veya borçları için müşteri havuzunu serbestçe güvence göstermesine engeldir. Yönetim kurulunun karar alması tek başına yasak işlemi meşrulaştırmaz.
Şirketin başka bir alacaklısının havuzdaki para üzerinde mahsup hakkı ileri sürmesi halinde, hesabın havuz niteliği ve ileri sürülen borcun kaynağı belirlenir. Alacaklı, şirketin her hesabının aynı hukuki statüde olduğunu varsayamaz. Buna karşılık müşterinin kendi sözleşmesi bakımından ödenmiş veya iade edilmiş tutarların hesapta gösterilmesiyle, havuzun şirketin başka borcuna takas edilmesi aynı işlem değildir.
Fon üzerindeki yasaklar, müşteri alacağını hesaplarken borç ve ödeme gerçekliğinin yok sayılmasına izin vermez. Müşterinin kullandığı finansman, geri ödemeler ve önceki iadeler doğru hesaplanmalıdır. Korumanın amacı fonu şirket dışı borçlara açmamak ve kanuni kullanım amacında tutmaktır; aynı ödemenin iki kez alınmasını veya hiç doğmamış alacağın tahsilini sağlamak değildir.
Vergi veya başka şirket borcu için fon haczedilebilir mi?
M.39/B/2’deki haciz koruması kamu alacaklarının tahsilini de kapsar. Kanun, müşterilerin tasarruf finansman sözleşmelerinden doğan alacaklarına ilişkin istisnayı saklı tutarak havuz varlıklarına haciz uygulanmasını sınırlar. Bu nedenle şirketin vergi borcu bulunduğu açıklaması, tek başına müşteri fonunun bu borca tahsis edilebileceği anlamına gelmez. Alacak türü ve hedef varlık birlikte değerlendirilir.
Koruma yalnızca kesin hacizle sınırlı yazılmamıştır; ihtiyati haciz ve ihtiyati tedbir de hükümde yer alır. Şirketin olağan ticari alacaklısı, havuzun tasarruf finansman niteliğini dikkate almadan korunan varlığa yönelmemelidir. Uygulanmış bir işleme itirazda hangi hesap veya varlığın havuza ait olduğu, hangi takipte ve hangi borç için işlem yapıldığı somut belgeyle gösterilir.
Kanuni koruma bulunduğu için hatalı işlemin kendiliğinden ve belgesiz ortadan kalkacağı düşünülmemelidir. Hesap tespiti, banka yazısı, şirket muhasebe kaydı ve işlem belgesi uyuşmazlığın çözümünde kullanılır. Başvurunun türü uygulanan işleme göre belirlenir. Genel bir müşteri şikâyeti, ilgili takip veya yargısal dosyadaki koruma talebinin bütün unsurlarını tek başına karşılamaz.
Müşterinin kendi alacağı için kanunda hangi istisna vardır?
Kanun, müşterilerin tasarruf finansman sözleşmelerinden doğan alacaklarını haciz yasağının dışında tutar. Bu istisna, şirketin bütün alacaklıları ile tasarruf finansman müşterisinin aynı konumda olmadığını gösterir. Müşteri başvuruda alacağının sözleşmeden kaynaklandığını açıklamalı; müşteri numarası, birikim ve iade belgelerini sunmalıdır. Şirketle ilgisi bulunan her alacak bu istisnaya kendiliğinden girmez.
İstisna, her müşterinin herhangi bir fon hesabındaki bütün parayı doğrudan çekebilmesi anlamına gelmez. Alacağın varlığı, tutarı, muacceliyeti ve başvuru yolu ayrıca belirlenir. Fon üzerinde işlem yapılmasına izin veren maddi hukuk hükmü, icra usulünü ortadan kaldırmaz. Talebin hangi sözleşme ve hangi ödeme döneminden doğduğu anlaşılmadığında sadece müşteri olduğunu söylemek yeterli açıklama sağlamaz.
Birden fazla müşterinin aynı dönemde alacak ileri sürmesi de hesap ve sıra sorunları doğurur. M.39/B/2 bütün müşterilere aynı gün eksiksiz ödeme yapılacağı garantisini düzenlemez. Müşteri alacağının korunan niteliği ile fiili tahsilin zamanı farklı konulardır. Bu yüzden başvuruda kanunun sağladığı istisna doğru belirtilmeli, metinde bulunmayan kişisel öncelik veya ödeme garantisi eklenmemelidir.
Şirket iflas ederse havuz genel iflas masasına girer mi?
M.39/B/2, tasarruf fon havuzu varlıklarının iflas masasına dahil edilemeyeceğini açıkça düzenler. Şirketin kendi malvarlığı ile müşteri yükümlülükleri için ayrılmış havuz arasındaki ayrım iflas halinde de korunur. Ancak hangi varlıkların gerçekten havuza ait olduğu kayıtlarla belirlenmelidir. Kaynağı ve niteliği gösterilmeyen her şirket varlığına bu korumayı otomatik uygulamak mümkün değildir.
Bu hüküm, fonun hukuki olarak ayrılmasını sağlar; şirket kayıtlarında görünmesine rağmen fiilen bulunmayan tutarın devletçe tamamlanacağı yönünde hüküm kurmaz. Eksik fon, kayıt hatası veya amaç dışı kullanım iddiasında sorumluluk ve tahsil yolları ayrıca değerlendirilir. Koruma kuralının varlığı ile korunacak varlığın fiili miktarı farklı sorulardır; ikisini aynı kabul etmek müşteriyi yanlış sonuca götürür.
İflas kararı ile faaliyet izninin kaldırılması da aynı işlem değildir. 6361 m.50/A/4, varlıkların yükümlülükleri karşılamadığının tespiti halinde TMSF Kurulu kararına dayanarak tasfiye komisyonunun mahkemeden iflas isteyebilmesini düzenler. Şirket hakkında hangi kararın verildiği belirlenmeden bütün dosyalara genel iflas başvuru usulü uygulanacağı söylenmemelidir.
Zorunlu tasfiyede müşterinin finansman kullanma hakkı ne olur?
6361 m.50/A/1 kapsamında faaliyet izninin kaldırılarak tasfiyeye karar verilmesi halinde, sözleşmelerde yer alan finansman kullanma hakları uygulanmaz. Bu açık sonuç, yalnızca şirketin gönüllü kapanış planı hazırlamasından farklıdır. Müşteri tasfiye kararından sonra eski plandaki konut veya taşıt tahsisatının mutlaka yapılacağını varsayarak yeni satıcı yükümlülüğü üstlenmemelidir; başvuru mevcut alacağın durumuna göre kurulur.
Tasfiye kararı Resmî Gazete’de yayımlanır ve yayım tarihi ilgililer açısından tebliğ tarihi kabul edilir. Şirketin sosyal medya açıklaması yerine kararın tarihi, numarası ve kapsamı esas alınır. Gönüllü tasfiye rejimi hakkında 6361 m.12 kapsamındaki kurumsal işlemler ayrıca incelenmelidir. İki rejimin adında tasfiye bulunması sonuçlarını eşitlemez.
M.50/A/2 uyarınca tasfiye TMSF’nin atadığı en az üç kişilik komisyon tarafından yürütülür. BDDK’nin 28 Temmuz 2021 açıklaması bu görev değişikliğini belirtir. Komisyon atanması, TMSF’nin müşterinin bütün alacağını kendi bütçesinden ödemeyi üstlendiği anlamına gelmez. Kurumun tasfiyeyi yürütme görevi ile sigorta ödeme borcu farklı hukuki ilişkilerdir.
Geçmişte TMSF aracılığıyla devir yapılması genel garanti yaratır mı?
6361 geçici m.9, kanunda belirtilen tasfiye ve intibak kapsamındaki sözleşmelerin devrine ilişkin özel bir düzenlemedir. 7394 sayılı Kanun m.34 ile getirilen sistem, belirli koşullardaki tasarruf dönemi sözleşmeleri ve devralan şirketler üzerinden işler. Bu hükümden bütün gelecek şirket kapanışları için koşulsuz kamu garantisi çıkarılamaz.
Geçici madde devre konu tasarruf tutarını, tahsisat sağlanmadan yatırılmış taksitler üzerinden ve organizasyon ile katılım bedelini dışarıda bırakarak tanımlar. Bu hesap, her müşteri talebinin bütün kalemleriyle aynı değildir. Bir devir uygulamasına dahil olup olunmadığı, sözleşmenin aşaması ve ilgili duyuruyla belirlenir. Eski uygulamadaki ödeme sonucunu başka dosyaya aynen taşımak doğru olmaz.
Müşteriye devir önerildiğinde devreden ve devralan şirket, aktarılacak tutar, yeni sözleşme koşulları ve varsa seçim süreleri incelenir. TMSF’nin ilgili programa ilişkin açıklaması esas alınır; üçüncü kişilerin genel yorumları işlem belgesinin yerini tutmaz. İmzalanan kabul, bakiye mutabakatı ve sonraki ödeme kaydı birlikte saklanır. Böylece tasfiye alacağı ile devam eden finansman ilişkisi karıştırılmaz.
Müşteri alacağını hangi belgelerle ortaya koyar?
Dosyada sözleşme ve değişiklikleri, organizasyon ücreti dökümü, tasarruf taksitleri, şirketten yapılan iadeler, tahsisat durumu ve bildirimler yer almalıdır. Tasfiye öncesi iade talebi varsa bunun şirkete ulaştığı tarih ayrıca kaydedilir. Birikim, ücret ve diğer talep kalemlerinin ayrı gösterilmesi, müşteri alacağının hangi hukuki sebeple doğduğunu açıklar ve komisyon kayıtlarıyla karşılaştırmayı kolaylaştırır.
Şirket hesabında eksik görünen ödeme için banka dekontundaki alıcı ve açıklama kontrol edilir. Başka sözleşmeye aktarım yapılmışsa kaynak ve hedef hesap birlikte sunulur. Mirasçı veya temsilci başvuruyorsa yetkiyi gösteren belgeler eklenir. Alacak başvurusunda yalnız toplam rakam yazılması, hesap hareketlerinin neden farklı göründüğünü açıklamaya yetmez; her fark belgeli biçimde gösterilmelidir.
Müşteri, ilan edilen tasfiye veya alacak kayıt duyurusunda hangi belgelerin, hangi kanaldan ve hangi süre içinde istendiğini izler. TMSF’nin tasfiye süreci açıklamaları komisyon duyurularının takibini vurgular. Her tasfiyeye tek bir tarih veya tek bir sonuç öngörülmez. Somut duyurunun gerektirdiği işlem, alacağın esasına ilişkin itirazlarla birlikte yerine getirilir.
Tasfiye duyurusundaki açıklama nasıl okunur?
Tasfiye dosyasında yapılan bir ödeme duyurusu, bütün müşterilere aynı tarihte ve aynı miktarda ödeme yapılacağını göstermeyebilir. Duyurunun kapsadığı şirket, sözleşme grubu, alacak türü ve aranan belgeler kendi metninden belirlenir. Önceki bir tasfiye için açıklanan işlem sırası başka şirketin borcuna taşınmaz. Müşteri, fonun kanuni korunması ile belirli alacağının kayda alınması ve fiilen ödenmesi aşamalarını ayrı izlemelidir. Tahsil edilen tutarların alacak hesabından düşülmesi, kalan talebin doğru gösterilmesini sağlar.
Tasarruf finansman birikiminin güvencesi hakkında sorular
BDDK izni olan tasarruf finansman şirketindeki para devlet garantisinde mi?
Faaliyet izni ve denetim, kamu tarafından koşulsuz ödeme garantisi değildir. BDDK açıklamasına göre müşteri birikimleri kamusal sigorta kapsamında değildir. Kanunun fon ayrımı ve haciz koruması ayrıca uygulanır; bu korumalar mevduat sigortasıyla aynı mekanizma değildir.
Şirket fonu bankada tuttuğu için banka bana ödeme yapmak zorunda mı?
Şirketin banka hesabında fon tutması, müşteriyi otomatik olarak o bankadaki kişisel mevduat hesabının sahibi yapmaz. Müşterinin alacağı tasarruf finansman sözleşmesine dayanır. Hesap sahibi, ödeme alıcısı ve sözleşmenin tarafı belgelerden belirlenmelidir.
Tasarruf havuzu şirketin vergi borcu için haczedilebilir mi?
6361 m.39/B/2 kamu alacaklarının tahsilini de kapsayan özel koruma getirir. Müşterilerin tasarruf finansman sözleşmesinden doğan alacaklarına ilişkin istisna saklıdır. Uygulamada hesabın gerçekten fon havuzuna ait olduğu ve takibin hangi borca dayandığı belirlenir.
Şirket fonu başka kredisine teminat gösterebilir mi?
M.39/B/2 havuz varlıklarının rehnini ve teminat gösterilmesini yasaklar; kullanımını da tasarruf finansman yükümlülükleriyle sınırlar. Şirketin yönetim kararı veya alacaklıyla yaptığı anlaşma tek başına bu yasağı kaldırmaz. Hangi varlığın havuza ait olduğu belgelenmelidir.
Müşteri kendi alacağı için fon üzerine takip yapabilir mi?
Kanun, müşterilerin tasarruf finansman sözleşmelerinden kaynaklanan alacaklarını haciz yasağının dışında bırakır. Alacağın tutarı, muacceliyeti ve uygun takip yolu ayrıca belirlenir. Bu istisna, müşterinin herhangi bir hesaptan usulsüz biçimde doğrudan para çekme hakkı değildir.
Şirket iflas ederse tasarruf havuzu genel malvarlığına katılır mı?
M.39/B/2 havuz varlıklarının iflas masasına dahil edilmesini yasaklar. Korumanın uygulanması için varlığın havuz niteliği tespit edilmelidir. Hüküm, eksik veya bulunamayan fon tutarlarının devlet tarafından tamamlanacağını ayrıca söylemez.
TMSF komisyon atadıysa bütün zararları TMSF mi öder?
Komisyonun tasfiyeyi yürütmesi ile kamu sigortası kapsamında ödeme yapılması farklıdır. M.50/A/2 görev ve tasfiye yapısını düzenler. Müşteri alacağı, ilgili tasfiye ve varsa özel devir hükümleri kapsamında değerlendirilir; komisyon atanması tek başına sınırsız ödeme garantisi değildir.
Zorunlu tasfiyede eski tahsisat tarihimi ileri sürebilir miyim?
M.50/A/1 kapsamında tasfiye edilen şirketlerde sözleşmedeki finansman kullanma hakları uygulanmaz. Müşterinin mevcut parasal alacağı ve tasfiye başvurusu ayrıca değerlendirilir. Bu sonuç, gönüllü tasfiye rejimiyle karıştırılmamalıdır; önce kararın hukuki dayanağı belirlenmelidir.
Geçmişte yapılan sözleşme devirleri bütün müşterilere aynı hakları verir mi?
Geçici m.9 özel koşullara bağlı bir devir düzenlemesidir. Sözleşmenin tasarruf döneminde olması, ilgili şirket ve uygulama kapsamı incelenir. Başka bir tasfiyede gerçekleştirilen ödeme, yeni bir dosya için kendiliğinden genel devlet garantisi oluşturmaz.
Alacak başvurusunda dekontların toplamını yazmak yeterli mi?
Toplam dekont tutarı organizasyon ücreti, tasarruf ve daha sonra iade edilen parayı birlikte içerebilir. Kalemler ayrılmalı; aktarım ve tahsisat hareketleri hesaba katılmalıdır. Sözleşme, hesap dökümü ve karşılıklı ödemelerin uzlaştırılması gerçek bakiye talebini ortaya koyar.
İstanbul ve Mersin müşterileri için şirket ve hesap eşleştirmesi
İstanbul veya Mersin şubesine yapılan ödemelerde, şube adı kadar sözleşmenin tarafı olan şirketin tam unvanı da kaydedilmelidir. Tasfiye duyurusu ile müşteri dosyasındaki şirket eşleştirilir. Aynı grupta veya benzer marka adıyla faaliyet gösteren başka bir kuruluşun duyurusu, müşterinin sözleşmesinin hukuki durumunu tek başına göstermez.
Resmî kaynaklar ve mevzuat
- 6361 sayılı Kanun – UYAP — m.3, 39/A, 39/B, 50/A ve geçici9
- 7292 sayılı Kanun – TBMM — m.8 ile 39/B ve m.15 ile 50/A/1
- BDDK tasarruf finansman müşteri açıklaması — Kamusal sigorta yokluğu ve fon koruması
- BDDK 28 Temmuz 2021 açıklaması — 7333 değişikliği ve tasfiye komisyonunun TMSF tarafından atanması
- 7394 sayılı Kanun – TBMM — m.34 ile geçici9
- TMSF tasfiye süreci soruları — Komisyon ve alacak kayıt duyuruları
Son mevzuat kontrolü: 24 Ekim 2026.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki değerlendirme için iletişim
bakircipartners@gmail.com · +90 552 224 43 66
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
