Ticari Olmayan Ödünçte Yıllık Faiz Ödeme Talep Dilekçesi
Kısa cevap: Ticari olmayan tüketim ödüncünde sözleşmesel faiz, TBK m.387 uyarınca taraflarca kararlaştırılmış olmalıdır. TBK m.388/2, sözleşmede aksine hüküm yoksa belirlenen faizin yıllık olarak ödenmesini düzenler. Yıllık ödeme dönemi tamamlanmış, geçerli faiz anlaşması bulunan ve farklı faiz ödeme zamanı kararlaştırılmamış dosyada ödünç veren, ödenmemiş yıllık faiz bakiyesini ödünç alandan talep eder. Anaparanın geri verme zamanı, yıllık faiz hesabından ayrı değerlendirilir.
Ticari olmayan ödünçte yıllık faiz ödeme talep dilekçesi, para ödüncünde kararlaştırılmış sözleşmesel faizin tamamlanmış yıllık dönem için ödenmesini isteyen yazılı başvurudur. Bu örnek, tarafların faiz ödeme borcu ve oranı üzerinde anlaşmış bulunduğu ticari olmayan Türk lirası ödüncüne göre hazırlanmıştır. Talep, gerçek sözleşme hükmü, teslim edilmiş anapara, dönem ve ilgili ödemeler üzerinden hesaplanır. Yeni faiz anlaşması kurmak veya henüz tamamlanmamış dönemi tamamlanmış göstermek için kullanılmaz.
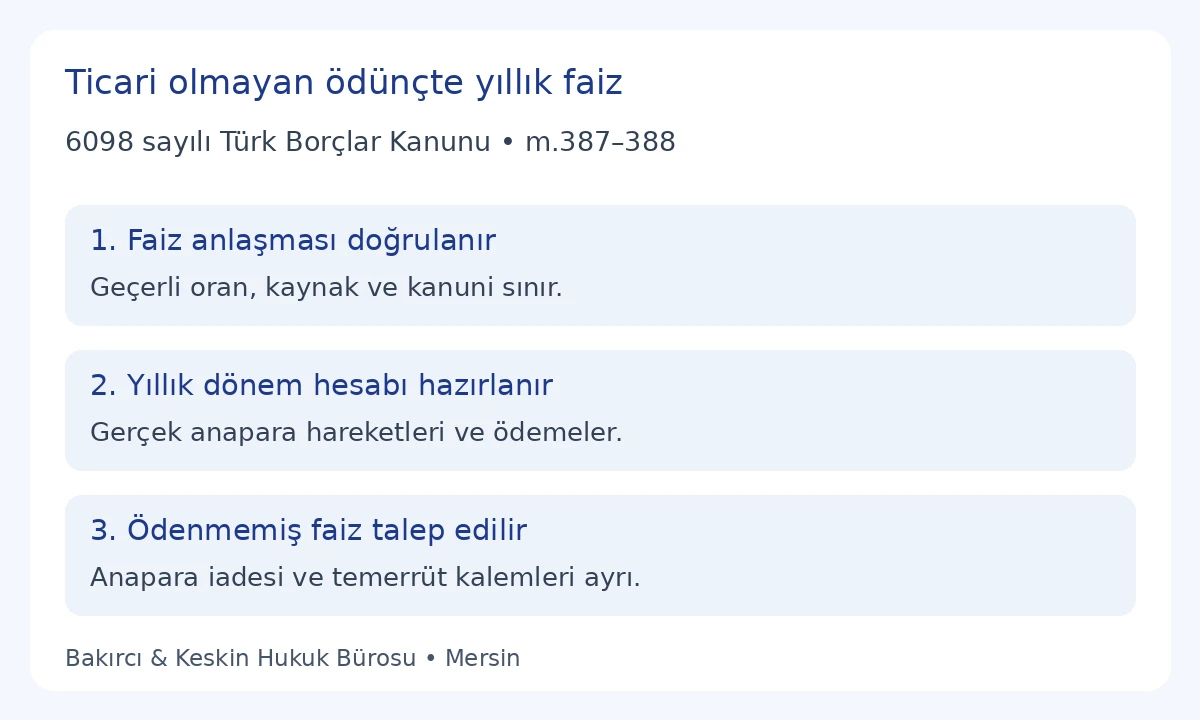
TBK 387 ve 388: faiz hakkı ile ödeme zamanı
TBK m.386, tüketim ödüncünü ödünç verenin para veya tüketilebilen şeyi devretmeyi, ödünç alanın aynı nitelik ve miktarda şeyi geri vermeyi üstlendiği sözleşme olarak düzenler. Faiz ise bu ilişkinin ayrı bir hesap kalemidir. Ticari olmayan tüketim ödüncünde m.387/1, taraflarca kararlaştırılmadıkça faiz istenemeyeceğini belirtir. Para tesliminin veya borçlunun parayı kullanmasının tek başına sözleşmesel faiz anlaşması oluşturduğu söylenmez. Anlaşmanın gerçek içeriği dosyadan belirlenir.
TBK m.388/2’nin yıllık ödeme kuralı, var olan faiz borcunun ne zaman ödeneceğine ilişkindir. Bu hüküm, m.387/1’de bulunmayan faiz anlaşmasını kendiliğinden tamamlamaz. Ticari olmayan dosyada önce faiz kararlaştırılmış mı sorusu yanıtlanır; ardından oran, geçerlilik, dönem ve ödeme zamanı incelenir. Bu örnekte oran da tarafların gerçek anlaşmasında belirlenmiştir. Oranın hiç belirlenmemiş olması halinde m.388/1 ve ilgili faiz düzeni ayrı inceleme gerektirir; örneğin oran alanı tahminle doldurulmaz.
Yıllık ödeme düzeni sözleşmede aksine bir hüküm yoksa uygulanır. Taraflar aylık, üç aylık veya başka bir faiz ödeme zamanı belirlemişse sözleşme okunmadan yıllık ödeme talebi hazırlanmaz. Yıllık hesapta başlangıç, ilişkinin gerçek teslim ve faiz başlangıcı kaydına bağlanır. Takvim yılının son gününün bütün ödünçlerde otomatik faiz ödeme günü olduğu şeklinde bir genel kural bu maddeden çıkarılmaz. Ödeme döneminin hangi belgeyle belirlendiği çizelgede gösterilir.
Talebin kapsamı: anapara iadesinden ayrı yıllık faiz
Ödünç anaparasının geri verilmesi ile kararlaştırılmış faizin yıllık ödenmesi farklı edimlerdir. Asıl paranın geri verme günü sözleşme ve ilgili hükümler üzerinden belirlenir. Faiz için farklı ödeme zamanı yoksa m.388/2’nin yıllık düzeni incelenir. Yıllık faiz ödeme tarihinin gelmesi, anaparanın tümünün aynı tarihte geri verilmesi gerektiğinin tek başına kanıtı değildir. Bu sayfadaki başvuru, tamamlanmış yıllık dönem faizinin ödenmemiş bölümünü konu edinir.
Genel iade süreci için borç verilen paranın geri alınması rehberi incelenebilir. Bu dilekçede anapara geri verme talebi, ana para temerrüt faizi veya bütün ilişkinin tasfiyesi aynı sonuç satırına eklenmez. Anapara alacağı ayrıca ileri sürülecekse kendi muacceliyet ve hesap dayanağıyla hazırlanır. Yıllık faiz hesabının tabanı olarak anaparanın gösterilmesi, bu anaparanın da burada tahsilinin istendiği anlamına getirilmez.
Ödünç henüz verilmemişse yıllık faiz hesabının para teslim edilmiş gibi başlatılması doğru değildir. Taksitler halinde para verilmişse her gerçek teslimin faiz hesabına etkisi ayrı belirlenir. Henüz teslim edilmeyen taksit, teslim edilmiş toplamın parçası gibi hesaba sokulmaz. Faiz başlangıcına ilişkin sözleşme hükmü ve gerçek teslim akışı birlikte değerlendirilir. Aynı ilişki içinde sonradan verilen yeni para, ilk teslim tarihinde verilmiş kabul edilmez.
Faiz anlaşmasının ve oranının belgelenmesi
Hazırlıkta sözleşme, tarafların kabul edilmiş faiz hükmü ve sonradan yapılan gerçek değişiklikler okunur. Alacaklının tek başına hazırladığı faiz tablosu, taraflar arasında önceden faiz anlaşması kurulduğunun yerine geçmez. Oran bir mesajda bulunuyorsa mesajın hangi işlem hakkında olduğu ve karşı tarafın açıklaması korunur. Eski sözleşme ile sonradan değiştirilen hüküm farklı sürümler olarak tutulur. Yürürlüğe girmemiş bir teklif kabul edilmiş hüküm gibi yazılmaz.
TBK m.88/2, sözleşmeyle kararlaştırılacak yıllık faiz oranının, birinci fıkraya göre belirlenen yıllık oranın yüzde elli fazlasını aşamayacağını düzenler. Bu nedenle gerçek sözleşmede oran yazması, o oranın hukuken sınırsız uygulanacağı anlamına gelmez. İlgili tarih ve uygulanacak mevzuat üzerinden emredici sınır kontrol edilir. Bu yazıda bütün geçmiş işlemlere uygulanacak tek güncel faiz yüzdesi verilmez; talep tablosuna oran kaynağı ve hukuki sınır incelemesi birlikte işlenir.
Bu örnek ticari olmayan ilişkiyi esas alır. Ticari ödünç, bankanın kredi sözleşmesi, tüketici finansmanı veya başka özel düzenlemeye tabi işlem aynı şablona açıklamasız aktarılmaz. Tarafların sıfatı ve işlemin amacı belgelerden belirlenir. Sadece sözleşmede ödünç kelimesinin bulunması, gerçek ticari niteliği ortadan kaldırmaz. Özel bir düzenin uygulandığı dosyada faiz dayanağı ve sınırlar o düzenle birlikte yeniden incelenir. Örneğin kullanılabilirliği bu sınıflandırmaya bağlıdır.
Yıllık faiz hesap çizelgesi nasıl hazırlanır?
Hesap, gerçek para teslimi ile ilgili faiz başlangıcını gösterir. Tamamlanan dönemin başlangıcı ve sonu, uygulanacak geçerli yıllık oran ve dönem içindeki anapara hareketleri ayrı sütunlara konulur. Tek toplam yerine kullanılan yöntem açıklanır. Dönem içinde anapara değişmişse, değişim tarihinden önceki ve sonraki tutarlar kendi zaman aralığında değerlendirilir. Bir ödeme bütün geçmiş yılın anaparasını geriye dönük azaltmış gibi yazılmaz; ödemenin hangi kaleme işlendiği ayrıca gösterilir.
Yıllık oran ile hesabın ödeme dönemi birbirine karıştırılmaz. Yıllık oranla hesap yapılması, her aylık ara hesapta faizin ödenmesi gerektiği anlamına gelmez. Aylık ifade edilmiş bir sözleşme oranı varsa yıllık oranla ilişkisi ve emredici sınır ayrıca incelenir. Hesapta kullanılan gün sayısı, tarih aralığı ve yöntem görünür tutulur. Sözleşmeden ve uygulanacak düzenlemeden bağımsız biçimde bütün işlemlere aynı gün böleni zorunluymuş gibi bir formül dayatılmaz.
| Hesap alanı | Belge kaynağı | Kontrol |
|---|---|---|
| Faiz anlaşması | Gerçek sözleşme hükmü | TBK m.387/1 dayanağı |
| Oran | Kabul edilmiş oran kaydı | Yıllık karşılık ve m.88 sınırı |
| Anapara tabanı | Teslim ve ilgili ödeme hareketleri | Gerçek tutar ve değişim tarihleri |
| Dönem | Başlangıç ve tamamlanma kaydı | Yıllık ödeme; aksine hüküm kontrolü |
| Hesaplanan faiz | Açıklamalı hesap yöntemi | Dönem ve oranla eşleşme |
| Ödenmiş faiz | Dekont ve mahsup kaydı | Aynı döneme ilişkin ödeme |
| İstenen bakiye | Güncel çizelge | Ödenmemiş sözleşmesel faiz |
Birden fazla ödünç veya birden fazla tamamlanmış yıllık dönem varsa her hesap kendi işlem ve dönem numarasıyla tutulur. Önceki dönemin ödenmemiş faizi yeni dönemin anapara tabanına eklenmez. Aynı ödeme birden fazla dönemden tekrar düşülmez. Borçlunun ödeme açıklaması ve mevcut kayıtlar karşılaştırılır. Hesap tablosundaki hata, sözleşmenin sonradan değiştirilmesi yoluyla gizlenmez; hatanın bulunduğu satır ve gerçek düzeltme ayrıca gösterilir.
Yıllık faiz ödeme talep dilekçesi örneği
Metin, ticari olmayan Türk lirası para ödüncünde geçerli faiz anlaşması, belirlenmiş oran ve aksine faiz ödeme zamanı bulunmayan dosya için hazırlanmıştır. Tamamlanmış yıllık dönemin ödenmemiş sözleşmesel faizi istenir. Köşeli parantezler gerçek sözleşme, teslim ve hesap belgeleriyle doldurulur. Kararlaştırılmamış faiz borcu veya gerçek dışı teslim tarihi eklenmez. Dilekçe doğrudan ödünç alana gönderilir; dava ve icra başvuruları kendi usulleriyle ayrıca hazırlanır.
TİCARİ OLMAYAN ÖDÜNÇTE YILLIK FAİZ ÖDEMESİ TALEBİ
Muhatap ödünç alan: [Ad, adres]
Talepte bulunan ödünç veren: [Ad, adres]
Sözleşme: [Gerçek tarih ve işlem]
Konu: TBK m.387/1 ve 388/2 kapsamında tamamlanan yıllık dönemin ödenmemiş sözleşmesel faizinin ifasıdır.
Açıklamalar
1. [Gerçek sözleşme] kapsamında teslim edilen para ve teslim kayıtları Ek 1’dedir. İlişkinin ticari olmayan niteliği [gerçek taraf sıfatı ve işlem amacı] ile açıklanmıştır. Faiz ödeme borcu ve oranı [gerçek hüküm] ile kararlaştırılmıştır.
2. Sözleşmede belirlenen faizin yıllık ödenmesinden farklı bir ödeme zamanı hükmü bulunmamaktadır. [Gerçek başlangıç ve bitiş] yıllık dönemi tamamlanmıştır. Kullanılan geçerli oran, anapara hareketleri, dönem ve hesap yöntemi Ek 2’de gösterilmiştir.
3. Hesaplanan dönem faizi [gerçek tutar] TL, bu döneme ilişkin işlenmiş ödemeler [gerçek tutar] TL ve talep günündeki ödenmemiş faiz bakiyesi [gerçek tutar] TL’dir. Oran kaynağı ve TBK m.88 sınırına ilişkin inceleme Ek 2’dedir. Faiz önceki faizin anaparaya eklenmesiyle hesaplanmamıştır.
Sonuç ve talepler
TBK m.387/1 ve 388/2 uyarınca, Ek 2’de belirtilen tamamlanmış yıllık dönem için [gerçek bakiye] TL sözleşmesel faizin ifasını talep ederim. Ödeme kaydının [gerçek iletişim] üzerinden ilgili sözleşme ve dönem bilgisiyle iletilmesini isterim. Bu başvurunun tahsil konusu yıllık faiz bakiyesidir; hesap tabanı olarak gösterilen anaparanın geri verilmesi talebi bu metinde yer almamaktadır.
Ekler: 1. Sözleşme, faiz hükmü ve teslim kayıtları. 2. Oran dayanağı, sınır kontrolü ve yıllık dönem hesabı. 3. İlgili ödeme ve mahsup kayıtları. 4. Önceki ilgili yazışmalar ve mevcut temsil belgesi.
Tarih: [Gerçek tarih]
Ödünç veren veya yetkili temsilci: [Ad, sıfat ve imza]
Word dilekçesini ve yıllık faiz hesabı çizelgesini indirin. Dosyanın ikinci sayfası faiz anlaşması, teslim, dönem ve ödemelerin belgelendirilmesi için düzenlenmiştir. Çizelge kanunda özel adıyla zorunlu kılınmış bir form değildir. Gönderilecek örnekte bütün tutarlar gerçek belgelerle eşleştirilir. Ödünç verene ait hesap çalışması ile borçlunun gönderdiği ödeme dökümü kendi belge adlarıyla saklanır; biri diğerinin hazırladığı belge gibi sunulmaz.
Ödünç verenin hazırladığı hesap elektronik tabloya dayanıyorsa sonuç tutarı kadar kullanılan hücreler de gözden geçirilir. Dönem satırının doğru anapara hareketini, geçerli oranı ve ilgili zaman aralığını kullandığı doğrulanır. Hesap sonucunu değiştiren gizli toplam veya başka ödünce ait tutar varsa ayrılır. Gönderilen çizelgede işlem referansı ve hesap tarihi görünür tutulur. Bir önceki sürümde yanlış tutar bulunmuşsa yeni sürümün hangi satırı düzelttiği açıkça belirtilir.
Faiz hükmü sonradan değiştirilmişse eski ve yeni hükmün uygulanacağı aralıklar gerçek anlaşmadan belirlenir. Yeni oran önceki bütün yıllara geriye dönük yürütülmüş gibi hesap yapılmaz. Değişiklik yalnız sonraki dönem için kabul edilmişse bu kapsam korunur. Aynı şekilde faiz ödeme zamanına ilişkin yeni bir düzen, geçmiş dönemlerin ödendiğinin belgesi değildir. Gerçek ödemenin hangi dönemi karşıladığı mevcut ödeme açıklamasıyla ve ilgili kayıtla ortaya konulur; değişiklik belgesi ile ödeme belgesi farklı eklerde tutulur.
Bileşik faiz ve gecikme kalemleri neden ayrı tutulur?
TBK m.388/3, faizin anaparaya eklenerek birlikte yeniden faiz yürütülmesinin kararlaştırılmasını yasaklar. Bu ticari olmayan dosyada yıllık faizin ödenmemesi, onu sonraki yılın anaparasına katma yetkisi vermez. Hesapta önceki dönem faizi ayrı alacak kalemi olarak görünür. Yeni dönemde kullanılan anapara tabanı gerçek anapara hareketlerine dayanır. İtiraz konusu kapitalizasyon hesabı için ticari olmayan ödünçte bileşik faize itiraz dilekçesi ayrı başvuru niteliğindedir.
TBK m.121, faiz borcunu ödemekte temerrüde düşen borçlunun, icra takibine girişildiği veya dava açıldığı günden başlayarak temerrüt faizi ödemesini düzenler. Aynı madde aykırı anlaşmaları ceza koşulu hükümlerine tabi tutar ve temerrüt faizine ayrıca temerrüt faizi yürütülemeyeceğini belirtir. Bu nedenle yıllık faiz talebi göndermek, bütün dosyalarda faiz borcuna gönderim gününden itibaren otomatik yeni faiz işletme kuralı olarak anlatılmaz. Bu örneğin hesap kalemi kararlaştırılmış dönem faizidir.
Belge gönderimi ve cevap sonrası hesap güncellemesi
Başvuru ödünç alana, ilgili sözleşme ve yıllık dönem referansıyla gönderilir. Gönderilen nüsha, ekler ve mevcut ulaşma kaydı birlikte korunur. Borçlu faiz ödemesinin yapılmış olduğunu bildirirse belgenin tarihi, tutarı ve hangi dönemi karşıladığı incelenir. Gerçek ödeme hesaba işlenir; ilk gönderim tarihindeki bakiye sonradan değiştirilmez. Yeni durum için ayrı güncel çizelge oluşturulur. Geçmiş talep ve sonraki hesap aynı belge sürümü olarak kaydedilmez.
Ödünç ilişkisinin ve teslimin belgelenmesi için banka dekontuyla ödünç ilişkisinin ispatı rehberi incelenebilir. Bu yazıdaki yıllık faiz talebi, dekontun tek başına her faiz anlaşmasını kanıtladığı sonucuna dayanmaz. Para transferi, geri ödeme ilişkisi ve faiz hükmü ayrı olgulardır. Faiz konusunda borçlunun gönderdiği itiraz kendi içeriğiyle değerlendirilir; faiz anlaşması yokmuş dosyada geçmişe dönük yeni hüküm üretilmez.
Sık sorulan sorular
1. Ticari olmayan ödünçte her zaman sözleşmesel faiz istenir mi?
TBK m.387/1, faiz için tarafların anlaşmasını arar. Para teslimi tek başına bu anlaşmanın yerine konulmaz.
2. Faizin yıllık ödenmesi hangi maddede düzenlenir?
TBK m.388/2’de, sözleşmede aksine hüküm bulunmaması koşuluyla düzenlenir. Farklı ödeme zamanı varsa gerçek hüküm incelenir.
3. Yıl sonu bütün ödünçlerde 31 Aralık mıdır?
Bu maddeden böyle genel bir sonuç çıkmaz. Faiz başlangıcı ve tamamlanan yıllık dönem gerçek sözleşme ve teslim kayıtlarından belirlenir.
4. Yıllık faiz ödeme günü anapara iade günüyle aynı mıdır?
Farklı edimlerdir. Anaparanın geri verme zamanı ayrıca belirlenir. Bu örnek yalnız tamamlanmış dönem faizinin bakiyesini ister.
5. Sözleşmedeki her oran aynen uygulanır mı?
Geçerlilik ve emredici sınır kontrol edilir. TBK m.88/2’nin yıllık oran sınırı ilgili tarih ve mevzuat üzerinden değerlendirilir.
6. Ödenmeyen yıllık faiz sonraki anaparaya eklenir mi?
Bu ticari olmayan dosyada m.388/3’teki yasak gözetilir. Önceki dönem faizi, sonraki faizin anapara tabanına katılmaz.
7. Kısmi faiz ödemesi talebi etkiler mi?
Gerçek ilgili ödeme hesaba işlenir. Aynı tamamlanmış dönem için yalnız ödenmemiş faiz bakiyesi talep edilir.
8. Faiz borcuna gecikme faizi otomatik olarak bu yazıyla başlar mı?
TBK m.121’in özel düzeni ayrı uygulanır. Talep yazısının gönderilmesi bütün dosyalarda otomatik başlangıç olarak gösterilmez.
9. Banka kredisi için aynı örnek kullanılır mı?
Bu örnek ticari olmayan para ödüncüne göre düzenlenmiştir. Özel kredi ve tüketici düzenleri kendi hukuki hükümleriyle incelenir.
10. Henüz tamamlanmamış yılın tamamı istenir mi?
Örnek tamamlanmış yıllık döneme yöneliktir. Bitmemiş dönem tamamlanmış gibi yazılmaz; farklı ödeme hükmü kendi belgesinden değerlendirilir.
Resmî kaynaklar ve Mersin ofisinde hesap incelemesi
Esas kaynak 6098 sayılı Türk Borçlar Kanunu’nun güncel resmî metni içindeki m.387/1 ve 388/2’dir. Sözleşme türü için m.386, oran sınırı için m.88, faiz ekleme yasağı için m.388/3 ve faiz borcunda temerrüt ayrımı için m.121 incelenmiştir. TBMM kanun metni kanuni düzenlemelerin kaynağını gösterir. İnceleme tarihi 30 Eylül 2026’dır.
Av. Halil BAKIRCI, Mersin Barosu 3472 sicil numarasıyla Bakırcı & Keskin Hukuk Bürosunda çalışır. Fiziksel ofis İhsaniye Mahallesi 4903 Sokak Profit İş Merkezi 3/14 Akdeniz/Mersin adresindedir. Türkiye genelindeki ödünç dosyaları Mersin ofisinden değerlendirilir. Gerçek sözleşme, teslim, oran ve dönem hesabıyla başvuru hazırlığı için Mersin ofisinin konumunu inceleyebilirsiniz.
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.

Ticari Olmayan Ödünçte Yıllık Faiz Ödeme Talep Dilekçesi Hakkında Sık Sorulan Sorular
Ticari Olmayan Ödünçte Yıllık Faiz Ödeme Talep Dilekçesi için görevli ve yetkili merci nasıl belirlenir?
Görev ve yetki; talebin hukuki niteliği, tarafların sıfatı, işlem veya olay yeri ve özel kanun hükümlerine göre belirlenir. Başvuru öncesinde güncel mevzuat ve somut dosya birlikte kontrol edilmelidir.
Ticari Olmayan Ödünçte Yıllık Faiz Ödeme Talep Dilekçesi bakımından kanuni süre nasıl hesaplanır?
Sürenin başlangıcı tebliğ, öğrenme, işlem veya olay tarihine göre değişebilir. Başlangıç ve son gün belge üzerinden hesaplanmalı; zamanaşımı ile hak düşürücü süre ayrımı ayrıca değerlendirilmelidir.
Dilekçeye hangi belgeler ve deliller eklenmelidir?
Sözleşme, ihtar, tebligat, ödeme kaydı, tutanak, yazışma, rapor ve diğer hukuka uygun deliller uyuşmazlığın türüne göre numaralandırılarak ekler bölümünde gösterilmelidir.
Word DOCX dilekçe şablonu doğrudan kullanılabilir mi?
Hayır. Taraflar, tarihler, görev, yetki, süre, olaylar, hukuki nedenler, deliller ve sonuç talebi somut dosyaya göre uyarlanmadan şablon imzalanmamalıdır.
Dilekçenin sonuç ve talep bölümü nasıl yazılmalıdır?
Her talep ayrı bentte, açık, ölçülebilir ve uygulanabilir biçimde yazılmalıdır. Faiz, yargılama gideri, vekâlet ücreti ve diğer feri talepler varsa hukuki dayanaklarıyla belirtilmelidir.
Dilekçe UYAP veya elektronik sistem üzerinden gönderilebilir mi?
İşlemin türü, başvurucunun sıfatı ve teknik koşullar elveriyorsa ilgili UYAP portalı, KEP veya kurum sistemi kullanılabilir. Elektronik imza, dosya biçimi ve teslim belgesi gereklilikleri önceden kontrol edilmelidir.
Bu dilekçe örneği Türkiye genelinde kullanılabilir mi?
Temel mevzuat Türkiye genelinde uygulanabilir; ancak görevli ve yetkili merci, yerel uygulama, dosyanın usul aşaması ve özel düzenlemeler her başvuruda ayrıca belirlenmelidir.
Hazır dilekçe hukuki danışmanlığın yerine geçer mi?
Hayır. Örnekler genel bilgilendirme ve taslak amacı taşır. Süre, görev, yetki, delil veya talep hatası hak kaybı doğurabileceğinden somut dosya ayrıca değerlendirilmelidir.