Ticari Stok Hasarında Sigorta Muafiyeti Her Paletten Kesilebilir mi?
Ticari stok sigortasında muafiyetin kaç kez uygulanacağı, geçerli sözleşmede kararlaştırılan hesap birimine göre belirlenir. Her palet, her ürün veya her hasar dosyası için ayrı kesinti yapılacağına dair genel bir kanun kuralı yoktur. TTK m. 1409 ve 1425 çerçevesinde teminat ve poliçe koşulları incelenir; standart hüküm belirsizse TBK m. 23’ün yorum kuralı ayrıca uygulanır.
Aynı depodaki çok sayıda malın zarar görmesi, tek başına ne bütün zararların tek olay olduğunu ne de her malın ayrı olay sayılacağını gösterir. Olayın nedeni ve zamanı ile poliçedeki birleştirme veya ayırma ölçütleri birlikte değerlendirilmelidir. Sigortacının operasyon için birden fazla dosya açması, sözleşmedeki muafiyet birimini kendiliğinden değiştirmez.
Muafiyetin kapsamı ve türü sözleşmeden belirlenir
Muafiyet, sigorta kapsamında kalan zararın belirli bölümünün sözleşmedeki düzenlemeye göre sigortalı üzerinde bırakılmasıdır. Sabit tutar, zarar üzerinden oran veya farklı bir hesap tabanı öngörülmüşse her biri kendi metniyle uygulanır. Belirli eşiğe kadar ödeme yapılmaması ile eşik aşıldığında tutarın tazminattan düşülmesi aynı teknik düzen değildir.
TTK m. 1409/1 sigortacının sözleşmede öngörülen rizikonun gerçekleşmesinden doğan zarardan sorumluluğunu düzenler. M. 1425/1 ise poliçenin genel ve varsa özel şartları içermesini ve rahat okunabilir düzenlenmesini ister. Kesintinin hukuki dayanağı, hasar sonrasında kullanılan hesap ekranından önce bu sözleşme dosyasında aranır.
Poliçenin ön yüzü, özel şartları, genel şartları ve zeyilnameler birlikte alınmalıdır. Yalnız yüzde veya tutarın yazdığı sayfayı görmek yeterli değildir; oran hangi tutara, hangi zarar türüne ve kaç kez uygulanacaktır soruları da cevaplanmalıdır. Eksper özetindeki tek satır, eksik sözleşme metnini tamamlamaz.
Her olay, her hasar ve her mal aynı anlama mı gelir?
Sözleşmede olay başına muafiyet kararlaştırılmasıyla sigortalı her mal için muafiyet kararlaştırılması farklıdır. Depodaki palet adedi, ürün kodu veya stok kartı sayısı, olay sayısının yerine doğrudan geçmez. Metin hangi birimi kullanıyorsa bu birimin gerçekleşen olayla bağlantısı kurulmalıdır.
Birden çok depo veya teminat bölümü bulunan poliçede adres, bina, stok grubu veya risk türüne özgü düzenlemeler ayrıca okunur. Aynı poliçede tüm zararlar için tek ortak muafiyet bulunduğu peşinen kabul edilmez. Ancak ayrı stok kodlarının muhasebe için tutulması da bunların her biri hakkında sözleşmede ayrı muafiyet kararlaştırıldığını göstermez.
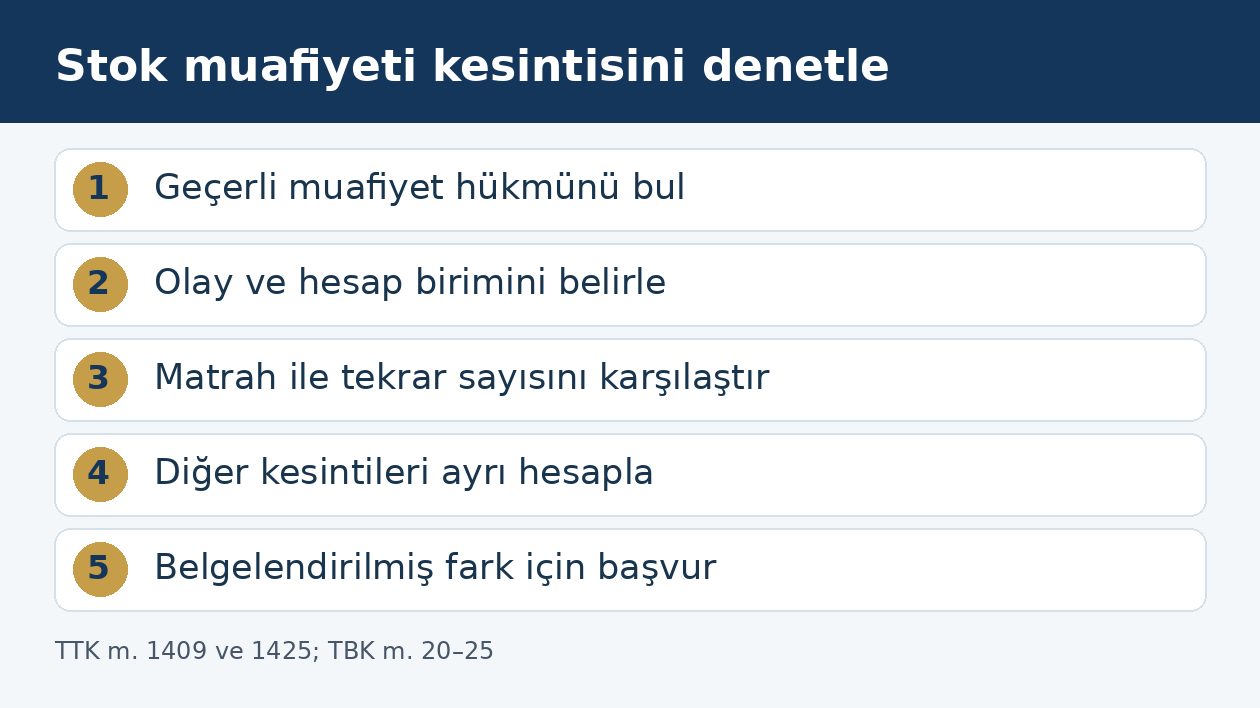
Dosyada önce muafiyet hükmünün tam cümlesi belirlenir. Sonra sigortacının her ayrı kesinti için hangi malı veya olayı esas aldığı yazılır. Bu iki kayıt aynı ölçüte dayanmıyorsa itiraz, yalnız toplam tutarın yüksekliğine değil sözleşmedeki birim ile hesapta kullanılan birim arasındaki farka yöneltilir.
Stok zararının tek olaydan kaynaklandığı nasıl gösterilir?
Olay nedeni, başlangıç ve bitiş zamanı, zararın farklı alanlara yayılma biçimi ve alınan önlemler teknik kayıtlarla ortaya konulur. İtfaiye veya işletme olay raporu, bakım kaydı, kamera görüntüsü, alarm kayıtları ve ürünlerin bulunduğu yerler bu incelemeyi destekler. Belgeler tek bir olayın etkilediği malları belirlemek için kullanılır; yalnız depoda birlikte bulunmak yeterli açıklama değildir.
Hasarın farklı günlerde fark edilmesi, zarar doğuran olayın mutlaka farklı olduğu anlamına gelmez. Bunun karşısında aynı tür arızanın tekrarlaması da bütün zararların tek olay sayılmasını zorunlu kılmaz. Teknik nedensellik, zaman aralıkları ve poliçenin olay birleştirme koşulları birlikte incelenir.
Poliçede belirli süre içinde gerçekleşen zararların birleştirilmesine ilişkin hüküm varsa süresi ve kapsadığı rizikolar aynen esas alınır. Kanunda bütün ticari stok zararlarına uygulanacak tek bir saat aralığı bulunmadığı için sözleşmede yazmayan bir süre üretilmez. Ara verilen, giderilen veya tekrar başlayan teknik olayların kayıtları bu ayrımda önemlidir.
Sigortacının ayrı dosya açması ayrı muafiyet doğurur mu?
Hasar dosyasının açılması sigortacının inceleme ve ödeme organizasyonuna ait bir işlemdir. Aynı olay için farklı emtia grupları, faturalar veya depo bölümleri nedeniyle ayrı dosyalar açılması, kendi başına sözleşmedeki olay başına muafiyeti çoğaltmaz. Ayrı muafiyetin dayanağı yine kabul edilen sözleşme ve somut olay olmalıdır.
Farklı dosya numaraları arasında tarih, olay referansı, eksper raporu ve zarar listesi karşılaştırılır. Aynı hasarlı parti bir dosyada ürün koduyla, başka dosyada müşteri siparişiyle görünüyorsa mükerrer zarar kadar mükerrer kesinti ihtimali de denetlenir. Her kaydın gerçek mal miktarıyla eşleştirilmesi gerekir.
Sigortacı birbirinden bağımsız olaylara dayandığını ileri sürüyorsa her olayın ayrımını ve hangi hükümle ayrı muafiyet uyguladığını açıklamalıdır. Sigortalı da yalnız “tek depo” gerekçesiyle tüm dosyaları birleştirme sonucu istememelidir. Talep, olay ve sözleşme birimini birbirine bağlayan somut delille hazırlanır.
Muafiyet hükmü belirsizse hangi kanun uygulanır?
TBK m. 20 kapsamındaki genel işlem koşulunda açık ve anlaşılır olmayan veya birden çok anlama gelen hüküm, m. 23 gereğince düzenleyenin aleyhine ve karşı tarafın lehine yorumlanır. Bu kural, her sigorta uyuşmazlığında bütün belirsizliğin otomatik tazminatın tamamına dönüştüğü anlamına gelmez; önce hükmün gerçekten bu nitelikte olduğu belirlenir.
Tek tek görüşülerek kararlaştırılmış özel şart ile önceden hazırlanmış standart kayıt ayrılır. Sözleşmede bütün hükümlerin müzakere edildiğini söyleyen genel bir cümle, TBK m. 20 uyarınca tek başına bunları genel işlem koşulu olmaktan çıkarmaz. Hangi teklifin kim tarafından değiştirildiği ve hangi şartın ayrıca kabul edildiği gösterilmelidir.
TBK m. 21–25, koşulun sözleşmeye dahil edilmesi, yorum, tek taraflı değiştirme ve içerik denetimi bakımından ayrı kurallar içerir. Sigorta hukukunun TTK m. 1423–1425 ve 1452’deki özel düzenlemeleri de birlikte gözetilir. Açık, geçerli ve uygulanabilir bir muafiyet yalnız ekonomik olarak ağır bulunduğu için metinden silinmez.
Teklifte tek muafiyet, poliçe ekinde farklı birim varsa
TTK m. 1425/2 uyarınca poliçe ve zeyilname eklerinde teklifnameden veya kararlaştırılan hükümlerden farklı olup sigorta ettiren, sigortalı ya da lehtar aleyhine öngörülen hükümler geçersizdir. Bu nedenle teklifin tam nüshası, kabul tarihi ve sonradan düzenlenen ekler karşılaştırılmalıdır. Ön görüşmedeki bağlayıcı olmayan fiyat bilgisi ile kabul edilmiş teklif aynı belge değildir.
Poliçenin teklifnameden farklı olması incelemesinde önemli olan, farkın sigortalı aleyhine olup olmadığı ve gerçekte hangi kapsamda anlaşma yapıldığıdır. Hasardan sonra gönderilen yeni bir metnin daha önce kabul edilen şart gibi sunulması, tarih ve gönderim kayıtlarıyla denetlenir.
TTK m. 1423’teki aydınlatma borcu ayrıca kontrol edilir. Önceden gerekli inceleme süresi tanınarak bilgilendirme yapılması ve bunun ispatı düzenlenmiştir. M. 1423/2 uyarınca aydınlatma açıklaması verilmemiş ve sigorta ettiren sözleşmenin yapılmasına on dört gün içinde itiraz etmemişse sözleşme poliçedeki şartlarla yapılmış olur. Açıklamanın verildiğini sigortacı ispatlar. Bu bilgilendirme düzeni, m. 1425/2’deki kabul edilmiş teklife aykırı aleyhe hükümler denetiminden ayrıdır; yalnız “okumadım” açıklaması bütün muafiyetleri kaldırmaz.
Muafiyet oranı hangi tutardan hesaplanır?
Kesinti oranının zarar tutarına mı, belirli sigorta bedeline mi, etkilenen mal grubuna mı bağlandığı poliçeden okunur. Hesap tabanı değiştiğinde oran aynı kalsa da ekonomik sonuç değişir. Bu nedenle yalnız yüzdeye itiraz etmek yerine kullanılan matrah ve bu matrahın dayandığı şart birlikte gösterilmelidir.
Asgari veya azami muafiyet kaydı varsa bunun hangi hesap birimine uygulandığı da belirlenir. Her palet için ayrı asgari kesinti yapılması, olay başına tanımlanmış asgari tutarı çoğaltan bir hesaba dönüşmemelidir. Buna karşılık poliçe geçerli biçimde farklı birimler için ayrı şart kurmuşsa bunların kapsamı incelenmeden hepsi tekleştirilmez.
Hasar listesindeki malların satış fiyatı, maliyeti ve sigortalanan değeri birbirinden ayrılır. TTK m. 1459 gerçek zararı, m. 1461 ise sigorta bedeli ve zarar ilişkisini düzenler. Muafiyet hesabı, önceki aşamada yanlış belirlenen zarar tutarını hukuka uygun hâle getirmez; değerleme ve kesinti ayrı denetlenir.
Eksik sigorta ve sovtaj muafiyetle aynı mı?
Eksik sigorta, TTK m. 1462 çerçevesinde sigorta bedelinin sigorta değerinden az olması ve kısmi zarar hesabıyla ilgilidir. Muafiyet ise sözleşmedeki katlanma düzenidir. Eksik sigorta oranlaması için gereken değer tespiti yapılmadan, sırf düşük ödeme çıktığı için her kesinti muafiyet diye adlandırılmaz.
Hasarlı malın ekonomik kalan değeri veya satışıyla elde edilen tutar da farklıdır. Aynı kalan değer önce zarar hesabında düşülüp sonra başka başlıkla tekrar kesilmemelidir. Bir hesapta muafiyet, eksik sigorta, teminat dışı kısım ve kalan mal değeri ayrı satırlarda gösterilmelidir.
Bu işlemlerin sırası için her poliçeye uygulanacak tek genel aritmetik kural üretilmez. Kanun, sigortanın türü ve geçerli sözleşme koşulları birlikte incelenir. Sigortacı hangi aşamada hangi tutarı esas aldığını açıkça gösterdiğinde, tartışma yalnız net ödeme rakamından çıkıp denetlenebilir bir hesaba dönüşür.
Teminat dışılık ile muafiyet itirazının ispatı
TTK m. 1409/2, sözleşmede öngörülen rizikolardan birinin veya bazılarının teminat dışında kaldığını ispat yükünü sigortacıya verir. Teminat dışı rizikonun ispatı, sigortalının hasarın gerçekleşmesi ve miktarına ilişkin bütün ispat yükünü ortadan kaldıran bir düzenleme değildir.
Muafiyet uyuşmazlığında geçerli koşul, hesap birimi, olay sayısı ve zarar miktarı ayrı vakıalardır. HMK m. 190 ve 194 uyarınca hangi iddianın hangi delille ileri sürüldüğü açıklanır. Sigortacının dayandığı muafiyet satırının bulunması ile hesabın o satıra uygunluğu aynı ispat aşaması değildir.
Teknik bilirkişiden olayların neden ve zaman bakımından bağlantısının incelenmesi istenir. Poliçe hükmünün hukuki yorumunu bilirkişiye bırakmak doğru değildir; HMK m. 266 çerçevesinde teknik uzmanlık ile hukuki değerlendirme ayrılır. Stok değerlemesi ve olay birliği sorularının ayrı hazırlanması raporun denetlenmesini kolaylaştırır.
Kesintiye itiraz dosyası nasıl hazırlanır?
İtirazın ilk bölümünde poliçe ve kabul edilmiş teklif, ikinci bölümünde olay kronolojisi, üçüncü bölümünde zarar listesi bulunmalıdır. Son bölümde sigortacının her kesintisi, dayandığı hüküm ve itiraz nedeni ayrı yazılır. Hatalı bulunan hesapla talep edilen hesabın aynı veri setine dayanması gerekir.
Stok listesinde ürün kimliği, miktar, bulunduğu alan, hasar sebebi ve değer belgesi eşleştirilir. Aynı malın farklı müşteri faturaları nedeniyle birden çok kez listelenmesi hem zarar hem muafiyet hesabını bozar. Kayıtların toplamı depo fiziksel tespiti ve muhasebe belgeleriyle kontrol edilir.
Elektronik kayıtların aslı, gönderim ve değişiklik geçmişiyle saklanır; HMK m. 199 bunların belge niteliğini düzenler. Sigortacıdan yalnız net ödeme değil, ayrıntılı hesap dökümü ve uygulanmış koşulun tam metni istenir. Bu talep, belgesiz biçimde bütün muafiyetin kaldırılması iddiasından farklı ve somuttur.
Kısmi ödeme kabul edilirse kalan kesinti tartışması biter mi?
Ödenen tutar ile ödeme karşılığında imzalanan belgenin kapsamı ayrı incelenir. Bankaya para yatması, tarafların bütün çekişmeli hesap üzerinde anlaşmasıyla aynı işlem değildir. Ancak sulh veya ibra içeren bir metin imzalanmışsa bunun gerçek içeriği ve geçerliliği değerlendirilmeden kalan talebin aynen sürdüğü varsayılmaz.
İtiraz edilen kesintiler ödeme aşamasında açıkça belirtilmeli, kabul edilen ve tartışmalı tutarlar ayrılmalıdır. TTK m. 1427’nin muacceliyet ve temerrüt düzenlemesi de uygulanır. Sigorta tazminatının muacceliyeti, kesinti tartışması nedeniyle bütün zaman hesabının belirsiz bırakılmasını önler.
Başvuru yazısında sigortacının kaç olay kabul ettiği, muafiyeti hangi matraha kaç kez uyguladığı ve hangi somut nedenle buna itiraz edildiği gösterilir. Düzeltme talebinin kapsamı netleştirildiğinde kabul edilen zarar kalemleriyle hukuki yorum uyuşmazlığı birbirinden ayrılır.
Zamanaşımı ve ticari dava
TTK m. 1420, sigorta sözleşmesinden doğan istemler için muacceliyetten başlayan iki yıllık süreyi; tazminat ve bedel istemleri için rizikonun gerçekleşmesinden itibaren altı yıllık üst süreyi, m. 1482 ve diğer kanun hükümleri saklı olarak düzenler. Bu yazı ticari mal sigortasını ele alır; bütün sorumluluk sigortalarına aynı üst süre uygulanmaz.
Kesinti için yapılan yazışmaların sürmesi, zamanaşımının her durumda durduğu veya kesildiği anlamına gelmez. TBK m. 154 kapsamındaki kesilme sebepleri ve ilgili başvuru düzenlemeleri ayrıca izlenir. Dosya numarasının açık kalması, tek başına süre güvenliği sağlamaz.
Ticari sigorta uyuşmazlığında para alacağı veya tazminat davası açılacaksa TTK m. 5/A kapsamındaki arabuluculuk şartı gözetilir. Dosyanın amacı, geçerli sözleşmenin uyguladığı gerçek muafiyeti bulmak ve dayanağı olmayan çoğaltmayı düzeltmektir. Bunun için poliçe hükmü, olay sayısı ve hesap tabanı aynı incelemede birleştirilmelidir.
Sık sorulan sorular
Tek yangında zarar gören her palet için ayrı muafiyet kesilir mi?
Genel bir kanun kuralı bunu zorunlu kılmaz. Geçerli poliçenin olay, mal veya başka hesap birimine ilişkin şartı uygulanır. Olay başına tanımlanan muafiyet sırf palet sayısı kadar çoğaltılamaz; olayın niteliği ve farklı teminat bölümleri ayrıca incelenir. TTK m. 1409 ve 1425 esas alınır.
Sigortacı üç hasar dosyası açtıysa üç ayrı kesinti haklı mıdır?
Dosya sayısı tek başına muafiyet birimi değildir. Operasyon amacıyla açılan kayıtlar sözleşmeyi değiştirmez. Ayrı kesintinin dayandığı poliçe hükmü ve farklı olay iddiası gösterilmelidir. Aynı zarar listesi farklı dosyalarda kullanılmışsa mükerrer kesinti ve mükerrer zarar hesabı birlikte denetlenir.
Aynı depodaki bütün zararlar mutlaka tek olay mı sayılır?
Hayır. Teknik neden, zaman, tekrar eden arızalar ve poliçedeki birleştirme koşulları incelenir. Aynı yerde bulunmak bütün zararları tekleştirmediği gibi farklı günlerde fark edilmek de otomatik ayrı olay oluşturmaz. Sözleşmede olmayan genel bir saat aralığı varsayılmadan gerçek kayıtlar değerlendirilir.
Standart muafiyet cümlesi iki anlama geliyorsa ne yapılır?
TBK m. 23, açık ve anlaşılır olmayan veya birden çok anlama gelen genel işlem koşulunu düzenleyenin aleyhine ve karşı tarafın lehine yorumlar. Önce koşulun bu nitelikte olduğu belirlenir. Bu kural, her açık ve geçerli muafiyetin yalnız yüksek olduğu için kaldırılması anlamına gelmez.
Teklifteki muafiyet poliçe ekinde ağırlaştırılmışsa hangi hüküm önemlidir?
TTK m. 1425/2 uyarınca poliçe ve zeyilname eklerindeki teklifnameden veya kararlaştırılan hükümlerden farklı aleyhe hükümler geçersizdir. Kabul edilmiş teklif ve eklerin tarihli nüshaları karşılaştırılır. Bağlayıcı olmayan ilk fiyat görüşmesi ile kabul edilmiş kapsam ayrılmalıdır; geçersizlik iddiasında gerçek fark ve aleyhe sonuç gösterilir.
Muafiyetin yüzdesi doğruysa hesap da doğru mudur?
Hayır. Oran kadar hesap tabanı, uygulama birimi, tekrar sayısı ve asgari veya azami kayıtlar önemlidir. Zarar tutarı yerine farklı bedel kullanılması sonucu değiştirir. Sigortacı hesabı her aşamasıyla göstermelidir; oran tek başına sözleşmeye uygunluğu ispatlamaz.
Eksik sigorta kesintisiyle muafiyet aynı mı?
Hayır. TTK m. 1462 eksik sigortada sigorta bedeli ile sigorta değeri ve kısmi zarar ilişkisini düzenler. Muafiyet sözleşmedeki sigortalının katlandığı kısımdır. Kalan mal değeri ve teminat dışı zarar da ayrıca ayrılır. Aynı tutar farklı başlıklarla iki kez düşülmemelidir.
Teminat dışılığı sigortacının ispatlaması bütün hasarı ispat yükünü kaldırır mı?
TTK m. 1409/2 teminat dışılık iddiasına özel ispat yükü getirir. Sigortalının rizikonun gerçekleşmesi, zarar miktarı ve diğer ilgili vakıalara ilişkin ispatı ayrı değerlendirilir. Muafiyet şartının varlığı, olay sayısı ve hesabın doğruluğu da kendi delilleriyle somutlaştırılır.
Kısmi sigorta ödemesini almak itirazdan vazgeçmek midir?
Ödeme ile imzalanan belgenin kapsamı ayrı okunur. Salt banka ödemesi her durumda bütün çekişmeli kalemlerde anlaşma anlamına gelmez. Sulh veya ibra içeren metin varsa gerçek içeriği ve geçerliliği değerlendirilir. Kabul edilen ve itiraz edilen hesap kalemlerinin açık ayrılması önemlidir.
Kesinti yazışmaları sürerken dava süresi bekler mi?
Yazışmaların devamı süreyi kendiliğinden durdurmaz. TTK m. 1420’nin iki yıllık muacceliyet süresi ve mal sigortası bakımından ilgili altı yıllık üst süre, özel hükümler saklı olarak izlenir. TBK m. 154 kapsamındaki kesilme sebepleri ve ticari davadaki arabuluculuk düzeni ayrıca değerlendirilir.
İstanbul ve Mersin bağlantılı ticari stok sigortası dosyalarında poliçe ekleri, depo stok dökümü, olay raporu ve sigortacının hesap cetveli birlikte incelenir. Birden fazla depo, palet veya ürün grubunun bulunması tek başına ayrı muafiyet sonucu doğurmaz. Yerel operasyon kayıtları ulusal sigorta hükümleriyle eşleştirilerek gerçek olay sayısı ve sözleşmedeki hesap birimi belirlenir.
Kanun maddeleri ve resmî kaynaklar
- 6102 sayılı Türk Ticaret Kanunu: 5/A, 1409, 1420, 1423–1425, 1427, 1452, 1459, 1461–1462
- 6098 sayılı Türk Borçlar Kanunu: 20–25, 154
- 6100 sayılı Hukuk Muhakemeleri Kanunu: 190, 194, 199, 266
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
