Taksitle Alınan Ticari Mal İade Edilince Kullanım Bedeli Nasıl Hesaplanır?
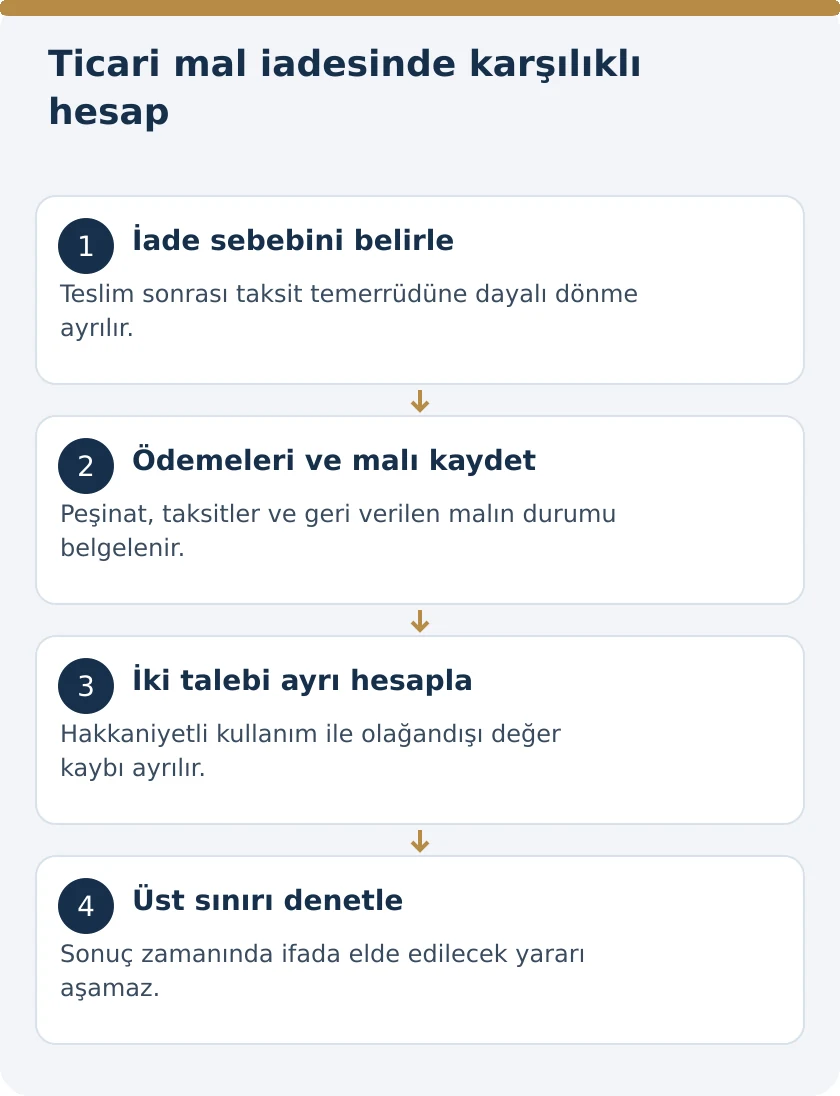
Ticari amaçla taksitle satın alınan mal, alıcının taksitleri ödemede temerrüdü nedeniyle sözleşmeden dönülerek geri alındığında, satıcı ödenmiş bütün taksitleri kendiliğinden gelir olarak tutamaz. Türk Borçlar Kanunu’nun 260. maddesinin birinci fıkrası, tarafların aldıklarını karşılıklı olarak geri vermesini düzenler. Satıcının ayrıca isteyebileceği kalemler hakkaniyete uygun kullanım bedeli ve olağandışı kullanımın neden olduğu değer azalmasına ilişkin tazminattır. Satıcı, sözleşme zamanında yerine getirilseydi elde edeceğinden fazlasını isteyemez.
TBK 263/4, bu tasfiye düzenini ticari işletme ihtiyacı ve mesleki amaçla yapılan alımlarda da korur. Hesap; ödenen satış bedelinin iadesi, malın geri verilmesi, kullanım karşılığı ve olağandışı değer kaybı ayrılarak yapılır. Bu yazı ayıplı mal nedeniyle seçimlik hakları veya tüketicinin caymasını değil, teslim edilmiş ticari malın taksit temerrüdü üzerine geri verilmesinden sonraki karşılıklı hesabı inceler.
TBK 260/1 hangi iade hesabında uygulanır?
Maddenin ilk fıkrası, satılanın alıcıya devrinden sonra taksitlerin ödenmemesi nedeniyle satıcının sözleşmeden dönmesini konu alır. Bu nedenle yalnız malın satıcıya taşınmış olması yeterli hukuki açıklama değildir. Geri vermenin hangi sebeple gerçekleştiği belirlenir: temerrüde dayalı dönme, ayıp nedeniyle iade, tarafların yeni anlaşması veya başka bir hukuki ilişki farklı düzenlere dayanır.
Hesabın başlangıcında satış sözleşmesi, teslim tarihi, taksit çizelgesi, ödeme kayıtları ve dönme açıklaması birlikte bulunmalıdır. Satıcı dönme hakkını TBK 259/2’ye dayandırıyorsa hakkın açıkça saklı tutulması ve kanuni temerrüt eşikleri ayrıca kontrol edilir. Geçerli dönme bulunup bulunmadığı çözülmeden, sırf mal depoya girdi diye bütün ödemeleri kullanım bedeline çevirmek doğru değildir. Önce iadenin hukuki sebebi, sonra o sebebin parasal sonuçları belirlenir.
Ticari alıcı da ödediklerinin iadesini isteyebilir
TBK 263’ün dördüncü fıkrası, tacir sıfatıyla hareket eden veya ticari işletme ihtiyacı ya da mesleki amaçla satın alan kişi bakımından 260. maddenin ilk fıkrasını açıkça uygulanacak hükümler arasında sayar. Tüketici olmamak, bu karşılıklı geri verme düzeninin bütünüyle dışında kalmak anlamına gelmez. Ticari alıcının ödediği tutarlar da tasfiye hesabında ayrı alacak kalemidir.
Peşinat, ödenmiş taksitler ve satış bedeline mahsuben yapılan diğer ödemeler hangi borca ait oldukları belirlenerek listelenir. Aynı satıcıyla başka işlerden doğan hesap hareketleri bu satışa otomatik eklenmez. Ödemenin tarihi, açıklaması ve mahsup ilişkisi gösterilir. Satıcının muhasebesinde tek bakiye bulunması, alıcının yaptığı ödemeleri görünmez kılmaz. Geri verilecek bedel hesabı ile satıcının kullanım veya zarar iddiası ayrı kurulduktan sonra karşılaştırılır.
Malın geri verilmesi para iadesinin yerine geçmez
TBK 260/1 iki tarafın da aldığını geri vermesini öngörür. Alıcı satılanı geri verirken satıcının aldığı satış bedeli ödemeleri de iade hesabına girer. Bir tarafın edimi diğer tarafın bütün hesap yükümlülüklerini ortadan kaldırmaz. Malın fiilen teslim alındığını belgeleyen tutanak ile borç hesabını kapatan anlaşma farklı işlev taşır.
Teslim tesellüm tutanağının delil değeri kapsamında malın kimliği, miktarı, seri numarası, parçaları, teslim alan kişi ve tarih belirlenmelidir. Tutanağın yalnız fiziksel teslimi mi, yoksa parasal hesap üzerinde anlaşmayı da mı içerdiği açık okunur. Malın geri alındığına dair imza, metninde bulunmayan bir ibra veya bütün zarar kalemlerinin kabulü şeklinde genişletilmez. Bedel hesabı için ödeme kayıtları ayrıca korunur.
Kullanım bedeli için sabit bir kanuni oran yoktur
TBK 260, kullanım bedelinin hakkaniyete uygun olmasını arar; bütün taşınırlar için ortak bir aylık yüzde veya standart kira tutarı belirlemez. Bu nedenle satış bedeline rastgele oran uygulayarak kullanım karşılığı çıkarılmaz. Malın niteliği, alıcıda kaldığı süre, fiili kullanımı, kullanım kapasitesi ve ilgili ekonomik veriler incelenir. Hesabın hangi verilere dayandığı açık gösterilmelidir.
Piyasa kiralama fiyatı bir değerlendirme verisi olarak ileri sürülse bile doğrudan ve tartışmasız kanuni tarife değildir. Kiralama bedelinin içerdiği bakım, sigorta, servis ve başka hizmetler satış konusu kullanımın koşullarıyla aynı olmayabilir. Karşılaştırmada bu farklar açıklanır. Bir rakama “rayiç” denilmesi yeterli değildir; dayandığı dönem, malın özellikleri ve kapsam belirtilir. Kullanım bedeli, aynı süre ve aynı yararlanma için farklı adlarla birden çok kez yazılmamalıdır.
Kullanım süresi ile fiili çalışma bilgisi birlikte değerlendirilir
Teslim ve geri verme tarihleri, malın alıcıda kaldığı dönemi gösterir. Ancak teknik bir malın kullanımı yalnız takvim günlerinden ibaret olmayabilir. Çalışma saati, sayaç kaydı, bakım geçmişi ve kullanımın niteliği hesap için önem taşır. Bu veriler kendi belgeleriyle sunulmalıdır; satıcının tek taraflı tahmini veya alıcının belgesiz kullanım açıklaması yerine denetlenebilir kayıtlar aranır.
Malın çalışmadığı dönem ileri sürülüyorsa bunun nedeni ve süresi açıklanır. Malın elde tutulması ile ekonomik olarak kullanılması aynı veri değildir; hakkaniyete uygun karşılık belirlenirken ilgili olgular birlikte incelenir. Buna karşılık bu ayrım, her kullanılmayan günün kullanım hesabından otomatik çıkarılacağına ilişkin kanunda bulunmayan bir kural yaratmaz. Hangi süre ve hangi veri üzerinden sonuca gidildiği raporda ve talepte somutlaştırılmalıdır.
Olağan yıpranma ile olağandışı değer azalması ayrılır
TBK 260/1’de ayrıca tazminat konusu yapılan değer azalması, satılanın olağandışı kullanılmasına bağlıdır. Normal kullanımın getirdiği eskime ile malın amacı ve sınırları dışındaki kullanım nedeniyle oluşan zarar aynı kalem değildir. Satıcı her ikinci el değer düşüşünü olağandışı kullanım zararı olarak ileri süremez. Malın ilk teslim durumu ile geri verildiği durum arasındaki farkın sebebi belirlenmelidir.
Teknik inceleme, hangi hasarın hangi kullanımdan doğduğunu açıklamalıdır. Yaş, kullanım süresi, bakım ihtiyacı, piyasa fiyatı değişimi ve fiziksel hasar birbirinden ayrılır. Malın yeni olmaması tek başına olağandışı kullanım kanıtı değildir. Tazminat talebinde ileri sürülen kullanım davranışı, oluşan değer farkı ve aralarındaki nedensellik gösterilir. Böylece hakkaniyete uygun kullanım karşılığı ile zarar giderimi aynı değer kaybını iki kez karşılayan bir hesaba dönüşmez.
Onarım faturası tazminat tutarını tek başına belirler mi?
Bir onarım belgesi, yapılan işlemi ve talep edilen bedeli gösterir; bütün faturanın doğrudan alıcıya yüklenmesi sonucunu tek başına doğurmaz. Hangi onarımın olağandışı kullanım zararını giderdiği, hangisinin olağan bakım veya yenileme olduğu ayrılır. Geri verme sonrası satıcının tercih ettiği kapsamlı yenileme, kendiliğinden alıcının tazminat borcunun ölçüsü değildir.
Yeni parça takılmasıyla sağlanan iyileştirme, malın önceki durumu ve hasarın gerçek etkisi teknik incelemede açıklanmalıdır. Hem onarım gideri hem aynı hasar için tüm değer düşüşü ayrı ayrı talep ediliyorsa mükerrerlik denetlenir. Onarımın yapılmış olması delil değeri taşır; ancak kanunun olağandışı kullanım ve değer azalması koşullarının yerine geçmez. Önce sorumluluk konusu hasar tanımlanır, sonra bu hasarın ekonomik karşılığı belirlenir.
Satıcının talebi zamanında ifa sonucunu aşamaz
TBK 260/1, satıcının sözleşme zamanında ifa edilmiş olsaydı elde edeceğinden fazlasını isteyemeyeceğini açıkça düzenler. Bu üst sınır, kullanım ve zarar taleplerinin yalnız ayrı ayrı makul görünmesini yeterli saymaz; tasfiye sonucu bütün olarak incelenir. Satıcının aynı satıştan hem sözleşme tam olarak yerine getirilmiş gibi yararlanması hem de geri aldığı mal ve ek talepler üzerinden fazladan kazanım elde etmesi önlenir.
Bu karşılaştırma tek bir basit oranla çözülemez. Satıcının iade edeceği ödemeler, geri aldığı mal, kullanım karşılığı ve olağandışı değer azalması birlikte değerlendirilir. Kalan bütün satış taksitlerini aynen istemekle dönmeye dayalı geri verme hesabı birbirine karıştırılmamalıdır. Hangi hukuki sonuç seçildiyse hesap onun dayanaklarıyla kurulmalıdır. Üst sınırı açıklamayan, sadece talep kalemlerini alt alta toplayan rapor kanuni denetimin önemli bir bölümünü eksik bırakır.
Hesap tablosu hangi satırlardan oluşmalıdır?
İlk bölümde satıcının aldığı bedeller yer alır: peşinat, taksitler ve bu satışa ait diğer bedel ödemeleri. İkinci bölümde iade edilen malın kimliği, kapsamı ve geri verme tarihi belirtilir. Üçüncü bölüm satıcının kullanım bedeli ve olağandışı kullanım zararını ayrı ayrı gösterir. Son bölüm, karşılıklı taleplerin hangi hukuki işlemle mahsup veya takas edildiğini ve kalan tutarı açıklar.
| Kalem | Aranan kayıt | Hukuki denetim |
|---|---|---|
| Ödenmiş satış bedeli | Dekont, makbuz, hesap dökümü | Bu satışa ait ödeme ve karşılıklı iade |
| Malın geri verilmesi | Kimlik, parça listesi, tarih | İadenin kapsamı ve teslim durumu |
| Kullanım karşılığı | Süre, kullanım, karşılaştırma verisi | Hakkaniyet ve mükerrerlik |
| Olağandışı değer kaybı | Hasar ve teknik neden | Olağandışı kullanımla nedensellik |
| Son hesap | Karşılıklı taleplerin dökümü | Zamanında ifa sonucunu aşmama |
Takas kaydı ile tek taraflı kesinti arasındaki ayrım
Karşılıklı para alacakları için TBK 139 ve 143 çerçevesinde takas değerlendirilir. Takasın koşulları, karşılıklılık, edimlerin uygunluğu, muacceliyet ve takas iradesinin bildirilmesi üzerinden incelenir. Satıcının hesap dökümüne bir kesinti yazması, o kesintinin dayanağı ve tutarı hakkında uyuşmazlığı ortadan kaldırmaz. Çekişmeli alacak için takas ileri sürülebilmesi de alacağın varlığının ispatını gereksiz kılmaz.
Borç takasının koşulları ve hesaplanması ayrı mekanizmayı ayrıntılı açıklar. Burada önce satıcının kullanım ve tazminat alacaklarıyla alıcının bedel iadesi alacağı belirlenir. Ardından hangi tutarın hangi beyana dayanarak sona erdiği gösterilir. Malın aynen geri verilmesiyle para alacaklarının takası aynı satırda birbirine karıştırılmaz. Karşı tarafın kabul etmediği kesinti varsa uyuşmazlık, dayanağı olan belge ve hesap yöntemiyle açıkça ayrılır.
Mal yeniden satılmadan önce hangi deliller korunmalıdır?
Geri alınan mal onarılır, parçaları değiştirilir veya yeniden satılırsa teslim anındaki durumun sonradan incelenmesi güçleşir. Bu nedenle iade anındaki fotoğraf, video, teknik servis ve kullanım kayıtları malın kimliğiyle eşleştirilmelidir. Sadece ayrıntısız bir dış görünüş fotoğrafı, iç mekanik hasarın sebebini veya çalışma geçmişini tek başına açıklamaz. Kayıtların tarihi ve hangi parçayı gösterdiği belirli olmalıdır.
HMK 400 ve devamındaki koşullar varsa delil tespiti yoluyla ileride kaybolacak veya ileri sürülmesi önemli ölçüde zorlaşacak delilin korunması istenir. Bu işlem, bütün alacak kalemlerinin haklı olduğuna dair peşin bir karar değildir. Amaç uyuşmazlığın teknik verisini korumaktır. Tespit talebi, kullanım bedelinin dönemi, iddia edilen olağandışı hasar ve malın iade durumu bakımından incelenecek soruları açıkça göstermelidir.
Bilirkişi incelemesi hangi ayrımları cevaplamalıdır?
Teknik rapor yalnız malın ikinci el değerini bildirmekle yetinmemelidir. Malın başlangıç durumu, geri verildiği durum, olağan kullanım etkisi, olağandışı hasar ve bunların ekonomik karşılığı ayrı açıklanmalıdır. Kullanım karşılığı hesaplanıyorsa seçilen verinin bu mal ve dönemle neden karşılaştırılabilir olduğu gösterilir. Zararın hangi kısmının olağandışı kullanımdan doğduğu belirlenmeden toplam yenileme maliyeti tazminat yerine yazılmaz.
Hukuki nitelendirme ve kanuni üst sınırın uygulanması mahkemenin görevidir. Rapor, bu hukuki değerlendirmeyi mümkün kılan teknik hesabı sağlamalıdır. Kullanım bedeliyle değer kaybı aynı olguyu iki kez fiyatlandırıyorsa buna ilişkin itiraz somut yapılmalıdır. HMK 281 çerçevesindeki rapora karşı açıklama ve itirazlar, yalnız son toplamın yüksek olduğu ifadesine değil, kullanılan veri, süre, yöntem ve mükerrer kaleme dayanmalıdır.
Devreden önceki peşinat temerrüdüyle bu hesap karıştırılmaz
TBK 260’ın ikinci fıkrası, peşinatın ödenmemesi nedeniyle malın devrinden önce dönülmesini düzenler. Birinci fıkradaki teslim sonrası kullanım ve olağandışı değer kaybı hesabından farklıdır. Üstelik TBK 263/4 ticari ve mesleki alımda 260’ın yalnız ilk fıkrasını sayar. Bu nedenle ikinci fıkradaki ceza koşuluna ilişkin yüzde on sınırı, burada incelenen ticari teslim sonrası tasfiyeye kendiliğinden taşınmaz.
Sözleşmedeki ceza, faiz veya başka kesinti kaydının geçerliliği kendi hukuki dayanağıyla incelenir. Kanundaki bir oranı farklı işlem aşamasına uygulamak, hesap tablosuna kesinlik kazandırmaz; yanlış sonuç üretir. Ticari alımın niteliği, malın teslim edilmiş olması ve dönme sebebi baştan doğru belirlendiğinde hangi fıkranın uygulanacağı açıklaşır. Tasfiye belgesinde bu üç bilgiye yer verilmesi, hesabın dayanağını denetlenebilir kılar.
İade anlaşması borç kalemlerini nasıl kapatmalıdır?
Taraflar tasfiye üzerinde anlaşırsa malın hangi kapsamda geri verildiği, satıcının hangi tutarı iade edeceği ve kabul edilen kullanım veya zarar bedelleri açık yazılmalıdır. Kalan borç ve ödeme tarihi belirlenmeden yalnız “mal geri alınmıştır” cümlesiyle parasal uyuşmazlık kapatılmış sayılmaz. Ödenmiş tutarlar, devam eden takip ve teminatların durumu aynı anlaşmada ayrı hükümlerle açıklanmalıdır.
Anlaşmanın yetkili kişilerce imzalanması ve ek hesap dökümünün metne bağlanması önem taşır. Kesintilerin hangilerinin kabul edildiği, hangilerinin uyuşmazlık konusu bırakıldığı belirsiz olmamalıdır. Sonradan ileri sürülecek haklar hakkında kullanılan ifade de gerçek iradeyi yansıtmalıdır. TBK 260’ın karşılıklı iade ve üst sınır düzeni, hesap üzerinde anlaşma hazırlanırken göz ardı edilmez; tutanağın adı değil, içerdiği somut borç ve hak açıklamaları esas alınır.
Yeniden satış fiyatı neden tek başına zarar hesabı değildir?
Satıcının geri aldığı malı hangi bedelle yeniden sattığı önemli bir ekonomik veridir; fakat ilk satış fiyatıyla ikinci satış fiyatı arasındaki bütün fark doğrudan olağandışı kullanım zararı sayılamaz. İki satışın tarihleri, piyasa koşulları, malın o tarihteki teknik durumu ve ikinci satışın koşulları farklı olabilir. TBK 260/1 bakımından aranacak bağ, olağandışı kullanım ile değer azalması arasındadır.
İkinci satış belgesi sunulurken malın aynı mal olduğu ve arada hangi onarımların yapıldığı gösterilmelidir. Satıcının kendi ticari tercihiyle verdiği indirim, incelemesiz biçimde ilk alıcının zararı hanesine yazılmaz. Buna karşılık gerçek bir hasarın ikinci satış değerini etkilediği ileri sürülüyorsa teknik ve mali kayıtlar birlikte değerlendirilir. Bu ayrım, yeniden satış gelirini yok saymak için değil, doğru zarar sebebini bulmak için yapılır. Kullanım bedeli, onarım ve yeniden satış farkını aynı kaybı üç kez karşılayan toplama dönüştürmekten kaçınılır.
Sık sorulan sorular
Ticari mal geri alınınca ödenen taksitlerin tamamı yanar mı?
Hayır. TBK 260/1 ve 263/4 uyarınca tarafların aldıklarını geri vermesi esastır. Satıcı hakkaniyete uygun kullanım bedeli ve olağandışı kullanımın doğurduğu değer azalmasını ayrıca isteyebilir. Bu kalemler ayrı hesaplanır; bütün taksitlerin otomatik kaybı sonucu çıkarılmaz.
Kullanım bedeli için kanunda aylık sabit yüzde var mı?
TBK 260 genel bir aylık oran koymaz. Kullanım karşılığının hakkaniyete uygun olması gerekir. Malın niteliği, kullanım süresi ve biçimi ile ilgili ekonomik veriler açıklanır; piyasa kiralama fiyatı da kapsamı incelenmeden otomatik tarife sayılmaz.
Her ikinci el değer düşüşü alıcıdan alınır mı?
Hayır. Ayrıca tazminat istenebilmesi için kanun olağandışı kullanım nedeniyle değer azalmasını düzenler. Normal eskime, piyasa fiyatındaki değişim ve olağandışı hasar ayrılır. Talep edilen değer farkının hangi kullanım davranışından kaynaklandığı gösterilmelidir.
Satıcı hem kullanım bedeli hem tazminat isteyebilir mi?
Kanun iki kalemi ayrı düzenler. Bununla birlikte aynı yıpranma veya zarar iki kez hesaplanamaz. Kullanım karşılığı ile olağandışı kullanım tazminatının dayandığı olgular ayrılmalı ve satıcının zamanında ifa hâlinde elde edeceğinden fazlasını istememe sınırı korunmalıdır.
Onarım faturası tüm tutarın alıcıya yüklenmesi için yeterli mi?
Tek başına yeterli değildir. Onarımın hangi hasarı giderdiği, hasarın olağandışı kullanımla ilişkisi ve ekonomik etkisi incelenir. Olağan bakım, yenileme ve sorumluluk konusu zarar ayrılır; aynı hasar hem onarım hem değer kaybıyla iki kez karşılanmaz.
İade tutanağı imzalamak bütün borç hesabını kabul etmek midir?
Tutanağın içeriği belirleyicidir. Yalnız fiziksel teslimi belgeleyen kayıt, metninde bulunmayan genel ibra veya zarar kabulü şeklinde genişletilmez. Malın iadesi, ödemelerin iadesi ve kabul edilen kesintiler ayrı açıklanmalıdır.
Satıcı ödenen bedelden istediği kesintiyi yapabilir mi?
Kesintinin hukuki dayanağı ve tutarı bulunmalıdır. Karşılıklı para alacakları için takas ileri sürülüyorsa TBK 139 ve 143’teki koşullar ve bildirim incelenir. Muhasebe kaydı tek başına çekişmeli kullanım veya zarar alacağının doğruluğunu kanıtlamaz.
Mal onarılmadan veya yeniden satılmadan delil tespiti istenir mi?
HMK 400 ve devamındaki hukuki yarar ve diğer şartlar varsa istenir. Amaç iade anındaki durum, kullanım ve hasar verilerini korumaktır. Delil tespiti, satıcının bütün alacaklarını peşinen haklı bulan bir karar yerine geçmez.
Kanun dayanakları ve resmî kaynaklar
- 6098 sayılı Türk Borçlar Kanunu: m. 139, 143, 259/2, 260/1, 263/4.
- 6100 sayılı Hukuk Muhakemeleri Kanunu: m. 190, 194, 266, 281, 400–406.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
