Ödenmeyen Akdî Faize Ne Zamandan İtibaren Temerrüt Faizi İşler?
Ödenmeyen faiz borcuna hangi tarihten itibaren temerrüt faizi yürütüleceği, sıradan para borcunun faiz başlangıcıyla aynı değildir. Türk Borçlar Kanunu’nun 121. maddesi, faiz veya irat borcunu ya da bağışlanan bir miktar parayı ödemekte temerrüde düşen borçlunun, icra takibine girişildiği veya dava açıldığı günden itibaren temerrüt faizi ödeyeceğini düzenler. Bu özel başlangıç kuralında yalnız ihtar göndermek, takip veya dava tarihinin yerine geçmez.
Aynı madde, temerrüt faizine ayrıca temerrüt faizi yürütülmesini yasaklar. Bu nedenle hesapta akdî faiz borcu, temerrüt faizi borcu ve asıl para ayrı tutulmalıdır. Birikmiş faiz tutarının muhasebede anapara başlığına alınması, bu hukuki ayrımı kendiliğinden değiştirmez. Bu yazının konusu güncel oranları listelemek değil; ödenmeyen faiz, irat ve bağışlama parasında başlangıç tarihini ve faiz yürütülecek doğru tutarı TBK 121’e göre belirlemektir.
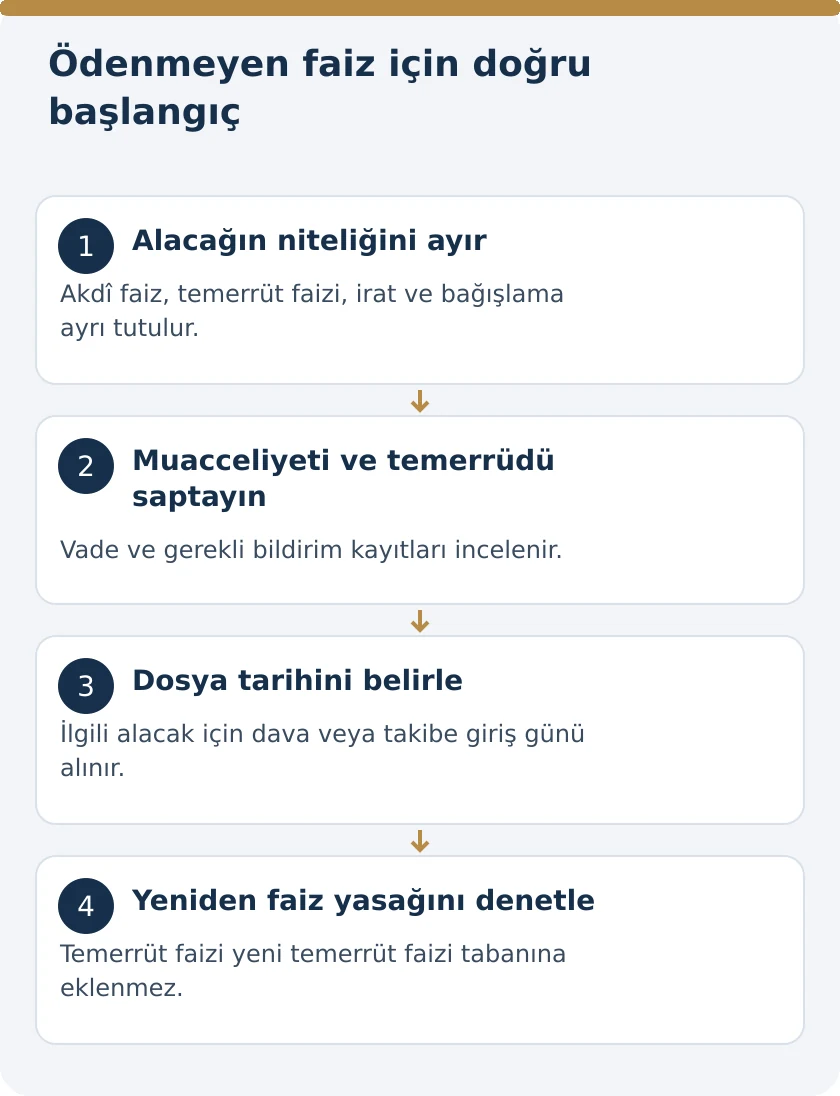
Akdî faiz ile temerrüt faizi aynı alacak değildir
Akdî faiz, sözleşmeyle üstlenilen para kullanım karşılığıdır. Temerrüt faizi ise para borcunun süresinde ödenmemesinin hukuki sonucudur. Hesapta her ikisinin adının faiz olması, aynı kurala tabi oldukları anlamına gelmez. TBK 121’in ilk fıkrasındaki faiz borcu ile son fıkrasındaki temerrüt faizine yeniden temerrüt faizi yasağı birlikte okunmalıdır.
Bir alacağın niteliği yalnız hesap dökümünde verilen başlıkla belirlenmez. Hangi sözleşme hükmünden doğduğu, hangi dönem için hesaplandığı ve hangi borcun gecikmesine bağlandığı açıklanır. Temerrüt nedeniyle doğmuş tutarı “işlemiş faiz” başlığı altında akdî faiz gibi göstermek yasağı ortadan kaldırmaz. Doğru başlangıç tarihini bulabilmek için önce faiz kaleminin hukuki niteliği belirlenmelidir. Bu ayrım yapılmadan tek toplam üzerinden yeni faiz hesaplanması hem matrahı hem sonucu hatalı hâle getirir.
TBK 121 için borçlunun temerrüdü de bulunmalıdır
Madde, faiz veya irat borcunu ya da bağışladığı parayı ödemekte temerrüde düşen borçluyu konu alır. Önce alacağın doğumu ve muacceliyeti belirlenir. TBK 117’ye göre muaccel borçta ihtar temel kuraldır; birlikte belirlenen ödeme gününün geçmesi gibi kanuni durumlarda ayrıca ihtar aranmaz. Özel başlangıç düzeni, henüz istenebilir olmayan her gelecekteki ödeme için faiz hakkı yaratmaz.
Borcun vadesi, ihtar gerekip gerekmediği ve dava veya takip tarihi ayrı kaydedilir. Dava tarihinde muaccel olmayan dönemsel alacakları, daha önce açılmış dava var diye geriye dönük olarak aynı başlangıca bağlamak doğru değildir. Her talebin kendi dönemi ve muacceliyeti incelenir. Borcun varlığı veya geçerliliği tartışmalıysa faiz hesabı bu asıl sorunu çözmüş sayılmaz; faiz, hukuken doğmuş ve koşulları gerçekleşmiş alacağa bağlı olarak değerlendirilir.
İhtar tarihi neden özel başlangıcın yerine geçmez?
TBK 117 borçlunun temerrüde düşürülmesiyle, TBK 121 ise belirli borçlarda temerrüt faizinin özel başlangıcıyla ilgilidir. İhtar, borçlunun temerrüdünü sağlamış olsa da 121. madde kapsamındaki borç için temerrüt faizini kural olarak ihtar gününden başlatmaz. Kanun başlangıcı icra takibine girişilmesine veya dava açılmasına bağlamıştır. Bu iki soru birbirinden ayrılmalıdır.
Alacaklı, ihtarnameye yüksek bir toplam veya erken bir faiz başlangıcı yazmakla bu kanuni düzeni değiştirmez. Dosyada ihtarın gönderilme ve ulaşma kayıtları yine önemlidir; fakat bunlar takip talebi veya dava açılış kaydıyla aynı belge değildir. Hesap raporunda yalnız “temerrüt tarihi” isimli tek sütun kullanılması bu ayrımı gizler. Borcun temerrüdü için esas alınan olay ile özel hükme göre faizin başladığı olay ayrı sütunlarda gösterilmelidir.
Takip ve dava tarihi resmî dosya kaydıyla belirlenir
İcra takibine girişildiği tarih, ilgili takip talebi ve dosya kayıtları üzerinden; dava açıldığı tarih ise yargılama dosyasının açılış kayıtları üzerinden belirlenir. Karşı tarafa ödeme çağrısı göndermek veya bir dava dilekçesi taslağı hazırlamak, dava açılması değildir. Ödeme emrinin tebliği ile takibe girişilmesi de kanunun kullandığı farklı olaylardır.
İlgili alacağın hangi takip veya davada istendiği açık gösterilmelidir. Aynı taraflar arasında daha önce başka bir borç için dosya açılmış olması, bütün yeni faiz veya irat alacaklarının başlangıcını o eski dosyaya taşımaz. Dilekçedeki alacak kalemleri ve dönemler karşılaştırılır. Sonradan ileri sürülen ayrı bir kalem için eski açılış tarihinin etkisi, talebin kapsamı incelenmeden varsayılmaz. Hesabın doğruluğu dosya numarası kadar talep edilen borcun kimliğine de bağlıdır.
Temerrüt faizine yeniden temerrüt faizi yürütülemez
TBK 121’in son fıkrası, temerrüt faizine ayrıca temerrüt faizi yürütülmesini yasaklar. Bu nedenle asıl borcun gecikmesi nedeniyle birikmiş temerrüt faizi, yeni hesabın faiz işleyen tabanına sırf toplam bakiye içinde bulunduğu için eklenmez. Hesapta anapara ve birikmiş temerrüt faizi ayrı gösterilmeye devam eder.
Birikmiş temerrüt faizinin dava veya takip konusu yapılması, bu son fıkrayı işlevsiz kılmaz. İlk fıkrayı bütün faiz türleri için sınırsız bir ikinci faiz izni gibi okumak, maddenin açık son cümlesiyle çelişir. Alacaklı hangi faiz tutarına yeniden faiz istediğini açıklamalıdır. Borçlu yönünden de itirazın yalnız “faiz fazla” biçiminde yapılması yerine, yeniden faiz yürütülen temerrüt faizi kalemi, dönemi ve hesap etkisi somut gösterilmelidir.
Akdî faiz borcu için özel kural nasıl uygulanır?
Muaccel olmuş akdî faiz ödenmemiş ve borçlu temerrüde düşmüşse, bu faiz alacağına ilişkin temerrüt faizi başlangıcı TBK 121’in ilk fıkrasına göre dava veya takip günüdür. Akdî faizin hesaplandığı önceki dönemin başlangıcı, bu ikinci aşamadaki temerrüt faizinin başlangıcı değildir. İki hesap birbirini izleyen farklı hukuki sebeplere dayanır.
Önce akdî faiz borcunun geçerli sözleşmeye göre tutarı bulunur. Daha sonra bu tutarın hangi kısmının ödendiği, hangi bölümünün talep edildiği ve özel başlangıç tarihi belirlenir. Temerrüt faizine yeniden temerrüt faizi yasağı ayrıca korunur; akdî faizden doğan temerrüt faizi de sonraki dönemde kendiliğinden yeni tabana eklenmez. Böylece kanunun izin verdiği başlangıç kuralı, sürekli ve sınırsız faiz biriktirme yöntemine dönüştürülmez.
Ticari işlerde bileşik faiz istisnası sınırsız değildir
Türk Ticaret Kanunu’nun 8. maddesi özel bir düzen içerir. Üç aydan aşağı olmamak üzere faizin anaparaya eklenip birlikte yeniden faiz yürütülmesi şartı, yalnız cari hesaplarla her iki taraf için ticari iş niteliğindeki ödünç sözleşmelerinde geçerlidir. Aynı fıkra, sözleşenleri tacir olmayanlara uygulanmaz. Her ticari faturanın veya her vadeli satışın bu istisnaya girdiği söylenemez.
TTK 8 tüketiciyi koruyan hükümleri saklı tutar ve ilgili sınırlara aykırı işletilen faizi yok hükmünde sayar. Bu nedenle “iş ticari, bileşik faiz serbest” cümlesi yeterli hukuki inceleme değildir. Sözleşmenin türü, iki tarafın sıfatı, işin niteliği, anlaşma ve dönem koşulları tek tek kontrol edilir. TBK 121’deki kural tartışılırken özel ticari düzen uygulanacaksa bunun koşulları açıkça gösterilmeli, yalnız muhasebe yöntemi veya tarafların alışkanlığına dayanılmamalıdır.
İrat borcunda hangi dönem ve hangi alacak esas alınır?
TBK 121 irat borcunu da özel başlangıç kapsamına alır. Dönemsel gelir hakkından doğan ödeme yükümlülüğünde, ödenmeyen dönemler ve her birinin muacceliyeti belirlenir. TBK 607 ve devamındaki ömür boyu gelir sözleşmesi bu alandaki açık kanuni düzenlerden biridir. Gelir hakkının bütünü ile o haktan doğan belirli dönem alacağı ayrı tutulur.
Ömür boyu gelir sözleşmesinin koşulları sözleşmenin kurulması ve dönemsel ödeme yapısını açıklar. Buradaki faiz incelemesi, gerçekten muaccel olmuş ve temerrüde düşülmüş dönem alacağına yönelir. Gelecekteki bütün gelir ödemelerini mevcut takip tarihinden itibaren faizlendirmek, dönem ayrımını ortadan kaldırır. Ayrıca her periyodik para ödemesi yalnız tekrarlandığı için otomatik olarak 121. maddedeki irat sayılmaz; borcun hukuki kaynağı belirlenmelidir.
Bağışlama parasında önce geçerli ödeme borcu aranır
TBK 121, bağışlanan bir miktar paranın ödenmesinde temerrüdü de düzenler. Bunun için öncelikle bağışlama borcunun geçerli olarak doğması gerekir. TBK 288 uyarınca bağışlama sözü vermenin geçerliliği yazılı şekle bağlıdır. Sırf karşılıksız para verilmesinin konuşulmuş olması, her durumda dava edilebilir bir ödeme borcu bulunduğunu göstermez.
Geçerli bağışlama sözü, tutar, ödeme zamanı ve varsa koşullar üzerinden incelenir. Borç muaccel olmuş ve temerrüt gerçekleşmişse özel faiz başlangıcı dava veya takip günüdür. Bağışlama borcunun sona ermesi veya geri alma yönünde kanunda düzenlenmiş bir sebep ileri sürülüyorsa bu da asıl alacağın varlığı bakımından değerlendirilir. Faiz istemi, bağışlama sözünün geçerlilik veya ifa şartlarındaki eksikliği kendiliğinden tamamlamaz. Asıl borç incelemesiyle faiz başlangıcı incelemesi sırayla yapılmalıdır.
Daha erken faiz öngören sözleşme kaydı nasıl değerlendirilir?
TBK 121’in ikinci fıkrası, ilk fıkraya aykırı anlaşmaların ceza koşulu hükümlerine tabi olacağını düzenler. Bu kayıtlar, yalnız sözleşmede faiz adı altında yazıldığı için kanunun özel başlangıcını değiştiren sıradan faiz anlaşmaları olarak ele alınmaz. Kaydın hukuki niteliği ve uygulanacak ceza koşulu hükümleri ayrıca belirlenir.
Bu sonuç, her kaydın doğrudan ve aynı sebeple yok sayılacağı veya her tutarın aynen tahsil edileceği anlamına gelmez. Geçerlilik, kapsam, talep koşulları ve ilgili özel hükümler ayrı incelenir. Tacirler için ceza koşuluna ilişkin ticaret hukuku düzeni varsa o da hesaba katılır. Başlangıç gününü taraf iradesiyle değiştirdiği ileri sürülen ibarenin tam metni dosyaya sunulmalı; yalnız hesap çizelgesindeki oran veya gecikme başlığına bakılarak hüküm kurulması istenmemelidir.
Oran ile başlangıç tarihi iki ayrı denetimdir
TBK 120 ve ilgili faiz mevzuatı, uygulanacak oran bakımından incelenir. TBK 121 ise bu yazıda ele alınan alacaklar için özel başlangıç ve yeniden faiz yasağını düzenler. Başlangıç tarihi doğru seçilmiş olsa bile yanlış oran hesap sonucunu bozar; doğru oran kullanılması da erken başlatılmış faizi hukuka uygun hâle getirmez.
Temerrüt faizinin oranı ve dönem hesabı ilgili oran düzenini ayrıca açıklar. Hesap tarihinde tek bir oranı bütün geçmişe uygulamak yerine, ilgili alacağa uygulanacak hukuki rejim ve dönemler belirlenir. Sözleşmedeki faiz kaydının geçerliliği, ticari veya tüketici niteliği ve özel kanunlar incelenir. Bu yazıdaki takip veya dava başlangıcı kuralı, her borç için tek bir faiz oranı bulunduğu anlamına gelmez. Oran ve tarih ayrı hukuki dayanaklarla gösterilmelidir.
Hesap çizelgesinde hangi kalemler ayrı tutulur?
Çizelgede asıl para, akdî faiz, temerrüt faizi, irat dönemleri veya bağışlama alacağı açık adlarla gösterilmelidir. Her kalemin dayandığı belge, muacceliyet tarihi, temerrüt olayı, talep edildiği dosya ve faiz başlangıcı yazılır. Ödenmiş kısım düşülmeden tüm tutara faiz yürütülmez; ödemenin hangi borca ait olduğu açıklanır.
| İncelenecek kalem | Belirlenecek veri | TBK 121 bakımından kontrol |
|---|---|---|
| Akdî faiz borcu | Sözleşme, dönem, ödenmeyen tutar | Temerrüt ve dava veya takip başlangıcı |
| Temerrüt faizi | Gecikme hesabı ve ayrı bakiye | Ayrıca temerrüt faizi yürütülmemesi |
| İrat alacağı | Hak kaynağı ve muaccel dönem | Gelecek dönemlerle karıştırılmaması |
| Bağışlama parası | Geçerli söz, tutar ve vade | Asıl borçtan sonra özel faiz başlangıcı |
Talep sonucu ve faiz itirazı nasıl somutlaştırılır?
HMK 26 uyarınca mahkeme tarafların talep sonuçlarıyla bağlıdır. Alacak kalemi, faiz türü ve istenen başlangıç tarihi dava dilekçesinde birbirini karşılamalıdır. Tek toplam yazıp bütün tutar için aynı tarihten faiz istemek, toplam içinde farklı kurala tabi faiz borçları varsa uyuşmazlık doğurur. Talebin dayandığı sözleşme ve dosya tarihleri açıkça gösterilmelidir.
Takipte itiraz söz konusuysa icra takibinde faize itirazın kapsamı ilgili usulü açıklar. İtirazın süresi ve mercii takip türüne göre ayrıca izlenir. Hukuki hesap hatasının varlığı, usul işlemlerini gereksiz kılmaz. Başlangıç günü, oran, matrah ve yeniden faizlenen kalem ayrı belirtilirse uyuşmazlığın hangi bölümüne karşı çıkıldığı anlaşılır. Borcun tamamını reddetmekle yalnız faiz hesabına itiraz etmek aynı açıklama değildir.
Aşkın zarar talebi faiz hesabına eklenen gizli oran değildir
TBK 122, temerrüt faizini aşan zarar için ayrı koşulları bulunan bir düzen getirir. Bu talep, TBK 121’deki yeniden faiz yasağını muhasebe adı değiştirerek aşmak için kullanılmaz. İstenen zarar, temerrüt faizi hesabından ayrı olarak hukuki ve maddi dayanağıyla ortaya konulmalıdır. Tek bir yüksek toplamın farklı adlandırılması, zarar incelemesini tamamlamaz.
Temerrüt faizini aşan zarar bu ayrı talebin çerçevesini ele alır. Faiz veya irat borcunda ilk iş, kanunun izin verdiği faiz hesabını doğru kurmaktır. Bundan sonra ileri sürülen ek zarar varsa, bunun ne olduğu ve hangi olgulara dayandığı açıklanır. Böylece faiz başlangıcı, yasaklanan faiz tekrarı ve ayrıca talep edilen zarar aynı belirsiz kalemde birleşmez; her istem kendi kanuni şartlarıyla denetlenir.
Kısmi ödeme faiz tabanını nasıl etkiler?
Ödeme yapıldığında hangi borcun hangi kısmının karşılandığı belirlenmeden eski faiz tabanı aynen devam ettirilmez. TBK 100, borçlunun faiz veya giderleri ödemede gecikmemiş olması hâlinde kısmi ödemeyi ana borçtan düşme hakkını düzenler. Birden çok borçta TBK 101, borçlunun ödeme günündeki açıklaması ve şartları içinde makbuzda gösterilen borç bakımından kurallar içerir. Bu hükümler, ödeme belgesindeki açıklamanın neden önemli olduğunu gösterir.
Akdî faiz borcunun bir bölümü ödenmişse kalan tutar güncellenir; aynı ödeme hem ana borçtan hem faiz borcundan iki kez düşülmez. Ödemenin başka bir borca ait olduğu ileri sürülüyorsa ilgili sözleşme ve dekontlar karşılaştırılır. Başlangıç tarihi değişmese de ödenen bölümün sonraki hesapta korunması hatalı sonuç doğurur. Doğru çizelge, yalnız takip tarihindeki bakiyeyi değil, sonraki ödeme hareketlerini ve bunların hangi kaleme işlendiğini de gösterir.
Sık sorulan sorular
Ödenmeyen akdî faize ihtar tarihinden itibaren faiz işler mi?
TBK 121 kapsamındaki faiz borcunda özel başlangıç, icra takibine girişildiği veya dava açıldığı gündür. Borçlunun temerrüdü ayrıca bulunmalıdır. İhtar temerrüt için önem taşısa da bu özel başlangıçta dava veya takip tarihinin yerine geçmez.
Birikmiş temerrüt faizine yeniden temerrüt faizi istenir mi?
TBK 121’in son fıkrası temerrüt faizine ayrıca temerrüt faizi yürütülmesini yasaklar. Tutarı muhasebede anapara veya toplam bakiye adıyla göstermek niteliğini kendiliğinden değiştirmez. Akdî faiz ile temerrüt faizi hesapta ayrı tutulmalıdır.
Takipten önce gönderilen ödeme çağrısı takip başlangıcı sayılır mı?
Hayır. Takibe girişilmesi ilgili icra dosyasının kayıtlarıyla belirlenir. Ödeme çağrısı veya ihtar, dava ya da takip açılış kaydı değildir. Hangi alacağın hangi dosyada talep edildiği ve borçlunun temerrüt koşulları ayrıca incelenir.
Ticari işlerde her faize yeniden faiz yürütülebilir mi?
Hayır. TTK 8/2 yalnız belirttiği cari hesap ve her iki taraf için ticari ödünç ilişkilerinde, tacir sıfatı ve en az üç aylık dönem gibi koşullarla özel düzen kurar. Her ticari satış veya fatura bu istisnaya otomatik girmez.
Bağışlama sözü verilen para için temerrüt faizi istenir mi?
Geçerli ve muaccel bağışlama borcunda temerrüt gerçekleşmişse TBK 121 uyarınca dava veya takip gününden itibaren temerrüt faizi gündeme gelir. Bağışlama sözü vermenin TBK 288’deki yazılı şekil şartı ve borcun diğer koşulları öncelikle incelenir.
Ömür boyu gelirin gelecekteki bütün dönemlerine faiz işler mi?
Gelecekteki bütün dönemler mevcut takip tarihi nedeniyle kendiliğinden faizlendirilmez. İrat borcunun hukuki kaynağı, her dönemin muacceliyeti ve temerrüt koşulları belirlenir. TBK 121’in özel başlangıcı ilgili talep ve dönem bakımından uygulanır.
Sözleşme daha erken faiz başlangıcı yazarsa ne olur?
TBK 121, özel başlangıca aykırı anlaşmaların ceza koşulu hükümlerine tabi olacağını düzenler. Bu kaydın geçerliliği ve talep koşulları ayrıca incelenir. Yalnız faiz başlığı kullanılması, kanuni başlangıcın sıradan bir faiz anlaşmasıyla değiştiğini göstermez.
Doğru faiz oranı kullanmak hesabın tamamını doğru yapar mı?
Hayır. Matrah, başlangıç tarihi, dönem, ödemeler ve yeniden faiz yasağı ayrı denetlenir. TBK 120 ve ilgili mevzuat oran bakımından; TBK 121 özel başlangıç ve temerrüt faizine yeniden temerrüt faizi yasağı bakımından değerlendirilir.
Kanun dayanakları ve resmî kaynaklar
- 6098 sayılı Türk Borçlar Kanunu: m. 100, 101, 117, 120, 121, 122, 288, 607–609.
- 6102 sayılı Türk Ticaret Kanunu: m. 8, 9, 22.
- 6100 sayılı Hukuk Muhakemeleri Kanunu: m. 26, 190, 194.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
