Dava Süresi Geçtikten Sonra Vergi Hatası İçin Şikâyet Dilekçesi | VUK 124
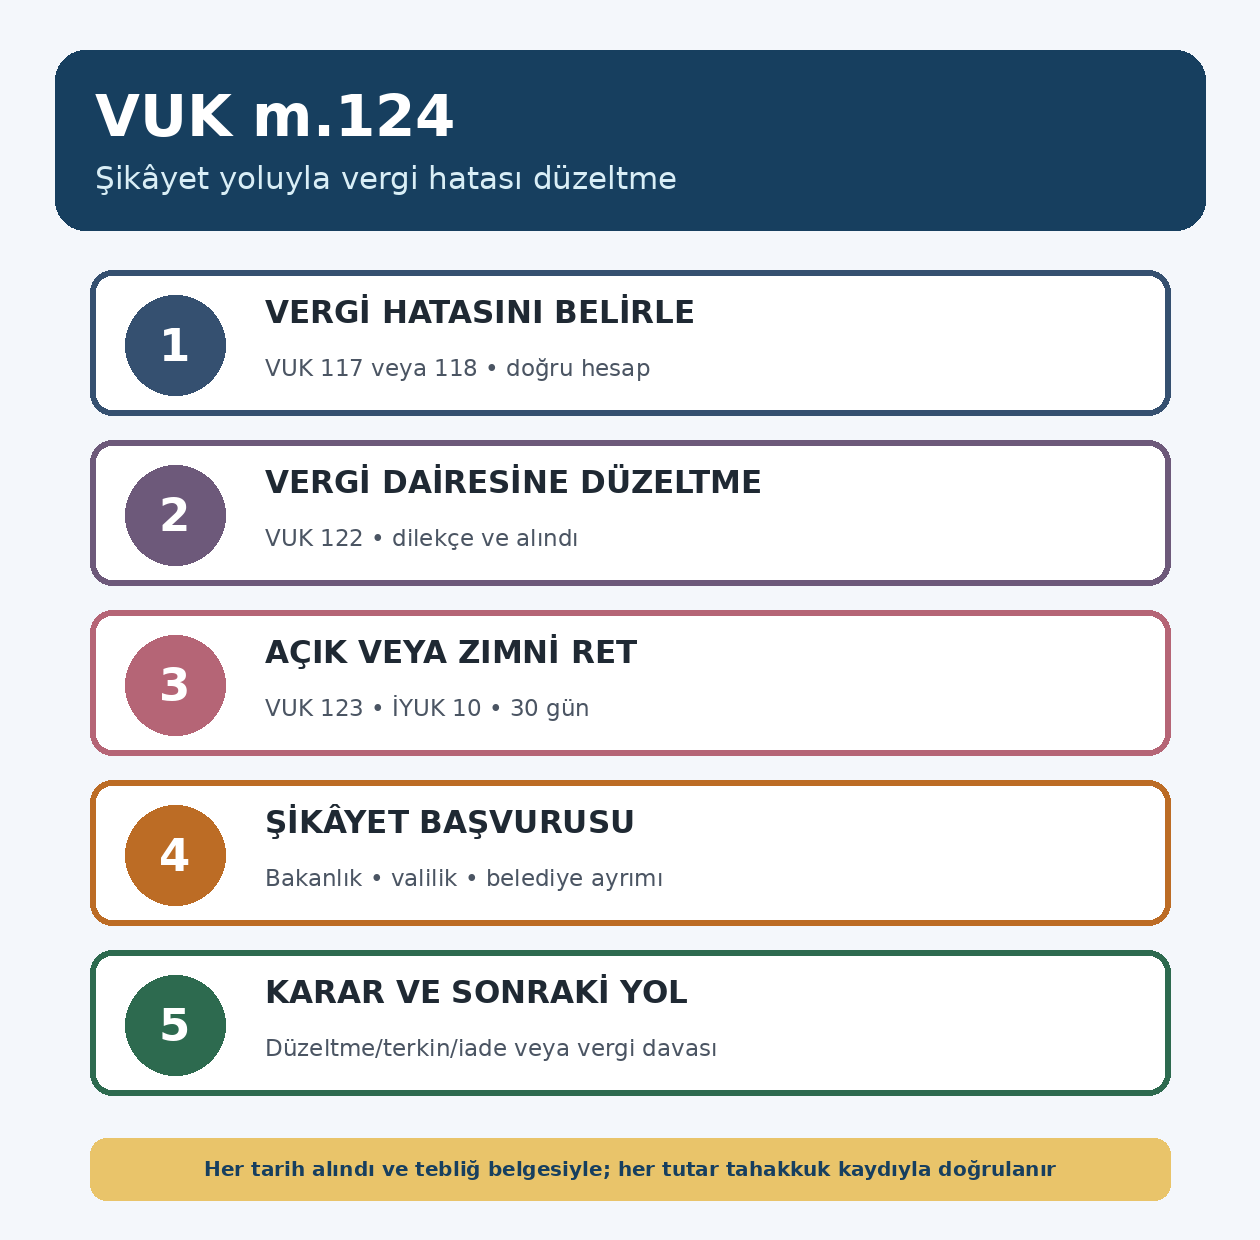
Kısa ve net cevap: Vergi mahkemesinde dava açma süresi geçtikten sonra vergi dairesine yapılan düzeltme talebi reddedilmişse, 213 sayılı Vergi Usul Kanunu m.124 uyarınca şikâyet yoluyla Hazine ve Maliye Bakanlığına başvurulabilir. Bu yol, her türlü vergi uyuşmazlığını yeniden inceletmez; VUK m.116–118’de tanımlanan hesap veya vergilendirme hatasının, önce vergi dairesinden düzeltilmesi istenmiş ve bu talebin açıkça ya da süresinde cevap verilmemek suretiyle reddedilmiş olması gerekir. Dilekçede ilk başvurunun tarihi, ret yazısının tebliği veya zımni ret hesabı, hatanın kanuni türü, doğru vergi hesabı ve düzeltme zamanaşımı belge karşılıklarıyla kurulmalıdır.
Bu dilekçe hangi somut durumda kullanılır?
Bu örnek, vergi veya ceza ihbarnamesine karşı olağan dava süresi geçirilmiş olmasına rağmen işlemde VUK m.116–118 anlamında açık bir vergi hatası bulunduğu, bu hata için ilgili vergi dairesine yazılı düzeltme başvurusu yapıldığı ve başvurunun reddedildiği dosyalar içindir. Başvurucu ilk kez doğrudan Bakanlığa gitmez. Önce VUK m.122 uyarınca vergi dairesinden düzeltme ister; VUK m.123 uyarınca düzeltme mercii talebi yerinde görmez ve ret sonucu başvurucuya bildirilirse şikâyet aşaması doğar.
Örnek dilekçe, matrahın yanlış hukuki yorumla belirlendiği her uyuşmazlığı “vergi hatası” saymaz. Vergi hatası, VUK m.116’nın tanımıyla vergiye ilişkin hesaplarda veya vergilendirmede yapılan ve haksız yere fazla ya da eksik vergi istenmesine veya alınmasına yol açan hatadır. Matrah hatası, vergi miktarında hata ve mükerrer vergi hesap hataları; mükellefin şahsında, mükellefiyette, verginin konusunda ve vergilendirme veya muafiyet döneminde hata ise vergilendirme hataları arasında kanunda ayrı ayrı düzenlenmiştir.
Bu nedenle dilekçenin konusu “tarhiyat hukuka aykırıdır” gibi genel bir cümle değildir. Hangi tahakkuk satırında hangi sayının iki kez yazıldığı, hangi mükellefin yerine yanlış kişinin borçlandırıldığı, verginin konusu dışında kalan hangi işlem için tahakkuk kurulduğu veya hangi dönem/muafiyet kaydının yanlış uygulandığı gösterilir. Hukuki yorum ve inceleme gerektiren bir uyuşmazlık varsa bunun doğrudan düzeltme-şikâyet yolunun kapsamında olduğu varsayılmaz.
VUK 124 başvurusunun kanuni koşulları
Birinci koşul, olağan vergi davası açma süresinin geçmiş olmasıdır. VUK m.124, vergi mahkemesinde dava açma süresi geçtikten sonra yapılan düzeltme taleplerinin reddi üzerine işletilen yolu düzenler. Dava süresi henüz devam ediyorsa süreyi tüketmek için şikâyet yoluna güvenilmez; ihbarname veya işlemin niteliğine göre doğrudan dava ve varsa idari başvuru seçenekleri ayrıca değerlendirilir. Şikâyet yolunun varlığı, geçmiş olağan dava süresini geriye dönük olarak kendiliğinden canlandırmaz.
İkinci koşul, vergi dairesine yapılmış bir düzeltme talebidir. VUK m.122, mükellefin vergi işlemlerindeki hataların düzeltilmesini vergi dairesinden yazıyla isteyebileceğini ve talebin taahhütlü postayla gönderilebileceğini açıkça belirtir. Başvurunun elektronik kanaldan yapılması hâlinde gönderim, evrak numarası ve eklerin sisteme alındığını gösteren kayıt; fizikî başvuruda ise tarihli alındı veya posta belgesi korunmalıdır. Sözlü görüşme, çağrı merkezi kaydı veya genel bilgi talebi tek başına m.122 düzeltme başvurusunun yerini tutmaz.
Üçüncü koşul, düzeltme talebinin reddedilmiş olmasıdır. VUK m.123’e göre vergi dairesinin ilgili servisi talebi mütalaasıyla düzeltme merciine gönderir; talep yerinde görülmezse sonuç başvurucuya yazıyla tebliğ edilir. Açık ret yazısında tarih, sayı, hangi tahakkuk veya döneme ilişkin karar verildiği ve tebliğ tarihi dosyaya alınır. Cevap verilmemesi hâlinde ise İYUK m.10’un güncel otuz günlük zımni ret sistemi ve sonraki süreler kronolojik olarak hesaplanır; eski kaynaklardaki altmış günlük cevap süresi güncel kural gibi kullanılmaz.
Dördüncü koşul, düzeltme zamanaşımının dolmamış olmasıdır. VUK m.126, kural olarak m.114’teki zamanaşımı dolduktan sonra ortaya çıkarılan vergi hatalarının düzeltilemeyeceğini söyler; ayrıca son yılda tarh ve tebliğ, ilan yoluyla tebliğ ve ilan sonrası haciz durumları için bir yıldan aşağı olamayacak özel süreler öngörür. Her dosyada vergi türü, vergiyi doğuran olay, tarh-tebliğ tarihi ve özel başlangıç noktaları ayrı çizelgeye yazılmalıdır.
Vergi hatası ile hukuki uyuşmazlık nasıl ayrılır?
VUK m.117’deki hesap hataları, çoğunlukla kayıtlardan doğrudan görülebilen nicelik ve tekrar sorunlarıdır. Matrah hatasında vergilendirmeye ilişkin beyanname, tahakkuk fişi, ihbarname veya kararda matraha ait rakam yanlış ya da eksik gösterilmiştir. Vergi miktarında hata, doğru matraha yanlış oran uygulanması veya mahsup, indirim ve tarifenin aritmetik olarak hatalı işletilmesidir. Mükerrer vergi ise aynı vergi kanununun uygulanmasında belirli dönem ve matrah üzerinden bir defadan fazla vergi istenmesi veya alınmasıdır.
VUK m.118’deki vergilendirme hatalarında sorun sayıdan önce vergilendirilen kişi, konu veya dönemdir. Mükellefin şahsında hata, verginin asıl borçlusu yerine başka kişiden istenmesi; mükellefiyette hata, açıkça vergiye tabi olmayan veya vergiden muaf kişiden vergi talep edilmesi; konuda hata, verginin konusuna girmeyen gelir, servet, madde, kıymet, evrak veya işlem üzerinden vergi istenmesidir. Vergilendirme veya muafiyet döneminde hata ise dönemin eksik ya da fazla gösterilmesi veya zaman yönünden yanlış uygulanmasıdır.
Buna karşılık sözleşmenin niteliğinin, emsal bedelin, transfer fiyatlandırmasının, indirim koşulunun veya karmaşık bir istisnanın yorum yoluyla belirlenmesi gereken uyuşmazlıklarda yalnız “açık hata” etiketi yeterli olmaz. Başvuru, uyuşmazlığın maddi kayıttan doğrudan görülen bölümünü kanuni hata türüne bağlamalıdır. Vergi incelemesi ve kapsamlı hukuki yorum gerektiren iddialar, süresi geçmiş davayı düzeltme yoluyla yeniden açma aracı hâline getirilemez.
Şikâyet başvurusu hangi makama yapılır?
VUK m.124’ün birinci fıkrası şikâyet yoluyla başvuru makamını Maliye Bakanlığı olarak gösterir. Güncel idari teşkilatta dilekçe T.C. Hazine ve Maliye Bakanlığı Gelir İdaresi Başkanlığına hitaben düzenlenebilir; gerçek teslim kanalı ve muhatap birimi güncel resmî başvuru ekranı veya evrak biriminden doğrulanır. Başvurunun vergi dairesine yeniden verilmesi, aynı ilk talebin tekrarıdır; şikâyet makamına ulaşmayı ve özel inceleme aşamasını belgeleyen kayıt gerekir.
İl özel idare vergilerinde başvuru valiliğe, belediye vergilerinde ise belediye başkanlığına yapılır. Merkezi idare vergileri için hazırlanmış başlığa emlak vergisi, ilan ve reklam vergisi veya başka belediye geliri yazılıp aynı makam kullanılamaz. Dilekçenin muhatabı, vergiyi tarh ve tahakkuk ettiren idare ile VUK m.124’teki özel dağılım birlikte kontrol edilerek belirlenir.
Dilekçede ilgili vergi dairesinin adı, vergi kimlik numarası, vergi türü, dönem, tahakkuk/ihbarname numarası, ilk düzeltme başvurusunun evrak sayısı ve ret yazısının bilgileri açıkça gösterilir. Bakanlıktan yalnız “dosyanın incelenmesi” değil, belirli vergi hatasının düzeltilmesi, fazla tahakkukun terkin edilmesi ve tahsil edilmiş tutarın iadesine yönelik işlem kurulması istenir.
Açık ret, zımni ret ve dava süresi kronolojisi
Açık ret hâlinde ilk düzeltme talebine ilişkin yazının başvurucuya tebliğ tarihi kaydedilir. Şikâyet dilekçesine ret yazısı ve tebliğ belgesi eklenir. İdarenin yazısında başvuru konusu tahakkuklardan yalnız bazıları hakkında karar verilmişse, kabul, ret ve cevapsız bırakılan kısımlar ayrı satırlarda gösterilir. Tek bir genel tarih yazılarak farklı işlemlerin süreleri birleştirilmez.
İlk düzeltme talebine cevap verilmezse, İYUK m.10’daki güncel kurala göre otuz gün içinde cevap verilmemesi istek hakkında zımni ret sonucunu doğurur. Başlangıç tarihi, başvurunun yetkili idarenin kayıtlarına girdiği gerçek tarihtir. Posta gönderim tarihi, teslim tarihi ve evrak kayıt tarihi birbirinden farklıysa dosyada kullanılan tarih açıkça gerekçelendirilir. Başvurunun ekleri eksik gönderilmiş veya yanlış idareye yönelmiş olması, süre hesabını etkileyebileceğinden gerçek sevk kayıtları saklanır.
Şikâyet makamına yapılan başvurunun reddi veya güncel genel cevap süresinde cevapsız kalması, vergi mahkemesinde dava yolunu gündeme getirir. İYUK m.10, otuz gün içinde cevap verilmezse isteğin reddedilmiş sayılacağını; kesin olmayan cevap verilirse ilgilinin bunu ret sayabileceğini veya kesin cevabı bekleyebileceğini, ancak bekleme süresinin başvurudan itibaren dört ayı geçemeyeceğini düzenler. Sonradan verilen cevabın dava süresine etkisi de aynı hüküm çerçevesinde incelenir.
Vergi mahkemesinde genel dava açma süresi otuz gündür; ancak başlangıç, açık ret tebliği, zımni ret veya kesin olmayan cevap kronolojisine göre belirlenir. Dilekçe örneği mahkeme davası değildir ve şikâyet başvurusu yapıldı diye dava süresinin gelişigüzel bir tarihten başlayacağı söylenemez. Süre çizelgesi, her evrakın alındı ve tebliğ belgesiyle dosyaya özgü biçimde kurulmalıdır.
| Kontrol | Belge | Hukuki işlev |
|---|---|---|
| Vergi işlemi | İhbarname, tahakkuk fişi, ödeme kaydı | Vergi türü, dönem ve tutarı belirler |
| Hata türü | Doğru hesap ve karşılaştırma tablosu | VUK 117 veya 118 bağlantısını kurar |
| İlk başvuru | VUK 122 dilekçesi ve alındı | Ön aşamanın tamamlandığını gösterir |
| Ret | VUK 123 yazısı ve tebliğ belgesi | Şikâyet yolunun doğumunu gösterir |
| Cevapsızlık | Evrak giriş ve posta teslim kayıtları | İYUK 10 zımni ret hesabını sağlar |
| Zamanaşımı | Tarh, tebliğ, ilan, ödeme emri ve haciz tarihleri | VUK 126 süresini denetler |
| Talep | Terkin, iade veya kayıt düzeltme hesabı | İstenen işlemi ve tutarı somutlaştırır |
Dilekçeye eklenecek belgeler
Dosyanın ilk grubu vergilendirme işlemidir: ihbarname veya tahakkuk fişi, beyanname, ödeme emri varsa ödeme emri, tahsilat makbuzu, banka dekontu ve mükellef hesap dökümü. Belgedeki vergi türü, dönem, ana vergi, ceza, gecikme kalemi ve toplam tutar birbirine karıştırılmadan çizelgeye alınır. Aynı tutarın iki kez tahakkuk ettiğine dayanılıyorsa her iki kayıt yan yana gösterilir; yalnız ikinci tahakkuk ekran görüntüsü yeterli olmaz.
İkinci grup, hatanın doğru sonucunu kanıtlayan belgelerdir. Doğru mükellefi gösteren nüfus, ticaret sicili veya devir kaydı; istisna veya muafiyet dönemini gösteren resmî belge; ödeme ve mahsup kayıtları; hatalı oran ile doğru oran hesabı; mükerrer tahakkukların aynı dönem ve matraha ait olduğunu gösteren dökümler eklenir. Belgeler, dilekçe açıklamalarındaki ek numaralarıyla birebir eşleşir.
Üçüncü grup başvuru zinciridir: VUK m.122 düzeltme dilekçesi, ek listesi, elektronik başvuru alındısı veya taahhütlü posta/evrak giriş belgesi, VUK m.123 ret yazısı ve tebliğ belgesi. Cevap yoksa zımni ret çizelgesinde başvuru kayıt tarihi ve otuzuncu gün gösterilir. Şikâyet başvurusunun da gönderim ve idareye varış kayıtları ayrıca saklanır.
Dördüncü grup zamanaşımı belgeleridir. Vergiyi doğuran olay ve ilgili takvim yılı, tarh ve tebliğ tarihleri, ilan yoluyla tebliğ varsa ilan belgesi, ödeme emri ve haciz kaydı ayrı satırlara yazılır. vergi hatasında düzeltme zamanaşımı rehberi, m.126’daki özel bir yıllık alt sınırları açıklar. Sürenin devam ettiği belgelenmeden şikâyet dilekçesi yalnız esasa odaklanmamalıdır.
VUK 124 şikâyet yoluyla vergi hatası düzeltme dilekçesi örneği
T.C. HAZİNE VE MALİYE BAKANLIĞI
GELİR İDARESİ BAŞKANLIĞINA
ŞİKÂYET YOLUYLA BAŞVURAN: [Ad-soyad/unvan, T.C. kimlik veya vergi kimlik numarası, adres]
VEKİLİ: [Varsa ad-soyad ve adres]
İLGİLİ VERGİ DAİRESİ: [Gerçek vergi dairesi adı]
VERGİ TÜRÜ VE DÖNEMİ: [Vergi türü, yıl/dönem]
İLK DÜZELTME BAŞVURUSU: [Tarih ve evrak numarası]
RET İŞLEMİ: [Tarih, sayı ve tebliğ tarihi / cevap verilmemişse zımni ret hesabı]
KONU: Vergi mahkemesinde olağan dava açma süresi geçtikten sonra VUK m.122 uyarınca yapılan ve [açık ret yazısıyla / İYUK m.10 süresinde cevap verilmemek suretiyle] reddedilen düzeltme talebimizin, VUK m.124 kapsamında şikâyet yoluyla incelenmesi; [tahakkuk numarası] kaydındaki [VUK m.117 veya m.118’deki somut hata türü] hatasının düzeltilmesi, fazla tahakkukun terkin edilmesi ve tahsil edilen [gerçek tutar] TL’nin iadesine yönelik işlem kurulması talebidir.
AÇIKLAMALAR
1. [Vergi türü ve dönem] bakımından [ihbarname/tahakkuk fişi tarih ve numarası] ile [ana vergi, ceza ve toplam tutar] tarafımız adına tahakkuk ettirilmiştir. İşlem [gerçek tebliğ tarihi] tarihinde tebliğ edilmiş; olağan vergi davası süresi içinde dava açılmamıştır. Bu başvuru, geçirilmiş dava süresini yok saymamakta; VUK m.124’te düzenlenen düzeltme-şikâyet yoluna dayanmaktadır.
2. İşlemdeki hata [örneğin aynı vergi türü, aynı dönem ve aynı matrah için iki ayrı tahakkuk / doğru mükellef yerine başvurucunun borçlandırılması / verginin konusuna girmeyen işlemin vergilendirilmesi / yanlış dönem veya muafiyet kaydı] biçimindedir. Ek-1 ve Ek-2 kayıtları karşılaştırıldığında [somut sayısal veya kimliksel fark] doğrudan görülmektedir. Bu nedenle iddia VUK m.[117 veya 118’deki doğru bent] kapsamındaki vergi hatasına dayanmaktadır.
3. Hatanın düzeltilmesi için [gerçek tarih] tarihinde [vergi dairesi]ne VUK m.122 uyarınca yazılı başvuru yapılmış ve başvuru [evrak numarası] ile kayda alınmıştır. İlk dilekçe ve alındı belgesi Ek-3’tedir. Düzeltme talebimiz [tarih ve sayı] yazıyla reddedilmiş ve yazı [tebliğ tarihi] tarihinde tarafımıza tebliğ edilmiştir / başvuruya otuz gün içinde cevap verilmemiştir; evrak kayıtlarına göre zımni ret tarihi [hesaplanan gerçek tarih]tir.
4. İlk ret gerekçesi [ret yazısındaki gerekçenin özeti]dir. Oysa [belge adı ve ek numarası], tahakkukta kullanılan [matrah, mükellef, konu veya dönem] bilgisinin hatalı olduğunu göstermektedir. Doğru hesap şöyledir: [satır satır gerçek hesap]. Hatalı tahakkuk [tutar] TL, doğru tahakkuk [tutar] TL, düzeltilmesi gereken fark [tutar] TL’dir.
5. Düzeltme zamanaşımı dolmamıştır. Vergiyi doğuran olay [tarih/dönem], tarh ve tebliğ [tarih], ilk düzeltme başvurusu [tarih] ve bu şikâyet başvurusu [gerçek tarih]tir. VUK m.126 bakımından kullanılan süre hesabı Ek-4 kronoloji çizelgesinde gösterilmiştir. Dosyada ilan, ödeme emri veya haciz nedeniyle özel bir yıllık alt sınır uygulanıyorsa bunun belgesi de aynı çizelgede yer almaktadır.
6. VUK m.124, dava açma süresi geçtikten sonra düzeltme talepleri reddedilenlerin şikâyet yoluyla Bakanlığa başvurabileceğini düzenler. Ön aşama tamamlanmış, ret ve hata belgelenmiş, zamanaşımı içinde başvuru yapılmıştır. Bu nedenle ilgili vergi dairesine düzeltme işlemlerinin yapılması yönünde bildirimde bulunulması gerekir.
HUKUKİ NEDENLER: 213 sayılı VUK m.116–126; 2577 sayılı İYUK m.7, m.10 ve m.37; vergi türüne ilişkin özel kanun ile uygulanabilir diğer hükümler.
DELİLLER: İhbarname/tahakkuk fişi; beyanname ve mükellef hesap dökümü; ödeme belgeleri; doğru hesap ve karşılaştırma tablosu; ilk düzeltme dilekçesi ve alındısı; ret yazısı ve tebliğ belgesi veya zımni ret kayıtları; zamanaşımı çizelgesi; temsil belgesi; hukuka uygun diğer kayıtlar.
SONUÇ VE İSTEM: (1) VUK m.124 kapsamındaki şikâyet başvurumuzun kabulüne, (2) [vergi türü-dönem-tahakkuk no] kaydında VUK m.[117/118 doğru bent] kapsamında bulunan [somut hata]nın düzeltilmesi için ilgili vergi dairesine bildirim yapılmasına, (3) fazla tahakkuk eden [tutar] TL’nin terkinine, tahsil edilmişse iade sürecinin başlatılmasına, (4) verilen kararın tarafımıza yazılı olarak bildirilmesine karar verilmesini saygıyla arz ederim. [Gerçek başvuru tarihi]
Başvuran / Vekili
[Ad-soyad ve gerçek imza]
EKLER: 1. Vergi işlemi belgeleri. 2. Hata ve doğru hesap karşılaştırması. 3. İlk düzeltme dilekçesi, alındı ve ret/tebliğ belgeleri. 4. Süre ve zamanaşımı çizelgesi. 5. Ödeme belgeleri. 6. Varsa temsil belgesi. 7. Diğer gerçek kayıtlar.
Düzenlenebilir Word dilekçesi ve kontrol çizelgesi
VUK 124 şikâyet yoluyla vergi hatası düzeltme dilekçesini Word olarak indirin (.docx)
Word dosyasının ilk sayfası Bakanlığa/Gelir İdaresi Başkanlığına sunulacak düzenlenebilir dilekçedir. İkinci sayfada vergi işlemi, hata türü, ilk düzeltme başvurusu, açık veya zımni ret, düzeltme zamanaşımı ve doğru tutar hesabını tek yerde toplayan çizelge bulunur. Köşeli parantezli alanlar gerçek belgeyle doldurulmalı, uygulanmayan seçenekler silinmeli ve başvuru tarihi gerçek gönderim tarihi olmalıdır. Örnekte güvenli elektronik imza uygulanmadığından “E-İMZALIDIR” ibaresi yoktur.
İlk düzeltme başvurusu ile şikâyet yolu arasındaki fark
VUK m.122 dilekçesi, doğrudan ilgili vergi dairesinden hata düzeltmesi ister. mükerrer MTV tahakkuku düzeltme dilekçesi, ilk aşamada somut bir hesap hatasının vergi dairesine nasıl sunulduğunu gösterir. VUK m.124 dilekçesi ise ilk başvurunun reddinden sonra özel şikâyet makamına yönelir; ilk başvurunun evrakı ve ret işlemi olmadan aynı yapıda kurulamaz.
Fazla veya yersiz tahsil edilen tapu harcında da önce işlemin niteliği ve düzeltme zemini belirlenir. tapu harcı iadesi rehberi, vergi hatası ile iade ilişkisinin somut harç işleminde nasıl değerlendirildiğini açıklar. Şikâyet yolu, iade talebinin yeni adı değildir; reddedilmiş düzeltme başvurusunu izleyen ayrı idari basamaktır.
Başvuruda kaçınılması gereken hatalar
İlk hata, VUK m.122 başvurusu yapılmadan doğrudan m.124 şikâyet dilekçesi vermektir. İkinci hata, olağan dava süresinin geçip geçmediğini göstermemektir. Üçüncü hata, genel hukuka aykırılık iddiasını VUK m.117 veya m.118’deki belirli hata türüne bağlamamaktır. Dördüncü hata, ilk başvurunun evrak numarası ile açık ret yazısı veya zımni ret hesabını eklememektir.
Beşinci hata, düzeltme zamanaşımını yalnız “beş yıl” ifadesiyle geçiştirmek ve m.126’daki özel başlangıçları incelememektir. Altıncı hata, eski yayınlardaki altmış günlük zımni ret süresini kullanmaktır; İYUK m.10’daki güncel genel süre otuz gündür. Yedinci hata, belediye vergisinde merkezi idare makamına veya merkezi vergi için belediye başkanlığına başvurmaktır.
Sekizinci hata, fazla tahakkuk ile tahsil edilmiş tutarı ayırmamaktır. Terkin, mahsup ve nakden iade sonuçları aynı değildir. Dokuzuncu hata, kabulden sonra VUK m.120’deki iade başvuru süresini ve ödeme kanalını izlememektir. Onuncu hata, şikâyet reddinden sonra vergi mahkemesi süresini belgesiz bir tarihten başlatmak veya açık ve zımni ret tarihlerini tek kabul etmektir.
İlgili içerikler ve resmî kaynaklar
- Gelir İdaresi Başkanlığı — 213 sayılı Vergi Usul Kanunu m.116–126
- Gelir İdaresi Başkanlığı — VUK m.120 düzeltme yetkisi ve reddiyat
- Gelir İdaresi Başkanlığı — 2577 sayılı İYUK m.10 ve m.37
- TBMM — İYUK cevap süresini otuz güne indiren 7331 sayılı Kanun
- Vergi hatasında düzeltme zamanaşımı
- Mükerrer MTV tahakkuku düzeltme dilekçesi
- Fazla veya yersiz tapu harcı iadesi
VUK 124 şikâyet yolu hakkında sık sorulan sorular
1. Doğrudan Bakanlığa düzeltme başvurusu yapılabilir mi?
VUK m.124 şikâyet yolu için önce VUK m.122 kapsamında ilgili vergi dairesine düzeltme talebi yapılmalı ve talep reddedilmelidir.
2. Hangi ret belgesi dilekçeye eklenir?
VUK m.123 uyarınca verilen ret yazısı ve tebliğ belgesi eklenir. Cevap yoksa başvuru alındısı ve İYUK m.10’a göre zımni ret tarihini gösteren çizelge sunulur.
3. Güncel zımni ret süresi kaç gündür?
İYUK m.10’daki genel süre otuz gündür. Eski kaynaklardaki altmış günlük açıklama 7331 sayılı Kanun sonrasındaki güncel metni yansıtmaz.
4. Her vergi uyuşmazlığı düzeltme-şikâyet yoluna girer mi?
Hayır. İddianın VUK m.116–118’deki hesap veya vergilendirme hatalarından birine dayanması gerekir. Karmaşık hukuki yorum uyuşmazlığı yalnız adlandırmayla vergi hatasına dönüşmez.
5. Şikâyet makamı her vergi için aynı mıdır?
Hayır. Merkezi idare vergilerinde Bakanlık, il özel idare vergilerinde valilik, belediye vergilerinde belediye başkanlığı VUK m.124’te ayrı gösterilmiştir.
6. Düzeltme zamanaşımı nasıl kontrol edilir?
VUK m.114’teki genel süre ile m.126’daki son yılda tarh-tebliğ, ilan, ödeme emri ve hacze bağlı özel bir yıllık alt sınırlar dosyanın gerçek tarihleriyle hesaplanır.
7. Şikâyetin kabulü paranın otomatik hesaba geçmesini sağlar mı?
Kabul, ilgili vergi dairesinde düzeltme, terkin ve gerekiyorsa iade işlemlerini başlatır. Düzeltme fişi ve VUK m.120’deki iade başvuru adımları ayrıca izlenir.
8. Şikâyet reddedilirse nereye dava açılır?
İYUK m.37 uyarınca şikâyet yoluyla düzeltme talebinin reddinde yetkili mahkeme, vergiyi tarh ve tahakkuk ettiren vergi dairesinin bulunduğu yerdeki vergi mahkemesidir.
9. İlk düzeltme talebindeki belgeler yeniden sunulur mu?
Evet. İlk dilekçe, alındı, ekler, ret yazısı ve tebliğ belgesi şikâyet dosyasına eklenir; hata ve doğru hesap ayrıca güncel çizelgede gösterilir.
10. Şikâyet dilekçesinde tahmini tutar yazılabilir mi?
Vergi işlemi ve istenen düzeltme gerçek tahakkuk kayıtlarına dayanmalıdır. Bilinmeyen tutar kesinmiş gibi yazılmamalı; hesaplanabilen ana vergi, ceza ve tahsilat kalemleri ayrı gösterilmelidir.
Hukuki güncellik ve özgünlük kontrolü
Bu içerik 11 Ekim 2026 tarihinde Gelir İdaresi Başkanlığındaki güncel VUK m.116–126 ve İYUK m.10 ile m.37 metinleri, ayrıca İYUK m.10’daki genel cevap süresini otuz güne indiren 7331 sayılı Kanunun TBMM metni üzerinden kontrol edilmiştir. VUK m.124’teki önce düzeltme başvurusu, ret ve özel makam dağılımı korunmuş; eski altmış günlük zımni ret açıklaması güncel kural gibi aktarılmamıştır. Site envanterindeki VUK m.126 zamanaşımı rehberinin, ilk aşama mükerrer MTV düzeltme dilekçesinin ve tapu harcı iadesi rehberinin tam gövdeleri okunmuş; bu yazı yalnız dava süresi geçtikten ve ilk düzeltme talebi reddedildikten sonraki VUK m.124 şikâyet aşamasına odaklanmıştır.
Mersin ofis konumu
Bakırcı ve Keskin Hukuk Bürosu — Av. Halil Bakırcı, Mersin Barosu 3472; Av. Emirhan Keskin, Mersin Barosu 5507. İhsaniye Mahallesi, 4903 Sokak, Profit İş Merkezi 3/14, Akdeniz/Mersin. Telefon ve WhatsApp: +90 552 224 43 66.
İstanbul Ofisi – Polaris Plaza, Maslak / Sarıyer
Bakırcı & Keskin Hukuk Bürosu
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbul
İstanbul ve Mersin’deki fiziksel ofislerimizden Türkiye genelindeki dosyalar, görev ve yetki kuralları ile gerekli yerel işlemler dikkate alınarak koordine edilir. Yüz yüze görüşme için randevu sırasında tercih ettiğiniz ofisi belirtiniz.
İstanbul ofisini Google Haritalar’da açın · İletişim ve randevu
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
