Yazılım Lisans Denetiminde Geçmiş Kullanıcı Fark Bedeli Nasıl Kontrol Edilir?
Yazılım sağlayıcısının yaptığı denetim sonunda gönderdiği kullanıcı farkı raporu, talep edilen geçmiş dönem bedelinin kendiliğinden doğru olduğunu göstermez. Bedelin hukuki dayanağı, kabul edilmiş lisans ölçütü, incelenen dönem, o dönemdeki kullanım ve uygulanacak fiyat birlikte kanıtlanmalıdır. Şirketin satın aldığı hak ile fiilî kullanım birbirine uygun değilse bu ayrım da gizlenmeden ortaya konulmalıdır.
Bu yazı, işletmeler arasındaki yazılım lisans ilişkisinde denetimden sonra çıkarılan geçmiş kullanıcı, cihaz veya kurulum farkına odaklanır. Sözleşmeye dayanan ek kullanım ücreti ile Fikir ve Sanat Eserleri Kanunu kapsamındaki izinsiz kullanım talebi ayrı hukuki temellere sahiptir. Kontrol süreci bu iki talebin ayrılmasıyla başlar.
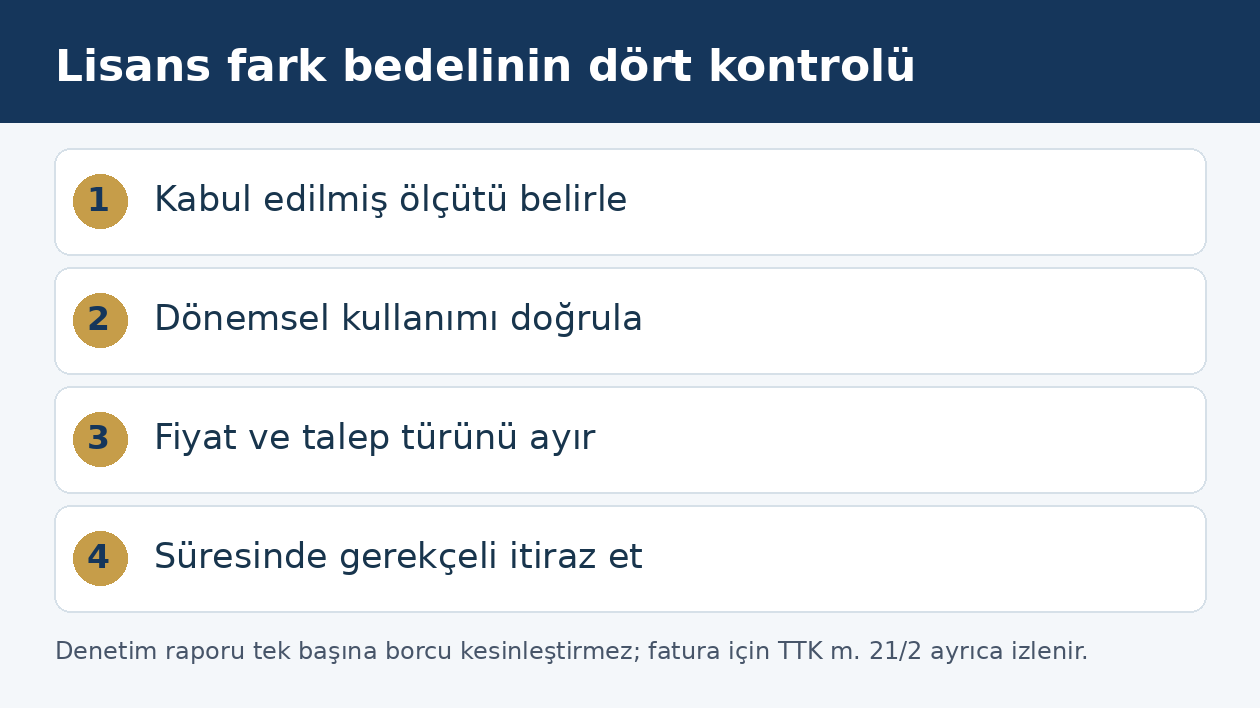
Talep ek kullanım ücreti mi, izinsiz çoğaltma bedeli mi?
Sağlayıcı, sözleşmenin izin verdiği kapasite artışının ücretini istiyorsa öncelikle sözleşmedeki artış, hesaplama ve ödeme hükümlerine dayanır. Başlangıç paketinin üzerinde kullanımın sonradan ücretlendirilmesi kararlaştırılmışsa bunun hangi ölçüm döneminde, hangi fiyatla yapılacağı açıklanmalıdır. Buna karşılık hak sahibi, verilen ruhsatın kapsamı dışında çoğaltma veya başka bir mali hak ihlali ileri sürüyorsa yalnız fatura hesabı üzerinden ilerlenmez; korunan eser, ilgili hak, yetki zinciri ve ihlal fiili incelenir.
5846 sayılı FSEK m. 22, bilgisayar programının geçici çoğaltılmasını gerektirdiği ölçüde yüklenmesi, görüntülenmesi, çalıştırılması, iletilmesi ve depolanmasını çoğaltma hakkına dahil eder. FSEK m. 48, mali hakkın kullanım yetkisinin ruhsat olarak bırakılmasına imkân tanır. Ancak her kullanıcı hesabı fazlalığı, fiili ve ruhsat kapsamı incelenmeden doğrudan aynı tür telif ihlali olarak nitelendirilemez. Özellikle uzaktan sunulan hizmetteki hesap kotası ile müşterinin kendi sunucusunda kurduğu program kopyası aynı teknik olay değildir.
İlk belge güncel fiyat listesi değil, kabul edilmiş sözleşmedir
Denetim dosyasında ana sözleşme, sipariş formu, lisans belgesi, ürün eki, yenileme teklifi ve kabul edilen genel şartların tarihli sürümü bulunmalıdır. Sağlayıcının bugün internet sitesinde yayımladığı şartlar, geçmişte kabul edilen metni tek başına ispatlamaz. Ana sözleşme ile ürün eki çelişiyorsa belgeler arasındaki öncelik hükmü, özel müzakere ve gerçek ortak irade değerlendirilir. TBK m. 19 ve m. 20–25 bu incelemenin hukuki temelini oluşturur.
FSEK m. 52, mali haklara ilişkin sözleşme ve tasarrufların yazılı olmasını ve hakların ayrı ayrı gösterilmesini şart koşar. Bu düzenleme ile sıradan ticari fatura birbirinin yerine konulmamalıdır. Faturanın kesilmiş olması, kapsamı belirsiz mali hak devrindeki şekil sorununu kendiliğinden çözmez. Yazılım ilişkisinin genel sözleşme yapısı için yazılım hizmet sözleşmesinin kapsamı hakkındaki rehber incelenebilir; denetim farkında ise kabul edilen her sürümün ilgili döneme eşleştirilmesi gerekir.
Tanımlı kullanıcı ile eş zamanlı kullanıcı aynı sayılmaz
Ücretin hangi birim üzerinden hesaplandığı belirlenmeden teknik rapor anlamlı biçimde denetlenemez. Tanımlı kişi esaslı lisans, hesap açılması veya kişiye kullanım hakkı atanması üzerinden kurulmuş olabilir; eş zamanlı kullanımda aynı anda erişen kullanıcı sayısı önem taşır. Aktif kullanıcı ölçütünde ise etkinliğin tanımı ve ölçüm aralığı belirleyicidir. “Aktif” sözcüğünü gün sonunda sağlayıcının tercih ettiği anlamla doldurmak sözleşme yorumunun yerini tutmaz.
| Sözleşmedeki ölçüt | Raporun açıklaması gereken veri | Kontrol edilmesi gereken ayrım |
|---|---|---|
| Tanımlı kullanıcı | Hak atanan hesaplar ve atama tarihleri | Silinen, devredilen veya devre dışı bırakılan hesap |
| Eş zamanlı kullanım | Oturum başlangıcı, sonu ve çakışma | Toplam kişi sayısı ile aynı anın yoğunluğu |
| Cihaz veya kurulum | Kurulumun yeri, sürümü ve kullanım dönemi | Taşınan kopya ile ek kopya |
| İşlem hacmi | Sözleşmede sayılan işlemlerin kayıtları | Başarısız, yinelenen ve test işlemleri |
Tablo bir kanuni lisans tarifesi değildir. Hangi ölçütün uygulanacağı geçerli anlaşmadan çıkar. Teknik denetimin görevi, tarafların kararlaştırdığı ölçütü kayıtlar üzerinde uygulamaktır; denetim sırasında daha pahalı bir lisans modeline geçmek değildir.
Servis, test ve ayrılan çalışan hesapları nasıl incelenir?
Denetim listesindeki her satırın gerçek kişi çalışan olduğu kabul edilmemelidir. Entegrasyon için kullanılan servis hesabı, sistem yöneticisi hesabı, test hesabı, dış danışman erişimi ve işten ayrılan çalışanın kapatılmış hesabı ayrı sütunlarda gösterilmelidir. Bunların ücret dışında kaldığına dair genel bir kanun hükmü de yoktur. Sonuç, sözleşmenin kullanıcı tanımı ile hesabın gerçek işlevinin eşleştirilmesinden doğar.
Bir çalışanın hesabının başka çalışana aktarılması, sözleşmede hesap devri veya yeniden atama düzenlenmişse o hükme göre değerlendirilir. Aynı kişinin farklı ortamlardaki hesaplarının birleştirilip birleştirilmeyeceği de kabul edilen ölçüte bağlıdır. Şirket, yalnız insan kaynakları listesini sunarak bütün teknik kayıtları çürütemez; sağlayıcı da yalnız açılmış hesap listesinden geçmişte kesintisiz kullanım sonucu çıkaramaz. Hesabın açılış, kapatılış, yetki değişikliği ve oturum kayıtları aynı zaman çizelgesinde incelenmelidir.
Yedek kopya ve felaket kurtarma ortamı ayrımı
Programın depolanan yedeği ile üretim yükünü taşıyan ikinci çalışan kurulum aynı şey değildir. FSEK m. 38, programı hukuki yollardan edinen kişinin kullanım için gerekli olduğu sürece bir adet yedekleme kopyası yapmasının sözleşmeyle önlenemeyeceğini düzenler. Bu koruma sınırsız sayıda aktif üretim sunucusu hakkı vermez. Ayrıntılı sınırlar yazılımda yedek kopya ve hata düzeltme hakkı yazısında ele alınmıştır.
Denetimde bir dosyanın bulunması, onun bütün dönem boyunca çalıştırıldığını göstermeyebilir. Buna karşılık “yedek” etiketi verilen ortam gerçekte düzenli kullanıcı trafiği alıyorsa etiket tek başına savunma oluşturmaz. Kurulum imajı, sanal makine durumu, açılış kayıtları, felaket kurtarma tatbikat tarihleri ve yük dağıtımı birlikte değerlendirilir. Sözleşmede açıkça verilen test veya kurtarma yetkileri, süre ve kapasite sınırlarıyla beraber dosyaya eklenmelidir.
Bugünkü ekran görüntüsü geçmiş yılları kanıtlar mı?
Denetim tarihindeki envanter, o günün durumunu gösterir. Geçmiş dönem için bedel isteniyorsa kullanımın hangi tarihte başladığı ve hangi süre devam ettiği açıklanmalıdır. Yıl sonunda görülen kullanıcı sayısının bütün yılın her ayına otomatik uygulanması, sözleşmede geçerli bir hesaplama esası veya bunu doğrulayan kayıt bulunmadığında yeterli değildir. Dönemsel en yüksek değer esas alınmışsa ölçüm penceresi ve en yüksek değerin oluştuğu an gösterilmelidir.
Şirketin birleşme, bölüm kapanışı, toplu işe alım veya sistem geçişi kayıtları teknik kullanım serisini açıklayabilir; bunlar kullanımın yerine geçen varsayımlar değildir. Karşılaştırma çizelgesinde her dönem için satın alınan kapasite, gerçekleşen ölçüt, uygulanacak birim fiyat ve fark ayrı yazılmalıdır. Önceki yıllarda ödenmiş kapasite artışları ile iptal edilen siparişlerin aynı raporda yeniden borçlaştırılması böylece fark edilir. Aynı kullanımın hem ana lisans hem eklenti satırında mükerrer sayılıp sayılmadığı ayrıca kontrol edilir.
Yeni fiyat listesi eski kullanıma uygulanabilir mi?
Geçmiş kullanım farkının hangi fiyatla hesaplanacağı sözleşmeden, geçerli değişikliklerden ve talebin hukuki niteliğinden belirlenir. Sağlayıcı yeni liste yayımladığı için eski dönemin ücretini tek taraflı yeniden kuramaz. Sonradan kabul edilen mutabakat geçmiş dönemi açıkça kapsıyorsa bu belgenin kapsamı ayrıca incelenir. Hak ihlaline dayanan rayiç bedel talebinin belirlenmesi ise sözleşmedeki ek kullanıcı tarifesinin mekanik uygulanmasından farklı bir hukuki sorudur.
Önceden hazırlanmış genel şarttaki belirsiz fiyat veya ölçüm kaydı TBK m. 23 uyarınca düzenleyenin aleyhine ve karşı tarafın lehine yorumlanır. Bu kural açık bir lisans sınırlamasını yok saymaz. TBK m. 24 ise düzenleyene karşı taraf aleyhine tek taraflı değişiklik yapma veya yeni düzenleme getirme yetkisi veren genel işlem koşullarını yazılmamış sayar. Belirsiz standart hükümlerin yorumu, ölçüt veya fiyatın denetim aşamasında genişletildiği uyuşmazlıklarda önem taşır.
Denetim hükmü sınırsız sunucu erişimi vermez
Sözleşmedeki denetim hakkı; kapsam, bildirim, yöntem, gizlilik, denetçi ve maliyet bakımından okunmalıdır. Lisans kullanımını kontrol etme yetkisi, sözleşmede ve kanunda dayanağı bulunmadan bütün müşteri belgelerini kopyalama veya ticari sırları başka amaçlarla kullanma izni değildir. İnceleme için hangi alanın neden gerekli olduğu yazılı olarak belirlenmelidir. Hesap sayısını doğrulamak için gereken veri ile şirketin ticari içerikleri birbirinden ayrılmalıdır.
Şirket de geçerli denetim borcunu bütün erişimi kapatarak etkisizleştirmemelidir. Daraltılmış veri aktarımı, yetkili uzman eşliğinde inceleme, örnek kayıtların doğrulanması ve gizlilik taahhüdü gibi yöntemler sözleşme çerçevesinde somutlaştırılır. Bunların herhangi birinin her sözleşmede zorunlu olduğu ileri sürülemez. Üzerinde uzlaşılan yöntem, teslim edilen verinin kapsamı ve sağlayıcının eksik gördüğü noktalar tutanakla kayıt altına alınır. Denetçi raporuna itiraz hakkından vazgeçildiği anlamına gelen beyanlar, teknik veri teslim formuna fark edilmeden eklenmemelidir.
Denetçi raporu mahkemeyi bağlar mı?
Sağlayıcı tarafından düzenlenen rapor, tek başına mahkeme kararı veya tarafsız bilirkişi incelemesi değildir. HMK m. 190 ve m. 194 uyarınca iddiaların somutlaştırılması ve ilgili vakıaların uygun delillerle ispatı gerekir. Raporda yazılımın tarama yöntemi, sürümü, veri toplama zamanı, dışlanan kayıtlar ve hesap formülü açıklanmazsa sonucun denetlenmesi güçleşir. Raporun özeti kadar dayanak verileri de önemlidir.
HMK m. 199 elektronik verileri belge kapsamında kabul eder; her günlük kaydını tartışılmaz kesin delil hâline getirmez. Zaman dilimi, saat eşitlemesi, kayıt bütünlüğü ve kullanıcı kimliği eşleştirmesi teknik incelemede değerlendirilir. Tarafların dayandıkları ve ellerinde bulunan belgeleri mahkemeye sunma borcu HMK m. 219 kapsamında incelenir. Şirketin kendi hazırladığı karşı tablo da aynı açıklıkla kurulmalı, her indirimin dayandığı kayıt gösterilmelidir. Yalnız toplam rakamı reddetmek yerine hatalı hesaplama adımları işaretlenmelidir.
Fatura geldiyse rapor incelemesi bitene kadar beklenir mi?
TTK m. 21/2, faturayı alan kişinin aldığı tarihten itibaren sekiz gün içinde içeriğe itiraz etmemesi hâlinde bu içeriği kabul etmiş sayılacağını düzenler. Teknik denetimin uzun sürmesi bu süreyi kendiliğinden durdurmaz. İtiraz, faturanın numarası, dönemi ve tartışmalı kalemlerini göstermeli; ölçüt, miktar veya fiyat yönündeki itirazların hangilerinin mevcut olduğu açıklanmalıdır. Henüz elde bulunmayan kayıtların ayrıca istendiği de belirtilir.
Faturaya sekiz günlük itiraz ile lisans borcunun esasına yönelik savunma ayrı incelemelerdir. Fatura, hiç kurulmamış bir borç ilişkisini yalnız sessizlikten yaratmaz; buna güvenerek itirazı geciktirmek de doğru değildir. Denetim raporu itirazı, faturaya itiraz ve varsa temerrüt ihtarı tek metinde toplanacaksa her işlemin konusu açık tutulmalıdır. Tacirler arasında temerrüt, fesih ve dönme bildirimlerinde TTK m. 18/3 ayrıca uygulanır.
Üç kat bedel ifadesi rapordaki toplamı otomatikleştirir mi?
FSEK m. 68, kanunda sayılan mali hak kullanım fiilleri bakımından gerekli yazılı izin alınmamışsa hak sahibine özel bedel istemi tanır. Maddede sözleşme yapılsaydı istenebilecek bedel veya kanuna göre belirlenecek rayiç bedel esas alınır. Bu hüküm, her sözleşmesel hesap aşımında sağlayıcının seçtiği güncel liste fiyatını raporla çarpıp tartışmasız tahsil etme yetkisi değildir. Talepte bulunanın hak sahipliği, iznin kapsamı, aşılmış hak ve kullanılan miktar önce belirlenmelidir.
FSEK m. 70 kapsamındaki mali hak tazminatında kusur koşulu ayrıca düzenlenmiştir. Sözleşme ücreti, özel bedel talebi, ceza koşulu ve tazminat aynı kalem adı altında toplanmamalıdır. Özellikle aynı kullanım için birbirini karşılayan bedellerin tekrar istenip istenmediği kontrol edilir. Raporu alan şirket, hukuki gerekçesi açıklanmayan toplamı yalnız indirim pazarlığına indirgemeden, talep türlerinin ayrı dökümünü istemelidir.
Talebi bayi gönderiyorsa hangi yetkiler gösterilmelidir?
Lisansı satan bayi, yazılımın hak sahibi ve denetimi yapan kuruluş farklı tüzel kişiler olabilir. Fatura alacağını kimin ileri sürdüğü, ilgili sözleşmenin tarafı ve ödeme alacaklısı açıkça belirlenmelidir. Hak ihlaline dayanan talepte ise mali hak veya ruhsat üzerindeki yetkinin hangi belgeden kaynaklandığı gösterilir. Bayilik ilişkisi bulunduğunu söylemek, her türlü geçmiş bedeli tahsil ve bütün telif uyuşmazlığını sulh yetkisini tek başına ispatlamaz.
FSEK m. 54, mali hakkı veya kullanma ruhsatını devretmeye yetkili olmayan kişiden edinimde iyi niyetin koruma sağlamadığını düzenler. Bu nedenle müşterinin bayi faturası bulunması, verilen lisansın yetki zincirinin incelenmesini gereksiz kılmaz. Aynı madde, yetkisiz tasarrufta bulunan kişinin karşı tarafın bilgisini veya bilmesi gerektiğini ispat edemediği durumdaki zarar sorumluluğunu da düzenler. Müşteri ile bayi arasındaki bu uyuşmazlık, hak sahibinin ileri sürdüğü kullanım ihlalinden ayrı ele alınır. Ödeme veya yeni lisans alınması kararlaştırılırken belgenin gerçek hak sahibi yönünden sonuç doğurup doğurmadığı kontrol edilir.
Denetim masrafı ve geçmiş bakım bedeli ayrıca istenebilir mi?
Rapordaki toplam yalnız lisans farkından oluşmayabilir. Denetçi ücreti, seyahat gideri, geçmiş bakım bedeli ve yeni dönem aboneliği ayrı satırlara ayrılmalıdır. Bunların her biri için sözleşme hükmü, gerçekleşen hizmet veya ileri sürülen zarar açıklanır. Lisans açığının belirlenmesi, raporda sayılan bütün masrafları kanunen otomatik borç hâline getirmez. Müşterinin gideri üstlenmesi belirli bir eksiklik oranına bağlanmışsa oranı hesaplayan pay ve payda da denetlenmelidir.
Bakım hizmeti ile program kullanım yetkisi ayrı ürünler olarak kararlaştırılmışsa bakım talebinin başlangıcı, kapsamı ve teslim edilen güncellemeler ayrıca incelenir. Geçmiş kullanımın ücretlendirilmesi gerekçesiyle hiç verilmemiş hizmetin verildiği varsayılamaz. Buna karşılık sözleşmenin açıkça bağladığı ve geçerli şekilde kabul edilmiş bedel kalemleri de yalnız aynı faturada yer aldığı için reddedilemez. Bu ayrıştırma, tarafların gerçek uyuşmazlık tutarı üzerinden görüşmesini sağlar.
Denetim mutabakatı hangi dönemi kapatmalıdır?
Taraflar anlaşacaksa ödeme tutarı kadar kapatılan dönem, ürün, sürüm, şirket ve kurulum kapsamı da açık yazılmalıdır. Geçmiş farkın ödenmesi gelecekte sınırsız kullanıcı hakkı vermez; yeni kapasite siparişi geçmiş dönemi mutlaka ibra etmez. Bu iki işlemin ayrı sonuçları bulunduğundan mutabakatın geçmiş ihtilafı nasıl çözdüğü ve ileriye dönük kullanım hakkının ne olduğu belirtilmelidir.
Denetimin yeniden açılması, sonraki raporlarda aynı dönemlerin tekrar faturalandırılması ve bakım ücretinin hangi taban üzerinden devam edeceği ayrıca düzenlenir. Sağlayıcı adına imza atan kişinin tahsilat, sulh ve lisans verme yetkileri kontrol edilir. Son dosyada nihai rapor, düzeltilmiş hesap, kabul edilen kapasite, ödeme belgeleri ve yeni lisans belgesi birlikte saklanır. Böylece ödeme yapıldığına ilişkin belge ile hangi kullanımın hukuken çözüldüğü arasındaki bağlantı korunur.
Sık sorulan sorular
Lisans denetim raporu tek başına borcu kesinleştirir mi?
Hayır. Talebin sözleşme veya hak ihlali dayanağı, kullanım ölçütü, dönem ve hesaplama verileri incelenir. HMK m. 190 ve m. 194 uyarınca ilgili vakıalar somutlaştırılmalı ve ispatlanmalıdır.
Tanımlı hesap sayısı her zaman ücretli kullanıcı sayısı mıdır?
Hayır. Sözleşme tanımlı kullanıcıyı esas alıyorsa o tanım uygulanır; eş zamanlı veya aktif kullanım ölçütünde farklı kayıtlar gerekir. Hesap türleri ve tarihleri geçerli sözleşmeyle eşleştirilir.
İşten ayrılan çalışanın hesabı ücret hesabından çıkar mı?
Sonuç, lisansın tanımına ve hesabın kapatılma ya da yeniden atanma kayıtlarına bağlıdır. Yalnız işten ayrılma tarihi, sözleşmede başka ölçüt kabul edilmişse teknik hesabın sona erdiğini ispatlamaz.
Bir adet yedek kopya için mutlaka ek lisans alınır mı?
FSEK m. 38, hukuka uygun edinen kişinin kullanım için gerekli bir adet yedekleme kopyasının sözleşmeyle önlenemeyeceğini düzenler. Bu kural ayrı aktif üretim kurulumuna sınırsız izin vermez.
Bugünkü envanter bütün geçmiş yıllara uygulanır mı?
Geçmiş dönem kullanımı ayrıca gösterilmelidir. Güncel envanterden kesintisiz geçmiş kullanım sonucu çıkarılması, geçerli hesaplama hükmü ve bunu destekleyen kayıtlar yönünden denetlenir.
Yeni fiyat listesi geçmiş kullanıcı farkına uygulanır mı?
Geçmiş bedelin fiyat temeli, o döneme uygulanacak geçerli sözleşme ve talebin hukuki niteliğiyle belirlenir. Sağlayıcının sonradan yayımladığı liste eski dönemi tek taraflı değiştirmez.
Teknik inceleme sürerken fatura itiraz süresi durur mu?
Hayır. TTK m. 21/2 kapsamındaki sekiz günlük süre faturanın alınmasından başlar. Teknik incelemenin sürmesi kendiliğinden süreyi durdurmaz; mevcut itirazlar süresinde bildirilmelidir.
Belirsiz lisans ölçütünü sağlayıcı kendi lehine yorumlar mı?
Genel işlem koşulu niteliğindeki açık olmayan veya birden çok anlama gelen hüküm, TBK m. 23 uyarınca düzenleyenin aleyhine ve karşı tarafın lehine yorumlanır. Açık hükümler sırf standart oldukları için ortadan kalkmaz.
Her kullanıcı aşımında FSEK m. 68 uygulanır mı?
Otomatik uygulanmaz. Kanunda sayılan mali hak fiili, gerekli iznin yokluğu veya kapsamının aşılması ve hak sahipliği incelenir. Sözleşmedeki ek kullanım ücreti ile bu özel istem ayrılmalıdır.
Fark bedelini ödemek sonraki kullanımları da serbest bırakır mı?
Hayır. Geçmiş dönemin sulh edilmesi ile geleceğe yönelik lisans kapsamının genişletilmesi ayrı işlemlerdir. Mutabakatta kapatılan dönem ve ileriye dönük kapasite açıkça gösterilmelidir.
İstanbul ve Mersin ofislerinde lisans denetimi uyuşmazlığı incelenirken sözleşmenin dönemlere göre sürümleri, satın alma belgeleri, teknik envanter ve faturanın alınma tarihi birlikte değerlendirilir. İnceleme tablosunun kullanıcı ölçütü, dönem ve fiyat sütunlarıyla kurulması, şirketin hangi tutarı hangi nedenle tartıştığını somutlaştırır. Uygulanacak maddi hukuk ve uyuşmazlık çözüm hükmü de sözleşmeden ayrıca kontrol edilir.
Kanun maddeleri ve resmî kaynaklar
- 6098 sayılı Türk Borçlar Kanunu — güncel resmî UYAP metni: m. 19–25
- 6102 sayılı Türk Ticaret Kanunu — güncel resmî UYAP metni: m. 18/3 ve 21
- 6100 sayılı Hukuk Muhakemeleri Kanunu — güncel resmî UYAP metni: m. 190, 194, 199, 219
- 5846 sayılı Fikir ve Sanat Eserleri Kanunu — güncel resmî UYAP metni: m. 22, 38, 48, 52, 54, 68 ve 70
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
