Yazılım Yenilemesi Doğrudan Yapıldı, İş Ortağına Komisyon Ödenmedi: Hakediş ve Hesap
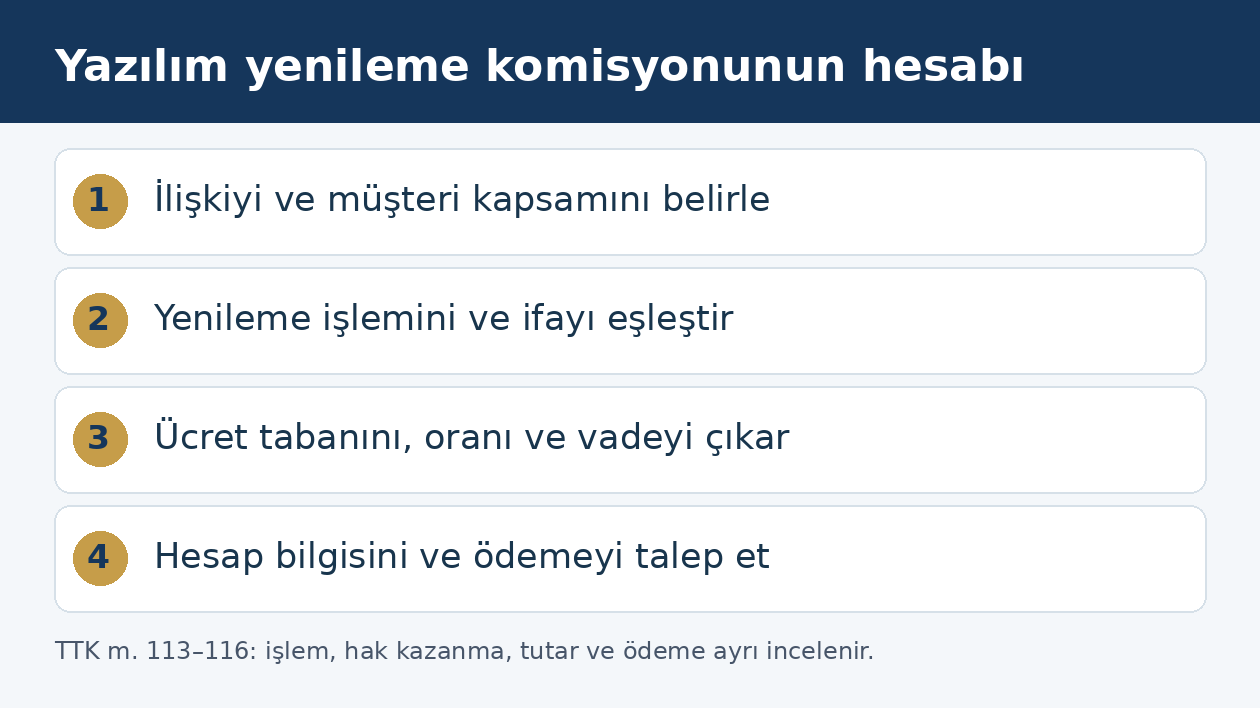
Yazılım üreticisinin müşteriye doğrudan yenileme faturası kesmesi, satış kanalındaki iş ortağının ücretini kendiliğinden ortadan kaldırmaz. Sonuç; ilişkinin acentelik, kendi hesabına yeniden satış veya tek işlem için aracılık niteliğine, yenilemenin kapsamına ve ücret anlaşmasına bağlıdır. Acentelikte TTK m. 113 ücrete bağlı işlemleri, m. 114 hak kazanma zamanını, m. 115 miktarı, m. 116 ödeme ve hesap bilgisi haklarını düzenler.
Uyuşmazlığın çözümü için müşteri adıyla yetinilmez. İlk satışın kaynağı, yenilenen ürün, yeni dönem sözleşmesi, müşterinin ödemesi ve komisyon hesabındaki kesinti aynı işlem üzerinde eşleştirilir. Portalda iş ortağının adının silinmesi, bu belgelerle doğmuş alacağın yerine geçen bir hukuki işlem değildir.
1. İş ortaklığı sözleşmesinin adı ücretin hukuki niteliğini belirlemez
6102 sayılı Türk Ticaret Kanunu m. 102, bağımsız biçimde, sözleşmeye dayanarak belirli yer veya bölge içinde sürekli aracılık eden veya tacir adına sözleşme yapan acenteyi tanımlar. Yazılım sözleşmesinde “partner”, “kanal”, “çözüm ortağı” veya “bayi” yazması bu incelemeyi bitirmez. Müşteri sözleşmesini kimin kurduğu, satış riskini kimin taşıdığı ve iş ortağının hangi işletme hesabına çalıştığı belirlenir.
Kendi adına ve kendi hesabına lisans satın alıp müşteriye yeniden satan işletmenin satış kârı, üreticinin hesabına yapılan işlemdeki acente ücretinden ayrılır. Buna karşılık yalnız kendi adına sözleşme yapılması acentelik hükümlerini dışlamaz: TTK m. 103/1-a, başka tacir hesabına ve kendi adına sözleşme yapmaya sürekli yetkili kişileri de kapsar. Sözleşmenin gerçek içeriği TBK m. 19 uyarınca esas alınır.
2. Tek seferlik müşteri tanıştırma, sürekli yenileme komisyonu değildir
Bir müşterinin iletişim bilgisini iletmek karşılığında yalnız ilk satış için ücret kararlaştırılması ile müşteri çevresinin sürekli yönetilmesi farklı sözleşmelerdir. TBK m. 520–521 kapsamında simsarlıkta ücret, aracılık faaliyeti sonucunda sözleşme kurulmasına bağlanır. İlk tanıştırma, sonraki bütün yılların gelirinden süresiz pay alınacağı anlamını taşımaz.
Yenileme payı ayrıca kararlaştırılmışsa metindeki süre, ürün, müşteri ve hesap şartları uygulanır. “Müşteri kazandırma bedeli” ile “abonelik devam ettiği sürece yenileme payı” aynı ödeme değildir. Dosyada bu iki kalemin önceki faturalarla nasıl uygulandığı gösterilir. Sonradan hazırlanan bir komisyon tablosu, imzalanan anlaşmada bulunmayan süresiz hakkı tek başına yaratmaz; mevcut hakkı da tek başına kaldıramaz.
3. Üreticinin doğrudan yaptığı yenilemede TTK m. 113 nasıl uygulanır?
Acentelik ilişkisi sürerken acente, kendi çabasıyla kurulan işlemler için ücret isteyebilir. TTK m. 113/1 ayrıca, aynı nitelikteki işlemler için kazandırdığı müşterilerle kurulan işlemleri düzenler. İlk aboneliği acentenin kazandırdığı müşterinin aynı yazılımı yeni dönem için alması bu nedenle ilk satıştan kopuk biçimde incelenmez. Yenileme görüşmesini üreticinin satış ekibinin yürütmesi, tek başına ücret talebini reddetmeye yeterli değildir.
Bu hükmün şartları ile geçerli ücret anlaşmasının kapsamı birlikte belirlenir. Müşteri kazanımı, işlem benzerliği, ilişkinin devamı ve ücret düzenlemesi somut belgelerle gösterilmelidir. Önceki acentenin üçüncü fıkra uyarınca ücret hakkının bulunduğu hâlde ve ölçüde yeni acentenin hakkı doğmaz. Aynı satış için iki iş ortağının talebi geldiğinde, yalnız son portal kaydına bakarak bütün tutar birine yazılmaz.
4. Atanmış müşteri çevresi ile aynı şirketler grubunu ayırın
TTK m. 113/2, acenteye belirli bölge veya müşteri çevresi bırakılmışsa, ilişki devam ederken bu kapsamdaki müşterilerle acentenin katkısı olmadan kurulan işlemler için de ücret hakkını düzenler. Bu nedenle sözleşmenin ekindeki hesap listesi, sektör tahsisi ve müşteri çevresi tanımı önem taşır. Üreticinin “merkez müşteri” etiketi, önceki geçerli tahsisin kapsamını açıklamadan komisyon hesabını çözmez.
Bununla birlikte aynı gruptaki bütün şirketler otomatik olarak aynı müşteri sayılmaz. Yenileme sözleşmesinin tarafı, lisanslanan tüzel kişi, grup kullanım hakkı ve tahsis edilen çevre incelenir. Bir bağlı şirketin ilk kez satın aldığı başka ürünün, önceki müşterinin yenilemesi olarak gösterilmesi de yanlıştır. Hesap tablosunda ticaret unvanı ve müşteri numarası birlikte kullanılmalıdır.
CRM sistemindeki hesap birleştirmesi ile müşterinin hukuken değişmesi de ayrılmalıdır. Aynı tüzel kişinin yeni müşteri numarasına taşınması, kendiliğinden yeni müşteri kazanımı değildir. Buna karşılık aynı e-posta alan adını kullanan farklı şirketlerin alımları tek kişiyle yapılmış işlem gibi gösterilemez. Eski ve yeni müşteri numaraları, sözleşme tarafı ve abonelik hesabı arasında eşleştirme tablosu kurulmalıdır. Üreticinin merkezi satın alma kaydına bağladığı farklı aboneliklerde, faturayı ödeyen şirket ile lisans sözleşmesinin tarafı da ayrıca gösterilir. Bu ayrım, komisyonu ödeme yapan hesabın adına göre yanlış müşteriye yazmayı önler. Ücret talebinin hukuki dayanağı teknik hesap adından değil, gerçek sözleşme tarafı ve TTK m. 113 kapsamındaki ilişkiden çıkarılır.
5. Yeni abonelik dönemi ile eski satışın taksiti aynı işlem değildir
Yazılım faturasında “renewal” veya “abonelik” yazması yeterli değildir. Yeni dönem için yeniden kurulan işlem, mevcut çok yıllık sözleşmenin bir ödeme taksiti ve kendiliğinden uzayan sözleşmenin devamı ayrı ayrı saptanır. Ücret anlaşması ilk sözleşmenin toplam bedelini zaten komisyona bağlamışsa, aynı bedelin sonraki taksitinde ikinci kez tam komisyon hesaplanmaz.
Buna karşılık sözleşmede her yenilenen dönem için ayrıca pay öngörülmüşse, önceki yılın komisyonunun ödenmiş olması yeni dönemin alacağını kapatmaz. Sipariş formu, başlangıç ve bitiş tarihleri, kabul edilen teklif ve lisans süresi birlikte okunur. Aylık faturalama, kendiliğinden her ay bağımsız satış kurulduğunu göstermez. Talep edilen ücretin hangi işlem ve hangi döneme ait olduğu bu aşamada netleştirilir.
6. Yenilenen pakette lisans, bakım ve danışmanlık bedellerini ayırın
Üretici yenileme faturasına kullanıcı artışı, yeni modül, bakım ve geçiş danışmanlığı eklediğinde bütün tutarı tek başlık altında değerlendirmek hesap hatası doğurur. TTK m. 113/1 bakımından aynı nitelikteki işlem koşulu ve sözleşmedeki komisyon kapsamı her kalem için açıklanmalıdır. İlk lisansın müşterisini kazandırmış olmak, bağımsız danışmanlık işinin ücretinden otomatik pay sağlamaz.
Ayrım aynı zamanda haksız daraltmayı önler. Gerçekte komisyona bağlı lisans bedelinin yalnız fatura açıklaması değiştirilerek “destek” hanesine taşınması, işlemin gerçek niteliğini değiştirmez. Paket fiyatın dağılımı için teklif kalemleri, ürün kodları ve önceki uygulama istenir. İş ortağının kendi verdiği destek hizmetinin müşteriye kesilen ayrı faturası da üreticiden istenen yenileme komisyonuyla karıştırılmaz.
7. Komisyona hak kazanma zamanı TTK m. 114’e göre belirlenir
TTK m. 114/1 uyarınca acente, kurulan işlem yerine getirildiği anda ve ölçüde ücrete hak kazanır. Taraflar bu kuralı değiştirebilir; ancak müvekkil işlemi yerine getirdiğinde acente, izleyen ayın son günü istenebilecek uygun avansa hak kazanır. Her durumda üçüncü kişinin işlemi yerine getirdiği anda ve ölçüde ücret hakkı doğar.
Bu düzenleme, yalnız üreticinin iç onay takvimine bağlanan hesapların neden ayrıca incelenmesi gerektiğini açıklar. Müşterinin ödediği tutar, hizmet döneminin başlaması ve sözleşmedeki ücret koşulları kaydedilir. Peşin ödeme ile taksitli ödeme aynı tarih tablosuna zorlanmaz. Ücretin kapsamı belirlendikten sonra, her satırda hak kazanma olayı ve tarihi ayrıca gösterilir; bu tarih ile ödeme vadesi birbirine karıştırılmaz.
8. Müşterinin gecikmesi, iptali ve üreticinin hizmet vermemesi
TTK m. 114/2, üçüncü kişinin işlemi yerine getirmeyeceği kesinleştiğinde ücret hakkının düşmesini ve ödenen tutarın geri verilmesini düzenler. Geçici ödeme gecikmesi ile işlemin yerine getirilmeyeceğinin kesinleşmesi aynı durum değildir. Üretici geri alma talebinde hangi müşteri işleminin, hangi nedenle ve hangi tutarda gerçekleşmediğini göstermelidir.
Üreticinin aracılık edilen sözleşmeyi tamamen, kısmen veya kararlaştırıldığı biçimde yerine getirmeyeceği kesinleşse bile, m. 114/3 gereğince acente ücret isteyebilir. İşlemin üreticiye yüklenemeyen sebeplerle yerine getirilemediği hâlde ve ölçüde ücret hakkı düşer. Dolayısıyla üreticinin kendi kararından kaynaklanan hizmet iptalini, hiçbir neden açıklamadan iş ortağına “müşteri kaybı” kesintisi olarak yansıtmak yeterli değildir.
9. Kanunda bütün yazılım kanalları için tek komisyon oranı yoktur
TTK m. 115’e göre ücret miktarında önce sözleşmeye bakılır. Hüküm yoksa acentenin bulunduğu yerdeki ticari teamül; teamül de yoksa hâlin gereğine göre o yerdeki asliye ticaret mahkemesinin belirlemesi esas alınır. Sektörde kullanıldığı ileri sürülen bir yüzde, kanuni ve değişmez oran olarak sunulamaz.
Hesapta oran kadar taban da önemlidir. Vergi, iskonto, iade, kredi notu, para birimi ve farklı ürün bedellerinin nasıl ele alınacağı geçerli anlaşma ve işlem kayıtlarıyla belirlenir. Her yenileme için brüt işlem tutarı, dayanaklı indirimler, komisyona esas tutar, oran, önceki ödeme ve kalan alacak ayrı sütunlarda gösterilir. “Net gelir” ifadesi, üreticinin her giderini kendiliğinden müşterinin satışından düşme yetkisi vermez.
10. Portal kaydı ve sonradan değişen iş ortağı politikası
Fırsat kaydının açıldığı tarih, üreticinin müşteri atamasını kabulü ve teklif yazışmaları müşteri kazanımının delilleridir. Ancak portal yöneticisinin kaydı başka iş ortağına taşıması, önceden doğmuş ücret alacağını kendiliğinden devretmez. Eski kayıt sürümü, değişiklik zamanı, açıklaması ve işlemi yapan hesabın bilgisi korunmalıdır. Yalnız güncel ekran görüntüsüyle geçmiş hakediş yeniden kurulamaz.
Yeni kanal politikasının hangi tarihte, hangi yöntemle ve hangi işlemler için kabul edildiği ayrıca belirlenir. Önceden tek yanlı hazırlanmış genel işlem koşullarında TBK m. 20–25 uygulanır. Özellikle m. 24, düzenleyene karşı taraf aleyhine tek taraflı değiştirme veya yeni düzenleme getirme yetkisi veren kayıtları yazılmamış sayar. Her portal güncellemesi geçersiz değildir; fakat yayımlanmış yeni metin, geçerli bir değişiklik incelemesi yapılmadan geçmiş alacağı silemez.
11. Üç aylık ödeme süresi bilgi talebine cevap süresi değildir
TTK m. 116/1, hak kazanılan ücretin doğumundan itibaren en geç üç ay içinde ve her hâlde acentelik sözleşmesinin sona erdiği tarihte ödenmesini emreder. Üç ay, müşteri itirazına veya hesap bilgisi talebine cevap için tanınmış süre değildir. Sözleşmedeki daha erken ödeme günü ayrıca dikkate alınır; bu hükümleri acente aleyhine değiştiren kayıtlar m. 116/3 kapsamında geçersizdir.
Sona erme tarihinde mevcut ücretlerin hesabı kapatılır. Bu hüküm, henüz kurulmamış bütün gelecek yenilemeleri o gün peşinen alacağa dönüştürmez. Ücretin doğumu, miktarı ve ödeme tarihi farklı sorulardır. Hazırlanan çizelgede hak kazanma tarihi ile sözleşmesel veya kanuni vade ayrı sütunlarda bulunmalıdır; tek “yenileme tarihi” sütunu temerrüt hesabı için yeterli değildir.
12. Üreticiden hangi hesap bilgileri ve kayıtlar istenir?
TTK m. 116/2, ücret istemi, muacceliyet ve hesaplama bakımından önemli bütün konularda bilgi hakkı tanır. Ücrete bağlı işlemlerin defter kayıtlarının suretleri de istenebilir. Yazılım yenilemesinde talep; müşteri ve sipariş kimliği, ürün, dönem, işlem bedeli, tahsilat, iade ve komisyon kesintisinin dayanağıyla somutlaştırılır. Talep edilen veri ile ücret hesabı arasındaki bağ açıklanır.
Defter suretinin verilmemesi veya doğruluk ve tamlık konusunda haklı kuşku nedenlerinin bulunması hâlinde ilgili kısımlar acente veya uzman tarafından incelenir; izin verilmezse mahkeme uygun biçimde karar verir. Bu hak, üreticinin bütün müşteri arşivine sınırsız giriş yetkisi değildir. İstemin kapsamı için acentenin ücret hesabı ve defter sureti talebi rehberi ayrıca kullanılabilir.
13. İş ortaklığı bittikten sonra yapılan yenilemeler
TTK m. 113/3, sona ermeden sonra kurulan işlemleri özel koşullara bağlar. Acente işleme aracılık etmiş veya kendi çabasına bağlanacak ölçüde hazırlamış ve işlem sona ermeden sonra uygun sürede kurulmuşsa ücret isteyebilir. Ayrıca birinci veya ikinci fıkra kapsamında ücret istenebilecek işleme ilişkin müşterinin icabı, sona ermeden önce acenteye veya müvekkile ulaşmışsa diğer kanuni yol uygulanır.
Bu nedenle fesih öncesi teklif, müşterinin sipariş veya kabul beyanı, hazırlık çalışmaları ve son işlem tarihi saklanır. Kanunda bütün yazılım yenilemeleri için sabit bir “uygun süre” sayısı yoktur. Koşullar gerçekleşmeden her sonraki yılı komisyona eklemek doğru değildir. Hakkaniyet paylaşımı gerektiriyorsa sonraki acente de uygun pay alır; aynı işlemdeki emek ve tarihler birlikte incelenir.
14. Birikmiş yenileme komisyonu ile denkleştirme ayrı taleplerdir
Gerçekleşen yenilemenin ödenmeyen ücreti, TTK m. 122’deki denkleştirme istemiyle birleştirilip belirsiz tek rakama dönüştürülmemelidir. Denkleştirme; sona erme, kazandırılan yeni müşterilerden devam eden önemli menfaat, ücret kaybı ve hakkaniyet gibi kendi şartlarına bağlıdır. Birikmiş komisyonun istenmesi, bu şartların ayrıca ispatının yerine geçmez.
Tersine, denkleştirme şartlarının bulunmaması doğmuş komisyon borcunu ortadan kaldırmaz. Acentelik ilişkisinin sona ermesi ve denkleştirme incelemesindeki süreler ile her yenileme alacağının ödeme ve zamanaşımı tarihleri ayrı izlenir. Hesap dosyası önce gerçekleşmiş işlem alacaklarını gösterir; varsa sona ermeye bağlı diğer istemler ayrı dayanak ve tutarlarla eklenir.
15. Komisyon dosyası, ihtar ve yargısal başvuru nasıl hazırlanır?
Sözleşme ve ekleri, eski politika sürümleri, müşteri kazanım yazışmaları, siparişler ve önceki komisyon ödemeleri bir araya getirilir. Elektronik kayıtlar HMK m. 199 kapsamında belgedir; her ekran çıktısı tek başına kesin delil sayılmaz. Kaydın kaynağı, tarihi ve ilgili işlemle bağlantısı gösterilir. Eksik veri için istenen belge somutlaştırılır; teknik hesap uzmanı hukuki ücret hakkının yerine karar vermez.
Ödeme talebinde müşteri, dönem, dayanak, hesap ve vade açıklanır. Ödeme vadesi belirlenirken acenteye özgü TTK m. 116 hükmü dikkate alınır. Ticari işletmeler arasında hizmet tedariki koşullarını taşıyan işlemde TTK m. 1530/2–4’teki ihtarsız temerrüt düzeni uygulanır. Bu özel düzenin kapsamı dışında TBK m. 117’deki ihtar kuralı ve belirlenmiş ifa gününe ilişkin istisna esas alınır. Tacirler arasındaki temerrüt bildirimi için TTK m. 18/3’e uygun ihtar yöntemleri kullanılır. Acentelikten doğan alacaklarda TBK m. 147/5 ve m. 149 uyarınca beş yıllık zamanaşımı muacceliyetten başlar. Sırf ihtar göndermek zamanaşımını kesmez. Ticari para alacağı davasında TTK m. 5/A kapsamındaki arabuluculuk şartı ve varsa geçerli tahkim düzenlemesi ayrıca kontrol edilir.
Sık sorulan sorular
Üretici müşteriye doğrudan fatura keserse yenileme komisyonu biter mi?
Hayır. Acentelik ilişkisi devam ederken TTK m. 113 kapsamındaki müşteri kazanımı, aynı nitelikte işlem veya tahsis edilmiş müşteri çevresi şartları ve geçerli ücret anlaşması incelenir. Doğrudan faturalama, bu inceleme yapılmadan doğmuş ücretin kaldırılmasına yeterli değildir.
Her yazılım bayisi acente midir?
Hayır. Kendi adına ve kendi hesabına yeniden satış yapan bayinin kârı ile başka tacir hesabına çalışan acentenin ücreti ayrılır. TTK m. 103/1-a nedeniyle kendi adına fakat başka tacir hesabına sürekli sözleşme yapan kişinin durumu ayrıca değerlendirilir.
İlk müşteriyi bulmuş olmak bütün yenilemelerden süresiz pay sağlar mı?
Tek başına sağlamaz. Sürekli acentelik, tek işlem için simsarlık ve sözleşmeyle kabul edilmiş devam eden yenileme payı ayrılmalıdır. TTK m. 113 ile TBK m. 520–521 farklı şartlar düzenler; işlem, dönem ve ücret anlaşması belirlenmelidir.
Acentenin komisyonu hangi anda doğar?
TTK m. 114/1 uyarınca işlem yerine getirildiği anda ve ölçüde doğar. Değişik anlaşma yapılsa da müvekkilin ifası uygun avans hakkı verir; her hâlde üçüncü kişinin ifası anında ve ölçüsünde ücret hakkı vardır. Ücretin ödeme vadesi ayrıca belirlenir.
Müşteri birkaç gün geç ödedi diye komisyon geri alınır mı?
TTK m. 114/2, üçüncü kişinin işlemi yerine getirmeyeceğinin kesinleşmesini arar. Geçici gecikme bu durumla aynı değildir. Geri alma talebinde ilgili işlem, gerçekleşmeme nedeni ve ücretin hangi kısmının etkilendiği açıklanmalıdır.
Komisyon oranı sözleşmede yoksa kanuni yüzde uygulanır mı?
Bütün yazılım yenilemeleri için sabit kanuni yüzde yoktur. TTK m. 115 uyarınca sözleşmede hüküm bulunmazsa yerel ticari teamül, o da bulunmazsa hâlin gereğine göre acentenin bulunduğu yerdeki asliye ticaret mahkemesinin belirlemesi esas alınır.
Üretici hesap dökümünü gizli olduğunu söyleyerek tamamen reddedebilir mi?
Acentenin ücret istemi, vade ve hesaplama bakımından önemli bilgilere TTK m. 116/2 kapsamında hakkı vardır. Talep ilgili işlemlerle sınırlandırılır. Kanundaki koşullarla ilgili defter kısımlarının incelenmesi istenir; bütün ticari arşive sınırsız erişim hakkı doğmaz.
Üç aylık süre hesap talebine cevap süresi midir?
Hayır. TTK m. 116/1 hak kazanılmış ücretin doğumundan itibaren en geç üç ay içinde ödenmesini düzenler. Sözleşmenin sona ermesinde mevcut ücretlerin ödenmesi gerekir. Bilgi talebinin kapsamı ve hakkı aynı maddenin ikinci fıkrasında düzenlenmiştir.
İş ortaklığı bittikten sonra kurulan yenileme için komisyon istenir mi?
TTK m. 113/3 şartları gerçekleşirse istenir. Acentenin hazırladığı işlemin uygun sürede kurulması veya ücrete bağlı işlemin müşteri icabının sona ermeden önce acenteye ya da müvekkile ulaşması ayrı kanuni dayanaklardır. Bütün gelecek yenilemeler kendiliğinden kapsama girmez.
Ödenmeyen komisyon için ihtar zamanaşımını keser mi?
Sırf ihtar kesmez. Acentelikten doğan alacaklarda TBK m. 147/5 kapsamındaki beş yıllık süre, m. 149 uyarınca muacceliyetle başlar. Kesilme nedenleri TBK m. 154’e göre ayrıca değerlendirilir; ödeme bildirimi ile dava veya takip sürelerinin korunması birbirine karıştırılmaz.
İstanbul ve Mersin ofisleri üzerinden yapılacak yenileme komisyonu incelemesinde iş ortaklığı sözleşmesi, ürün ve müşteri listesi, dönemsel hakediş tablosu ve üreticinin kesinti gerekçesi birlikte hazırlanmalıdır. İlk işlem ile yenileme arasındaki bağlantı ve her alacağın vadesi belgeler üzerinde gösterilir. Başvurulacak merci, sözleşmedeki uyuşmazlık düzenlemesi ve kanuni görev ile yetki kurallarına göre belirlenir.
Kanun maddeleri ve resmî kaynaklar
- 6102 sayılı Türk Ticaret Kanunu — güncel resmî UYAP metni: m. 5/A, 18/3, 102–103, 113–116, 122, 1530/2–4
- 6098 sayılı Türk Borçlar Kanunu — güncel resmî UYAP metni: m. 19–25, 117, 147/5, 149, 154, 520–521
- 6100 sayılı Hukuk Muhakemeleri Kanunu — güncel resmî UYAP metni: m. 199
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
