Reddedilen Kredi Başvurusu Ücret İadesi Dilekçesi | Word
Kısa ve net cevap: Reddedilen tüketici kredisi başvurusundan alınan banka ücretinin iadesi, TCMB 2020/7 sayılı Tebliğ m.10/3’e dayandırılır. Hüküm, kamu kurumuna veya üçüncü kişilere ödenen ücretleri ayrıca ayırır. Başvuruda kredi talebinin reddedildiği kayıt, tahsil edilen kalem ve bunun banka ücreti olduğu bağlantısı gösterilir. Kredi verilmedi diye bütün ekspertiz ve dış hizmet bedellerinin otomatik iadesi istenmez. Dilekçenin konusu gerçek tahsilatın mevzuat karşısında incelenmesi ve iade edilecek tutarın ödenmesidir.
Bu örnek, bankanın reddettiği kredi başvurusunda kendisi için aldığı değerlendirme, başvuru veya işlem bedeli bakımından hazırlanmıştır. Kullanılmış kredinin tahsis ücretinin sınırı, kredi sözleşmesinden cayma ve konut ekspertizinin hatalı yapılması ayrı meselelerdir. Düzenlenebilir Word dosyasında kredi başvuru numarası, ret bilgisi, kesinti kaydı ve talep tutarı ayrı alanlarda yer alır. Başvuran elindeki belgeleri eşleştirir; banka kayıtlarında henüz sonuçlanmamış bir talebi reddedilmiş gibi göstermez.
Reddedilen kredi talebinde doğrudan uygulanacak hüküm
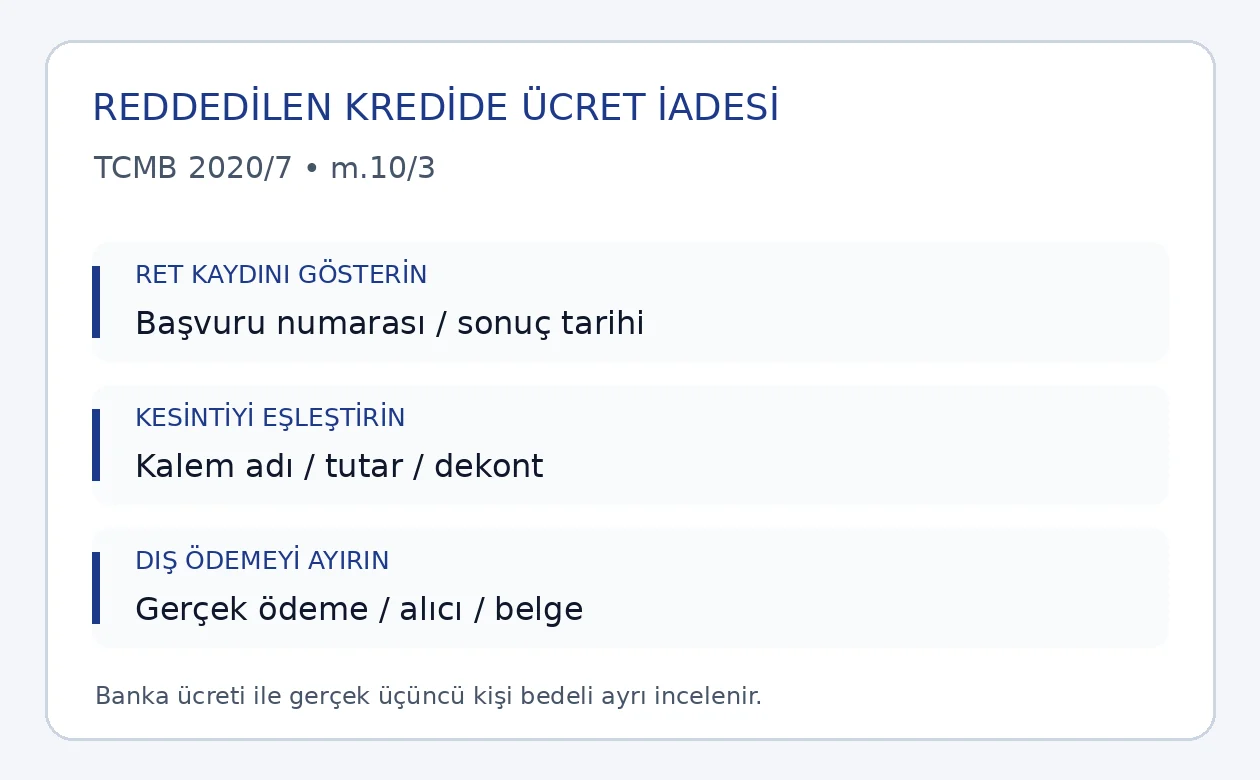
2020/7 sayılı Tebliğ m.10/3, reddedilen kredi taleplerinin ücretini düzenler. Uygulama Talimatı 7/c aynı ayrımı korur. Bankanın kredi değerlendirmesi için harcadığı çalışma ile başka bir kuruma gerçekten ödediği bedel aynı kavram değildir. İade başvurusunun hukuki açıklaması bu ayrımla kurulur. Bir ücretin sözleşmede adının bulunması, reddedilen talep bakımından özel hükmün incelemesini ortadan kaldırmaz. Kesintinin adı, tahsil eden kişi ve dayanak kayıt birlikte değerlendirilir.
Hükmün güncel metni TCMB’nin resmî Tebliğ dosyasında, uygulama açıklaması Uygulama Talimatı’nın tüketici ve konut finansmanı ücretleri bölümünde bulunur. Tebliğ m.3, düzenlemenin 6502 sayılı Kanun m.4/3’e dayandığını belirtir. Başvuru bu somut hüküm ve kesinti kaydıyla hazırlanır; ilgisiz madde listesi oluşturulmaz.
Ret, ön onay ve müşterinin vazgeçmesi aynı işlem değildir
İlk kontrol kredi talebinin gerçek durumudur. Bankanın kesin ret mesajı, belge tamamlanmasını isteyen yazısı, ön onayı ve müşterinin talebini geri çekmesi farklı işlemlerdir. Ön onay ekranında bir limit görünmesi, kredi tutarının kullandırıldığı anlamına gelmez. Buna karşılık değerlendirme devam ediyor yazısı da kesin ret belgesi değildir. Dilekçede bankanın bildirdiği sonuç kendi ifadesiyle ve tarihiyle belirtilir. Sonuç açık değilse başvuru durumu ve tahsilatın dayanağı bankadan açıklatılır.
Müşteri başka bankanın teklifini seçtiği için ilk başvurusunu bırakmışsa, bunu bankanın kredi talebini reddettiği olay gibi anlatmaz. Kredi kullandırıldıktan sonra gerçekleşen erken kapatma da reddedilmiş başvuru değildir. Aynı kişinin farklı tarihlerde başvuruları varsa numaralar ayrılır. Ücretin hangi talebe bağlandığı dekonttan görünmüyorsa banka kayıt numarası istenir. Bir başvurunun ret belgesi, farklı ve kabul edilmiş başvurunun ücretini otomatik açıklamaz.
Ret sebebinin kredi değerliliği, gelir incelemesi veya başka bir değerlendirmeyle bağlantılı olması, tahsil edilen kalemin kimliğini ortadan kaldırmaz. Bu dilekçe bankanın mutlaka kredi vermesini istemez. Ücretin iadesi talebi ile yeni kredi verilmesi talebi ayrılır. Başvurucu kendisine kredi kullandırılmasını istediği için ücret iadesinden vazgeçmiş olduğunu hazır metinde kabul etmez. Bankanın cevabında bu iki konu birlikte ele alınırsa hangi talebe hangi yanıtın verildiği ayrıca kontrol edilir.
Banka ücretini ödeme kaydına bağlayın
Hesap hareketinde kesintinin tarihi, tutarı, açıklaması ve işlem referansı yazılır. Kredi başvurusu sırasında kartla veya nakden ödeme yapılmışsa ilgili makbuz kullanılır. Yalnız ekranda gösterilen ücret ile gerçekten tahsil edilen bedel aynı değildir. Bloke edilen tutar, gerçekleşmiş ödeme gibi listelenmez. Banka sonradan kesintiyi ters kayıtla geri vermişse bu hareket talep hesabına alınır. İade edilmiş bedeli yeniden ödenmesi gereken tutar olarak göstermek dosyanın hesabını yanlış kurar.
Ücret başka bir toplam içinde görünüyorsa kalem dökümü istenir. Dilekçede “dosya masrafı” etiketi altında farklı ödemeleri birleştirmek yerine hangi bölümün bankaya kaldığı açıklanır. Başvuru ücreti, dışarıya yapılan ödeme, vergi veya başka kesintinin dönemi ve tutarı ayrı incelenir. Bankanın verdiği belge yalnız toplam rakamı gösteriyorsa eksik açıklama açıkça belirtilir. Bilinmeyen dağılım başvurucunun hazırladığı tabloda tahminle kesinleştirilmez.
Aynı kredi talebi için birden fazla kesinti varsa her kayıt bağımsız satırda gösterilir. İlk ödeme ile daha sonra alınan ek değerlendirme bedeli aynı tarihe taşınmaz. Toplam talep, iadesi istenen kalemlerden ve önceki geri ödemelerden oluşturulur. Dekont üzerindeki tutar ile sonuç bölümündeki rakam aynı olmalıdır. Banka cevabında farklı bir tutar kabul ederse hangi kalemi ayırdığı sorulur; yalnız toplamın düşük olması bütün talebin reddedildiği şeklinde kaydedilmez.
Üçüncü kişiye ödeme istisnası nasıl incelenir?
M.10/3’teki istisna gerçek ödeme bağlantısına dayanır. Banka dış hizmet bedeli ileri sürüyorsa ödemeyi alanın kimliği, hizmetin konusu, kredi talebiyle ilişkisi ve bedelin kaydı açıklanır. Yalnız kesinti açıklamasına “dış gider” yazılması bu bağlantının tamamını göstermez. Başvuruda ilgili ödeme belgesinin ve kalem dökümünün verilmesi istenir. İstisna kapsamındaki gerçek ödemeyle bankanın kendi operasyon bedeli aynı talep satırında tutulmaz.
Konut başvurusunda ekspertiz bedeli bulunduğunda hizmeti sunan kuruluş ve rapor kaydı ayrıca incelenir. Taşınmazın krediye uygun çıkmaması tek başına raporun hazırlanmadığını göstermez. Raporun hatalı veya hiç verilmemiş olması ise farklı inceleme konusudur. Konut krediye uygun çıkmadığında ekspertiz bedeli rehberi bu ayrı başlığı açıklar. Bu dilekçe ekspertiz şirketine karşı belgesiz kusur iddiası kurmaz.
Kamu kurumuna ödeme ileri sürüldüğünde makbuzun hangi işlem için düzenlendiği ve başvurucuya yansıtılan bedelle eşleşmesi kontrol edilir. Bir kamu kaydının dosyada bulunması, kesintinin tamamının o kuruma ödendiğini göstermez. Kurum bedeli ile bankanın kendi komisyonu ayrı yazılır. Aynı üçüncü kişi ödeme belgesinin birden fazla kredi başvurusunda kullanıldığı görülüyorsa başvuru bağlantısı sorulur. Kayıtların açıklanması talebi, kullanıcı adına ödeme yapılmış olduğunu önceden kabul eden beyana dönüştürülmez.
Reddedilmiş başvuruda tahsis ücreti sınırı yanlış uygulanmasın
Kullandırılmış krediye ilişkin tahsis ücretinin tavanı ile reddedilmiş başvuruda bankanın kendi ücretini alıp alamaması farklı sorulardır. Reddedilen talep için istenen banka bedelini yalnız talep edilen kredi miktarının belirli oranıyla karşılaştırmak, özel ret hükmünü geri plana iter. Önce kredi gerçekten kullandırılmış mı sorusu cevaplanır. Kullandırma yoksa reddedilen talebin kaydı ile m.10/3’ün istisna ayrımı esas alınır. Talep edilen fakat verilmemiş tutar, kullandırılmış anapara gibi gösterilmez.
Kullanılmış krediye ait ücret incelemesi için kredi tahsis ücreti sınırları rehberi ayrı okunabilir. Buradaki örnek farklı talebe odaklanır: retle sonuçlanmış başvurudan tahsil edilen banka bedeli. Aynı kişinin geçmişte kredi kullanması, yeni reddedilmiş başvurudaki kesintiyi eski kredinin ücretine dönüştürmez. Dekont, başvuru numarası ve kredi hesabı arasındaki bağlantı belgeyle kurulmalıdır.
Sonradan başka kredi kabul edilmişse kayıtlar nasıl ayrılır?
İlk talebin reddinden sonra yeni kredi başvurusu yapılmışsa iki başvurunun numarası, tarihi ve sonucu ayrı tutulur. Sonraki kabul, önceki ret bildirimini dosyadan silmez. Banka ilk kesintinin yeni krediye ait olduğunu açıklıyorsa tahsilat referansının hangi ürün ve işlemle eşleştiği sorulur. Başvurucu yeni kredinin ödeme planını eski talebin ret kaydı yerine kullanmaz. Aynı gün yapılan farklı başvurular bile tek bir işlem olarak birleştirilmez.
Önceki ödeme yeni kredinin masrafından mahsup edilmişse bu kayıt talep hesabına alınır. Ücret hiç mahsup edilmemişse mahsup edilmiş gibi not düşülmez. Bankanın işlemleri farklı adlarla göstermesi durumunda eklerde küçük bir kronoloji hazırlanır: ilk başvuru, ret, kesinti, yeni başvuru, kabul ve varsa mahsup. Bu sıralama kredi verileceği yönündeki sözlü konuşmaların yerine gerçek işlem hareketlerini kullanır. Sonuçta hangi eski banka bedelinin hâlâ başvurucudan tahsil edilmiş durumda kaldığı açıklaşır.
Dış ödeme belgesi sonraki iade kaydıyla birlikte okunur
Bankanın üçüncü kişiye ödeme belgesi sunduğu dosyada sonraki düzeltme veya geri ödeme kayıtları da kontrol edilir. İlk makbuz, daha sonra iptal edilmiş işlem hakkında tek başına son durumu göstermez. Dış hizmet bedeli bankaya geri verilmişse belgenin tarihi ve hangi talebe ait olduğu açıklanır. Kullanıcı gerçekte görmediği geri ödemeyi kesin olay olarak yazmaz; bankanın açıkladığı ödeme zincirindeki eksik bölümün belgelenmesini ister. Aynı işlem için çift tahsilat iddiası varsa iki ayrı hareket yan yana gösterilir.
Ret ve kesinti dosyasının ek düzeni
Ek-1 kredi başvurusunu tanımlayan kayıttır. Ek-2 bankanın ret bildirimidir. Ek-3 tahsil edilen ücretin dekontu veya makbuzudur. Ek-4 varsa önceki itiraz ve bankanın cevabıdır. Üçüncü kişi ödemesine ilişkin belge bankada bulunuyorsa kullanıcı onu elindeymiş gibi ek listesine yazmaz; açıklamalar kısmında temini istenir. Başvurucunun sunduğu belge ile bankadan beklenen belge iki ayrı gruptur.
Başvuru internet üzerinden yapılmışsa ekran kaydında tarih ve numara korunur. SMS yalnız sonuç bildiriyorsa ilgili talebin numarası diğer kayıtla eşleştirilir. Şube adı ve personelle görüşme tarihi yardımcı bilgi olabilir; yazılı başvuru veya kesinti belgesinin yerine geçirilmez. Elden verilen talebin son nüshası ve kurum kabul kaydı saklanır. Telefon görüşmesinin kaydı kullanıcıda bulunmuyorsa görüşmenin tam metniymiş gibi tırnak içinde hayalî açıklama oluşturulmaz.
Reddedilen kredi başvurusu ücretinin iadesi dilekçesi örneği
Aşağıdaki örneği bankanın kendi ücret kalemi için doldurun. Gerçek üçüncü kişi ve kamu ödemeleri varsa bunları ayrıca açıklayın. Kesin ret kaydı bulunmayan dosyada ret tarihi alanına belge dışı gün yazmayın. Talep tutarı, tahsil edilen ve daha önce geri verilmeyen ilgili bedeli göstermelidir.
[BANKA UNVANI] GENEL MÜDÜRLÜĞÜNE / [İLGİLİ ŞUBEYE]
BAŞVURAN: [Ad soyad, müşteri numarası, adres ve iletişim]
KREDİ BAŞVURUSU: [Türü, başvuru tarihi ve numarası]
KONU: Reddedilen kredi talebinden alınan banka ücretinin 2020/7 sayılı Tebliğ m.10/3 kapsamında incelenmesi ve iadesi.
1. [Tarih ve numara] ile yaptığım [tüketici/konut finansmanı] kredi talebi bankanızın [ret tarihi ve kanal] bildirimiyle reddedilmiştir. Başvuru ve ret kayıtları Ek-1 ve Ek-2’de sunulmaktadır. Bu başvuru kapsamında kredi kullandırılmamıştır.
2. Buna rağmen [kesinti tarihi] tarihinde [kalem adı, tutar ve işlem referansı] bedeli tahsil edilmiştir. Tahsilat belgesi Ek-3’tür. Bu bedelin reddedilen talebe bağlantısı [belgeye uygun açıklama]dır. Önceki geri ödeme [yoktur / gerçek tarih ve tutar] olup iadesi istenen kalan bedel [tutar]dır.
3. TCMB 2020/7 sayılı Tebliğ m.10/3 ve Uygulama Talimatı 7/c uyarınca reddedilen kredi talebinden kamu kurumuna veya üçüncü kişiye ödenen ücretler dışındaki bedeller alınamaz. Bankanız bu kesintinin istisna kapsamında olduğunu ileri sürüyorsa ödeme alıcısının, hizmetin, tutarın ve başvuruyla bağlantının ilgili ödeme belgeleriyle açıklanmasını istiyorum.
SONUÇ VE TALEP: Tahsil edilen kalemin belirtilen hükümler çerçevesinde incelenmesini; istisna kapsamındaki gerçek ödemeler ayrılarak iadesi gereken banka bedelinin [güvenli kanalda bildirilecek kendi hesabım / nakit ödeme talebim] üzerinden ödenmesini; kalem dökümü ve işlemin sonucunun [bildirim adresi] üzerinden yazılı bildirilmesini arz ederim.
EKLER: 1. Kredi başvuru kaydı. 2. Ret bildirimi. 3. Tahsilat dekontu/makbuzu. 4. [Varsa önceki itiraz ve cevap/temsil belgesi].
[Tarih]
Başvuran [Ad soyad]
[İmza / doğrulanmış elektronik başvuru]
Düzenlenebilir Word örneği ve tutar kontrolü
Reddedilen kredi başvurusu ücret iadesi dilekçesi Word indir. Word dosyası retle sonuçlanmış talebe ilişkin banka kesintisini ayrı inceler. Köşeli alanlar gerçek başvuru, ret ve tahsilat belgelerine göre doldurulur. Henüz yapılmamış geri ödeme veya bankanın vermediği cevap metne eklenmez. Ödeme hesabı kullanıcının güvenli kanalda bildireceği gerçek hesap olmalıdır; örnekte rastgele bir IBAN yazılmamıştır.
Talep tutarı için kesinti, önceki geri ödeme ve ayrılan gerçek dış ödeme kalemleri açıkça kontrol edilir. Banka bedelinin tamamı kesinleşmemişse dağılım açıklaması istenir; hayalî rakamla net alacak üretmek doğru dosya hazırlığı değildir. Kullanıcı metindeki kredi kullandırılmamıştır cümlesini gerçek durumla karşılaştırır. Kredi tutarı hesaba geçmişse olay reddedilmiş başvuru olarak anlatılmaz. Başvurunun imzalanacak sürümü, ekleri ve teslim kaydı birlikte saklanır.
Bankanın cevabı ve iadenin gerçekleşmesi nasıl izlenir?
Bankanın cevabı yalnız “ücret tarifemiz geçerlidir” ifadesinden oluşuyorsa, hangi kalemin hangi başvuru için ve hangi hukuki dayanakla tutulduğu açıklatılır. Üçüncü kişi bedeli denilen tutarın belge bağlantısı kontrol edilir. Ödemenin kabul edilmesiyle hesaba gerçekten geçmesi ayrı aşamalardır. Hesap hareketi veya nakit ödeme belgesi alınmadan talep dosyasına “iade tamamlandı” yazılmaz. İade kısmîyse geri verilen kalem ve açık kalan bedel ayrılır.
Tebliğ m.8/1, iadesine karar verilen tutarın tüketicinin bildireceği hesaba ücretsiz gönderilmesi veya talebi üzerine nakit ödeme yapılmasına ilişkin sistemi düzenler. Bu hüküm ilk dilekçenin bütün talebinin otomatik kabul edileceği garantisi değildir. İade kararı, tutar ve fiilî ödeme kayıtları birlikte saklanır. Bankanın olumsuz cevabı sonrasında uygun başvuru yolu belirlenirken talebin niteliği ve gerçek parasal değeri esas alınır. Şikâyet kaydı tek başına alacağın tahsil edildiğini göstermez.
Reddedilen kredi başvurusu ücretine ilişkin sık sorulan sorular
Kredi reddedilince bütün bedeller koşulsuz geri verilir mi?
M.10/3 kamu kurumu ve üçüncü kişilere ödenen ücretleri ayırır. Bankanın kendi bedeli ile bu gerçek ödemeler belge üzerinden ayrılır. Bütün kesintiler tek tür ücret sayılmaz.
Ön onay ekranı ret belgesi yerine geçer mi?
Geçmez. Ön onay, kesin ret ve kullandırma farklı aşamalardır. Başvurunun gerçek sonucu ve numarası bankanın kayıtlarıyla gösterilir.
Ben başvuruyu geri çektim; reddedilmiş diye yazabilir miyim?
Yazmayın. Müşterinin vazgeçmesi ile bankanın reddi farklıdır. Olay gerçek işlem adıyla anlatılır; bu örnek gerçekte bulunmayan ret kararını oluşturmaz.
Kesinti yalnız dosya masrafı diye görünüyorsa ne isterim?
Kalem dökümü, tahsilatın başvuru bağlantısı ve ileri sürülen dış ödeme belgeleri istenir. Açıklanmayan toplamın dağılımı tahminle yazılmaz.
Ekspertiz raporu düzenlenmişse otomatik iade olur mu?
Kredi reddi, dışarıya yapılan gerçek ekspertiz ödemesini otomatik ortadan kaldırmaz. Raporun hizmet ve ödeme kaydı ayrıca incelenir; hatalı hizmet iddiası farklı konudur.
Talep ettiğim kredi tutarından tahsis ücreti hesaplamalı mıyım?
Verilmemiş kredi tutarı kullandırılmış anapara değildir. Ret dosyasında m.10/3 ayrımı incelenir; kullandırılmış krediye ait ücret sınırı ayrı mesele olarak tutulur.
Banka bir kısmını geri verdi; neyi talep etmeliyim?
Gerçek geri ödeme düşülerek açık kalan ilgili kalem gösterilir. Önceki iade saklanmaz ve aynı bedel ikinci kez istenen tutara eklenmez.
Hesaptaki bloke gerçek ücret tahsilatı mıdır?
Bloke ile gerçekleşmiş tahsilat ayrılır. Banka hareketinin niteliği açıklatılır; henüz ödenmemiş tutar ödenmiş gibi dekont listesine yazılmaz.
Ücret tarifesini kabul etmiş olmam özel hükmü kaldırır mı?
Kesintinin tarifede adı bulunması ret talebine ilişkin hükmün uygulanmasını ortadan kaldırmaz. Kalemin niteliği ve istisna bağlantısı birlikte incelenir.
İade yapılacağı söylendiğinde dosya kapanır mı?
Fiilî ödeme kontrol edilmeden tamamlandı sayılmaz. Hesap hareketi veya nakit ödeme kaydı, karar verilen tutar ve kalan kalemle eşleştirilir.
Resmî metin ve başvuru dosyasının son kontrolü
Resmî kaynaklar TCMB bankacılık mevzuatı dizininde yer alır. Bu örneğin odağı m.10/3 ve Talimat 7/c’dir. Başvuru, ret ve tahsilatın aynı talebe ait olduğu; tutarın önceki iade kayıtlarıyla uyumlu bulunduğu; dış ödeme iddiasının belgesiyle ayrıldığı kontrol edilir. Belgelerin değerlendirilmesi için iletişim sayfasından dosya özeti iletilebilir.
Mersin ofisi
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.