Adi Ortaklık Tasfiye Görevlisi Ücretinin Belirlenmesi Talep Dilekçesi | TBK644/3
Kısa ve net cevap: TBK 644’ün üçüncü fıkrasına göre tasfiye görevlisinin ücreti hakkında sözleşme hükmü veya ortakların oybirliğiyle verilmiş kararı yoksa ücret, tasfiyenin gerektirdiği emek ve ortaklık malvarlığının geliri dikkate alınarak hâkim tarafından belirlenir. Bu örnek, devam eden adi ortaklık tasfiye dosyasında bir ortağın ücretin belirlenmesini istemesi içindir. Ücretin kişisel hesaba tahsili, ortaklık payının dağıtılması veya yeni görevli atanması talebi içermez.
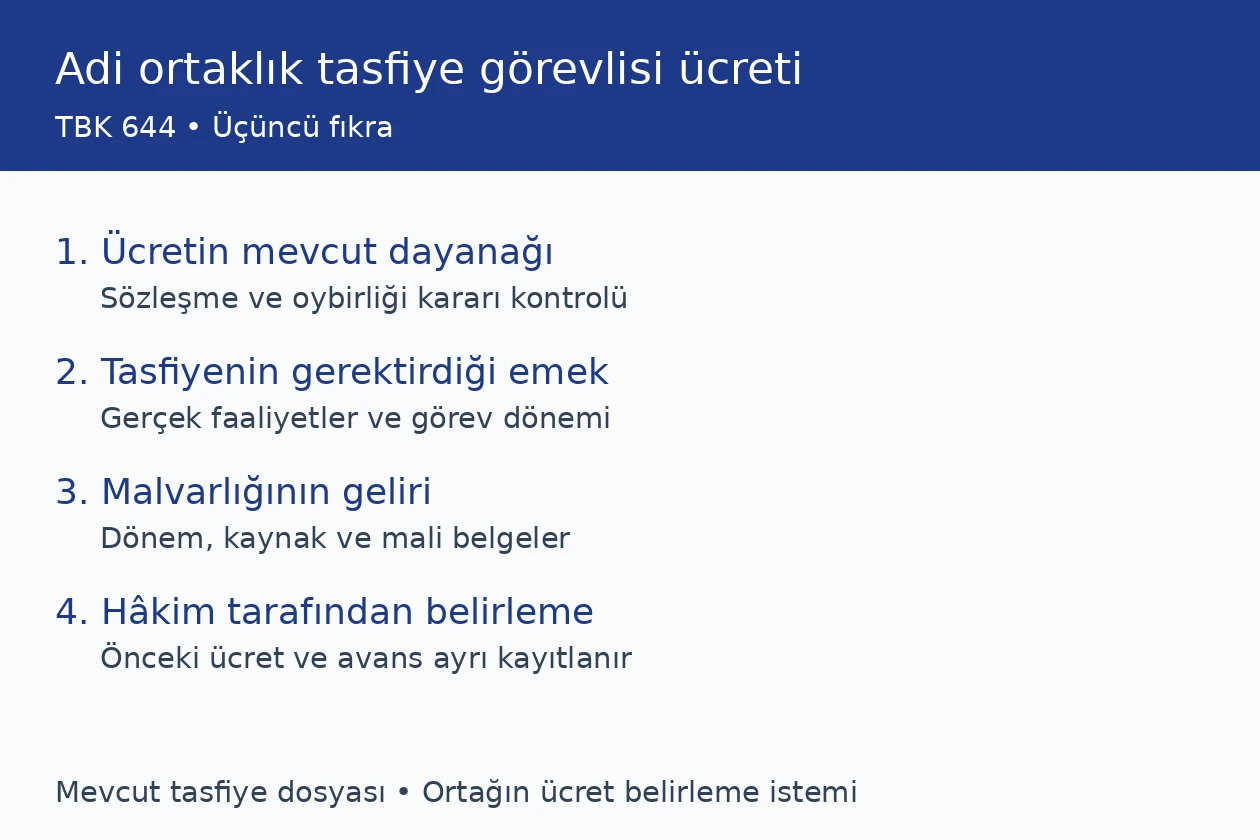
Mevcut tasfiye dosyasındaki ücret isteminin kapsamı
Dosyada adi ortaklığın tasfiyesini yürüten görevli bulunmalı ve başvurunun ilgilendiği görev dönemi belirlenmelidir. Bu yazı, görevlinin kendisinin ortaklara gönderdiği ilk ödeme ihtarı değildir. Başvuran ortak, mevcut dosyada ücretin hangi kayıtlarla belirleneceğini hâkimin önüne getirir. Dilekçenin amacı ücret tutarı yönünden karar verilmesidir. Başvuru, bütün tasfiye hesabına itiraz veya bütün ortaklığın yeniden feshi istemi biçiminde genişletilmez.
Ortaklık sözleşmesi, sona erme kaydı, tasfiye dosyasının numarası ve görevlinin atama belgesi hazırlığın başlangıcını oluşturur. Tasfiye görevlisinin adı ile başka bir dosyada inceleme yapan mali bilirkişinin adı aynı kişi olsa bile görevler ayrı incelenir. Tasfiye görevlisi sıfatına ilişkin ücretin hangi görevden doğduğu açık yazılır. Mahkeme bilirkişiliği, avukatlık hizmeti ve tasfiye görevi birbiri yerine kullanılarak tek ücret rejimine bağlanmaz.
Adi ortaklık ile ticaret şirketlerinin tasfiye düzenleri de aynı değildir. Kollektif şirkette ortak olmayan tasfiye memurunun şirketten ücret istemi için sitede bulunan TTK 284/2 ücret talebi farklı hukuki ilişkiye yönelir. Buradaki metin, TBK 644 kapsamında bir ortağın mevcut yargısal tasfiye dosyasına sunduğu belirleme istemidir. Şirket tüzel kişiliği ve sicil kuralları adi ortaklık ücret dosyasına otomatik aktarılmaz.
Önce sözleşme hükmü ve oybirliği kararı kontrol edilir
Kanundaki hâkim tarafından belirleme kuralının koşulu, ücret hakkında sözleşme hükmü veya ortaklarca oybirliğiyle verilmiş karar bulunmamasıdır. Bu iki kaynak ayrı aranır. İlk ortaklık sözleşmesinin bütün ekleri, tasfiye görevlendirme belgesi ve sonradan alınmış gerçek kararlar birlikte okunur. Sözleşmede ücret tutarı veya belirleme yöntemi varsa hiç hüküm yokmuş gibi dilekçe hazırlanmaz. Hükmün kapsamı ve ilgili görev dönemini kapsayıp kapsamadığı açıklanır.
Ortakların bir bölümünün imzaladığı tutanak, bütün ortakların oybirliği kararı olarak sunulmaz. Her imza gerçek ortak listesi ve temsil kaydıyla eşleştirilir. Bir belgenin başlığında oybirliği yazması, eksik irade açıklamasını tamamlamaz. Aynı şekilde bütün ortakların katıldığı toplantının yapılmış olması, o toplantıda ücret konusunda ortak karar verildiğini tek başına göstermez. Kararın içeriği, tarihi ve kapsamı dosyaya sunulur; gerçekleşmemiş bir uzlaşma üzerinden ücret hesabı kurulmaz.
Ücret hakkında bir karar bulunduğu ancak anlamı veya geçerliliği tartışıldığı dosya, hiçbir ücret düzeni bulunmayan dosyayla aynı değildir. Tartışılan kaydın varlığı dilekçede açıklanır. Bu örnek, mevcut kaydı gizleyip hâkimden ikinci bir ücret yaratmak için kullanılmaz. Ücretin hangi hukuki kaynağa göre belirleneceği karar aşamasındaki esas meseledir. Başvurunun ön koşul açıklaması bu nedenle hesap tablosundan önce gelir.
Tasfiyenin gerektirdiği emek hangi verilerle gösterilir?
Emek ölçütü, yalnız tasfiyenin takvimde ne kadar sürdüğüyle açıklanmaz. Görevlinin yürüttüğü işlemlerin niteliği, kapsamı ve gerçek iş yükü kaydedilir. Envanterin hazırlanması, hesapların ayrıştırılması, alacakların izlenmesi ve tasfiye raporlarının düzenlenmesi dosyada gerçekleşmişse işlem tarihleri ve ortaya çıkan kayıtlarla gösterilir. Görevliye verilmiş genel iş planı ile tamamlanmış çalışma listesi ayrı tutulur. Yapılmamış görev, ücret gerekçesine tamamlanmış faaliyet olarak eklenmez.
Bir işin birden fazla kişi tarafından yapıldığı kayıtlarda görev dağılımı belirtilir. Muhasebe verisinin üçüncü bir uzman tarafından hazırlanmış olması, bütün çalışmanın tasfiye görevlisi tarafından tek başına üretildiği anlamına gelmez. Bununla birlikte mevcut veriyi tasfiye hesabına dönüştürme işi gerçekten yapılmışsa o aşama kendi kaydıyla açıklanır. Aynı raporun hazırlanması ve dosyaya sunulması, hiçbir gerekçe olmadan iki ayrı tam çalışma gibi çoğaltılmaz. Hesap, fiilî faaliyetleri görünür kılar.
Bekleme dönemleri, ilgili işlem ve nedeniyle gösterilir. Bir kurumun cevabının beklenmesi ile görevlinin aktif belge inceleme süresi aynı nitelikte yazılmaz. Sürecin uzun sürmesi tek başına kanuni aylık ücret formülü değildir. Başvuranın iş hacmine ilişkin görüşü belgeye dayanır; görevlinin yaptığı açıklama da gerçek raporuyla birlikte ele alınır. Emek ölçütüne ilişkin uyuşmazlık varsa hangi faaliyet, dönem veya mükerrer satır üzerinde anlaşılmadığı belirli hâle getirilir.
Malvarlığının geliri ile varlığın değeri birbirinden ayrılır
TBK 644’ün ücret ölçütünde ortaklık malvarlığının geliri yer alır. Malvarlığının tamamının değerini herhangi bir yüzdeyle çarpıp sonucu kanunen zorunlu ücret saymak doğru değildir. Varlık listesi, gelir kayıtları ve eldeki nakit farklı bilgiler taşır. Ortaklığa ait bir malın değeri, o maldan gerçekleşmiş gelirle aynı kalem değildir. Dilekçede gelir açıklaması hangi kayıt ve döneme dayanıyorsa açıkça belirtilir; varsayımsal kazanç gerçekleşmiş tahsilat olarak yazılmaz.
Satış, tahsilat ve banka hareketleri kaynaklarıyla eşleştirilir. Aynı meblağın farklı hesaplar arasında aktarılması yeni bir gelir gibi iki kez sayılmaz. Bir alacağın defterde bulunması ile paranın tahsil edilmiş olması da aynı işlem değildir. Gelir listesinde işlemin türü açıklanır; tutarın neyi gösterdiği belirsiz bırakılmaz. Ücret değerlendirmesine sunulan mali tablo, ortaklara dağıtılacak kesin net pay tablosu olarak adlandırılmaz. Bu talepte iki hesabın amacı ayrıdır.
Ortaklığın geçmiş faaliyetine ait brüt satış rakamı ücret ölçütüne mekanik biçimde aktarılmaz. Başvurunun ilişkin olduğu tasfiye dönemi ve incelenen malvarlığı kayıtları gösterilir. Bir mali rapordaki gelir satırı eksik veya çelişkiliyse karşı belge belirtilir. Hâkime sunulan hesabın kaynağı açık olduğunda hem görevlinin iş yükü hem malvarlığı geliri ayrı değerlendirme başlıkları hâline gelir. Başvuranın önerisi, mahkemenin belirlemesi yerine geçmez.
Ücretin tutarı ve karşılanacağı kaynak farklı konulardır
TBK 644’ün üçüncü fıkrası ücretin ortaklık malvarlığından karşılanmasını; buna imkân bulunamazsa ortakların müteselsilen karşılamasını düzenler. Önce ücretin hukuki dayanağı ve tutarı belirlenir, ayrıca karşılanma kaynağı incelenir. Ortaklığın o anda banka hesabında az para bulunması, tasfiye görevlisinin ücretinin kendiliğinden sıfır olduğu anlamına gelmez. Malvarlığından karşılamaya imkân bulunup bulunmadığı gerçek hesap ve varlık belgelerine bağlanır.
Müteselsil karşılamaya ilişkin kanuni kural, bu belirleme dilekçesini tek ortağa karşı açılmış ödeme davasına dönüştürmez. Başvuran hangi kararın verilmesini istediğini sonuç bölümünde açık tutar. Ortakların kendi aralarındaki katkı hesabı, pay oranları ve sonradan yapılmış ödeme kayıtları ayrı meselelerdir. Ücretin tutarı belirlenmeden ortaklık kasasından tek taraflı çekim yapılmasına izin veren bir sonuç istenmez. Talep, hâkimin dosyada değerlendireceği kayıtlarla sınırlıdır.
Ücretin emek ve gelir ölçütüyle belirlenmesi, masraf iadesiyle aynı hesap değildir. Görevlinin yaptığı belgeli harcama, kişisel hizmet bedeli ve kendisine önceden verilen ücret avansı ayrı sütunlarda tutulur. Bir ödeme hem gider karşılığı hem ücret avansı olarak aynı anda düşülmez. Bu yazı giderlerin tümünün kabulünü istemez; ücret hesabını açıklar. Ayrı gider uyuşmazlığı bulunuyorsa hukuki dayanağı ve talebi ayrıca belirlenir.
Dönem, önceki ücret ve avans kayıtları
Başvuruda ücretin hangi başlangıç ve bitiş tarihleri arasındaki göreve ilişkin olduğu yazılır. Görevin kabul tarihi, fiilî çalışma başlangıcı ve ücret için incelenen dönem belgeye göre ayrılır. Henüz devam eden tasfiyenin bütün gelecekteki faaliyetleri gerçekleşmiş gibi değerlendirilmez. Belirli döneme ilişkin istemin, geçmişte başka bir dönem için verilmiş kararla çakışıp çakışmadığı kontrol edilir. Aynı çalışma için ikinci belirleme veya ikinci tahsilat görüntüsü oluşmamalıdır.
Daha önce verilmiş ücret belirleme kararı varsa kararın tarihi, tutarı ve kapsadığı dönem dosyaya eklenir. Bu örnek kesinleşmiş veya mevcut kararın kanun yolu incelemesi yerine kullanılmaz. İlk kez belirlenecek ücret ile önceden karara bağlanmış ücretin değiştirilmesi farklı usul meseleleridir. Başvuran bir ödeme dekontu sunuyorsa dekontun hangi karara, döneme ve kaleme bağlandığını açıklar. Kalan bakiyenin hesabı ancak bu eşleştirmeden sonra gösterilir.
Ücret avansı gönderilmiş olması, ücretin nihai miktarının her durumda o tutar olduğu sonucunu doğurmaz. Avansın niteliği ilgili karar veya açıklamayla belirlenir. Başvuru tablosunda talep edilen belirleme kapsamı, önceki ödemeler ve tartışmalı kalemler gösterilir. Bütün ortaklığın tasfiye değeri, bir ortağın katılım payı ve görevli ücret avansı aynı toplam içinde toplanmaz. Hesabın bu şekilde ayrılması, ücret kararının neyi düzenlediğini anlaşılır kılar.
Ücret belirleme isteminin belge düzeni
Ekler üç grupta hazırlanır. İlk grup ortaklık, tasfiye ve görevli sıfatını gösterir. İkinci grup ücret hakkında sözleşme veya oybirliği kararı bulunup bulunmadığını açıklar. Üçüncü grup emek, malvarlığı geliri ve önceki ödemeleri belgeler. Ek çizelgesinde her faaliyet veya mali satır bir belgeye bağlanır. Görevli ile diğer ortakların gerçek görüşleri varsa mevcut yazışma veya rapor üzerinden sunulur. İtiraz edilmemiş olduğu varsayımıyla görüş üretilemez.
Ücret miktarı hakkında öneri sunuluyorsa hesap yöntemi ve kullanılan veriler açıklanır. TBK 644 her dosyada uygulanacak sabit aylık tutar, asgari yüzde veya en yüksek oran koymaz. Meslek unvanından hareketle hiçbir dayanağı gösterilmeden zorunlu tarife ilan edilmez. Hâkimin değerlendirmesi için gerekli çalışma ve mali bilgiler yeterince açık sunulur. Bir uzman incelemesi isteniyorsa teknik hesap konusu belirtilir; hukuki ücret kararı uzman raporuyla verilmiş gibi gösterilmez.
Adi ortaklık tasfiye görevlisi ücretinin belirlenmesi dilekçesi
Çalışma süresi hakkında saat kaydı sunulmuşsa kaydı oluşturan kişi ve yöntem belirtilir. Sonradan tahmin edilerek yazılmış süre, çalışma anında tutulmuş kayıt diye gösterilmez. Bir toplantının süresi ile o toplantıya hazırlık amacıyla yapılan ayrı inceleme, kendi belgeleriyle açıklanır. Takvimde geçen günler doğrudan çalışma saati sayılmaz. Hâkime sunulan süre bilgisi emek ölçütünü açıklamaya hizmet eder; kanunda bulunmayan zorunlu saatlik ücret sistemi yaratmaz.
Ücret önerisinin kaynağı da hesap içinde korunur. Görevlinin sunduğu talep, bir ortağın karşı hesabı ve mevcut mali rapor farklı belge türleridir. Birinden alınan tutar diğerinin kabulü gibi aktarılmaz. Karşı hesap yalnız daha düşük toplam söylemekle bırakılmaz; hangi faaliyet, gelir kaydı veya önceki ödemenin farklı değerlendirildiği belirtilir. İki hesapta ortak olan ve tartışılan satırlar böylece ayrılır. Kararın hangi veriye dayanacağı hâkimin değerlendirmesidir; tarafların kendi hesaplarını sunması, uyuşmazlığın kendiliğinden çözüldüğünü göstermez.
Örnek mevcut tasfiye dosyasındaki ortağın istemidir. Görevli, dönem ve belge alanları gerçek kayıtlarla doldurulur.
[TASFİYE DOSYASININ GÖRÜLDÜĞÜ MAHKEMEYE]
DOSYA NO: [gerçek esas numarası]
TALEP EDEN ORTAK: [ad soyad/unvan ve dosyadaki sıfat]
VEKİLİ: [varsa ad soyad]
DİĞER ORTAKLAR: [dosyadaki gerçek taraf bilgileri]
TASFİYE GÖREVLİSİ: [ad soyad ve atama kaydı]
İLGİLİ GÖREV DÖNEMİ: [başlangıç–bitiş]
KONU: TBK 644’ün üçüncü fıkrası uyarınca tasfiye görevlisinin belirtilen dönem ücretinin emek ve ortaklık malvarlığının geliri dikkate alınarak belirlenmesi istemidir.
AÇIKLAMALAR
1. Mahkemenizin dosyasında tasfiyesi yürütülen adi ortaklıkta [gerçek ortaklık ve tasfiye kaydı] uyarınca ortağım. Tasfiye görevlisi [atama belgesi] ile görevlendirilmiştir.
2. İlgili dönemin ücreti konusunda sözleşme hükmü veya ortakların oybirliğiyle verilmiş kararı bulunmamasına ilişkin durum [incelenen belgeler ve gerçek açıklama]dır. Mevcut ücret ve avans kararları varsa eklerde kapsamlarıyla gösterilmiştir.
3. Tasfiyenin gerektirdiği emek [faaliyet listesi ve belge referansları] ile; ortaklık malvarlığının geliri [gerçek dönem ve mali kayıtlar] ile açıklanmıştır. Aynı işlemin tekrar sayıldığı satırlar ve henüz gerçekleşmemiş işler hesaba tamamlanmış faaliyet olarak eklenmemiştir.
4. Önceki ücret ödemeleri ve ücret avansları [tarih, tutar ve belge] şeklinde kaydedilmiştir. Ücret, gider karşılığı ve ortaklık payı farklı kalemlerdir. [Varsa miktar önerisi ve gerçek hesap yöntemi] ek çizelgede sunulmuştur.
5. Ücretin karşılanabileceği ortaklık malvarlığına ilişkin gerçek durum [belgeli açıklama]dır. İstem, belirtilen ücretin belirlenmesine yöneliktir; ayrı bir kişisel tahsilat veya tasfiye payı dağıtma talebi içermez.
HUKUKİ DAYANAK: TBK 644 üçüncü fıkra ve mevcut tasfiye dosyasının ilgili kayıtları.
EKLER: 1. Ortaklık ve tasfiye kaydı. 2. Görevli atama belgesi. 3. Ücretle ilgili mevcut sözleşme/kararlar. 4. Emek–gelir–ödeme çizelgesi ve belgeleri. 5. [Varsa] ilgili gerçek görüş ve raporlar.
SONUÇ VE TALEP: İlgili görev dönemi, gerçek faaliyetler, ortaklık malvarlığının geliri ve önceki ücret/avans kayıtları değerlendirilerek tasfiye görevlisinin belirtilen dönem ücretinin TBK 644’ün üçüncü fıkrası çerçevesinde belirlenmesini talep ederim.
Tarih: [tarih]
Talep eden/Vekili: [ad soyad]
İmza: [imza]
Adi ortaklık tasfiye görevlisi ücretinin belirlenmesi dilekçesini Word olarak indir. Dosyada düzenlenebilir istem ve emek–gelir–ödeme çizelgesi bulunur.
Ücret kararının kapsamı nasıl takip edilir?
Karar verildiğinde ücretin hangi kişi, görev ve dönem için belirlendiği kontrol edilir. Tutarın önceki avans veya ödeme dikkate alınarak mı gösterildiği gerçek karar metninden okunur. Belirlenmiş ücret ile kalan ödeme bakiyesi birbirinin yerine yazılmaz. Sonraki çalışma dönemi ayrı kaydedilir; önceki kararla düzenlenen döneme ilişkin belgeler silinmez. Genel tasfiye aşamaları için adi ortaklığın sona ermesi ve tasfiye rehberi okunabilir; buradaki istem yalnız görevli ücretinin yargısal belirlenmesine odaklanır.
Ücret hesabına eklenen faaliyet listesi, raporların yalnız dosya adlarıyla hazırlanırsa aynı çalışmanın farklı sürümleri ayrı işler gibi görünebilir. Bu nedenle taslak, düzeltilmiş rapor ve dosyaya sunulan son nüsha arasındaki ilişki açıklanmalıdır. Bir hesap tablosunun daha sonra yeniden kaydedilmesi, o tablodaki bütün işlemlerin ikinci kez yapıldığını göstermez. Gerçekten ek çalışma yapılmışsa yeni incelenen kayıtlar ve ortaya çıkan fark belirtilir. Böylece hâkime sunulan emek açıklaması belge sayısını saymaktan çıkar; hangi faaliyetin hangi sonuca ulaştığını gösterir. Görevlinin çalışmasına ilişkin karşı görüş de aynı satırla eşleştirilir. Bir ortağın raporu teslim aldığı kayıt, rapordaki bütün ücret önerilerini kabul ettiği biçiminde aktarılmaz. Teslim, inceleme ve kabul açıklaması kendi içerikleriyle ayrı değerlendirilir. Çizelgenin amacı bu kayıtların varlığını göstermektir; dosyada bulunmayan ortak iradeyi üretmek değildir.
Mali eklerin son okumasında kullanılan tarih aralıkları birbirleriyle karşılaştırılmalıdır. Faaliyet listesi belirli bir döneme aitken gelir tablosu başka dönemi kapsıyorsa bu fark açıklanmadan toplamlar yan yana getirilmez. Banka hareketinin açıklamasında yalnız aktarma yazması, ücret ödemesi yapıldığını kendi başına kanıtlamaz. Ödemeye dayanak karar, açıklama veya alındı belgesi de gösterilir. Aynı tutarın iki hesapta karşılıklı görünmesi ayrı tahsilatlar olarak çoğaltılmaz. Önceki avansın ücretle ilgisi henüz belirlenmemişse bu belirsizlik hesapta açık bırakılır. Varsayılan mahsup, kesinleşmiş ödeme sonucu gibi sunulmaz. Dilekçenin eklerindeki her toplamın hangi satırlardan oluştuğu izlenebilir tutulduğunda, görüş ayrılığının tutar mı, dönem mi yoksa ödemenin niteliği mi üzerinde olduğu anlaşılır. Bu denetim, hâkimin vereceği kararın yerine hesap kurmaz; belirlemeye sunulan verilerin kendi içindeki tutarlılığını sağlar.
Sık sorulan sorular
1. Hâkim tarafından ücret belirlenmesinin dayanağı nedir?
TBK 644’ün üçüncü fıkrasıdır. Ücret konusunda sözleşme hükmü veya ortakların oybirliği kararı yoksa kanundaki belirleme düzeni uygulanır.
2. Ücret hangi iki kanuni ölçüte göre değerlendirilir?
Tasfiyenin gerektirdiği emek ile ortaklık malvarlığının geliri dikkate alınır. Gerçek faaliyet ve mali kayıtlar ayrı sunulur.
3. Ortakların çoğunluğunun kararı oybirliği midir?
Çoğunluk ile oybirliği aynı değildir. Ücret kararı gerçek ortak ve temsil kayıtlarıyla birlikte incelenir.
4. Kanunda zorunlu bir ücret yüzdesi var mı?
TBK 644 bu ücret için sabit yüzde koymaz. Başvuranın hesap önerisi kanuni tarife olarak sunulmaz.
5. Ücret önce hangi kaynaktan karşılanır?
Kanun ortaklık malvarlığından karşılanmasını düzenler. Buna imkân bulunamazsa ortaklardan müteselsilen karşılanır.
6. Bu dilekçe yeni tasfiye görevlisi atanması için midir?
Bu örnek mevcut görevlinin belirtilen dönem ücretinin belirlenmesidir. Atama istemi ayrı konudur.
7. Görevliyle mahkeme bilirkişisi aynı ücret rejimine mi tabidir?
Sıfat ve görevler ayrılır. Tasfiye görevlisi ücretinin hangi görevden doğduğu gerçek atama belgesiyle gösterilir.
8. Ücret avansı nihai tutarı her durumda belirler mi?
Avansın niteliği gerçek karar ve kayıttan okunur. Önceki ödeme ile hâkim tarafından belirlenen ücret ayrı izlenir.
9. Bu örnek ortaklık payının dağıtılmasını da ister mi?
Ücret belirleme istemiyle pay dağıtımı ayrı hukuki sonuçlardır. Bu dilekçe görevli ücretine odaklanır.
10. Kollektif şirket memuru bu Word örneğini doğrudan kullanır mı?
Kollektif şirketin TTK ücret düzeni ayrı incelenir. Bu örnek TBK kapsamındaki adi ortaklığın mevcut tasfiye dosyası içindir.
Resmî metin ve ilgili başvurular
Ücret ölçütü ve karşılanma düzeni, güncel Adalet Bakanlığı UYAP Türk Borçlar Kanunu metninden doğrulanmıştır. TBK 644’ün dört fıkrası Çalışma ve Sosyal Güvenlik Bakanlığındaki Türk Borçlar Kanunu metni üzerinden okunmuştur. TBMM’nin 6098 sayılı Kanun kabul metni ilk kabul kaynağıdır; bütün kanunun sonraki değişikliklerini içerdiği iddia edilmemiştir. İlgili hükmün kaynak kontrolü 9 Ekim 2026 tarihinde yapılmıştır. Diğer hukuki istemler dilekçe örnekleri arşivinde yer alır.
İstanbul Ofisi – Polaris Plaza, Maslak / Sarıyer
Bakırcı & Keskin Hukuk Bürosu
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbul
İstanbul ve Mersin’deki fiziksel ofislerimizden Türkiye genelindeki dosyalar, görev ve yetki kuralları ile gerekli yerel işlemler dikkate alınarak koordine edilir. Yüz yüze görüşme için randevu sırasında tercih ettiğiniz ofisi belirtiniz.
İstanbul ofisini Google Haritalar’da açın · İletişim ve randevu
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.