Umumi Mağazada Makbuz Senedi ve Varant: Depodaki Malın Satışı ve Rehni
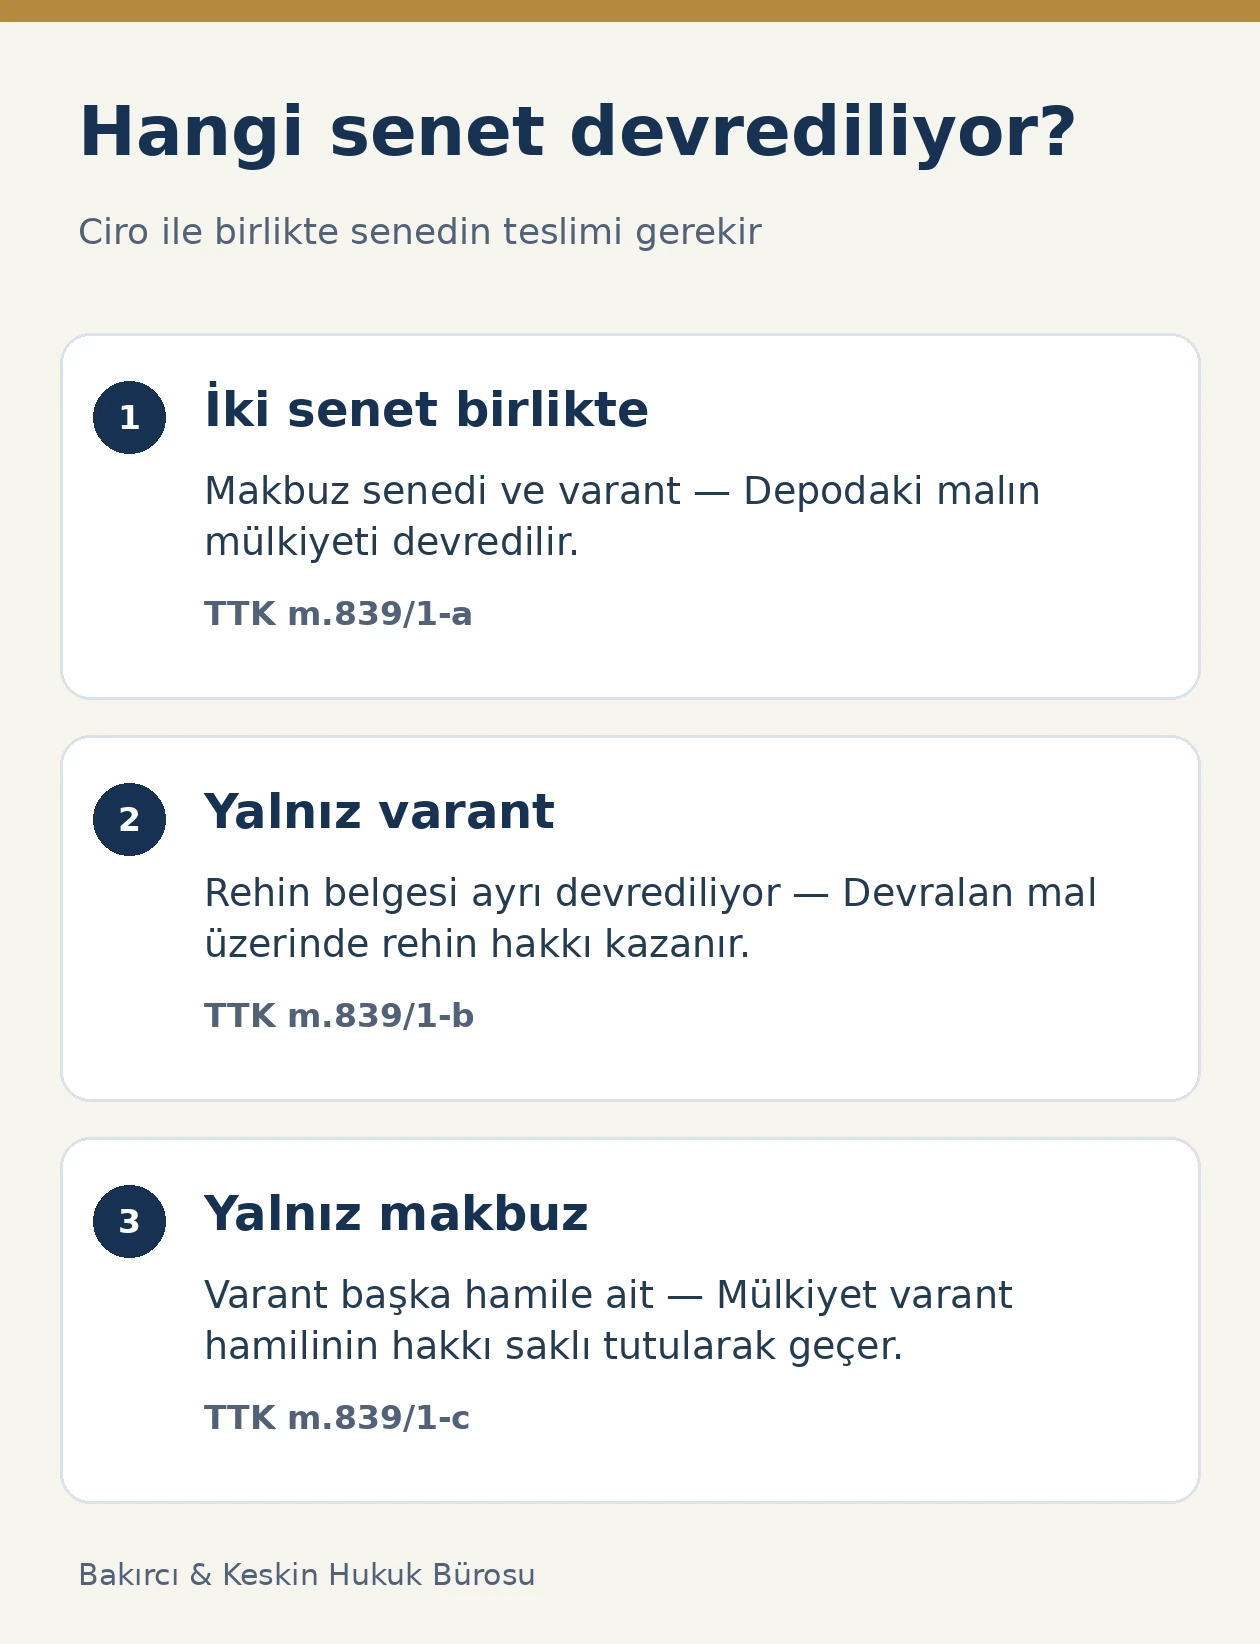
Makbuz senedi ile varantın birlikte ciro ve teslimi, umumi mağazadaki malın mülkiyetini devreder; yalnız varantın devri ise mal üzerinde rehin hakkı sağlar. TTK m.839 bu iki sonucu açıkça ayırır. Yalnız makbuz senedini alan kişi de mülkiyeti kazanır, ancak varant hamilinin hakkı korunur. Bu nedenle depoda duran malın satın alınmasında veya finansmana teminat gösterilmesinde hangi belgenin devralındığı belirleyicidir.
Bu yazı, 6102 sayılı Türk Ticaret Kanununun umumi mağazalarda saklanan mal ve hububat için düzenlediği senetleri ele alır. Her depo makbuzu bu nitelikte değildir. Mağazanın izni, belgenin zorunlu içeriği, senetlerin aslı, ciro zinciri ve varantın bağlı olduğu borç birlikte kontrol edilir. Sadece malın depoda bulunduğunun veya faturanın kesildiğinin gösterilmesi, senede bağlı mülkiyet ve rehin işlemlerinin tamamını açıklamaz.
Her ticari depo umumi mağaza mıdır?
TTK m.832, makbuz senedi ve varant vererek mal veya hububat kabul eden, tevdi edenin bu senetlerle satış veya rehin işlemi yapmasına imkan sağlayan mağazayı düzenler. İşlev yalnız eşyanın korunması değildir. Mal depoda kalırken senet üzerinden hak devri yapılması bu özel yapının ayırt edici unsurudur. İşlemin bu kapsama girip girmediği depolama sözleşmesiyle belirlenir.
TTK m.833/1, bu senetleri vermeden sadece saklama hizmeti sunan diğer depoları umumi mağaza rejiminin dışında bırakır. Onlarda Türk Borçlar Kanununun saklama hükümleri uygulanır. Dolayısıyla bir nakliye firmasının stok listesi, antrepo teslim fişi veya depo kabul makbuzu, sadece malın teslim alındığını gösterdiği için TTK anlamında makbuz senedi ve varant sayılmaz.
Alıcı veya finansman sağlayan kişi önce hangi hukuki belgeyle karşı karşıya olduğunu belirlemelidir. Depo işletmesinin broşüründe teminat kabul edilebilir ifadesinin bulunması yeterli değildir. Belgenin hangi kanuni rejimde düzenlendiği, hangi hakkı taşıdığı ve nasıl devredileceği açıklanmalıdır. Depodaki malın fiziksel varlığı ile senedin kıymetli evrak niteliği birbirinden ayrı kontrol edilir.
Mağazanın izni yoksa senedin sonucu ne olur?
TTK m.832/2 umumi mağazanın izinle kurulmasını öngörür. İşlem öncesinde kuruluşun unvanı, faaliyetin izin kapsamı ve senedi düzenleyen birim kontrol edilmelidir. Başka bir depoya veya şirket adına ait izin, işlem yapılan kuruluşun izni gibi kabul edilmez. Depo ile finansman aracısının farklı tüzel kişiler olması halinde her birinin üstlendiği görev ayrıca gösterilir.
TTK m.833/2’nin sonucu nettir: kanuni şekle uymayan veya izin almamış kurumun verdiği belgeler kıymetli evrak değildir; teslim alma makbuzu veya ispat belgesi niteliğindedir. Bu, malın hiç teslim edilmediği anlamına gelmez. Ancak alıcı veya alacaklı, kanunun makbuz senedi ve varanta bağladığı bütün özel hakların aynı belgeyle doğduğunu ileri süremez.
Eksiklik görüldüğünde sadece belgenin adını değiştirmek yeterli olmaz. Düzenleyenin yetkisi ve belgenin tabi olduğu rejim açıklığa kavuşturulur. Finansman sözleşmesinde teminatın geçerli varant olması şart koşulmuşsa, adi bir teslim makbuzunun sunulması bu şartı karşılayıp karşılamadığı yönünden ayrıca değerlendirilir. Borç ilişkisinin varlığı ile vaat edilen teminatın kurulması farklı meselelerdir.
Makbuz senedinde hangi kayıtlar zorunludur?
TTK m.834, tevdi edenin kimliği ve yerleşim yeri, umumi mağazanın unvanı ve merkezi, malın cins ve miktarı ile niteliği ve değerini açıklayan bilgileri ister. Malın kime ait olduğunun yanı sıra hangi malın saklandığı anlaşılmalıdır. Belirsiz bir stok toplamı, farklı kalite veya partiler içeren emtiada hak konusunun saptanmasını güçleştirir.
Aynı madde malın tabi olduğu resim, harç ve vergilerin ödenip ödenmediğini, sigorta durumunu, ödenmiş veya ödenecek ücret ve giderleri de zorunlu içerik içinde sayar. Alıcı yalnız ürün bedelini değil, depodan çıkış ve saklama ilişkisindeki kayıtlı yükleri de görmelidir. Senedin kimin adına veya emrine düzenlendiği ve mağaza sahibinin imzası ayrıca bulunmalıdır.
Senet incelenirken ürünün miktar birimi, parti numarası ve ölçüm belgesi arasındaki ilişki kurulmalıdır. Ağırlık ile adet bilgisi birbiri yerine kullanılmaz. Malların cinsini açıklayan genel ifade ile teslim edilen ürünün niteliği çelişiyorsa bu fark devirden önce giderilir. Sonradan ortaya çıkan bir belirsizlikte ilk kabul kaydı ve tarafların bildirimleri önemli delil haline gelir.
Varantın bağlı olması ve defter kaydı neden önemlidir?
TTK m.835, varantın makbuz senedindeki zorunlu kayıtları aynen içermesini ve ona bağlı olmasını ister. İki senet aynı tevdi ilişkisini ve aynı malı temsil eder. Belgelerdeki ürün miktarı, mağaza unvanı veya hak sahibi kaydı uyuşmuyorsa, sadece benzer seri numarası taşımaları yeterli güvence sağlamaz. Çelişkinin düzenleyen kuruluşça açıklanması gerekir.
TTK m.836, iki senetten oluşan belgenin dip koçanlı defterden koparılmasını ve defterin mağaza belgeleri arasında saklanmasını düzenler. Böylece düzenlenen senet ile mağazanın kayıtları ilişkilendirilir. Defter kontrolü, senedin aslı ve daha sonra yapılan işlemlerle birlikte ele alınmalıdır. Fotokopi veya taranmış görüntü, senedin kimde bulunduğunu tek başına kanıtlamaz.
Belgenin fiziksel parçaları ayrılmışsa varantın kime devredildiği belirlenir. Makbuz senedi üzerinde rehin bilgisi yokmuş gibi davranmak, varantın ayrıca dolaşımda bulunması riskini ortadan kaldırmaz. Finansman veya satış kapanışında iki senedin seri ve içerik uyumu, ciro kayıtları ve mevcut hamilleri aynı dosyada gösterilmelidir. Belge incelemesi yalnız ön yüzle sınırlandırılmamalıdır.
İki senet birlikte devredilince hangi hak geçer?
TTK m.839/1-a, makbuz senedi ile varantın birlikte cirosunu malın mülkiyetinin devrine bağlar; senetlerin teslimi de gereklidir. Bu işlemde malın depodan fiziksel olarak çıkarılması mülkiyet devrinin tek yolu değildir. Tarafların satış sözleşmesindeki ödeme ve teslim düzeni ile senetlerin devri birbirini tamamlamalıdır. Sadece satış faturası düzenlemek, senet teslimini açıklamaya yetmez.
Satıcı iki senedi devrettiğini bildiriyorsa her ikisinin aslı ve ciro zinciri kontrol edilir. Birinin bankada veya başka alacaklıda bulunması, işlemin iki senedin birlikte devri şeklinde tamamlanmadığını gösterebilir. Alıcı, kendisine verilmeyen belge üzerindeki hakların da devredildiğini varsaymamalıdır. İmzalı teslim tutanağında hangi senetlerin, hangi tarihte, kime teslim edildiği belirtilmelidir.
Mülkiyet devri ile malın ayıpsızlığı, vergi ve depolama borçlarının durumu farklıdır. Senetleri alan kişi ürünün niteliğini, sigorta kaydını ve mağaza giderlerini de incelemelidir. Bu kayıtların varlığı işlemi gereksiz ayrıntıya boğmaz; edinilen malın üzerinde veya tesliminde hangi ekonomik yüklerin bulunduğunu ortaya koyar. Satış bedelinin hesaplanmasında bu kalemlerin kime ait olduğu açıklanır.
Yalnız makbuz senedini alan kişi rehinli malı mı edinir?
TTK m.839/1-c, sadece makbuz senedinin cirosuyla da mülkiyetin geçtiğini, ancak varant hamilinin hakkının korunduğunu düzenler. Alıcı malın sahibi olurken mevcut varant rehnini yok sayamaz. Bu nedenle yalnız makbuz senedi satın alımında varantın temsil ettiği borcun anaparası, faizi ve vadesi önemlidir. Satış fiyatı bu yük dikkate alınmadan değerlendirilmemelidir.
Makbuz senedini devreden kişi, varantın başka hamile ait olduğunu açıklıyorsa alıcı rehin kaydını belge üzerinden doğrulamalıdır. Borcun ödendiğinin sözlü olarak söylenmesi ile varantın geri alınması ve ödeme kaydının tamamlanması aynı şey değildir. Malın teslim alınması planlandığında hangi borcun, hangi usulle karşılanacağı sözleşmede açıklaştırılır; ödeme başka kişiye yapılıyorsa yetkisi kontrol edilir.
Kanun, varanttan ayrılmış makbuz senedinin hamiline m.842 ve 843 kapsamında belirli yatırımlar yaparak malı tamamen veya kısmen çekme yolları sağlar. Bunlar rehnin yok sayılması değil, varant hamilinin hakkını koruyan özel işlemlerdir. Mülkiyetin kazanılmasıyla depodan koşulsuz teslim isteme yetkisinin her zaman aynı anda ve aynı kapsamda doğduğu düşünülmemelidir.
Varantla finansman sağlandığında malın mülkiyeti kime aittir?
TTK m.839/1-b uyarınca yalnız varantın devri, devralana mal üzerinde rehin hakkı verir. Alacaklının finansman sağlaması onu sırf bu nedenle malın mülkiyet sahibi yapmaz. Malların ekonomik değeri alacağı güvenceye alır; borcun ödenmemesi halinde kullanılacak haklar kanunun ayrıca düzenlediği satış ve başvuru rejimine tabidir. Rehin ile satışın amacı farklıdır.
Türk Medeni Kanunu m.957 de emtiayı temsil eden kıymetli evrak rehni ile emtia üzerinde rehin doğması arasındaki bağlantıyı düzenler. Özel varant düzenlenmişse alacak tutarı ve muacceliyet kaydı önem taşır. TMK m.957, TTK’daki özel senet hükümleriyle birlikte okunarak malın depodan çıkarılmadan güvence sağlama işlevini açıklar.
Kredi veya ödünç sözleşmesinde yer alan borç tutarı ile varanttaki teminat kaydı uyumlu olmalıdır. Alacaklı, borç ilişkisinin her ayrıntısının başka dosyada bulunmasına güvenerek senet üzerindeki zorunlu kayıtları atlamamalıdır. Rehinli malın değeri, sigorta durumu ve öncelikle ödenecek giderler, teminatın ekonomik yeterliliği açısından ayrıca değerlendirilir. Kanuni rehin hakkının kurulması tam tahsil garantisi değildir.
İlk varant cirosunda borç, faiz ve vade nasıl gösterilir?
TTK m.840/1 varantın ilk cirosunda teminat altına alınan borcun, faiz oranının ve vadenin bulunmasını ister. Bu kayıt, rehnin hangi alacağa bağlı olduğunu gösterir. İlk ciro ile sonraki ciroların işlevi aynı değildir; başlangıç kaydı, senedi daha sonra devralacak kişinin de hangi teminat ilişkisini edindiğini anlamasını sağlar. Belirsiz borç açıklaması uyuşmazlık yaratır.
M.840/2 gereğince cirodaki kayıtlar makbuz senedine de aynen yazılır ve varantı devralan kişi tarafından imzalanır. Bu eşleştirme, makbuz senedini sonradan alan kişinin karşısındaki rehin yükünü görmesini sağlar. Borç, faiz veya vadenin iki senette farklı bulunması halinde kayıtlar düzeltilmeden tek belgeye dayanmak, hak sahipleri arasındaki uyuşmazlığı çözmez.
Sonradan borçta ödeme, vade değişikliği veya başka işlem yapılmışsa bunun belgelerle ilişkisi kurulmalıdır. Ana sözleşmedeki değişiklik ile senetteki kaydın aynı tarihte ve aynı kapsamda yenilendiği varsayılmaz. Hangi tarafın hangi işleme rıza gösterdiği, ödeme makbuzu ve senet asılları birlikte incelenir. Müşterek bir hesap tablosu, teminat altındaki tutarın sonradan izlenmesini kolaylaştırır.
Ciro ve senedin teslimi hangi biçimde tamamlanır?
TTK m.838, senetlerin emre yazılı kaydı içermese de ayrı veya birlikte ciro ve teslim yoluyla devrini düzenler. Ciroda yapıldığı günün tarihi bulunmalıdır. Sadece taraflar arasında yapılan yazışma, senedin teslimi şartının yerine getirildiğini göstermez. Devir dosyasında ciro beyanı, imza, tarih ve senedin zilyetliğinin kime geçtiği birbirini tamamlayan bilgiler olarak korunmalıdır.
M.838/2, makbuz senedi ile varantın birlikte beyaz ciroyla devrini de kabul eder; bunun sonucu iki senedin teslimine bağlıdır. Bu imkan, bütün işlemlerde belge kontrolünün gereksiz olduğu anlamına gelmez. TTK m.831/2’nin poliçe hükümlerine yaptığı atıf kapsamında ciro şekli ve hamilin hak sahipliği ayrıca değerlendirilir. Zincirdeki kopukluk somut ciro üzerinden açıklanır.
TTK m.1526/1, makbuz senedi ve varantın güvenli elektronik imzayla düzenlenmesini ve bunlar üzerindeki ciro gibi işlemlerin bu imzayla yapılmasını yasaklar. Kıymetli evrakta elektronik imza sınırı bu noktada dikkate alınır. Elektronik gönderilmiş bir tarama ile kanunun aradığı senet devri birbirinin yerine geçirilemez.
Kısmi satış ve elektronik ürün senedi hangi noktada ayrılır?
Malın bir kısmı satılacaksa tek senet üzerinde belirsiz bir kısım devri yapılması yerine TTK m.837’deki bölümleme düzeni incelenir. Kanun, hamilin giderini üstlenerek malın kısımlara ayrılmasını ve ayrı senetler verilmesini istemesine olanak tanır; eski senet geri verilip iptal edilir. Kısmi senet talebi ayrı işlem olarak hazırlanır.
Lisanslı depoculukta düzenlenen elektronik ürün senedi ise 5300 sayılı Kanun ve ilgili elektronik kayıt rejimine tabidir. TTK varantının fiziksel şekil ve ciro kuralları, yalnız ad benzerliği nedeniyle ELÜS hesabına aynen taşınmaz. Lisanslı depoya teslimden sonra ELÜS oluşumu, farklı hukuki altyapının başlangıcını açıklar.
İşlemde önce hangi tür senet veya kayıt bulunduğu tespit edilir; sonra uygun devir ve rehin usulü seçilir. Depo işletmesinin aynı zamanda başka hizmet sunması bu ayrımı ortadan kaldırmaz. Alıcıya sunulan sözleşme, ilgili kayıt kuruluşu veya senet, teminatın nasıl kurulduğunu açıkça göstermelidir. Bir sistem için geçerli işlem belgesi başka sistemde aynı sonucu otomatik doğurmaz.
Satış veya finansman kapanışında hangi dosya hazırlanır?
Dosyanın ilk bölümü mağazanın hukuki statüsünü ve senedin kaynağını; ikinci bölümü malın cins, miktar, sigorta ve gider kayıtlarını göstermelidir. Üçüncü bölümde senet asılları ile bütün ciro ve teslim kayıtları bulunur. Son bölümde satış veya finansman sözleşmesi, borç hesabı ve tarafların ödeme yükümlülükleri yer alır. Bu düzen, hak devrini ekonomik işlemle ilişkilendirir.
İşlem tamamlandıktan sonra senetlerin kimde olduğu güncel tutulmalıdır. Bankanın veya finansman sağlayanın elindeki varant, alıcının elindeki makbuz senedi ve mağazanın sakladığı defter birbiriyle çelişmemelidir. Malın depodan çıkışı veya senedin iptali söz konusuysa ilgili kayıtlar da dosyaya eklenir. Eski senedin dolaşımda bırakılması, aynı mal üzerinde birden çok hak iddiasının araştırılmasını zorlaştırır.
Uyuşmazlık doğduğunda talep mülkiyetin tespiti, malın teslimi, rehin hakkının korunması veya para alacağı şeklinde somutlaştırılır. Her talebin dayanağı ve muhatabı farklıdır. TTK m.832–840 kapsamındaki kontrol, işlemin başında hangi hakkın edinildiğini belirler; sonradan kullanılacak yargısal yol bu belirleme üzerine kurulur. Kanunda bulunmayan otomatik teslim veya tahsil sonucu vaat edilmez.
İki senedin aynı mala ait olduğu nasıl doğrulanır?
Makbuz senedi ve varant incelenirken mağaza kaydı, malın cinsi ve miktarı ile senetlerin birbirine yaptığı göndermeler karşılaştırılır. Belgeler üzerindeki benzer ticari adlar tek başına aynı malı göstermez. Özellikle kısmi senet düzenlenmişse kalan miktarın, önceden gerçekleşen devirlerin ve rehin kapsamının aynı hesapta izlenmesi gerekir. İşlemin kapanışında teslim edilen asıl senetlerin listesi tutulması, hangi hakkın hangi belgeyle devredildiğinin açıklanmasını sağlar. Depo stok listesi ile kıymetli evrakın temsil ettiği haklar birbirinin yerine kullanılmaz.
Umumi mağaza makbuz senedi ve varant hakkında sorular
Her depo kabul makbuzu kıymetli evrak mıdır?
Hayır. TTK m.833, kanuni şekle uymayan veya izinsiz kurumun verdiği belgeleri teslim alma makbuzu ya da ispat belgesi sayar. Malın teslimi ispatlanabilir; ancak bu durum belgenin otomatik olarak makbuz senedi veya varant niteliğini kazanmasını sağlamaz.
Makbuz senedi ile varant birlikte devredilirse ne olur?
TTK m.839/1-a uyarınca ciro ve senetlerin teslimiyle malın mülkiyeti devredilir. İki senedin de gerçekten teslim edildiği ve hak sahipliği zinciri kontrol edilmelidir. Satış faturası tek başına senet tesliminin bütün unsurlarını açıklamaz.
Yalnız varantı alan kişi malın sahibi olur mu?
Yalnız varantın devri TTK m.839/1-b uyarınca rehin hakkı sağlar. Mülkiyet kazanımıyla aynı sonuç değildir. Alacaklı, malı borca güvence olarak edinir; ödeme yapılmadığında satış ve başvuru hakları kanundaki özel şartlara göre kullanılır.
Yalnız makbuz senedini almak ne anlama gelir?
M.839/1-c uyarınca mülkiyet devredilir, ancak varant hamilinin hakkı saklı kalır. Alıcı mevcut rehin yükünü dikkate almalıdır. Borcun anaparası, faizi ve vadesi görülmeden malın tamamen serbest olduğu kabul edilmemelidir.
Senette emre yazılı ibaresi yoksa ciro yapılamaz mı?
TTK m.838, makbuz senedi ile varantın bu ibare bulunmasa da ciro ve teslimle devredilebilmesini düzenler. Ciro tarihi ve senedin teslimi ayrıca önemlidir. Belgenin önce kanuni makbuz senedi veya varant niteliği taşıdığı belirlenmelidir.
İlk varant cirosunda hangi borç bilgileri yazılır?
TTK m.840 teminat altına alınan borcun, faiz oranının ve vadenin gösterilmesini ister. Aynı bilgiler makbuz senedine de yazılır ve varantı devralan tarafından imzalanır. İki belgedeki kayıtların uyumu, sonraki hamiller bakımından önemlidir.
Makbuz senedi ve varant e-imzayla düzenlenebilir mi?
TTK m.1526/1 buna izin vermez; bu senetler üzerindeki ciro gibi işlemler de güvenli elektronik imzayla yapılamaz. Taranmış belgenin gönderilmesi, kanunun aradığı senet işlemlerinin yerine geçtiği anlamına gelmez.
Depodaki malın bir kısmı için ayrı senet çıkarılabilir mi?
TTK m.837, gideri hamile ait olmak üzere malın kısımlara ayrılması ve her kısım için ayrı senet verilmesini düzenler. Eski senet geri verilip iptal edilir. Bölümleme işlemiyle belirsiz bir kısım cirosu aynı değildir.
ELÜS ile TTK varantının devir kuralları aynı mı?
ELÜS, 5300 sayılı Kanun ve elektronik kayıt düzenlemelerine tabidir. TTK makbuz senedi ve varantının fiziksel senet ve ciro kuralları ona otomatik uygulanmaz. İşlemde hangi belge veya elektronik kayıt bulunduğu önce belirlenmelidir.
Varant teminatı borcun tamamının tahsilini garanti eder mi?
Rehin hakkının kurulması tam tahsil garantisi değildir. Malın değeri, sigorta durumu, öncelikli giderler ve borç hesabı ayrıca incelenir. Teminatın hukuken varlığı ile alacağı ekonomik olarak karşılaması farklı değerlendirmelerdir.
İstanbul ve Mersin’de depolu ticarette işlem dosyası
İstanbul ve Mersin’de depoda bekleyen emtia için düzenlenen belgenin adı kadar depoyu işleten kuruluşun hukuki statüsü kontrol edilmelidir. Liman veya antrepo belgesi ile TTK anlamındaki makbuz senedi aynı belge kabul edilmez. Satış ve finansman dosyasında depo adresi, ürünün ayırt edici bilgileri, senet asılları ve yetkili imzalar birlikte bulunmalıdır.
Resmî kaynaklar ve mevzuat
- Türk Ticaret Kanunu – UYAP — m.831–843 ve1526/1
- 6102 sayılı Kanun – TBMM kabul metni — Güncel metinle karşılaştırılan832–840 hükümleri
- Türk Medeni Kanunu – UYAP — m.957
Son mevzuat kontrolü: 24 Ekim 2026.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki değerlendirme için iletişim
bakircipartners@gmail.com · +90 552 224 43 66 · WhatsApp
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
