Komanditer Ortak Sermayesini Geri Alırsa Alacaklılara Karşı Sorumlu Olur mu? TTK 323
Komanditer ortak, sermayesini doğrudan veya faiz ya da kâr payı adı altında dolaylı olarak geri alırsa, TTK m.323 koşullarında aldığı para kadar şirket alacaklılarına karşı sorumlu olur. Sermaye herhangi bir nedenle azalmışsa eksik tamamlanıncaya kadar faiz veya kâr payı istenemez. Bununla birlikte m.323, m.313 ve m.314’te korunan önceki ödemeleri açıkça saklı tutar. Her ödeme sermaye iadesi değildir; ödeme tarihi, hukuki sebebi, bilanço ve iyiniyet koşulları ayrı incelenmelidir.
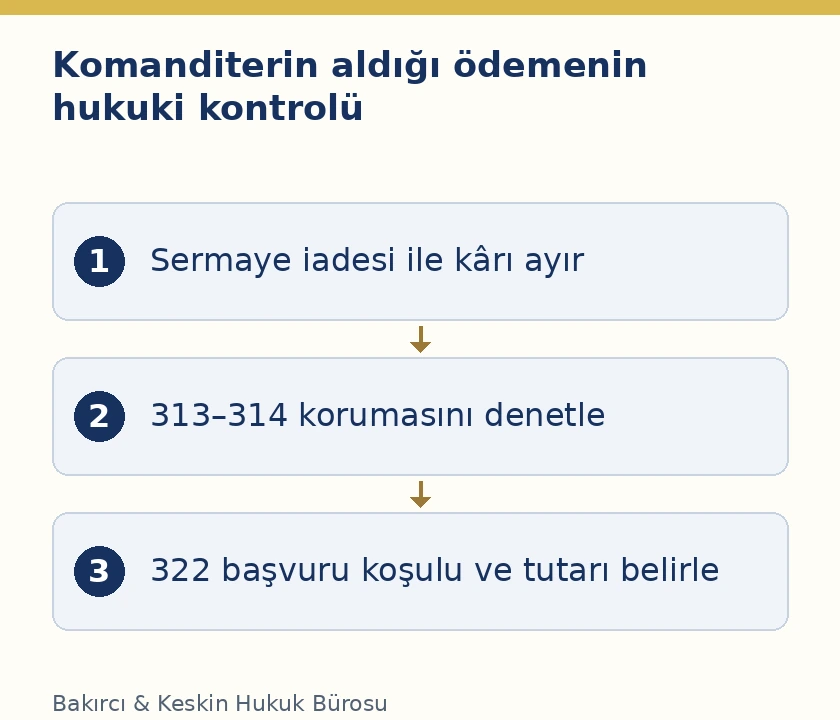
Sınırlı sorumluluk ile sermayenin şirkette kalması arasındaki bağ
TTK m.304, komanditerin sorumluluğunu belirli sermayeyle sınırlı ortaklık konumu olarak tanımlar. M.319 da genel olarak sorumluluğun konulan veya taahhüt edilen sermayeyi aşamayacağını belirtir. Ancak bu sınır, sermayenin şirkete konulup hemen geri alınması yoluyla alacaklıların korumasının ortadan kaldırılmasına izin vermez. M.322 ve m.323, ödenmeyen sermaye ile geri alınan sermayenin alacaklıya karşı sonuçlarını ayrı düzenler.
İncelemede taahhüt edilen sermaye, fiilen konulan sermaye ve sonradan geri alınan tutar ayrı belirlenir. Şirket sözleşmesinde yazan rakam ile banka hesabına yatırılan tutar aynı olmayabilir. Ayrıca nakit dışında sermaye konulmuşsa bunun türü ve değerleme kaydı da dosyaya alınır. Ortağın bir banka transferi yaptığını göstermesi, sermayenin daha sonra kendisine dönmediğini kanıtlamaz. Hesabın başlangıç hareketi kadar sonraki hareketler de izlenmelidir.
Bu yazı adi komandit şirkette komanditer sermayesinin geri verilmesine odaklanır. Komandite ortağın sınırsız sorumluluğu, anonim şirket sermayesinin azaltılması veya limited şirket ortağının kamu borcu ayrı düzenlemelerdir. Şirket türü ve ortak sıfatı ticaret sicili ile sözleşmeden doğrulanır. Aynı ticari unvan altında farklı tarihlerde farklı şirket türleri bulunmuşsa ilgili ödemenin hangi dönemde yapıldığı da belirlenmelidir.
TTK323 doğrudan ve dolaylı iadeyi nasıl kapsar?
Doğrudan iade, ortağın koyduğu sermayeyi tamamen veya kısmen geri almasıdır. Dolaylı iadede ise ödeme faiz veya kâr payı olarak gösterilirken gerçekte korunması gereken sermaye ortağa aktarılır. TTK m.323 iki yolu da açıkça kapsar. Bu nedenle muhasebe fişine kâr payı yazılması, ödemenin sermaye iadesi niteliğinde olup olmadığının incelenmesini engellemez. Belgenin adıyla ekonomik ve hukuki sebebi ayrı değerlendirilir.
Ödemeyi hangi organın veya yöneticinin onayladığı tek başına yeterli değildir. Onaylı bir karar bulunması, kanunun sermayeyi koruyan hükmünü ortadan kaldırmaz. Kararın dayandığı hesap, dağıtılabilir tutar ve ödeme tarihi incelenir. Sermayenin daha önce zarar nedeniyle eksilmiş olması, görünürdeki kâr veya faiz ödemesinin değerlendirilmesini doğrudan etkiler. Ödeme hesabı, yalnız şirket kasasında nakit bulunmasına dayandırılmamalıdır.
Şirketin ortağa gerçek bir borcunu ödemesiyle sermaye iadesi iddiası da ayrıdır. Ortağın şirkete sermaye dışında verdiği ödünç veya şirket hesabına yaptığı belgeli giderler farklı hukuki sebeplerdir. Ancak bu sebeplerin varlığı işlem belgeleriyle gösterilmelidir. Önceden sermaye olarak kaydedilmiş bir tutarın sonradan yalnız açıklaması değiştirilerek ortak alacağına çevrilmesi, gerçek işlemin niteliğini kendiliğinden değiştirmez.
Sermaye zarar nedeniyle azalmışsa kâr ve faiz istenir mi?
TTK m.312, komanditerin iş yılı sonunda gerçekleşen kâr payını ve sözleşmede kararlaştırılmış faizi nakden alma hakkını düzenler. Aynı madde, konulan sermaye herhangi bir sebeple azalmışsa eksik tamamlanıncaya kadar kâr ve faiz istenemeyeceğini belirtir. M.323 bu sınırı alacaklılara karşı sorumluluk yönünden tamamlar. Dolayısıyla şirketin son dönemde kâr göstermesi, önceki sermaye açığının varlığı araştırılmadan doğrudan ödeme hakkı doğurduğu şeklinde okunmaz.
Sermaye eksiği incelenirken yalnız yılsonu tek bir rakamına bakılmaz. Önceki dönemden devreden zarar, daha önce yapılan ödemeler ve sermaye hareketleri birlikte değerlendirilir. Eksik hangi sebeple oluşmuşsa onun kayıtları belirlenir. Kanunun herhangi bir sebeple azalması ifadesi, yalnız ortağın kendi çekimlerini kapsayan dar bir kural değildir. Bununla birlikte her muhasebe hatası da gerçek sermaye kaybı gibi kabul edilmez; kayıt ile ekonomik durum karşılaştırılır.
M.312’nin devamı, gelecek yılların kârlarından sermaye eksiği tamamlandıktan sonra artan kısımdan önce geçmiş yıllara ait birikmiş faizlerin ödenmesini düzenler. Bu sıra, hem eksik sermayenin hem geçmiş faiz hesabının bilinmesini gerektirir. Dağıtım hesabında bütün kârın doğrudan güncel dönem payı olarak gösterilmesi, bu kanuni sıralamayı atlar. Sermaye tamamlama ile geçmiş faiz ödemesi ayrı hesap kalemleri olarak izlenmelidir.
Sonradan zarar doğması önceki bütün ödemeleri geri aldırır mı?
Hayır. TTK m.313, daha önce alınmış ve usulüne göre tahakkuk ettirilmiş faiz ile kâr paylarının, şirketin sonradan meydana gelen zararını kapatmak için geri istenemeyeceğini düzenler. Bu nedenle ödeme tarihindeki durumla daha sonraki zararın tarihi ayrılır. Sonradan ortaya çıkan her zarar, geçmişte hukuka uygun yapılmış bütün dağıtımları geriye dönük sermaye iadesine dönüştürmez.
Bu korumaya dayanılırken ödemenin gerçekten usulüne göre tahakkuk etmiş olduğu gösterilmelidir. İlgili bilanço, şirket sözleşmesi, kârın belirlenmesi ve ödeme kayıtları birbiriyle bağlantılı olmalıdır. Yalnız geçmişte ödendi ifadesi yeterli değildir. Aynı şekilde alacaklı, şirketin bugünkü durumunu gösteren tek belgeyle geçmiş dağıtımın yapıldığı tarihteki koşulları açıklamış sayılmaz. İki dönemin ayrı belgelerle değerlendirilmesi gerekir.
M.313’ün koruduğu ödemenin konusu faiz ve kâr payıdır. Sermayenin doğrudan iadesi, sadece daha önce yapılmış olduğu için aynı korumaya sokulmaz. Ödemenin tarihi kadar hukuki sebebi de önemlidir. Şirket kayıtlarında sermaye hesabının azaltıldığı işlemle, gerçekleşmiş ve usulüne uygun belirlenmiş kârın ödenmesi aynı kalem altında gösterilmemelidir.
Usulsüz tahakkuk etmiş ödemenin korunması hangi koşullara bağlı?
TTK m.314, usulsüz tahakkuk ettirilmiş belirli faiz ve kâr payları için de koruma tanır. Hüküm; kanuna ve şirket sözleşmesine göre düzenlenmiş, kâr gösteren bir bilançoya dayanılmasını ve ödemenin iyiniyetle alınmasını arar. Sözleşmeyle kabul edilmiş faizler de hükümde yer alır. Bu koşullar birlikte okunmalıdır. Usulsüzlük kelimesi tek başına her ödemenin geri alınacağı veya hiçbirinin geri alınmayacağı sonucunu vermez.
Bilançonun hangi döneme ait olduğu, hangi verileri içerdiği ve ortağa ne zaman sunulduğu belirlenir. İyiniyet değerlendirmesinde de ödeme anındaki bilgi durumu önem taşır. Ortağın bir ödeme belgesini imzalaması, tek başına iyiniyetin bütün koşullarını ispatlamaz. Buna karşılık usulsüzlüğün sonradan belirlenmesi de geçmişte ödemenin kötü niyetle alındığını kendiliğinden göstermez. Belgeler ve olayların zaman sırası birlikte incelenir.
M.314’teki koruma, gerçekte hiçbir kâr göstermeyen veya ilgili hukuki koşulları taşımayan hesapların yerine geçirilmez. İade tartışmasında dayanak bilançonun aslı ve ekleri korunmalıdır. Sonradan oluşturulan bir tabloyla önceki ödeme tarihindeki bilanço varmış gibi gösterilemez. Kâr payı ile sözleşmede kararlaştırılmış faiz ayrı hesaplanır; birinin koşullarının bulunması diğer ödeme türünün de aynı şekilde korunduğunu otomatik olarak göstermez.
Alacaklı komanditere ne zaman başvurabilir?
TTK m.323, aykırı ödeme alan komanditerin aldığı para kadar, m.322/1 gereğince şirket alacaklılarına karşı sorumlu olacağını belirtir. M.322/1’de şirket sona ermedikçe veya şirket aleyhine yapılan icra takibi sonuçsuz kalmadıkça komanditere başvurulamayacağı düzenlenir. Bu nedenle iade edilen sermayenin tespitiyle alacaklının doğrudan başvuru aşaması ayrı denetlenir. Yalnız şirket borcunun vadesinin gelmesi, bütün koşulların gerçekleştiği anlamına gelmez.
Alacaklı önce kendi alacağını, sonra komanditerin sorumluluğuna dayanak yapılan sermaye veya ödeme hareketini ortaya koyar. Şirketin sona ermesi veya takibin sonuçsuz kalması iddiasının belgeleri de dosyada bulunmalıdır. Bir ortağa yapılan para transferinin görülmesi, alacaklının şirketten talep ettiği bütün tutarın o ortağa yöneltilebileceği sonucunu tek başına doğurmaz. Kanundaki sorumluluk sınırı ile alacağın kalan miktarı birlikte belirlenir.
M.322/1, şirket alacaklısına yapılan ödeme kadar sermaye borcundan kurtulma sonucunu da düzenler. Bu nedenle aynı tutarın hem şirkete sermaye borcu hem alacaklıya ödeme olarak iki kez yüklenmemesi için kayıtların birbirine bağlanması gerekir. Ödemenin hangi alacağı kapattığı, hangi tarihte yapıldığı ve şirket hesabında nasıl izlendiği açık olmalıdır. Birden fazla alacaklı bulunan dosyada önceki ödemeler görmezden gelinerek aynı başlangıç tutarı tekrar tekrar kullanılmaz.
Sorumluluk tutarı nasıl hesaplanır?
M.323’ün ifadesi alınan para kadardır. Bu nedenle aykırı kabul edilen ödemenin miktarı belirlenmeden yalnız sermaye hesabındaki nominal tutardan talep oluşturulmaz. Taahhüt edilip ödenmemiş sermaye iddiası ayrı, ödenip geri alınmış sermaye iddiası ayrıdır. Aynı para her iki başlık altında mükerrer sayılmamalıdır. M.313 veya m.314’te korunan ödeme saptanmışsa bu korumanın hesabın hangi bölümünü etkilediği gösterilir.
Hesap dosyasında her ödeme için tarih, tutar, banka veya kasa belgesi, muhasebe kaydı ve hukuki nitelik bulunmalıdır. Karşılıklı transferler varsa hangi paranın geri dönüş, hangi paranın yeni ödeme olduğu belirlenir. Ortağın ayrı bir alacağını tahsil etmesi iddiası ilgili sözleşme ve kayıtlarla eşleştirilir. Tüm hareketleri tek bir ortak cari hesabı bakiyesinde toplamak, alacaklının m.323’e dayanan talebini değerlendirmek için yeterli açıklık sağlamaz. Son bakiye tablosu hazırlanırken önceki hareketlerin tarihi ve kanunen korunan ödemeler görünür kalmalı; açıklanamayan farklar ayrıca listelenmelidir.
Ortağın sonradan şirkete yeniden para koyması da tarih ve hukuki sebep bakımından incelenir. Yeni paranın sermaye eksiğini tamamlamak için mi, ödünç olarak mı, başka bir borcu ödemek için mi verildiği belirlenmeden eski hareketle doğrudan mahsup yapılamaz. Şirketin ve alacaklıların kayıtlarında aynı ödeme farklı açıklamalarla görünüyorsa uyuşmazlık açıkça gösterilir. Sonuç hesabı, dayanak belgeleriyle yeniden yapılabilir nitelikte hazırlanmalıdır.
Komanditer mali belgeleri nasıl inceler?
TTK m.310, komanditere iş yılı sonunda envanter, bilanço ve diğer finansal tabloları inceleme hakkı tanır. İnceleme bizzat veya uzman aracılığıyla yapılabilir; kanunun diğer koşulları saklıdır. Uzmanla finansal tablo inceleme talebi, ödemenin gerçekten kâr mı sermaye iadesi mi olduğunu araştırmak için önemlidir. Talep edilen dönem, ödeme tarihini ve bilançonun dayandığı kayıtları kapsamalıdır.
İnceleme raporu, yalnız şirket zarar etmiş veya kâr var sonucu vermemelidir. Sermaye hesabındaki değişim, tahakkuk kaydı, ödeme ve varsa geri ödeme ayrı açıklanmalıdır. Uzmanın değerlendirmesiyle mahkemenin hukuki nitelendirmesi aynı değildir. Rapor, kanuni koruma koşullarının hangi maddi verilere dayandığını göstermeli; bütün ödemelerin geçerli veya bütününün iade edileceği yönünde belgesiz kesin ifadeler kullanmamalıdır.
Şirket sözleşmesi ve ortaklar kararı neyi değiştirir?
Şirket sözleşmesindeki faiz hükmü ve kâr düzeni, m.312–314 değerlendirmesinde önemlidir. Ancak sözleşmeye sermaye her zaman çekilebilir yazılması, m.323’teki alacaklı korumasını kendiliğinden bertaraf etmez. Hükmün emredici sonucu ile ortaklar arasındaki ödeme düzeni ayrı okunur. Sözleşme değişikliği yapılmışsa hangi tarihte yürürlüğe girdiği ve ilgili ödeme dönemine etkisi belirlenir.
Komanditerin sözleşme değişikliğinde oy hakkı, bir kararın alınmasına katılım bakımından önemlidir. Fakat kararın alınmış olması, her ödeme sonucunun alacaklıya karşı geçerli olduğu anlamına gelmez. Ortakların kendi aralarında borcu kimin taşıyacağını belirlemeleriyle dış alacaklının kanuni hakkı ayrı ilişkidir. Ödeme kararında alacaklıların haklarını kaldıran genel ifadeler kullanılmamalıdır.
Sermaye iadesi ile diğer sorumluluk sebepleri ayrılır
Komanditerin adı ticaret unvanında bulunması, temsilci sıfatını açıklamadan şirket adına işlem yapması veya daha yüksek tutarla sorumluluk üstlenmesi başka kanuni sebeplerdir. M.323 talebinde sermaye iadesi araştırılır; bu diğer sebeplerin koşulları otomatik olarak gerçekleşmiş sayılmaz. Şirket ortağının borç sorumluluğu incelenirken talebin hangi hükme dayandığı bu nedenle açık gösterilmelidir.
Bir dosyada birden fazla sorumluluk sebebi ileri sürülüyorsa her biri için ilgili olay, belge ve miktar ayrı belirtilir. Sermaye geri alındı iddiasıyla temsil yetkisi aşılmış iddiası aynı delille bütünüyle açıklanmaz. Alacaklının tahsil ettiği tutarlar da bütün taleplerde dikkate alınmalıdır. Kanuni yolların birden fazla olması aynı alacağın birden fazla kez tahsil edilmesine dayanak oluşturmaz.
Şirketin iflası sermaye hesabını nasıl etkiler?
TTK m.322/2, şirketin iflası durumunda alacaklıların bu hükümdeki haklarının iflas masasına geçeceğini düzenler. Dolayısıyla normal dönemde şirkete veya komanditere yöneltilen bir talep ile iflas açıldıktan sonraki hak takibi aynı şekilde yürütülmez. İflas kararı ve dosya bilgileri belirlenir; önceki tahsilatlar ile devam eden talepler birlikte bildirilir. Şirketin yalnız ödeme güçlüğü yaşamasıyla hakkında iflas açılmış olması da aynı durum değildir. Talebin kime ve hangi sıfatla yöneltileceği, sürecin gerçek aşamasına göre kurulmalıdır.
TTK m.324, şirket iflasında şirket alacaklıları alacaklarını almadan ortakların kişisel alacaklılarının şirket mallarına başvuramayacağını belirtir. Komanditerin koyduğu sermaye de şirket alacaklılarının öncelikle haklarını alacağı mallara dahildir. Bu nedenle komanditer, yatırdığı sermayenin kişisel kaynağını göstererek onu şirket malvarlığından öncelikle çekebileceği sonucuna varamaz. Sermayenin iadesi, korunan faiz veya kâr ödemesi ve ayrı bir ortak alacağının tahsili farklı başlıklardır. İflas sürecindeki kayıtlar hazırlanırken bu kalemlerin her biri kendi hukuki niteliğiyle gösterilmeli, hepsi ortak parası adı altında birleştirilmemelidir.
Sık sorulan sorular
Komanditer sermayesini şirketten istediği zaman çekebilir mi?
TTK m.323, sermayenin doğrudan veya kâr ve faiz adı altında dolaylı geri alınmasını sınırlar. Aykırı ödeme, alınan para kadar alacaklıya karşı sorumluluk doğurur; m.313–314’teki korumalar ayrıca incelenir.
Ödeme kâr payı olarak kaydedildiyse sermaye iadesi sayılmaz mı?
Kayıt adı tek başına belirleyici değildir. Ödemenin gerçek kaynağı, bilanço ve sermaye durumu incelenir. M.323, faiz veya kâr payına sayılmak suretiyle dolaylı iadeyi de kapsar.
Sermaye eksikken kâr payı istenebilir mi?
TTK m.312 ve m.323 uyarınca eksik tamamlanıncaya kadar faiz veya kâr payı istenemez. Yeni dönem kârı değerlendirilirken mevcut sermaye açığının hesabı ayrıca yapılmalıdır.
Şirket sonradan zarar ederse eski kâr payları geri verilir mi?
M.313, usulüne uygun tahakkuk etmiş ve daha önce alınmış faiz ile kâr paylarını sonraki zarar için geri verme zorunluluğundan korur. Ödemenin tarihi ve usulüne uygunluğu belgelenmelidir.
Usulsüz tahakkuk etmiş her kâr payı geri alınır mı?
M.314’teki koşullar gerçekleşmişse koruma vardır. Kanuna ve sözleşmeye göre düzenlenmiş kâr gösteren bilanço ile iyiniyetle alma koşulları birlikte incelenir. Yalnız usulsüzlük tespiti bütün cevabı vermez.
Alacaklı komanditere doğrudan başvurabilir mi?
M.323’ün gönderdiği m.322/1 koşulları aranır. Şirketin sona ermesi veya şirkete karşı icra takibinin sonuçsuz kalması değerlendirilir. Sermaye iadesi tespiti, bu başvuru koşullarının yerine geçmez.
Sermaye iadesinde sorumluluk şirketin bütün borcu kadar mı?
M.323, alınan para kadar sorumluluk öngörür. Alacaklının kalan alacağı ve aykırı ödemenin tutarı ayrı belirlenir. Aynı hareket ödenmemiş sermaye ile iade edilmiş sermaye başlıklarında iki kez sayılmaz.
Ortağın şirkete verdiği gerçek ödüncün geri ödenmesi de sermaye iadesi mi?
Ödünç ile sermaye farklı hukuki sebeplerdir. Ancak ödüncün gerçekten verildiği, tutarı ve geri ödemenin onunla bağlantısı belgelenmelidir. Sonradan değiştirilen muhasebe açıklaması tek başına yeterli değildir.
Komanditer bilanço incelemesini uzmanla yapabilir mi?
TTK m.310, incelemenin bizzat veya uzman aracılığıyla yapılmasına izin verir. İlgili usul ve dönem koşulları uygulanır. Sermaye, tahakkuk ve ödeme kayıtları birlikte incelemeye alınmalıdır.
Ortaklar kararı alacaklıya karşı sorumluluğu kaldırır mı?
Bir ödeme kararının varlığı, m.323’ün kanuni sonucunu tek başına kaldırmaz. Kararın hukuki içeriği, ödeme koşulları ve m.313–314 korumaları incelenir; alacaklı hakları ortakların iç hesabıyla eşitlenmez.
Resmî kanun dayanağı
Yazının temel kaynağı 6102 sayılı Türk Ticaret Kanunu m.312–314 ve m.322–324’tür. Şirket ve ortak sıfatında m.304 ile m.319; mali incelemede m.310 dikkate alınır. Ödemelerin tarih ve hukuki sebep bakımından ayrılması, bu hükümlerin birlikte uygulanmasını sağlar.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinSorunuzu iletin
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
