Kollektif Şirkete Yeni Giren Ortak Eski Borçlardan Sorumlu mu? TTK 236/2
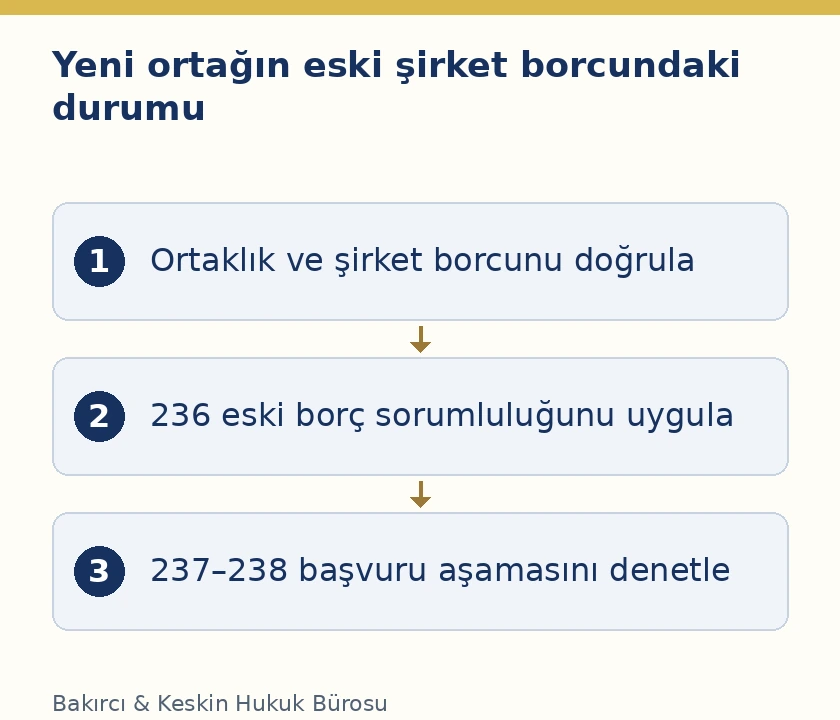
Kollektif şirkete yeni giren ortak, girişinden önce doğmuş şirket borçlarından da sorumludur. TTK m.236/2, bu sorumluluğu diğer ortaklarla birlikte müteselsil ve bütün malvarlığıyla sorumluluk olarak düzenler. Yeni ortağın eski borçlardan sorumlu olmayacağını belirten şirket sözleşmesi şartı, m.236/3 nedeniyle üçüncü kişilere karşı geçerli değildir. Bununla birlikte borcun kapsamı ile ortağa başvuru zamanı ayrı konulardır: TTK m.237, birinci derecede şirketin sorumlu olduğunu ve ortağa başvurunun kanuni koşullarını belirler.
Kanun yeni ortak için hangi sorumluluğu kabul eder?
TTK m.236/1, kollektif ortakların şirket borç ve taahhütlerinden müteselsilen ve bütün malvarlıklarıyla sorumlu olduğunu düzenler. İkinci fıkra, aynı sonucu sonradan şirkete giren kişiye de uygular. Borcun giriş tarihinden önce doğmuş olması bu sonucu değiştirmez. Bu nedenle yeni ortak için sorumluluğun yalnız şirkete koyduğu sermayeyle sınırlı olduğu veya sadece girişinden sonraki faturaları kapsadığı yönünde genel bir kabul kurulamaz.
Müteselsil sorumluluk, alacaklının kanuni başvuru koşulları oluştuğunda talebini ortakların iç pay hesabına göre bölmek zorunda olmaması bakımından önemlidir. Ortakların kendi aralarında borcu nasıl paylaşacakları ise ayrı ilişkidir. Kimin ne kadar sermaye koyduğu, alacaklının dış ilişkideki bütün haklarını tek başına belirlemez. Bu nedenle şirket sözleşmesindeki kâr veya zarar oranıyla üçüncü kişiye karşı sorumluluk tutarı doğrudan eşitlenmemelidir.
Bu yazı kollektif şirketin özel hukuk borçları bakımından yeni ortağın durumunu ele alır. Vergi ve diğer kamu alacakları için ilgili özel takip mevzuatı ayrıca incelenir. Şirket türünün farklı olması da sonucu değiştirir. Şirket ortağının borçlardan sorumluluğu değerlendirmesinde anonim, limited, kollektif ve komandit ortaklık konumları bu nedenle aynı kabul edilmez.
Ortaklığa giriş tarihi neden doğru belirlenmelidir?
Giriş tarihinin belirlenmesi, kişinin hangi tarihten itibaren kollektif ortak sıfatı taşıdığını gösterir. Ortaklık görüşmesine başlanması, para yatırılması veya işyerinde çalışılması her olayda aynı hukuki giriş işlemi değildir. Şirket sözleşmesi, değişiklik kararı, imzalar ve sicil kayıtları birlikte incelenir. TTK m.213’te ortak kimliklerinin sözleşmede yer alması gerektiği; m.226’da sözleşme değişikliklerinin oybirliğiyle karara bağlanacağı düzenlenmiştir.
Birden fazla belgede farklı tarihler bulunması durumunda bunlar tek bir kolay tarih altında birleştirilmemelidir. Karar tarihi, imza tarihi, başvuru ve tescil tarihleri ayrı gösterilir. Giriş işleminin hukuki niteliği ve üçüncü kişiler bakımından sonuçları bu kayıtlar üzerinden değerlendirilir. Alacaklının talebine cevap verirken yalnız eski veya yeni ortak şeklinde kısa sıfat kullanmak yeterli değildir; ilgili belgelerin hangi dönemi gösterdiği açıklanmalıdır.
Giriş tarihinin doğru bulunması, eski borcun tamamen sorumluluk dışında kaldığı anlamına gelmez. M.236/2 zaten girişten önce doğan borçları kapsar. Tarih incelemesi daha çok ortak sıfatının varlığı, borç listelerinin ayrılması ve iç sözleşme hesapları bakımından önemlidir. Yeni ortağın sorumluluğunu sadece girişten sonra kesilen faturalara bağlamak, kanunun açık hükmünü daraltır.
Eski borç nasıl belirlenir: fatura tarihi yeterli mi?
Bir borcun hangi tarihte doğduğu, o borcu yaratan hukuki ilişkiye göre incelenir. Sözleşmenin kurulması, malın teslimi, hizmetin ifası, faturanın düzenlenmesi ve ödeme vadesi farklı tarihler olabilir. Bu nedenle sadece muhasebe kayıt tarihine bakılarak borç eski veya yeni diye sınıflandırılmaz. Alacağın doğumunu belirleyen işlem ve ifa koşulları bulunmalıdır. Fatura, sözleşme ve teslim belgeleri birbirine bağlanır.
Vadenin girişten sonra gelmesi, önce doğmuş borcu kendiliğinden yeni borca dönüştürmez. Aynı şekilde sonradan açılan dava, dava konusu alacağın mutlaka ortaklığa girişten sonra doğduğunu göstermez. Uyuşmazlığın dayandığı olaylar ve talep türü belirlenir. Zarar, sözleşme bedeli, faiz veya başka bir kalem aynı tarih mantığıyla değerlendirilmeden her birinin dayanağı açıklanmalıdır.
Şirketin bilançosunda görünmeyen bir yükümlülük iddiası varsa bunun neden kayda alınmadığı araştırılır. Bilançoda bulunmaması, gerçek bir şirket borcunun hukuken hiç doğmadığını göstermez. Buna karşılık muhasebede borç yazılması da alacaklının iddiasını bütün unsurlarıyla kesinleştirmez. Yeni ortak, hem kayıtlı kalemleri hem devam eden sözleşme ve uyuşmazlıkları incelemelidir. Talep edilen tutarların belgelerle doğrulanması her iki taraf için gereklidir.
Eski borçlardan sorumlu değilim şartı alacaklıyı bağlar mı?
TTK m.236/3, ilk iki fıkraya aykırı şirket sözleşmesi şartlarının üçüncü kişiler hakkında geçerli olmayacağını açıkça belirtir. Bu nedenle ortaklar, aralarında yeni ortağı önceki borçlardan sorumlu tutmamayı kararlaştırsalar bile alacaklıya karşı kanuni sorumluluğu bu şartla kaldıramazlar. Sözleşmenin bütün ortaklarca imzalanması veya yeni ortağın düşük payla katılması, hükmün üçüncü kişilere etkisini kendiliğinden değiştirmez.
İç ilişkide eski borcun ekonomik yükünü kimin taşıyacağına ilişkin düzenleme yapılması farklıdır. Böyle bir hükmün tarafları, kapsamı ve uygulanma koşulları kendi sözleşme ilişkisi içinde incelenir. Yeni ortağa yönelen dış talep ile önceki ortaklara yöneltilecek iç talep aynı alacak değildir. Alacaklıya ödeme yapıldıktan sonra iç hesapta ne isteneceği, yalnız dış sorumluluk maddesinden bütün ayrıntılarıyla çıkarılamaz.
Sözleşme hazırlanırken yalnız eski borçlar eski ortaklara aittir cümlesiyle yetinmek hesap sorunlarını artırır. Kapsanan borçlar, henüz kesinleşmemiş uyuşmazlıklar, faiz ve masraf kalemleri, bildirim yöntemi ve yapılmış ödemelerin hesaba katılması açıklanmalıdır. Ancak iç düzenlemenin ayrıntılı olması, üçüncü kişiye karşı m.236/3 sonucunu kaldırmaz. Metinde alacaklıların kanuni haklarıyla ortakların kendi aralarındaki ekonomik paylaşım ayrı gösterilmelidir.
Alacaklının yeni ortağın girişini ayrıca onaylaması gerekir mi?
M.236/2’deki sorumluluk, kollektif ortak sıfatına kanunen bağlanmıştır. Her eski şirket alacaklısının ayrıca yeni ortakla kefalet sözleşmesi imzalaması aranmaz. Bu nedenle kefil olmadım açıklaması, ortaklık sıfatından kaynaklanan bu sorumluluğa tek başına cevap oluşturmaz. Kişinin kefil veya avalist olarak ayrıca sorumlu olması başka bir hukuki ilişkidir; kollektif ortaklıktan doğan sorumluluk onunla karıştırılmamalıdır.
Bununla birlikte alacaklıyla yapılmış borç kapatma, ibra veya başka bir anlaşma varsa o belge ayrıca değerlendirilir. Ortakların kendi aralarında yaptığı anlaşmayla alacaklının katıldığı işlem aynı değildir. Belgenin tarafları ve hangi alacağı kapsadığı belirlenmeden bir sözleşme maddesinin bütün alacaklılar için geçerli olduğu söylenemez. Dış talepte, ilgili alacağın gerçekten devam edip etmediği de her zaman incelenmelidir.
Alacaklı doğrudan yeni ortağın malvarlığına başvurabilir mi?
TTK m.237/1, şirket borçlarından birinci derecede şirketin sorumlu olduğunu belirtir. Şirkete karşı yapılan icra takibi sonuçsuz kalmışsa veya şirket herhangi bir nedenle sona ermişse, yalnız ortak ya da ortakla birlikte şirket aleyhine dava ve takip yapılabilir. Bu nedenle m.236’daki bütün malvarlığıyla sorumluluk ifadesi, m.237’deki başvuru düzenini yok sayan sınırsız bir doğrudan takip izni değildir.
Şirketin bir faturayı vadesinde ödememesiyle şirket hakkında yapılan takibin sonuçsuz kalması aynı olgu değildir. Alacaklı hangi kanuni koşula dayandığını ve bunu hangi kayıtla gösterdiğini belirtmelidir. Şirketin sona erdiği ileri sürülüyorsa ilgili karar ve sicil belgeleri incelenir. Yeni ortak bakımından da genel başvuru sistemi korunur; sırf yeni girdiği için daha ağır veya farklı bir başvuru sırası oluşturulmaz.
M.237/2, ortakların kişisel mallarına ihtiyati haciz konulmasına ilişkin özel düzenlemeyi saklı tutar. Bu nedenle esas takip koşullarıyla geçici koruma birbirine eşitlenmemelidir. İhtiyati haczin koşulları ve devamı için gereken işlemler ayrıca incelenir. Bir geçici koruma kararının bulunması, borcun esasına ilişkin bütün uyuşmazlıkların kesin olarak çözüldüğü anlamına gelmez. Başvuru dosyasında kararın niteliği ve uygulanan aşama açık belirtilir.
Şirkete karşı alınmış mahkeme kararı yeni ortağa uygulanır mı?
TTK m.238/1, yalnız şirket aleyhine alınmış mahkeme kararının, şirket hakkındaki takip sonuçsuz kalmadıkça veya şirket sona ermiş olmadıkça ortaklar hakkında icra edilemeyeceğini düzenler. Bu hüküm, kararın tarafıyla icranın yöneltildiği kişinin aynı olup olmadığını incelemeyi gerekli kılar. Şirket unvanının kararda yazması, her ortağın aynı anda ve aynı koşulsuz biçimde takip edilebileceği anlamına gelmez.
Kararın hangi borca ilişkin olduğu, kesinleşme veya icra edilebilirlik durumu ve şirket hakkında yürütülen takip belgeleri ayrı kontrol edilir. Ortağa yönelen işlemde hangi kanuni bağlantının kurulduğu gösterilmelidir. Aynı borç için şirketten alınan ödemeler yeni ortağa yöneltilen hesapta dikkate alınır. Şirket ve ortakların birden fazla dosyada yer alması, alacağın birden fazla kez tahsil edilebileceği sonucunu doğurmaz.
Yönetici olmamak veya borcu bilmemek sorumluluğu kaldırır mı?
TTK m.236/2 sorumluluğu yeni ortağın yönetici olmasına bağlamaz. Yönetim görevinin başka kişide bulunması, ortaklık sıfatından doğan dış sorumluluğu kaldırmaz. Ortakların iç yönetim düzeni ve banka imza yetkileri ayrı konulardır. Yeni ortağın şirkete pasif yatırımcı olarak katıldığına ilişkin ticari tanımlama, hukuken kollektif ortak sıfatını taşıyorsa kanunun sonuçlarını kendiliğinden değiştirmez.
Madde, eski borcun yeni ortak tarafından bilinmesini de açık sorumluluk koşulu olarak aramaz. Bu nedenle kayıtların kendisine verilmediğini söylemekle alacaklının bütün talebi reddedilmiş olmaz. Bilgi saklanması veya yanlış açıklama iddiasının ortaklar arasındaki sonuçları ayrıca incelenir. Alacaklıya karşı kanuni sorumluluk ile giriş görüşmelerinde verilen bilgilerin doğruluğuna ilişkin sözleşmesel uyuşmazlık birbirinden ayrılmalıdır.
Yeni ortak, ortaklık sıfatı doğduktan sonra TTK m.225’teki bilgi ve inceleme hakkını kullanır. Bu hak yönetici olmaya bağlı değildir. Kollektif ortağın defter ve belge incelemesi, eski borçların kapsamını ve mevcut hesapların doğruluğunu araştırmak için önemlidir. İnceleme hakkının kullanılması, m.236/2 sorumluluğunun başlaması için ayrıca aranan bir koşul değildir.
Ortaklığa girişten önce hangi borç dosyası hazırlanır?
Borç listesi yalnız muhasebe bakiyelerini içermemelidir. Devam eden kredi ve tedarik sözleşmeleri, kira ilişkileri, verilen teminatlar, davalar ve icra dosyaları da ilgili belgeleriyle gözden geçirilir. Her kalemde alacaklı, hukuki sebep, anapara, vade, ödeme durumu ve uyuşmazlık konusu gösterilir. Şirketin başka kişiler için verdiği taahhütler ayrıca belirlenir. Belgelerin güncel olmadığı yerde borç yoktur şeklinde kesin beyan kurulmaz.
Hesap dönemi kapanmışsa yılsonu bilançosunun çıkarılması ve ilgili mali tablolar üzerinden başlangıç tablosu oluşturulur. Bu tablo, son tarihten sonra gerçekleşen tahsilat ve ödemelerle güncellenir. Eski tarihli bilanço ile giriş günündeki borç durumunun aynı olduğu kabul edilmez. Girişten önce verilen açıklamaların hangi belge ve tarih aralığına dayandığı açık yazılır.
Cari hesap ilişkisi bulunan alacaklılarda tek tek hareketlerle dönem bakiyesi birlikte değerlendirilir. Cari hesap mutabakatının etkisi, imzalanan belgenin niteliğine göre incelenir. Bir hesap çıktısının altında imza bulunması, şirketin bütün borçlarının kapsamı hakkında sınırsız güvence verildiği anlamına gelmez. Belgenin hangi hesap, dönem ve işlem grubuyla ilgili olduğu belirlenir.
Önceki ortağın kişisel borcu şirket borcu sayılır mı?
M.236/2 şirketin borç ve taahhütlerini kapsar. Önceki ortağın kendi adına yaptığı kişisel işlemden doğan her borç, şirketin eski borcu kabul edilmez. TTK m.234, şirketi temsile yetkili kişilerin açık veya örtülü biçimde şirket adına yaptığı işlemlerin şirketi alacaklı ve borçlu kılacağını düzenler. Bu nedenle sözleşme tarafı, işlemin kimin adına yapıldığı ve kullanılan temsil yetkisi belirlenir. Yalnız borçlunun aynı zamanda şirket ortağı olması yeterli değildir.
Ödeme talebindeki unvan veya isim yanlışlığı da bu ayrımı etkiler. Kişisel hesaba yapılmış bir havalenin şirket borcunun ifası olduğu ileri sürülüyorsa ilgili sözleşme ve açıklamalar birlikte okunur. Buna karşılık şirket adına kurulmuş gerçek bir yükümlülük, tutarın eski ortağın hesabından geçirilmesi nedeniyle otomatik kişisel borca dönüşmez. Para hareketinin görünen hesabı ile hukuki borçlu birbirine eşitlenmeden işlem zinciri açıklanmalıdır.
TTK m.242’deki takas ayrımı da şirket ve ortak malvarlıklarının farklılığını gösterir. Şirkete borçlu olan kişi, bu borcu ortaklardan birindeki kişisel alacağıyla takas edemez; ortak da kendi alacaklısına borcunu şirketin aynı kişideki alacağıyla kapatamaz. Maddenin üçüncü fıkrasındaki özel durum ayrıca saklıdır. Yeni ortak için hazırlanmış borç listesinde bu nedenle şirket alacaklarıyla kişisel alacaklar rastgele birbirinden düşülmez. Her mahsup veya takasın hukuki dayanağı gösterilir.
Yeni ortak ödeme yaparsa kayıt nasıl tutulur?
Yeni ortağın şirket alacaklısına ödeme yapması durumunda hangi borcun ne kadar kapandığı açık yazılmalıdır. Aynı alacak için şirketten veya diğer ortaklardan daha önce yapılan ödemeler de hesaba alınır. Makbuz, banka açıklaması ve takip dosyası kaydı birbirini desteklemelidir. Ödemenin sermaye koyma, şirket adına gider yapma veya eski borca ilişkin iç anlaşma kapsamında nasıl değerlendirileceği ayrıca belirlenir.
İç ilişkide talep edilecek tutar belirlenirken bütün ödeme belgeleri ve ortaklar arasındaki geçerli anlaşmalar okunur. Dış alacaklıya ödenen toplam tutarın yeni ortağın diğer ortaklardan aynı biçimde ve aynı oranlarla isteyebileceği sonucu otomatik kurulmaz. Nihai yük paylaşımı, sözleşme ve uygulanacak hükümler çerçevesinde hesaplanır. Dış borcun kapandığı kayıtla iç hesaplaşmanın tamamlandığı kayıt ayrı tutulmalıdır.
Sık sorulan sorular
Yeni kollektif ortak girişten önceki borçları üstlenir mi?
TTK m.236/2 gereğince önce doğmuş şirket borç ve taahhütlerinden de diğer ortaklarla birlikte müteselsilen ve bütün malvarlığıyla sorumludur. Bu sonuç, ayrıca kişisel kefalet verilmesine bağlı değildir.
Sözleşmede eski borçlardan sorumlu değil yazması yeterli mi?
M.236/3 bu tür aykırı şirket sözleşmesi şartlarının üçüncü kişilere karşı geçerli olmayacağını düzenler. Ortakların kendi aralarındaki ekonomik paylaşım anlaşması dış alacaklının kanuni hakkından ayrı incelenir.
Sorumluluk şirkete konulan sermayeyle sınırlı mı?
Kollektif ortak bakımından m.236 bütün malvarlığıyla sorumluluk öngörür. Sermaye tutarı dış sorumluluğun genel üst sınırı değildir. Ancak ortağa başvuruda m.237’nin kanuni koşulları korunur.
Vadesi girişten sonra gelen borç önceki borç sayılır mı?
Borcun doğumuyla vadesi farklı tarihler olabilir. İlgili sözleşme ve ifa koşulları incelenir. Vadenin sonradan gelmesi, girişten önce doğmuş borcu kendiliğinden farklı bir sorumluluk rejimine taşımaz.
Yeni ortak yönetici değilse sonuç değişir mi?
M.236/2 yönetici olmayı koşul saymaz. Yönetim görevi ile kollektif ortaklık sıfatı ayrıdır. Yönetimi başka ortağa bırakmak, şirket alacaklılarına karşı kanuni sorumluluğu tek başına kaldırmaz.
Alacaklı önce şirkete mi başvurur?
TTK m.237 birinci derecede şirketin sorumlu olduğunu belirtir. Şirkete karşı takibin sonuçsuz kalması veya şirketin sona ermesi hâllerinde kanundaki ortaklara başvuru imkânı doğar; geçici koruma ayrıca değerlendirilir.
Şirkete karşı karar doğrudan ortağa icra edilir mi?
M.238/1, şirket hakkındaki takibin sonuçsuz kalması veya şirketin sona ermesi koşullarını düzenler. Yalnız şirket aleyhine karar alınmış olması, bu koşullar incelenmeden her ortağa icra yapılacağı anlamına gelmez.
Eski borcu bilmemek alacaklıya karşı yeterli savunma mı?
M.236/2 borcu bilmeyi sorumluluk koşulu yapmaz. Bilginin saklandığı iddiası ortaklar arasındaki ilişkide ayrıca değerlendirilir. Bu iddia dış alacağın varlığı ve kanuni sorumluluk incelemesinin yerine geçmez.
Bilançoda yazmayan borç için de talep gelebilir mi?
Borç, onu doğuran hukuki ilişki ve belgelerle belirlenir. Bilançoda yer almaması tek başına borcu yok etmez; kayda yazılması da her unsuru kesinleştirmez. Sözleşmeler ve devam eden uyuşmazlıklar birlikte incelenmelidir.
Yeni ortak eski borcu öderse diğer ortaklardan otomatik eşit pay ister mi?
Dış sorumluluk ile iç yük paylaşımı farklıdır. Ödeme, ortaklar arasındaki anlaşmalar ve uygulanacak hükümler üzerinden hesaplanır. Eşit paylaşım veya bütün tutarın geri alınacağı sonucu belge incelenmeden kurulmaz.
Resmî kanuni kaynak
Yeni ortağın eski borçlardan sorumluluğu 6102 sayılı Türk Ticaret Kanunu m.236/2–3’e dayanır. Başvuru ve kararın icrası m.237–238; ortaklık kayıtları ve inceleme hakkı m.213, m.225–228 kapsamında değerlendirilir. Sorumluluğun kapsamıyla alacaklının başvuru aşaması birlikte fakat ayrı sorular olarak incelenmelidir.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinSorunuzu iletin
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
