Komanditerin Adı Ticaret Unvanında Geçerse Ne Olur? TTK 320 Sorumluluğu
Komanditerin adının ticaret unvanında bulunması, adi komandit şirkette sermayeyle sınırlı sorumluluk kuralının açık kanuni istisnasıdır. Türk Ticaret Kanunu’nun 320. maddesi, bu durumdaki komanditeri üçüncü kişilere karşı komandite ortak gibi sorumlu tutar. Şirket sözleşmesinde kişinin komanditer olarak gösterilmesi, unvandan doğan bu dış sorumluluğu tek başına ortadan kaldırmaz.
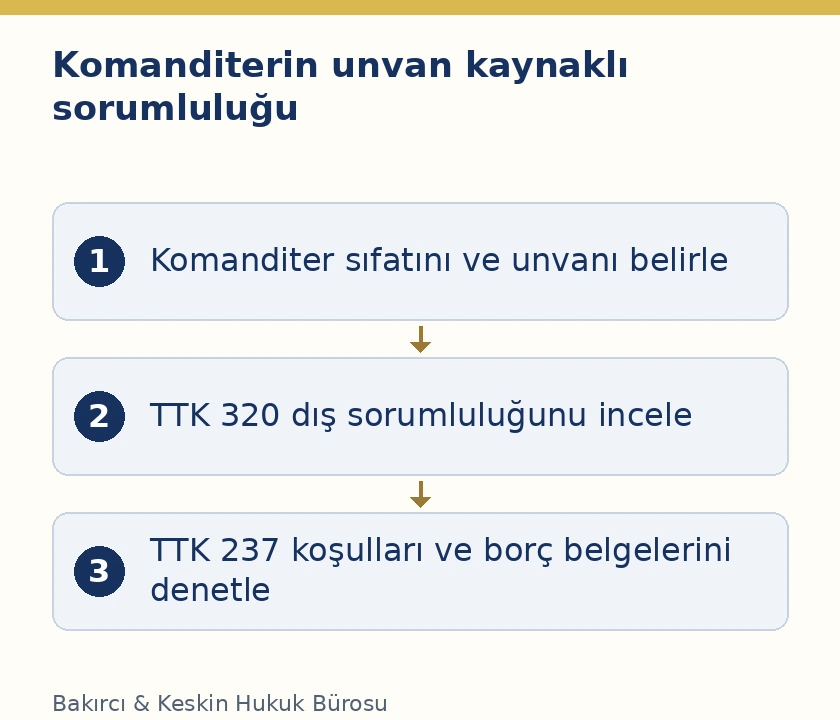
İnceleme iki belgeyi karşılaştırmakla başlar: ortağın hukuki sıfatını gösteren şirket sözleşmesi ve işletmenin ticari işlemlerinde kullandığı ticaret unvanı. Ardından alacağın hangi dönemde doğduğu, unvanın sicildeki ve işlemlerdeki görünümü, şirket borcunun dayanağı ve ortağa yönelmenin koşulları belirlenir. Bir kişinin internet sitesinde tanıtılması ile adının şirket unvanına yazılması aynı hukuki olay değildir.
Komanditer ve komandite ayrımı sorumluluğun başlangıç noktasıdır
TTK 304, komandit şirketi iki ayrı ortak sıfatı üzerinden düzenler. Komandite ortak şirket alacaklılarına karşı sınırsız sorumludur; komanditer ortak için belirli sermayeyle sınırlı sorumluluk esastır. Komandite sıfatını yalnız gerçek kişiler taşıyabilir. Tüzel kişiler ise komandit şirkete ancak komanditer olarak katılabilir. Ortaklık belgesindeki sıfat, uygulanacak sorumluluk hükümlerini belirler.
TTK 319, komanditerin sorumluluğunu koyduğu veya taahhüt ettiği sermaye miktarıyla sınırlar. Bunun hemen ardından gelen 320. madde ise ticaret unvanındaki ada özel bir istisna getirir. Dolayısıyla değerlendirme yalnız sermayenin ödenip ödenmediğiyle tamamlanmaz. Sermaye borcunu yerine getiren komanditer bakımından da unvanın kanuna uygunluğu ayrıca incelenir.
Bu yazının kapsamı adi komandit şirkette unvandan kaynaklanan özel hukuk borcu sorumluluğudur. Anonim ve limited şirketlerin ortakları için aynı sonuç yalnız ortaklık sıfatından çıkarılamaz. Şirket türlerine göre temel farklar, şirket ortağının şirket borçlarından sorumluluğu incelemesinde ayrıca açıklanmaktadır. Vergi ve diğer kamu alacakları, kendilerine özgü kanuni hükümlerle değerlendirilir.
TTK 42 ticaret unvanına hangi ortağın adının yazılmasına izin verir?
TTK 42/2’ye göre komandit şirket unvanı, komandite ortaklardan en az birinin adını ve soyadını, ayrıca şirketi ve türünü gösteren ibareyi içerir. Aynı fıkra, komanditerlerin adlarının, soyadlarının veya ticaret unvanlarının bu unvana konulmasını yasaklar. Şirketin tanınmış yatırımcısının adını kullanmak istemesi, bu yasağa istisna oluşturmaz.
Kanun ticaret unvanına yalnız biçimsel bir isim tercihi olarak yaklaşmaz. Komandit şirkette unvanın kişi unsuru, sorumluluğu sınırsız olan komandite ortakla bağlantılıdır. Komanditerin bu alana yerleştirilmesi, 320. maddedeki dış sorumluluk sonucunu gündeme getirir. Şirket türünü gösteren ibarenin doğru yazılmış olması, komanditer adının eklenmesini hukuka uygun hâle getirmez.
Yasak, komanditerin yalnız bütün adının ayrı bir satırda yazılmasıyla sınırlı şekilde okunamaz; incelemenin konusu şirketin gerçek ticaret unvanıdır. Belgede hangi ibarenin unvan, hangisinin adres, temsilci açıklaması veya ticari tanıtım olduğu ayrıştırılır. Bu nedenle faturanın, sözleşmenin ve sicil ilanının tamamı görülmeden yalnız bir ekran görüntüsünden sorumluluk sonucu çıkarılmamalıdır.
TTK 320'nin sonucu: üçüncü kişilere karşı komandite gibi sorumluluk
TTK 320’nin bağladığı sonuç, komanditerin üçüncü kişilere karşı komandite ortak gibi sorumlu sayılmasıdır. Komandit şirketin dış ilişkilerine ilişkin TTK 317, özel hükümler saklı kalmak üzere kollektif şirketin 232–242. maddelerine gönderme yapar. TTK 236’daki müteselsil ve bütün malvarlığıyla sorumluluk, bu gönderme çerçevesinde önem kazanır.
Bu düzenleme, sorumluluğu yalnız ticaret unvanının basım giderine veya yanlış unvan nedeniyle doğan özel bir zarar kalemine indirgemez. Konu şirket borçları karşısındaki ortak sorumluluğudur. Bununla birlikte, hangi borcun şirkete ait olduğu ve hangi kişiye ne miktarda yöneltildiği yine ortaya konulmalıdır. Unvanda adın bulunması, var olmayan bir şirket alacağını yaratmaz.
Şirket sözleşmesine komanditerin hiçbir koşulda sermayesinden fazla sorumlu olmayacağını yazmak, 320. maddeye karşı üçüncü kişileri bağlayan bir koruma sağlamaz. TTK 236/3 de kanuni ortak sorumluluğunu kaldıran sözleşme kayıtlarının üçüncü kişilere etkisini sınırlar. Ortakların kendi aralarındaki gider paylaşımı veya rücu düzeni ile alacaklının dış ilişkideki hakkı ayrı konulardır.
Sorumluluk değerlendirmesi borç belgesinden koparılamaz. Alacaklı, şirket sözleşmesini, unvanın kullanıldığı işlem belgelerini ve borcun kaynağını birlikte sunar. Ortak ise ödeme, borcun şirketle ilgisizliği veya kendisine yönelmenin kanuni koşullarının oluşmaması gibi somut savunmaları ilgili belgeler üzerinden ortaya koyar. TTK 320, uyuşmazlığın diğer unsurlarını incelemesiz bırakmaz.
Alacaklının talebi ile şirket içi hesaplaşma aynı dosya mantığıyla kurulmaz. Şirket alacaklısı, kendi alacağının borçlusunu ve kanuni sorumluluk bağını gösterir. Komanditerin diğer ortaklardan hangi nedenle karşılık isteyeceği ise şirket sözleşmesi ve ilgili iç ilişki hükümleriyle değerlendirilir. Ortaklar arasındaki bir uyuşmazlık, alacağın varlığı ve miktarı hakkında tek başına delil oluşturmaz.
Alacaklı doğrudan komanditerin malvarlığına yönelebilir mi?
Komandite gibi sorumluluk, şirketin borcu ortaya çıkar çıkmaz ortağın malvarlığından koşulsuz tahsil yapılması anlamına gelmez. TTK 317’nin gönderdiği TTK 237, şirket borçları bakımından önce şirketi esas alır. Şirkete karşı yürütülen takibin sonuçsuz kalması veya şirketin sona ermesi hâlinde ortağa yönelme koşulları değişir.
TTK 237 uyarınca bu koşullar gerçekleştiğinde dava veya takip yalnız ortak aleyhine yahut şirketle ortak aleyhine birlikte yürütülebilir. TTK 238, şirket hakkında alınan ilamın ortaklara karşı icrası bakımından da bağlantılı sınırlama getirir. Bu nedenle unvan sorumluluğu ile dava, takip ve ilamın icrası aşamaları birbirinden ayrılmalıdır.
İncelenecek dosya yalnız isim benzerliğinden oluşmaz. Şirketin tam unvanı, sicil bilgileri, borcun dayandığı sözleşme, vade, ödeme kayıtları, şirkete yöneltilen takip ve varsa sona erme belgeleri birlikte değerlendirilir. Başka bir şirketin borcu veya ortağın kişisel borcu, aynı kişinin adının geçmesi gerekçesiyle bu şirkete aktarılmaz.
Esas alacağın tahsiline yönelik başvuru ile ihtiyati haciz de aynı işlem değildir. TTK 237/2, birinci fıkradaki sıranın ortakların kişisel malları üzerinde ihtiyati hacze engel olmadığını düzenler. İhtiyati haciz için gerekli koşullar ve kanundaki tamamlama işlemleri ayrıca aranır. Bu ayrım, şirket takibinin henüz sonuçlanmamasını her türlü geçici korumanın yasaklandığı şeklinde yorumlamayı önler.
Unvanda bulunmak ile şirket adına imza atmak farklı hükümlere tabidir
TTK 320 ile 321 farklı olayları düzenler. İlki komanditer adının şirket unvanında bulunmasına dayanır. İkincisi, komanditerin şirket adına yaptığı işlemlerde ticari mümessil, ticari vekil veya seyyar tacir memuru sıfatını açıkça bildirmemesiyle bağlantılı özel sorumluluk hükümleri içerir. İmza bakımından aranan unsurların tamamı, unvan maddesine kendiliğinden taşınamaz.
Özellikle TTK 320’de komanditerin ilgili sözleşmeyi bizzat imzalamış olması şeklinde bir şart yazılı değildir. Bu nedenle alacaklıya yalnız ‘bu belgeyi ben imzalamadım’ cevabının verilmesi, unvan iddiasını karşılamaz. Buna karşılık komanditerin adının unvanda bulunmadığı bir olayda yalnız ortaklık sıfatı, 320. maddenin uygulanmasına yeterli değildir.
TTK 321’in işlemle ve üçüncü kişinin durumuyla bağlantılı şartları kendi kapsamında incelenir. Aynı dosyada hem ticaret unvanı hem temsil işlemi tartışılıyorsa, her hukuki dayanağın maddi olayı ayrı gösterilmelidir. Bütün iddiaları genel bir ‘şirket işlerine karıştı’ ifadesiyle birleştirmek, hangi kanuni şartın ispatlandığını belirsiz bırakır.
Belgenin imza bölümünde yetkili kişinin adının yazılması, şirketin ticaret unvanıyla karıştırılmamalıdır. İmza sahibinin kimliğinin açıklanması ile aynı adın şirketi tanıtan unvanın parçası yapılması farklıdır. İtirazın değerlendirilmesi için kesilmiş bir görsel yerine belgenin bütün bölümleri okunur; şirket unvanı, imza sıfatı ve kişi adı arasındaki ilişki belge üzerinden belirlenir.
Sorumluluğun genişlemesi yönetim ve temsil yetkisi vermez
TTK 320, kişinin üçüncü kişilere karşı sorumluluğunu düzenler. Maddeden, komanditerin şirket içinde kendiliğinden komanditeye dönüştüğü veya temsil yetkisi kazandığı sonucu çıkmaz. TTK 318’de şirketin temsili için ayrı düzenleme bulunur. Bir kişinin borçtan sorumlu tutulması ile şirket adına bağlayıcı işlem yapabilmesi aynı hukuki yetki değildir.
Komanditerin şirket sözleşmesindeki hakları da kendi maddelerine göre sürer. TTK 309, olağan yönetim ile olağanüstü işlemler ve temel şirket kararları arasında ayrım yapar. Unvanın düzeltilmesi için sözleşme değişikliği gerekiyorsa, komanditerin bu karardaki oy hakkı ayrıca değerlendirilir. Komanditerin sözleşme değişikliğinde oy hakkı, bu işlemin ortaklık yönünü açıklar.
TTK 310’daki finansal tablo ve kayıtları inceleme hakkının kullanılması, tek başına unvana ad konulması değildir. TTK 321/5 de görüş bildirme, denetim ve belirli ortaklık kararlarına katılma gibi davranışları sınırlı sorumluluğu değiştiren temsil işlemlerinden ayırır. Bu hakların kullanılması nedeniyle komanditerin susması veya kayıt incelemesinden vazgeçmesi gerekmez.
Şirketin kendisini hangi unvanla borçlandırdığını anlamak için finansal kayıtların incelenmesi de yararlıdır. Bunun kapsamı ve uzman aracılığıyla kullanımına ilişkin açıklamalar, komanditerin uzmanla finansal tablo inceleme hakkı yazısında yer alır. İnceleme hakkı, unvan sorumluluğuna karşı belge toplama imkânı sağlar; tek başına geçmiş borçları sona erdirmez.
Ticaret unvanı, işletme adı ve tanıtım metni nasıl ayrılır?
TTK 39, tacirin işletmesiyle ilgili işlemleri ticaret unvanı altında yapmasını ve ilgili belgeleri bu unvanla imzalamasını esas alır. Dolayısıyla sözleşmelerde, faturalarda ve ticari yazışmalarda kullanılan şirket kimliği önemlidir. Sicil kaydı güçlü bir inceleme başlangıcıdır; fakat dosyada kullanılan belgelerin görülmesi de gerekir.
TTK 53’teki işletme adı, işletme sahibinden bağımsız olarak işletmeyi tanıtmaya yarayan addır. Ticaret unvanı ile işletme adı aynı kavram değildir. Bir tanıtım yazısında yatırımcının biyografisine yer verilmesi, kendiliğinden o kişinin adını şirketin ticaret unvanına dönüştürmez. Hukuki nitelendirme, ibarenin nerede ve hangi işlevle kullanıldığına dayanır.
Buna karşılık, sicildeki unvanın doğru olduğu söylenerek işlemlerde kullanılan farklı şirket adı göz ardı edilmez. Ticari belgelerin başlığı, imza bölümü, vergi ve sicil bilgileri, karşı tarafa sunulan sözleşme nüshaları birlikte karşılaştırılır. Aynı gerçek kişinin adını taşıyan farklı işletmeler bulunması hâlinde, borç ilişkisinin doğru tüzel kişiye bağlanması ayrıca önemlidir.
Hatalı unvan nasıl düzeltilir ve geçmiş borçlar ne olur?
Düzeltme çalışması, mevcut sözleşme ve sicil kaydındaki unvanın TTK 42’ye uygun hâle getirilmesiyle başlar. Gerekli şirket kararı alınır; değişiklik için tescil ve ilan işlemleri tamamlanır. Sözleşme şablonları, ticari yazışmalar ve kullanılan belgeler de yeni unvanla uyumlu hâle getirilir. Yalnız internet sayfasından bir adın silinmesi, bütün hukuki işlemleri tamamlamaz.
TTK 36, sicil kayıtlarının üçüncü kişilere karşı sonuç doğurma zamanını ve ilan edilmemiş hususların ileri sürülmesini düzenler. TTK 37 ise sicil kaydıyla ilan edilen durum arasındaki farklılıkta görünüşe güveni ele alır. Bu hükümler nedeniyle değişiklik kararının tarihi, tescil tarihi ve ilan tarihi ayrı ayrı saklanmalıdır.
Unvan değişikliği, değişiklikten önce doğmuş şirket borçlarını ödemez ve bunlara ilişkin mevcut sorumluluğu sırf yeni ad kullanıldığı için ortadan kaldırmaz. Önceki borçlar bakımından o dönemin unvanı ve borcun doğduğu olay incelenir. Sonraki işlemler bakımından da değişikliğin üçüncü kişilere etkisi, sicil ve ilan kurallarıyla birlikte değerlendirilir.
TTK 51’de kanuna aykırı ticaret unvanlarına ilişkin bildirim ve yaptırım hükümleri bulunur. Bunlar ile 320. maddedeki alacaklıya karşı borç sorumluluğu farklı hukuki sonuçlardır. İdari bir işlem yapılmaması, şirket alacaklısının iddiasını kendiliğinden ortadan kaldırmaz. Aynı şekilde, unvanın düzeltilmesi için yapılan idari işlem borcun miktarı hakkında mahkeme kararı yerine geçmez.
Ticari belgelerin güncellenmesi, geçmiş tarihli kayıtların ortadan kaldırılması anlamına gelmez. Daha önce düzenlenmiş sözleşme ve faturalar, uyuşmazlığın hangi unvanla doğduğunu gösteren kayıtlar olarak korunur. Sonraki yazışmalarda düzeltilmiş unvan kullanılırken değişikliğin tarihçesi izlenebilir tutulur. Böylece borcun doğduğu dönem ile düzeltme sonrası dönem aynı belge grubuna karıştırılmaz.
Uyuşmazlık dosyasında hangi belgeler karşılaştırılır?
Önce şirket sözleşmesinin kuruluş ve değişiklik metinleri ile tarih sırasına konulmuş ticaret sicili ilanları alınır. Sonra alacağın doğduğu sözleşme, teslim veya hizmet belgeleri, ödeme kayıtları ve ilgili dönemde kullanılan unvan örnekleri eklenir. İnceleme, bugün görünen unvanla sınırlı tutulmaz; uyuşmazlığa konu dönemin şirket kimliği belirlenir.
Bu belgeler her iddiayı ayrı bir tarihe ve hukuki olaya bağlar. Komanditer sıfatının ne zaman kazanıldığı, adın hangi dönemde unvanda bulunduğu, şirket borcunun hangi işlemden doğduğu ve şirkete karşı takipte hangi aşamaya gelindiği gösterilir. Böylece sermaye sınırı, unvan istisnası ve ortağa başvuru koşulları birbirine karıştırılmadan tartışılır.
Bir şirketin unvanını değiştirmesi, tek başına yeni bir şirket kurulduğu veya eski borçların başka bir kişiye geçtiği anlamına gelmez. Dosyada sicil numarası, merkez ve tüzel kişi kimliği karşılaştırılır. Alacağın yalnız eski unvanla kaydedilmiş olması nedeniyle yanlış borçluya yönelinmemesi; aynı zamanda isim benzerliği yüzünden başka bir şirkete talep yöneltilmemesi gerekir.
Sicil ilanının yalnız son sayfasını değil, ilgili değişikliğin tamamını içeren nüshasını saklamak gerekir. TTK 36, ilan birden fazla nüshada tamamlandığında son kısmın yayımlanmasına özel önem verir. Unvanın eksik aktarıldığı bir belgeyle tam ilan arasında fark bulunması, zaman çizelgesini etkiler. Bu nedenle tarih bilgisi, ilan içeriği ve şirket kararı birlikte kontrol edilir.
Sık sorulan sorular
Komanditerin adı şirket unvanında bulunabilir mi?
TTK 42/2 bunu yasaklar. Komandit şirket unvanındaki kişi unsuru, komandite ortaklardan en az birinin adı ve soyadıdır. Komanditerin adının unvanda bulunması ise TTK 320’deki özel sorumluluk sonucunu doğurur.
Komanditer sermayesini tamamen ödediyse unvan sorumluluğu biter mi?
Sermayenin ödenmiş olması, TTK 320’deki unvan istisnasını ortadan kaldırmaz. Bu madde, TTK 319’un sermayeyle sınırlı sorumluluk kuralından ayrı incelenir. Adın unvanda bulunması ve ilgili şirket borcu ayrıca değerlendirilir.
Borç sözleşmesini imzalamayan komanditer de sorumlu tutulabilir mi?
TTK 320, ilgili sözleşmenin komanditer tarafından imzalanmasını şart koşmaz. Düzenlemenin konusu, adının şirket unvanında bulunmasıdır. Alacağın şirkete ait olması ve ortağa yönelmenin kanuni koşulları ayrıca aranır.
Şirket sözleşmesindeki sorumsuzluk kaydı alacaklıyı bağlar mı?
Ortaklar arasındaki bir kayıt, TTK 320’nin üçüncü kişilere yönelik sonucunu kaldıramaz. TTK 317 ve 236 çerçevesinde kanuni dış sorumluluk esas alınır. İç ilişkideki masraf paylaşımı, alacaklının hakkından farklıdır.
Adı unvanda bulunan komanditer şirketi temsil edebilir mi?
TTK 320 kendiliğinden temsil yetkisi vermez. Komandit şirketin temsili TTK 318’e göre ayrıca belirlenir. Borç sorumluluğunun genişlemesi, şirket adına sözleşme yapma yetkisinin kazanılmasıyla aynı sonuç değildir.
Komanditerin internet sitesinde tanıtılması yeterli midir?
Kişinin tanıtım metninde anılması tek başına ticaret unvanında yer aldığını göstermez. İbarenin şirket kimliği olarak kullanılıp kullanılmadığı, sicil ve işlem belgeleriyle birlikte incelenir. Ticaret unvanı ile işletme adı da ayrıdır.
Alacaklı hemen komanditerin kişisel malvarlığına başvurabilir mi?
TTK 320 yanında TTK 317’nin gönderdiği 237 ve 238. maddeler de uygulanır. Şirketin öncelikli sorumluluğu, takibin sonuçsuz kalması veya şirketin sona ermesi gibi koşullar başvuru aşamasında incelenir.
Finansal tabloları incelemek komanditerin sorumluluğunu artırır mı?
Kanuni inceleme hakkının kullanılması, unvanda ad bulunması değildir. TTK 310 inceleme hakkını düzenler; TTK 321/5 de belirli denetim ve ortaklık faaliyetlerini sınırlı sorumluluğu değiştiren işlemlerden ayırır.
Unvan düzeltilince önceki borçlar ortadan kalkar mı?
Unvan düzeltmesi bir ödeme veya borcu sona erdirme işlemi değildir. Önceki borçlar bakımından ilgili dönemin koşulları incelenir. Değişikliğin üçüncü kişilere etkisi için tescil ve ilan tarihleri ayrıca değerlendirilir.
TTK 320 ile şirket adına işlem yapma sorumluluğu aynı mıdır?
Hayır. TTK 320 unvandaki ada, TTK 321 ise belirli temsil ve işlem davranışlarına dayanır. Aynı dosyada ikisi tartışılıyorsa, her maddenin kendi şartları ve bunları gösteren belgeler ayrı ortaya konulur.
Resmî mevzuat kaynağı
İncelemenin temel kaynağı, Adalet Bakanlığı Mevzuat Bilgi Sistemi’ndeki 6102 sayılı Türk Ticaret Kanunu metnidir. Özellikle 36–42, 51, 53, 236–238, 304, 309–310 ve 317–321. maddeler; unvanın içeriği, üçüncü kişilere etkisi, ortaklık yetkileri ve alacaklıya karşı sorumluluk bakımından birlikte değerlendirilmiştir.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinSorunuzu iletin
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
