Kollektif Şirket Süresinin Uzatılmasına İtiraz: TTK 248 ve 15 Gün
Kollektif şirket ortakları şirketin süresini uzattığında, ortaklardan herhangi birinin kişisel alacaklısı bu karara Türk Ticaret Kanunu’nun 248. maddesine göre itiraz edebilir. Bu hak, yalnız bir alacak iddiasının bildirilmesinden ibaret değildir. Kanun, alacağı gösteren belirli bir dayanak ve noter aracılığıyla tebliğ için süresinde başvuru şartı arar.
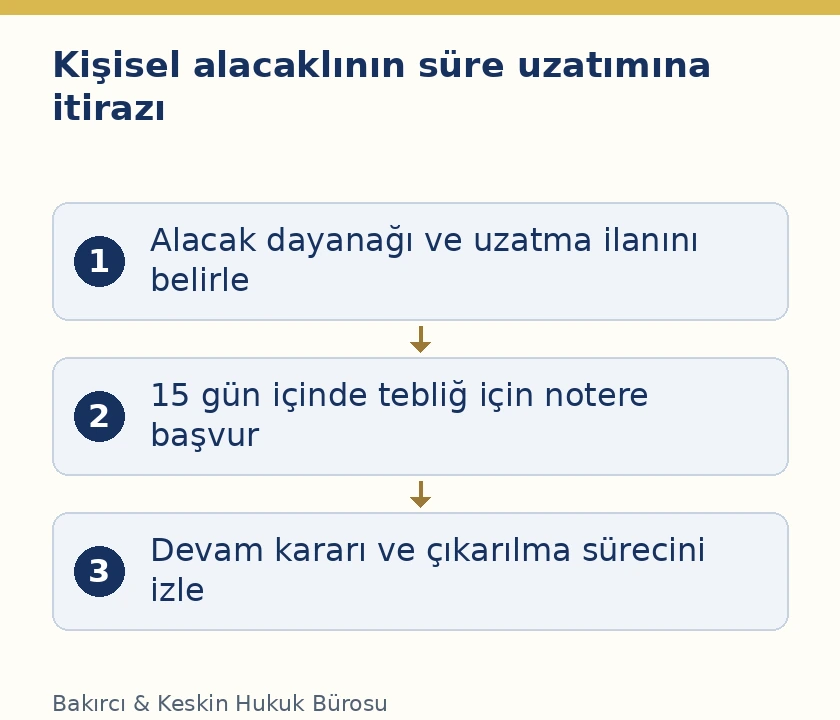
İlan edilmiş uzatma kararı bakımından süre on beş gündür. Süresinde yapılmayan itiraz hakkı düşer. Uzatma kararının tescil ve ilan edilmediği durumda ise TTK 248/3, alacaklıya her zaman itiraz etme imkânı tanır. Kararın tarihi, sicile işlendiği tarih ve ilan tarihi bu nedenle ayrı ayrı belirlenmelidir.
TTK 248 hangi alacaklıya ve hangi karara uygulanır?
İtiraz hakkının sahibi, kollektif şirketin ortağından kişisel alacağı bulunan kişidir. Şirketin kendi alacaklısı ile bir ortağın kişisel alacaklısı aynı hukuki konumda değildir. TTK 248’de korunan ilişki, borçlu ortağın şirket içindeki ekonomik menfaatine ulaşmak isteyen kişisel alacaklının, şirket süresinin uzatılması karşısındaki durumudur.
Hakkın yöneldiği işlem, ortakların şirket süresini uzatma kararıdır. Bir iş sözleşmesinin süresinin uzatılması, şirketin kira sözleşmesinin yenilenmesi veya tek bir projenin takviminin değiştirilmesi bu madde kapsamında şirket süresinin uzatılması değildir. Önce şirket sözleşmesindeki süre hükmü ve bu hükmü değiştiren karar bulunmalıdır.
Kişisel alacaklının şirket ortağı olması şart değildir. Buna karşılık borçlu kişinin ilgili kollektif şirketin ortağı olduğu gösterilmelidir. Bir ticari işletmeyle iş yapan herkes, o işletmenin ortağı sayılmaz. Sicil kayıtları ve şirket sözleşmesi, borçlu ile süre uzatılan şirket arasındaki ortaklık bağının belirlenmesini sağlar.
Aynı ortağın birden fazla kişisel alacaklısı bulunması, her alacaklının kendi dayanağını göstermesi gereğini kaldırmaz. Başka bir kişinin alacağına veya takip dosyasına yapılan soyut gönderme, başvuranın kendi hukuki konumunu açıklamaz. Başvuruda alacak ilişkisi, borçlu ortak ve itiraz edilen şirket kararı arasında açık bağlantı kurulması gerekir; şirketin genel borç listesi bu bağlantının yerine geçmez.
Kişisel alacaklının şirket menfaatlerine başvuru düzeni
TTK 133/1, şahıs şirketi devam ederken ortağın kişisel alacaklısının, bilançoya göre ortağa düşen kâr payına başvurmasını düzenler. Şirket sona ermişse tasfiye payı gündeme gelir. Henüz bilanço düzenlenmemiş olması da kanunda belirtilen kâr ve tasfiye payı üzerine haciz konulmasını bütünüyle engellemez.
Bu sistemde borçlu ortağın kişisel borcu ile şirketin malvarlığı birbirine karıştırılmaz. Ortağın şirketle olan ekonomik ilişkisi, alacaklıya şirketin her taşınırını veya banka hesabını kişisel borç için doğrudan haczettirme yetkisi vermez. TTK 133/3, ortağın şirketten olan diğer alacaklarına başvurulmasını ayrıca düzenler; şirket dışındaki malvarlığına başvuru da saklıdır.
Sermaye şirketlerinde payların haczi ve satışı için TTK 133/2’de farklı düzenleme bulunur. Bu yüzden anonim veya limited şirket payına ilişkin açıklamalar, kollektif şirketin süre uzatımına aynen uygulanmaz. Borçlunun şirket payının haczi incelemesi okunurken şirket türü ayrımı korunmalıdır. TTK 248’in özel itirazı, bu genel ayrımın içinde yer alır.
Alacağı göstermek için hangi hukuki dayanak gerekir?
TTK 248/2, itiraz eden alacaklının mahkeme kararına, bu nitelikteki bir belgeye veya kesinleşmiş icra takibine dayanmasını arar. Bu üç dayanak, sıradan bir ödeme talebinden ayrıdır. Alacaklının yalnız bir sözleşme sunduğunu söylemesi, kanunun aradığı dayanağın mevcut olduğunu kendiliğinden göstermez.
Kanun metninde kesinleşme ifadesi icra takibi bakımından kullanılmıştır. Bu nedenle mahkeme kararı ile kesinleşmiş icra takibi aynı başlık altında, metinde bulunmayan ortak bir kesinleşme şartına bağlanmamalıdır. Somut belgenin niteliği ve gerekiyorsa o belgeye ilişkin özel icra kuralları ayrıca değerlendirilir. Dayanağın tam metni görülmeden kararın yalnız başlığıyla yetinilmez.
İcra takibine dayanılıyorsa dosya numarasının bulunması yeterli değildir; takibin kesinleşme durumu da ortaya konulmalıdır. Ödeme emrinin tebliği, yapılmış itirazlar ve dosyanın güncel aşaması bu bakımdan önemlidir. Yeni açılmış veya itiraz nedeniyle ilgili aşaması henüz tamamlanmamış bir dosya, sırf takip başlatıldığı için kesinleşmiş kabul edilemez.
Mahkeme kararı niteliğindeki belge kategorisi de bütün noter belgelerini kapsayan genel bir tanım değildir. Belgenin kanunen hangi niteliği taşıdığı araştırılır. İtirazın noter aracılığıyla yapılacak olması, alacak dayanağının da sırf noter onayından geçtiği için yeterli olduğu anlamına gelmez. Tebliğ yöntemi ile alacağın ispatına ilişkin koşul ayrı ayrı yerine getirilir.
Dayanak belgesinin borçlu kısmı da kontrol edilmelidir. Şirket aleyhine alınmış bir karar, aynı isimlerin yer aldığı gerekçesiyle ortağın kişisel borcunu gösteren karar sayılmaz. Alacaklı, borçlu kişi, hükmedilen edim ve dosya bilgileri başvuru metniyle eşleşmelidir. Bu eşleştirme, yalnız alacağın tutarını değil, itiraz hakkını kullanan kişi ile ilgili ortak arasındaki hukuki bağı doğrular.
On beş günlük süre hangi kayda göre hesaplanır?
TTK 248/2, uzatma kararının ilanını esas alır. Ortakların toplantı tarihi, sözleşme değişikliğinin imza tarihi veya alacaklının kararı bir mesajdan öğrendiği tarih bu maddede ilan yerine yazılmış değildir. Süre değerlendirmesinde Türkiye Ticaret Sicili Gazetesi’ndeki ilgili ilan ile tescil kaydı birlikte temin edilir.
Başlangıç hesabında TTK 36/1 de uygulanır. Bu hüküm, sicil kaydının ilanını izleyen iş gününü üçüncü kişilere karşı sonuçların başlangıcı yapar ve ilandan itibaren işleyecek süreler için de aynı başlangıcı düzenler. İlan birden fazla nüshada tamamlanmışsa son kısmın yayımlandığı tarih esas alınır. Derhâl etki veya süre başlangıcı öngören özel hükümler TTK 36/2 uyarınca saklıdır.
TTK 248’deki ilan esaslı on beş günlük süre, kişisel alacaklının kendisinin yaptığı hesapla uzatılamaz. Şirketle görüşmelerin sürmesi, ödeme sözü verilmesi veya uzatma kararının daha sonra gönderileceğinin söylenmesi kanunda bu hakkı koruyan işlem olarak gösterilmemiştir. Sürenin korunması için kanunun aradığı noter başvurusu yapılmalıdır.
Takvim oluşturulurken ilan nüshası, ilan tamamlanma tarihi, başlangıç günü ve noter başvuru kaydı aynı dosyada tutulur. Yalnız gazetenin genel yayın tarihi değil, ilgili şirket kararının hangi sayfalarda ve kaç nüshada yayımlandığı da görülür. Bu belge düzeni, daha sonra ortaya çıkan süre itirazının somut kayıtlar üzerinden incelenmesini sağlar.
Sürenin kaçırılması, 248 kapsamındaki itiraz hakkına ilişkindir. Kanun bu sonuçla kişisel alacağın kendisini sona erdirmemektedir. Buna rağmen alacaklı, süresi geçen özel itirazı başka adla yeniden ileri sürerek aynı koşulları aşamaz. Başka bir hukuki yola başvurulması, o yolun kendi maddi ve usuli şartlarının gerçekleşmesine bağlıdır; örneğin 249 fesih hakkı ayrı değerlendirilir.
Süre içinde yapılması gereken işlem noter başvurusudur
TTK 248/2’nin ifade ettiği süre içindeki işlem, itirazın noter aracılığıyla tebliği için notere başvurulmasıdır. Kanun, tebligatın fiilen tamamlanmasını bu on beş gün içindeki işlem olarak yazmamıştır. Bu ayrım, başvuru tarihiyle tebliğ tarihinin aynı kabul edilmesini önler. Her iki tarih de kendi işlevi bakımından saklanır.
Notere yalnız danışılması veya bir metin üzerinde görüşülmesi, tebliğ için yapılmış başvuru kaydının yerine geçmez. İşlemin hangi itiraz için istendiği, başvuran kişi, alacak dayanağı, şirket ve karar bilgileri açıkça belirlenmelidir. Noter işlem kaydı, tarih ve ekler, süre içinde kanuni yola başvurulduğunun gösterilmesini sağlar.
Başvuru metni, borçlu ortağı ve süre uzatılan kollektif şirketi birbirinden ayırt etmelidir. Hangi uzatma kararına karşı çıkıldığı ve itirazın TTK 248’e dayandığı anlaşılır biçimde yazılır. Alacak belgesiyle ilgisiz genel bir ödeme çağrısı, şirket süresinin uzatılmasına yöneltilmiş itirazın içeriğini kendiliğinden taşımaz.
Tebligatın takibi de dosyanın parçasıdır. Notere başvuru belgesi ile daha sonra oluşan tebliğ kaydı aynı belge değildir. Muhatap, adres, teslim ve tarih bilgilerinin kontrolü için tebliğ mazbatasında bulunması gereken bilgiler rehberi yardımcıdır. Ancak tebliğ kaydının denetlenmesi, TTK 248’in süre içindeki noter başvurusu şartını değiştirmez.
Başvuru kaydıyla birlikte noter aracılığıyla gönderilmesi istenen metnin ve eklerin bir örneği de tutulur. Yalnız masraf ödemesini gösteren belge, hangi uzatma kararına hangi içerikle itiraz edildiğini açıklamayabilir. Alacağın dayanağı sonradan tartışıldığında, noter başvurusuna hangi belge suretlerinin eklendiğinin görülebilmesi gerekir. Tarihin ispatı ile bildirimin içeriğinin ispatı birbirini tamamlar.
Uzatma kararı tescil ve ilan edilmemişse ne olur?
TTK 248/3, şirket süresinin uzatılması kararının tescil ve ilan edilmemesi hâlinde alacaklının her zaman itiraz edebileceğini düzenler. Bu durumda şirket, yalnız ortakların kendi aralarında karar aldığı tarihi göstererek on beş günlük sürenin geçtiğini ileri süremez. Kanunun süreye bağladığı aleniyet işlemleri incelenmelidir.
Sicilde uzatma görülmesi ile ilanın bulunması aynı tespit değildir. Karar, tescil ve ilan belgeleri ayrı ayrı kontrol edilir; eksik ilan veya ilanın farklı nüshalarda tamamlanması gözden kaçırılmaz. Kararı alacaklının fiilen öğrenmiş olması da 248/3’te tescil ve ilan yerine geçen ayrı bir süre başlangıcı olarak düzenlenmemiştir.
Her zaman itiraz imkânı, alacağı göstermek için aranan dayanakların ortadan kalkması anlamına gelmez. Alacaklı yine 248/2’de belirtilen hukuki belgeye veya kesinleşmiş takibe dayanmalı ve noter aracılığıyla tebliğ yolunu kullanmalıdır. Üçüncü fıkra, ilan edilmeyen uzatma karşısında itirazın zamanını düzenler; bütün usul koşullarını kaldıran bir muafiyet değildir.
Süre uzatımına itiraz ile TTK 249 fesih hakkı farklıdır
TTK 249, kişisel alacaklının borçlunun kişisel mallarından ve şirketteki kâr payından alacağını alamaması hâlini düzenler. Tasfiye payına haciz ile altı ay önce ihbar ve hesap yılı sonu için şirketin feshini isteme hakkı bu maddede yer alır. Bu koşullar, 248’deki uzatma kararına itirazın süresiyle aynı değildir.
Bu nedenle TTK 248 başvurusuna altı aylık bekleme süresi eklenmez. Tersine, 249 kapsamındaki fesih talebi de yalnız uzatma kararının ilanından itibaren on beş gün içinde yapılması gereken bir işlem gibi sunulamaz. Her iki yolun sebebi, belgesi ve zaman düzeni ayrı kurulmalıdır; birinin şartları diğerine topluca taşınmamalıdır.
Kâr payının ve mali durumun belirlenmesi gerektiğinde bilanço kayıtları önem kazanır. Kollektif şirkette yıl sonu bilançosunun çıkarılması yazısı bu kayıt düzenini açıklar. Ancak 248’e dayanan itirazın varlığını, 249’un bütün tahsil edememe koşullarını önceden kanıtlamaya bağlamak kanundaki iki ayrı düzenlemeyi birbirine karıştırır.
İtiraz sonrasında şirketin devamına karar verilebilir mi?
TTK 256/2, kişisel alacaklının 248 kapsamındaki itirazını, diğer ortakların şirketin devamına karar verebildiği durumlar arasında sayar. Kanun, şirketin mutlaka aynı ortak kadrosuyla sona erdirileceği tek bir yol öngörmez. Diğer ortakların borçlu ortağı çıkararak şirketi kendi aralarında devam ettirmeleri, 256. maddede düzenlenen devam mekanizmasının konusudur.
TTK 256/3 uyarınca devam kararı alacaklıya tebliğ edilir; borçlu ortak faaliyet dönemi sonunda şirketten çıkarılır. Bu düzenleme nedeniyle itiraz bildirimi, devam kararı ve ortaklıktan ayrılma tarihi tek bir olay sayılmaz. Alacaklının bildiriminin yapılması, devam kararının kendisine tebliğ edilmesi yerine geçmez.
Çıkarma sonucunda sicil işlemleri de gerekir. TTK 259, çıkma veya çıkarılmanın tescil ve ilanını diğer ortaklara yükler; üçüncü kişilere etkisini ve ayrılan ortağın belirli döneme kadarki işlem sorumluluğunu düzenler. Süre uzatma kararına itiraz edilmiş olması, bu sonraki sicil yükümlülüklerini kendiliğinden tamamlamaz.
İki kişilik kollektif şirket için TTK 258 ayrıca 257. maddeye başvuru imkânı tanır. Kişisel alacaklının 248, 249 veya 256 kapsamında hakkını kullanması, kalan ortağın bu özel düzenlemeden yararlanmasını gündeme getirir. Şirket iki kişiden oluşuyorsa, devam seçeneği sıradan bir çoğunluk kararı gibi açıklanmamalı; ilgili özel hüküm üzerinden incelenmelidir.
Zımni devam ile açık süre uzatma kararı ayrılmalıdır
TTK 247, sözleşmedeki süre bittikten sonra işlere devam edilmesiyle zımnen uzayan şirketi belirsiz süreli sayar. Süresi bir ortağın hayatına bağlanan şirketler için de aynı nitelendirme yapılır. TTK 248 ise ortakların aldığı süre uzatma kararına yönelir. Dosyada hangi hukuki olayın bulunduğu, sözleşme ve karar metni görülerek belirlenir.
Bir belge başlığında yalnız ‘devam kararı’ yazması yeterli değildir. Belgenin belirli süreyi uzatıp uzatmadığı, borçlu ortağın çıkarılmasına mı ilişkin olduğu veya sürenin bitmesinden sonra gerçekleşen faaliyeti mi kayda geçirdiği okunmalıdır. Bu ayrım, yanlış başlangıç tarihine göre noter başvurusu yapılmasını ve ilgisiz hükme dayanılmasını önler.
Kararın eski süre hükmünü ve getirilen yeni süreyi gösteren bölümleri dosyada birlikte tutulmalıdır. Bir kararın yalnız imza sayfası, yapılan değişikliğin konusunu açıklamaz. Aynı tarihte merkez veya temsilci değişikliği de yapılmışsa, ilan içindeki süre uzatma bölümünün belirlenmesi gerekir. İtiraz, şirketin bütün kararlarına yönelik belirsiz bir karşı çıkışa dönüştürülmeden, kanundaki süre değişikliği üzerinde kurulmalıdır.
Sık sorulan sorular
TTK 248 itirazını şirketin her alacaklısı yapabilir mi?
Madde, kollektif şirket ortaklarından birinin kişisel alacaklısına hak tanır. Şirketten alacaklı olmakla ortağın kişisel alacaklısı olmak farklıdır. İtiraz eden kişinin borçlu ortakla alacak ilişkisi ve kanuni belge dayanağı gösterilmelidir.
İtiraz için yalnız alacak sözleşmesi yeterli midir?
TTK 248/2, mahkeme kararı, o nitelikte belge veya kesinleşmiş icra takibi arar. Sıradan bir alacak sözleşmesi bu koşulu kendiliğinden karşılamaz. Sunulan belgenin hukuki niteliği ve ilgili takip kaydı incelenir.
Yeni açılan icra takibiyle hemen itiraz edilebilir mi?
İtirazın dayanağı icra takibi olacaksa kanun takibin kesinleşmiş olmasını arar. Dosyanın yalnız açılmış olması yeterli değildir. Tebligat, itiraz ve dosyanın mevcut aşaması üzerinden kesinleşme durumu belirlenmelidir.
On beş gün karar tarihinden mi başlar?
TTK 248 süreyi uzatma kararının ilanına bağlar. Başlangıç hesabında TTK 36’nın ilanın tamamlanmasını izleyen iş günü kuralı da dikkate alınır. Ortakların karar aldığı tarih, bu ilan kaydının yerine geçmez.
Tebligatın on beş günde tamamlanması şart mıdır?
248/2’de süre içinde yapılması gereken işlem, itirazın noter aracılığıyla tebliği için notere başvurudur. Başvuru tarihi ile tebligatın tamamlanma tarihi ayrıdır. Kanuni başvuruyu gösteren işlem kaydı ve ekleri korunmalıdır.
Şirkete e-posta göndermek noter başvurusunun yerini tutar mı?
TTK 248, noter aracılığıyla tebliğ için başvuru şartı koyar. Şirkete gönderilmiş sıradan e-posta veya ödeme mesajı bu özel kanuni yöntemin yerine konulamaz. İtirazın içeriği de uzatma kararına açıkça yöneltilmelidir.
Uzatma kararı tescil ve ilan edilmemişse süre geçer mi?
TTK 248/3 bu durumda alacaklının her zaman itiraz edebileceğini düzenler. Bununla birlikte alacak dayanağı ve noter yoluna ilişkin koşullar korunur. Tescil ve ilan belgeleri, karar tarihinden ayrı incelenir.
İtirazdan önce altı ay beklemek gerekir mi?
TTK 248’de altı aylık bekleme koşulu bulunmaz. Altı ay önce ihbar, TTK 249’daki farklı fesih hakkının şartıdır. Uzatma kararına itirazın on beş günlük noter başvurusu düzeniyle karıştırılmamalıdır.
Diğer ortaklar itiraza rağmen şirketi sürdürebilir mi?
TTK 256/2, 248 itirazı hâlinde devam mekanizmasını uygulanabilir kılar. Devam kararı alacaklıya tebliğ edilir ve borçlu ortak faaliyet dönemi sonunda çıkarılır. İki kişilik şirketlerde ayrıca TTK 258’in özel düzenlemesi incelenir.
Süre kaçırılırsa yalnız bu itiraz mı düşer?
TTK 248/2, süresinde yapılmayan itiraz hakkının düşmesini düzenler. Buradan kişisel alacağın da kendiliğinden sona erdiği sonucu çıkmaz. Başka bir tahsil veya fesih yoluna dayanılacaksa o yolun kendi şartları ayrıca aranır.
Resmî kanun dayanağı
Bu inceleme, Adalet Bakanlığı Mevzuat Bilgi Sistemi’ndeki 6102 sayılı Türk Ticaret Kanunu esas alınarak hazırlanmıştır. Özellikle 36, 133, 247–249 ve 256–259. maddeler; kişisel alacaklının itirazı, süre başlangıcı, şirketin devamı ve ayrılmanın sicile yansıtılması bakımından birlikte okunmalıdır.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinSorunuzu iletin
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
