Kollektif Ortak Ölürse Mirasçılar Ne Yapmalı? TTK 253’te Üç Aylık Bildirim
Kollektif ortağın ölümü ve mirasçıların bildirimi, TTK 253’te şirket sözleşmesine göre iki ayrı rejime bağlanmıştır. Sözleşmede mirasçılarla kollektif şirket olarak devam hükmü varsa mirasçılar, şirkete hangi sıfatla girip girmeyeceklerini ölüm tarihinden itibaren üç ay içinde bildirmelidir. Bu süre içinde bildirim yapmayan mirasçılar, sürenin sonunda kollektif ortak sıfatını alır. Bu sonuç bütün miras kalan şirket paylarına uygulanacak genel bir kural değildir.
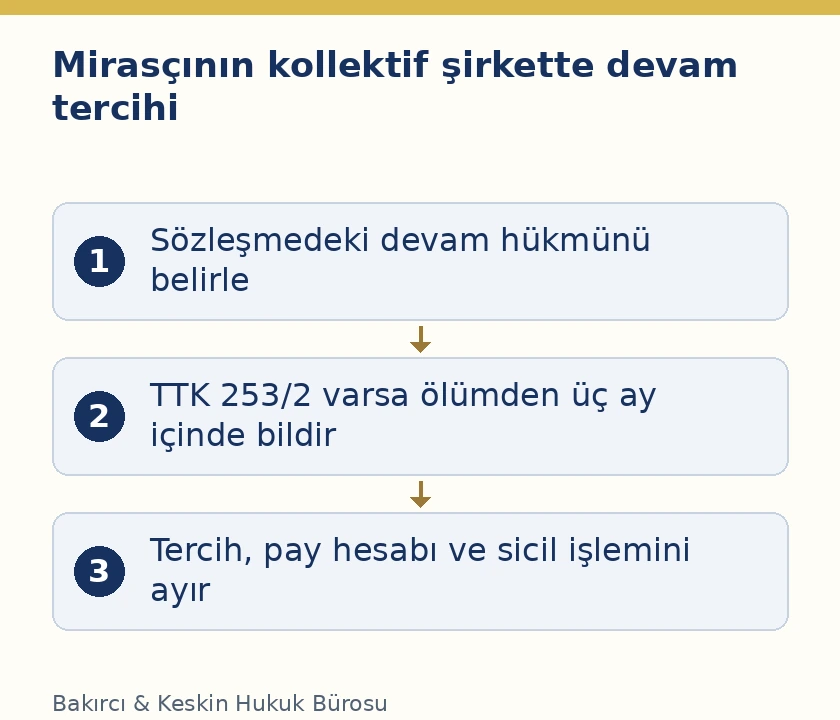
Sözleşmede devam düzenlemesi yoksa, mirasçılar ve diğer ortakların oybirliğiyle devam kararı vermesi gerekir. Şirkette kalmak istemeyen mirasçıların paylarının ödenmesi ve kalan ortakların devamı ayrıca düzenlenmiştir. İlk yapılacak inceleme, ölüm belgesi ve mirasçı kimliklerinin yanında şirket sözleşmesinin ilgili hükmünü okumaktır. Üç aylık şirket bildirimi, mirasın reddindeki üç aylık süreyle aynı işlem veya aynı başlangıç düzeni değildir.
Şirket sözleşmesi neden belirleyicidir?
TTK 253’ün ilk fıkrası, şirketin ölen ortağın mirasçılarıyla devam edeceğine ilişkin düzenleme bulunmayan durumu ele alır. İkinci fıkrası ise mirasçılarla diğer ortaklar arasında kollektif şirket olarak devam edileceğine ilişkin hüküm bulunmasını esas alır. Bu iki durumun koşulları farklıdır. Sözleşmede herhangi bir devam kelimesi bulunması yeterli görülmemeli; hükmün tam olarak kiminle ve hangi şirket sıfatıyla devam öngördüğü anlaşılmalıdır.
İnceleme güncel sözleşme ve geçerli değişiklikler üzerinden yapılır. İlk kuruluş metniyle sonradan değiştirilen mirasçı hükmü farklıysa, yürürlükteki düzenleme belirlenir. Şirket yöneticisinin sözlü açıklaması veya aile içinde daha önce konuşulmuş olması, sözleşmenin gerçek içeriğinin yerine geçmez. Ölüm tarihindeki ortak yapısı, şirket türü ve devam maddesi birlikte kaydedilir. Sonraki kararın hangi fıkraya dayandığı böylece açıklanabilir.
Kollektif ortaklıkta kişisel sorumluluk düzeni bulunduğundan, şirket payının ekonomik değeri ile ortak sıfatını kazanmanın sonuçları ayrılmalıdır. Mirasçı bir malvarlığı hakkının sahibi olmakla şirketin yönetim ve borç ilişkisine katılmanın aynı şey olmadığını görmelidir. TTK 253 bu nedenle sadece pay intikalini değil, şirketin devamını ve mirasçının ortaklık sıfatını da düzenler. Karar, yalnız miras payı yüzdesi üzerinden verilemez.
Sözleşmede mirasçılarla devam hükmü yoksa
TTK 253/1’e göre mirasçılarla diğer ortakların oybirliğiyle vereceği karar üzerine şirket bunların arasında devam edebilir. Bu fıkrada mirasçıların her koşulda otomatik ve süresiz şekilde kollektif ortak sayılacağına ilişkin genel bir sonuç kurulmaz. Devam iradesi ve kanunun aradığı karar yapısı belirlenir. Mirasçıların kim olduğu ve kararın bütün ilgili kişileri kapsayıp kapsamadığı belgelenmelidir.
Mirasçılardan biri veya tamamı şirkette kalmaya razı değilse, diğer ortaklar razı olmayanlara ölen ortağın payından düşen tutarları ödeyerek onları şirketten çıkarabilir ve aralarında devam edebilir. Kanun, tek bir mirasçının kalmak istememesini her durumda şirketin kesin sonu olarak düzenlememiştir. Ayrılan kişinin ekonomik hakkı ile şirketin kalanlar arasında sürdürülmesi birlikte ele alınır. Ödenecek payın hesabı ayrıca somutlaştırılır.
Buna karşılık sağ kalan ortaklardan birinin devamı onaylamaması nedeniyle oybirliği sağlanamazsa şirket sona erer. Bu sonuç ile mirasçının şirkette kalmak istememesi aynı şekilde değerlendirilmemelidir. M.253/1 farklı kişilerin iradelerine farklı sonuç bağlar. Toplantı veya karar belgesinde kimin hangi devam düzenini kabul ettiği açık olmalıdır; mirasçıların ve sağ kalan ortakların cevapları tek toplam oy sayısına indirgenmez.
Sözleşmede kollektif olarak devam hükmü varsa
TTK 253/2 kapsamında mirasçılar kollektif sıfatıyla şirkete devam edip etmemekte serbesttir. Mirasçılar şirketin devam etmesini isterse diğer ortaklar bu isteği kabul etmek zorundadır. Kanunun bu sonucu, sözleşmedeki özel devam hükmüne dayanır. Dolayısıyla birinci fıkradaki sonradan oybirliğiyle karar sistemi, aynı koşullarla ikinci fıkraya kopyalanmaz. Hangi fıkranın uygulandığı açıkça belirtilmelidir.
Mirasçının devam isteği, hangi şirket ve hangi miras bırakanın ortaklık payı hakkında olduğunu göstermelidir. Birden fazla mirasçı varsa her birinin tercihi ve temsil durumu belirlenir. Başka bir mirasçının sözlü beyanı, yetkisi açıklanmadan herkes adına yapılmış bildirim sayılmaz. Mirasçılık belgesi ekonomik payları gösterir; şirket nezdinde hangi sıfatla devam istendiğinin ayrıca açıklanması gerekir.
Şirketin devamını istemekle mirası kabul veya ret işlemlerinin bütün sonuçlarını tek belgede çözdüğünü düşünmek doğru değildir. Şirketler hukuku sıfatı ve miras hukuku durumu birlikte fakat ayrı kurallarla incelenir. TTK 253’ün devam imkânı, miras hukukundaki diğer koşulları ortadan kaldırmaz. Mirasçı sıfatının gerçekliği ve ilgili haklar, şirket kararları düzenlenmeden önce doğru belgelerle belirlenmelidir.
Komanditer olarak katılma önerisi kabul edilmek zorunda mı?
Kollektif ortak olarak kalmak istemeyen mirasçı, ölen ortağın payından kendisine düşen tutarla komanditer olarak kabulünü önerebilir. TTK 253/2, diğer ortakların bu öneriyi kabul etmek zorunda olmadığını açıkça söyler. Mirasçının kollektif devam isteği ile komanditer olma önerisi aynı bağlayıcılıkta değildir. İlkinde kanunun kabul zorunluluğu, ikincisinde ise diğer ortakların değerlendireceği teklif söz konusudur.
Bu nedenle mirasçının tek taraflı olarak artık sürekli komanditerim demesi, diğer ortakların kabul iradesinin yerine geçmez. Teklifin kapsamı, esas alınan pay ve karşı tarafların cevabı belgelenir. Kabul edilmeyen öneri, kabul edilmiş bir şirket düzenlemesi gibi sicile veya yazışmalara yansıtılmaz. Mirasçı kollektif devamı istemiyorsa bu irade de açıklanmalı; yalnız teklif yapılmasıyla bütün ortaklık ve hesaplaşma sorunlarının çözüldüğü varsayılmamalıdır.
Komanditer katılım, şirketin ortaklık yapısı ve sözleşmesi bakımından ayrıca düzenleme gerektirir. TTK 253’ün mirasçıya öneri hakkı vermesi, diğer şirketler hukuku işlemlerini gereksiz kılmaz. Hangi mirasçının hangi tutarla ve hangi sıfatla katıldığı açıkça belirlenir. Sürekli komanditer olarak kabul kararı ile bildirim yapılana kadar kanunun tanıdığı geçici sayılma hali birbirinden ayrılır.
Üç aylık süre ölüm tarihinden başlar
TTK 253/2, mirasçının kollektif ortak veya komanditer olarak girip girmeyeceğini ortağın ölüm tarihinden itibaren üç ay içinde şirkete ihbar etmesini ister. Madde, bu süreyi şirketin ölümü öğrendiği güne, mirasçılık belgesinin düzenlendiği güne veya ilk toplantı tarihine bağlamaz. Ölüm tarihi başlangıç kaydı olarak belirlenir. İhbarın muhatabı şirkettir; sadece aile içinde yapılan açıklama bu muhatap şartıyla aynı değildir.
Bildirim metni tercih edilen sıfatı veya devam etmeme iradesini anlaşılır biçimde açıklamalıdır. Kollektif devam isteğiyle komanditer kabul önerisi farklı olduğundan, belirsiz bir payımı istiyorum ifadesinin bütün sonuçları kendiliğinden doğurduğu söylenemez. Gönderilen metnin tam hali, imza ve temsil dayanağı ile şirkete ulaştığını gösteren kayıt korunur. Bildirim tarihinin ispatı, kanunun susmaya bağladığı sonuç nedeniyle önemlidir.
TTK 253 bütün ihbarlar için ayrıca noter zorunluluğu yazmaz. Buna karşılık bildirimin içeriğini ve ulaştığı tarihi kanıtlayacak yöntem seçilmelidir. Kullanılan yöntemin ilgili işlem ve temsil koşullarına uygunluğu değerlendirilir. Noterden belge düzenlenmiş olması, yanlış şirkete gönderilmiş veya tercihi açıklamayan metni kendiliğinden doğru hale getirmez. Şekil, muhatap, içerik ve zaman birlikte kontrol edilmelidir.
Bildirim yapılana kadar ve süre dolduktan sonra sıfat
İkinci fıkra kapsamında durum şirkete ihbar edilene kadar mirasçılar komanditer olarak kalmış sayılır. Bu geçici düzenleme, mirasçının kendiliğinden her zaman ve süresiz olarak sınırlı sorumlu ortak kalacağı anlamına gelmez. Kanun aynı fıkrada üç aylık süreyi ve süresinde ihbar yapılmamasının sonucunu da belirtir. Geçici sıfatın hangi aşamaya kadar sürdüğü, bildirim kaydıyla birlikte değerlendirilir.
Üç aylık dönemde ihbar yapmayan mirasçı, sürenin sona ermesinden itibaren kollektif ortak sıfatını alır. Bu sonuç, sessizliğin yalnız işlem yapmama veya şirkete katılmama anlamına geldiği düşüncesini geçersiz kılar. İkinci fıkranın koşulları varsa susma belirli bir ortaklık sıfatına bağlanmıştır. Mirasçının şirketten belge beklediğini belirtmesi, tek başına kanunda bulunmayan genel bir süre durdurma sebebi değildir.
Süresinde bildirim yapılmış fakat içeriği tartışmalıysa, sorun bildirimin hangi tercihi açıkladığı üzerinden çözülür. Hiç bildirim olmamasıyla belirsiz veya farklı muhataba yapılmış açıklama aynı belge durumu değildir. Kanuni sonuç belirlenirken metin, temsil yetkisi ve ulaşma kayıtları birlikte incelenir. Sonradan hazırlanmış açıklama, geçmişte yapılmış bir bildirimin içeriğini gerçekte olmadığı şekilde değiştirmek için kullanılamaz.
Şirket bildirimi mirasın reddi değildir
Türk Medenî Kanunu’nun 599. maddesi, mirasın ölümle bir bütün olarak kazanılmasını ve kanuni istisnalar saklı kalmak üzere mirasbırakanın borçlarından kişisel sorumluluğu düzenler. TTK 253’te şirket ortaklığına devam etmeme bildirimi ise ayrı bir işlemdir. Şirkette kalmak istememek, mirasbırakanın bütün borçlarından otomatik kurtulma veya mirasın tamamını reddetme sonucu doğurmaz. İki irade açıklamasının amacı ve muhatabı farklıdır.
TMK 605 ve 606 mirasın reddini ve süre başlangıcını ayrıca düzenler. Genel ret süresi üç ay olsa da kanun yasal ve atanmış mirasçılar için başlangıcı kendi kurallarıyla belirler. TTK 253/2’deki ölüm tarihinden başlayan şirket bildirimiyle bu başlangıçlar karıştırılmamalıdır. Mirasın reddinde üç aylık süre incelemesi ayrı miras hukuku işlemini açıklar.
Mirasçılık sıfatı ve paylar doğru belgeyle gösterilmelidir. Mirasçılık belgesi, ilgili kişilerin belirlenmesinde temel kayıtlardandır. Ancak belgeyi almak, şirkete TTK 253 bildiriminin yapıldığı anlamına gelmez. Aynı şekilde şirkete bildirim yapılması, mirasçılık belgesindeki bir hatayı düzeltmez. İşlemlerin her biri kendi hukuki işleviyle tamamlanmalıdır.
Ortaklık payının hesabı bildirimden ayrıdır
Şirkette kalmayan mirasçıya düşen ekonomik değerin hesabı ayrı bir aşamadır. TTK 253/1, razı olmayan mirasçıların paylarının ödenerek çıkarılmasını düzenler. Hesap, ölen ortağın payı ve ilgili mirasçının hakkı üzerinden kurulur. Şirketin bütün varlığının belirli miras oranıyla çarpılması, borçlar ve diğer ortaklık ilişkileri incelenmeden kesin ödeme tutarı vermez. Şirket kayıtları ve sözleşme birlikte değerlendirilir.
Ayrılan ortağın payının hesaplanması ve ödenmesinde TTK 260–262 ilgili kuralları düzenler. Bu ekonomik hesap ile üç aylık sıfat bildirimi birbirinin yerine geçmez. Pay tutarı hakkında görüşme yapılıyor olması, şirkete hangi sıfatla devam edileceğinin ayrıca açıklanması ihtiyacını kaldırmaz. Kollektif şirket bilançosu, ekonomik hakların dayanağı bakımından incelenebilir; bilanço talebi tek başına ortaklık tercihi değildir.
Ölen ortağın adı ticaret unvanında kalabilir mi?
TTK 47/2, unvanda adı bulunan ortağın ölümünde adın korunmasını ayrı düzenler. Mirasçılar onun yerine geçerek şirketin devamını kabul ederse veya şirkete girmedikleri halde adın kullanılmasına yazılı izin verirlerse unvan olduğu gibi bırakılabilir. Bu düzenleme, şirket ortaklığına katılmakla adın kullanımına izin vermenin farklı işlemler olduğunu açıkça gösterir. Yazılı unvan izni, kendi başına kollektif ortaklığa katılma beyanı sayılmaz.
Ticaret unvanında ortak adının korunması incelemesi bu ayrı izin konusunu açıklar. Mirasçıların şirketin günlük unvan kullanımına sessiz kalmasıyla TTK 253’teki devam tercihi aynı başlık altında değerlendirilmez. Her belgenin neyi kabul ettiği anlaşılır olmalıdır. Unvan, ortaklık sıfatı ve ekonomik pay üç ayrı kayıt alanıdır.
Tescil ve ilan hangi aşamada ele alınır?
TTK 259, ortakların çıkması ve çıkarılmasının tescil ve ilanını düzenler; ölüm halinde m.250/2’ye gönderme yapar. Ölüm nedeniyle sona erme söz konusuysa m.250, tescil ve ilan yükümlülüğü ile mirasçıların ve sağ kalan ortakların başvuru durumunu ayrıca belirtir. Şirketin devam edip etmediği doğru belirlendikten sonra sicil işlemi buna uygun hazırlanmalıdır. Ölüm kaydı, tek başına bütün şirket kararlarının yerine geçmez.
Şirkete yapılan tercih bildirimi, devam kararı, ortaklık yapısındaki değişiklik ve sicil başvurusu farklı aşamalardır. Birinin tamamlanması diğerinin yapıldığını kanıtlamaz. Belgelerin tarih sırası korunur ve sicile sunulan metin gerçek kararla aynı olmalıdır. Kanunun üç aylık bildirim sonucunu, sicilde işlem henüz yapılmadığı gerekçesiyle yok saymak doğru değildir; bildirimin ve üçüncü kişilere karşı kayıt sonuçlarının kendi düzenleri vardır.
Kollektif sıfatın mali sonucu neden ayrıca incelenmelidir?
TTK 236, kollektif ortakların şirket borç ve taahhütlerinden müteselsilen ve bütün malvarlıklarıyla sorumlu olduğunu düzenler. Bu nedenle kollektif sıfatın kazanılması, yalnız mirastan gelen pay kadar ekonomik risk taşıdığı şeklinde açıklanamaz. TTK 237 şirketin birinci derecede sorumluluğunu ve ortağa başvuru koşullarını ayrıca belirler. Sorumluluğun kapsamı ile alacaklının hangi aşamada ortağa yönelebileceği farklı konulardır. Şirketin sermaye kaydı, bütün borç riskini gösteren tek ölçü değildir.
Mirasçının üç aylık tercihi hazırlanırken şirketin mevcut borçları, devam eden taahhütleri, finansal tabloları ve gerçek ortaklık yapısı incelenir. Bu inceleme, bildirim süresini ortadan kaldıran ayrı bir izin süreci değildir. Mirasçı hangi sıfatı seçeceğini belirlerken kanunun sorumluluk sonuçlarını bilmelidir; şirketin yalnız aktif varlıklarına bakarak karar vermek yeterli olmaz. Aynı zamanda şirket borçları ile ölen kişinin şahsi tereke borçları ayrı listelenir.
Bildirim metninde şirketin mali durumuna ilişkin bilgilere erişilemediği belirtilmişse, bu açıklamanın ortaklık tercihinin kendisini içerip içermediği ayrıca okunur. Sadece bilgi istemekle kollektif devamı kabul etmek veya reddetmek aynı irade açıklaması değildir. TTK 253’ün susmaya bağladığı sonuç bakımından, gerçek tercihi gösteren metin ve şirkete ulaşma kaydı belirleyici önemdedir. Sonradan yapılan ekonomik değerlendirme, süresinde verilmesi gereken bildirimin yerine geçmiş sayılmaz.
Sık sorulan sorular
Kollektif ortak ölünce her mirasçı otomatik kollektif ortak mı olur?
TTK 253 şirket sözleşmesinde devam hükmü bulunmasına göre iki rejim kurar. Üç aylık bildirim ve susmanın kollektif ortaklık sonucu, ikinci fıkranın koşulları içinde uygulanır.
Devam hükmü yoksa şirket nasıl sürer?
TTK 253/1 uyarınca mirasçılar ve diğer ortakların oybirliğiyle kararı gerekir. Kalmak istemeyen mirasçıların paylarının ödenerek çıkarılması ayrıca düzenlenmiştir.
Sağ kalan ortaklardan biri devamı istemezse ne olur?
Birinci fıkradaki durumda, sağ kalan ortağın onay vermemesi nedeniyle oybirliği sağlanamazsa şirket sona erer. Bu durum mirasçının kalmak istememesinden ayrı değerlendirilir.
Sözleşmede kollektif devam varsa diğer ortaklar mirasçıyı reddedebilir mi?
TTK 253/2 kapsamındaki kollektif devam isteğini kabul etmek zorundadırlar. Komanditer olarak kabul önerisi ise aynı zorunluluğa tabi değildir.
Mirasçı tek taraflı komanditer olmayı seçebilir mi?
Komanditer olarak kabul edilmesini önerebilir; diğer ortaklar öneriyi kabul etmek zorunda değildir. Sürekli katılımın kabulü ile bildirim öncesi geçici sayılma hali ayrıdır.
TTK 253’teki üç ay hangi tarihten başlar?
İkinci fıkrada süre ortağın ölüm tarihinden başlar. Mirasçılık belgesinin alındığı veya ilk şirket toplantısının yapıldığı tarih bu başlangıcın yerine konulamaz.
Süresinde şirkete bildirim yapılmazsa ne olur?
TTK 253/2 koşullarında, üç aylık süre içinde ihbar yapılmamışsa mirasçı sürenin sonunda kollektif ortak sıfatını alır. Sessizlik katılmama beyanıyla aynı değildir.
Bildirim yapılana kadar mirasçı hangi sıfatla kalır?
İkinci fıkra durum şirkete ihbar edilene kadar mirasçıların komanditer olarak kalmış sayılmasını düzenler. Bu geçici düzenleme, süresiz ve kesin komanditer katılım değildir.
Şirkette devam etmeme bildirimi mirası reddetmek midir?
Hayır. Şirket ortaklığı tercihi ile TMK 605–606 kapsamındaki mirasın reddi farklı işlemlerdir. Şirkete girmemek bütün miras borçlarından otomatik kurtuluş sağlamaz.
Unvanda ölenin adının kalmasına izin ortaklık kabulü müdür?
TTK 47/2, şirkete girmeyen mirasçının da yazılı unvan izni vermesine izin verir. Bu izin, tek başına TTK 253 kapsamında ortaklığa katılma beyanı değildir.
Resmî kaynaklar
Şirketin devamı ve mirasçının bildirimi 6102 sayılı Türk Ticaret Kanunu m.253; kollektif sorumluluk m.236–237; unvan izni m.47/2; ölüm ve ayrılmanın sicil işlemleri m.250 ve m.259; ekonomik hesap m.260–262 üzerinden incelenir. Mirasın kazanılması ve reddi bakımından 4721 sayılı Türk Medenî Kanunu m.599 ve m.605–606 ayrı uygulanır.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinSorunuzu iletin
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
