Ticari Makinenin Satış Bedeline İhtar Gönderilmeden Faiz İstenebilir mi?
TBK m. 234, alıcının satın aldığı maldan ürün veya diğer verimleri elde etme imkânına sahip olması durumunda satış bedeline ayrıca ihtar gerekmeksizin faiz istenmesini düzenler. Aynı madde, faiz istenmesine ilişkin teamülü ve belirli günün geçmesiyle gerçekleşen temerrüdü de ayrı sebepler olarak sayar. Aksine sözleşme yoksa bedel, mal alıcının zilyetliğine girdiğinde muaccel olur.
Ticari makine satışında bu hüküm yalnız faturanın kesilmesiyle uygulanmaz. Makinenin teslimi, kullanım ve verim elde etme imkânı, ödeme vadesi ve faiz anlaşması birlikte belirlenir. Satış bedelinin istenebilir hâle gelmesiyle temerrüt ve faiz başlangıcı birbirinden ayrılmalıdır. Faiz hakkı ve başlangıcı doğru kurulmadan güncel bir oranı fatura toplamına uygulamak güvenilir hesap vermez.
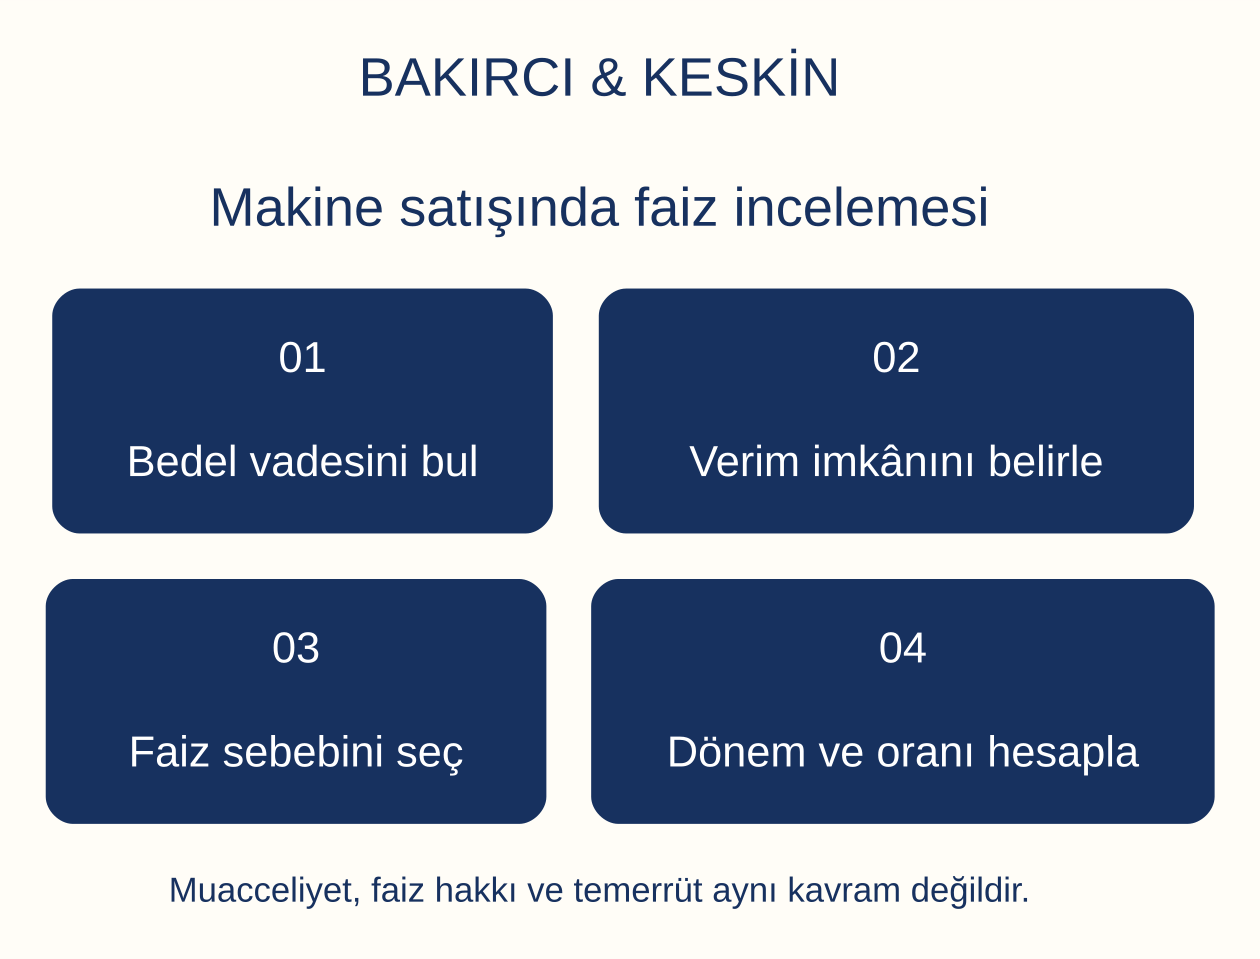
Bedelin muacceliyeti, faiz ve temerrüt ayrı sorulardır
Muacceliyet, satıcının bedelin ödenmesini isteyebileceği zamanı gösterir. TBK m. 234 ilk fıkra aksine sözleşme yoksa zilyetliğin alıcıya geçmesini esas alır. Taraflar geçerli bir ödeme vadesi kararlaştırmışsa önce bu anlaşma ve uygulanabilir özel hükümler değerlendirilir. Teslim ile vade her satışta aynı güne denk gelmez.
Faiz ise bedel borcuna bağlı ayrı ekonomik sonuçtur. M. 234 ikinci fıkra, saydığı durumlarda ayrıca ihtar aranmadan satış bedeline faiz istenebileceğini düzenler. Bu fıkradaki bütün sebeplerin aynı anda gerçekleşmesi gerekmez; ancak dayanılan sebebin koşulları somutlaştırılmalıdır.
Temerrüt için TBK m. 117 ve uygulanabilir özel ticari hükümler ayrıca incelenir. Satış bedeli faizi hakkında açıklama yapılırken her sonucu yalnız temerrüt sözcüğüyle anlatmak doğru değildir. Özellikle üründen veya verimden yararlanma imkânına dayanan sebep, belirli ödeme gününün geçmesiyle oluşan temerrüt sebebinden ayrı gösterilmelidir.
Zilyetlik devri hangi belgeyle belirlenir?
Makinenin alıcının zilyetliğine hangi tarihte girdiği satış ve teslim düzenine göre belirlenir. Depo kabul tutanağı, taşıma belgesi, seri numarası, teslim yeri ve fiilî hâkimiyet kayıtları birlikte incelenir. Faturanın tarihi veya satıcının sevk talimatı tek başına her durumda zilyetlik devri tarihini göstermez.
Makine yalnız gösterim, deneme veya başka geçici amaçla verilmişse işlemin gerçek niteliği belirlenmelidir. Satışın tamamlanması ve bedel borcunun doğmasıyla geçici fiziksel bulundurma aynı şey değildir. Belgeler, teslimin hangi sözleşme kapsamında yapıldığını açıklamalıdır.
Bir makine grubunun parçalar halinde tesliminde her bölümün hukuki ve teknik durumu ayrıca incelenir. İlk parçanın depoya girmesiyle tüm sistemin kullanılabilir hâle gelmesi farklı olaylardır. Bedelin hangi teslim aşamasında muaccel olacağı sözleşmede belirlenmişse bu hüküm göz önünde tutulur. Toplu fatura, farklı teslim olaylarını tek tarihe dönüştürmez.
Ürün veya verim elde etme imkânı neyi gerektirir?
TBK m. 234 ikinci fıkra yalnız alıcının malı elinde bulundurmasını değil, ondan ürün veya diğer verimleri elde etme imkânını ifade eder. Bu nedenle makinenin fiilî ve sözleşmesel kullanılabilirliği açıklanmalıdır. Malın adı, satış faturası ve şirketin faaliyet alanı tek başına bütün koşulları kanıtlamaz.
Üretime geçiş için satıcının taahhüt ettiği montaj, devreye alma veya zorunlu teslim unsurları varsa bunların tamamlanma durumu önemlidir. Alıcının makineyi işletmesinde bulundurmasıyla sözleşmedeki yararlanma imkânına kavuşması ayrılmalıdır. Eksik parçalar ve yerine getirilmemiş kurulum yükümlülüğü görmezden gelinmez.
Maddenin kullandığı ölçüt imkândır. Her dosyada belirli bir net kârın gerçekten elde edildiğinin ispatı zorunluymuş gibi sonuç çıkarılmamalıdır. Bununla birlikte mevcut imkânı gösteren somut olgular sunulmalıdır. Kullanıma hazır olma, fiilî çalışma ve sözleşmedeki engeller birlikte değerlendirilir; varsayılan üretim rakamlarıyla faiz koşulu kurulmaz.
Makinenin çalıştırılmaması faiz talebini tek başına engeller mi?
Kanunun ürün veya verim elde etme imkânına odaklanması, fiilî üretim kaydının hiç bulunmamasını tek başına yeterli ret sebebi yapmaz. Makinenin kullanılabilir olduğu hâlde işletmenin kendi üretim planı nedeniyle çalıştırılmaması ile satıcının eksik ifası yüzünden kullanılamaması farklıdır. Bu ayrım belgeyle gösterilmelidir.
Alıcının makineyi hangi nedenle durdurduğu incelenir. Teknik arıza, eksik kurulum, malzemeye erişim, tesis hazırlığı veya ticari tercih aynı hukuki sebepler değildir. Her engelin kimin yükümlülük alanında bulunduğu sözleşmeden belirlenir. Genel bir çalışmadı açıklaması yeterli olay dökümü oluşturmaz.
Satıcı da sadece alıcı isterse çalıştırabilirdi demekle yetinmemelidir. Teslim ettiği sistemin kararlaştırılan işlevi yerine getirmeye elverişli olduğunu destekleyen kayıtları sunmalıdır. Devreye alma tutanağı ve teknik yazışma varsa bütün içeriğiyle değerlendirilir. Belgenin başlığında kabul yazması, içerdiği eksiklik kayıtlarını ortadan kaldırmaz.
Vadeli satış anlaşması göz ardı edilebilir mi?
TBK m. 234 ilk fıkra muacceliyet düzenini aksine sözleşme bulunmamasına bağlar. Bu nedenle bedelin taksitlere veya belirli tarihe bağlandığı satışta vade kaydı incelenmeden bütün tutarın teslim anında istenebilir olduğu söylenemez. Faiz hükmü de aynı sözleşmenin ödeme düzeniyle birlikte yorumlanır.
Vadeli fiyat ile ayrıca faiz kararlaştırılması farklı hesap unsurlarıdır. Toplam bedelin finansman unsurunu içerip içermediği, ayrıca hangi faiz türünün hangi dönem için kabul edildiği açıklanmalıdır. Aynı ekonomik yükün hem fiyat içinde hem ek faiz olarak mükerrer yazılması önlenmelidir.
Sözleşmede faiz alınmayacağı yönünde hüküm varsa bunun niteliği ve emredici ticari tedarik kurallarıyla ilişkisi ayrıca denetlenir. Her faiz kaydı sınırsız geçerli kabul edilmez. Genel ayrım için muacceliyet, vade ve temerrüt rehberi bağlantılıdır. Bedelin ödeme günüyle faiz talebinin hukuki dayanağı ayrı gösterilmelidir.
Faiz teamülü ayrı bir ihtarsız faiz sebebidir
M. 234 ikinci fıkrada faiz istenebileceği konusunda teamül bulunması ayrıca sayılmıştır. Bu sebebe dayanılıyorsa ilgili satış türünde ve ticaret çevresinde hangi uygulamanın bulunduğu açıklanmalıdır. Sadece satıcının kendi müşterilerine faiz faturası düzenlemesi, herkes için geçerli bir teamülü kanıtlamaz.
TTK m. 2, ticari örf, âdet ve teamülün işlevlerini düzenler. TBK m. 234’teki özel teamül atfı bu genel çerçeveyle birlikte ele alınır. Bölge, ticaret dalı ve tarafların ilişkisindeki uygulama araştırılır. Belgelerin işlem dönemine ve somut satış konusuna uygun olması gerekir.
Teamülün varlığı ile istenen faiz oranının doğruluğu aynı soru değildir. Faiz istenebileceği yönünde uygulama bulunması, satıcının tek taraflı seçtiği her oranın bağlayıcı olmasını sağlamaz. Oranın kaynağı sözleşme ve uygulanacak mevzuattan ayrıca belirlenir. Başlangıç ve oran gerekçeleri birbirinin yerine kullanılmamalıdır.
Belirli ödeme gününün geçmesi farklı bir sebeptir
TBK m. 234 ayrıca belirli günün geçmesiyle temerrüdün gerçekleştiği durumda ihtarsız faiz istenebileceğini belirtir. Bu sonuç TBK m. 117’deki vade düzeniyle birlikte okunur. Taraflarca belirlenmiş gün veya sözleşmede tanınmış yetkiyle usulüne uygun belirlenen günün geçmesi önem taşır.
Faturaya sonradan tek taraflı yazılan tarih, her durumda tarafların kararlaştırdığı ödeme günü değildir. Satış sözleşmesi, sipariş teyidi ve önceki kabul kayıtları birlikte incelenir. Birden çok taksit varsa her taksidin vadesi ayrı gösterilir; ilk taksidin gecikmesi bütün taksitleri otomatik muaccel kılmaz.
İhtar gerekmeyen genel hâller TBK m. 117 ikinci fıkra rehberinde açıklanmıştır. Makineden verim elde etme imkânı bulunmasa da başka ihtarsız faiz sebebinin gerçekleşip gerçekleşmediği ayrıca incelenebilir. Her sebep kendi şartlarıyla gösterilmelidir.
TTK m. 1530 ile TBK m. 234 nasıl ayrılır?
Ticari işletmeler arasında mal ve hizmet tedariki amacıyla yapılan işlemler için TTK m. 1530 özel geç ödeme düzeni içerir. Alacaklının tedarik borcunu yerine getirmesi, kararlaştırılan ödeme zamanı ve borçlunun gecikmeden sorumluluğu bu düzen içinde değerlendirilir. Makine satışı bu kapsama giriyorsa özel hükümler göz ardı edilmez.
M. 1530’da ödeme günü bulunmayan hâllere, kabul veya gözden geçirme düzenine ve bazı ödeme süresi sınırlamalarına ilişkin ayrıntılar vardır. Bu yazının odağı o sürelere genel rehber sunmak değil, TBK m. 234’teki satış bedeli faizi sebeplerini doğru ayırmaktır. İki hüküm aynı ad altında birden fazla mükerrer faiz üretmek için kullanılmaz.
Sitedeki TTK m. 1530 ticari tedarik rehberi ayrı çerçeveyi açıklar. Dosyada hangi dönemin hangi faiz türüne ve hangi maddeye dayandığı belirlenmelidir. Aynı borcun niteliği değişmeden yalnız en yüksek görünen oranı seçmek hukuki hesap yöntemi değildir.
Faiz hakkının bulunması oranı kendiliğinden belirlemez
TBK m. 234, belirtilen durumlarda faiz istenebilmesini düzenler; bütün satışlara uygulanacak tek bir sayısal oran yazmaz. Ticari işlerde TTK m. 8 ve 9, faiz anlaşması ve ilgili mevzuatın uygulanması bakımından dikkate alınır. Faizin anapara veya temerrüt faizi niteliği doğru belirlenmelidir.
Sözleşmede geçerli oran veya hesap yöntemi bulunuyorsa onun kapsamı incelenir. Bulunmadığında ilgili kanuni rejim ve o dönem için geçerli oran araştırılır. TTK m. 1530 kapsamındaki özel geç ödeme oranı da yalnız kendi uygulama şartlarıyla kullanılır. Geçmiş bir yılın internet tablosu otomatik güncel oran sayılamaz.
Hesap raporunda kaynağı gösterilmeyen yüzde kullanılmamalıdır. Oranın hangi tarihler arasında yürürlükte olduğu, değişiklik varsa dönemlerin nasıl ayrıldığı ve para biriminin etkisi açıklanır. Başlangıç tarihi doğru fakat oranı yanlış olan hesap da hatalıdır. Burada sabit oran verilmemesi, oran seçiminin bağımsız kanuni inceleme gerektirmesindendir.
Verim imkânını ve başlangıcı hangi kayıtlar gösterir?
Satış sözleşmesindeki teknik kapsam, teslim tutanağı, kurulum ve devreye alma kayıtları birlikte değerlendirilir. Makinenin seri numarası ve yer bilgisi belgeleri aynı mala bağlar. Satıcıya bildirilen eksiklikler, onarım kayıtları ve kullanım talimatının teslimi gibi bilgiler fiilî yararlanma durumunu açıklamaya yardımcı olur.
Alıcının üretim kayıtları bulunuyorsa bunların gerçek dönemi ve makineyle bağlantısı gösterilir. Faiz koşulunu ispatlamak için şirketin bütün ticari sırlarının sınırsız açıklanması gerektiği sonucu çıkarılmamalıdır. HMK m. 194 kapsamında hangi olgunun hangi delille ispatlandığı somutlaştırılır; uyuşmazlıkla ilgili veri sunulur.
Bilirkişi incelemesi gerekiyorsa teknik kullanılabilirlik ile mali hesap ayrı sorular olarak kurulmalıdır. Bir finans tablosu makinenin teknik olarak hazır olduğunu kendiliğinden göstermez. Teknik rapor da hukuki faiz başlangıcını mahkemenin yerine belirleyen bir sözleşme değişikliği değildir. Her inceleme kendi işlevi içinde değerlendirilir.
Ayıp veya eksik kurulum faiz hesabını nasıl etkiler?
Alıcının ayıp veya eksik ifa savunması varsa öncelikle gerçek kapsam belirlenir. Makinenin hiç kullanılamaması, düşük kapasiteyle çalışması veya yalnız bazı parçalarının eksik olması farklı olgulardır. Satıcıya yapılan bildirimler ve inceleme kayıtları, verim elde etme imkânının hangi tarihte ve hangi kapsamda bulunduğunu açıklayabilir.
Buna karşılık her ayıp iddiası bedel borcunu kendiliğinden ortadan kaldırmaz. Kullanılan seçimlik hak, karşı edimin durumu ve TBK m. 97 dahil ilgili hükümler birlikte değerlendirilir. Alıcı bütün borcu tek taraflı sıfırlamış gibi davranmamalı; satıcı da somut eksiklik kayıtlarını yok saymamalıdır.
Ticari ayıp bildiriminin çerçevesi ticari satışta ihbar rehberinde bulunur. Faiz hesabı gerçek borç bakiyesi üzerinden yapılmalıdır. Geçerli bedel indirimi, iade veya sonradan yapılan düzeltmenin tutara etkisi hesapta açık gösterilir.
Kısmi ödeme ve faiz mahsubu nasıl kaydedilir?
Alıcı kısmi ödeme yapmışsa ödeme tarihi ve hangi borca yönelik olduğu belirlenir. TBK m. 100 faiz ve giderlerde gecikme bulunan durumdaki mahsup düzenini içerir; birden fazla borç için m. 101–102 ayrıca dikkate alınır. Her ödeme doğrudan tümüyle anaparadan düşülmüş gibi hesaplanmamalıdır.
Hesap çizelgesi dönem başlangıcındaki ana para, ilgili faiz, yapılan ödeme ve kalan bakiyeyi ayrı gösterir. Aynı makineye ilişkin birden çok fatura veya taksit varsa her kalemin vadesi korunur. Toplam borcun tek başlangıç tarihinde aynı şekilde geciktiği varsayımı yerine gerçek akış kullanılır.
Ödeme açıklamasıyla şirket içi kayıt çelişiyorsa bunun sebebi araştırılır. Satıcının sonradan hazırladığı tablo, borçlunun kanunen geçerli açıklamasını tek taraflı değiştiren belge olarak kullanılmamalıdır. Mahsup sonucu, hangi faizin hangi tutar üzerinden devam ettiğini görünür hâle getirmelidir.
Faizin anaparaya eklenmesi otomatik değildir
TTK m. 8 ikinci fıkra, faizin anaparaya eklenerek yeniden faiz yürütülmesini belirli cari hesap ve her iki taraf için ticari nitelikte ödünç sözleşmeleriyle sınırlar. Bir satış borcunun ticari olması, her ay faizin anaparaya eklenmesini tek başına haklı kılmaz. Kanuni istisnanın şartları ayrıca bulunmalıdır.
Sadece muhasebede cari hesap adıyla izleme yapılması, kanunda aranan gerçek cari hesap sözleşmesinin varlığını kendiliğinden göstermez. Satış faturalarının açık hesapta tutulması ile özel cari hesap ilişkisinin hukuki niteliği ayrılır. Bu ayrım yapılmadan bileşik hesap kurulması hataya yol açar.
Faiz faturası kesilmiş olması da hesabın hukuken geçerli olduğu anlamına gelmez. Hesap yönteminin kaynağı, dönem uzunluğu ve tarafların niteliği incelenir. TTK m. 8’in sınırları dışında işletilen faiz için sırf ticari anlaşma bulunduğu gerekçesiyle geçerlilik sonucu açıklanmamalıdır.
Faiz talebi ve itirazı nasıl somutlaştırılır?
Talep veya itirazda ilk olarak asıl satış bedeli ve kalan tutar belirtilir. Ardından muacceliyet dayanağı, faiz istenmesini sağlayan özel sebep, başlangıç tarihi ve oran kaynağı gösterilir. Bu dört başlığın karıştırılması, karşı tarafın hangi noktaya itiraz ettiğinin anlaşılmasını güçleştirir.
Satıcı verim elde etme imkânına dayanıyorsa bunu destekleyen teslim ve teknik kayıtları sunar. Alıcı daha sonraki kullanılabilirlik tarihini ileri sürüyorsa eksikliği ve giderildiği zamanı gösterir. Sadece ihtar yok açıklaması, TBK m. 234’teki ihtarsız faiz sebeplerini değerlendirmeden yeterli savunma oluşturmaz.
Dava veya takipte istenen faiz gerçek hesapla uyumlu olmalıdır. Ticari dava şartları ve ilgili usul ayrıca kontrol edilir. Taraflar anlaşma yaparsa hangi faiz dönemlerinin, ana para kalemlerinin ve ek giderlerin kapandığı açık yazılır. Anlaşmanın kapsamı dışında kalan borçlar belirsiz bırakılmamalıdır.
Sık sorulan sorular
Makine teslim edilince her durumda faiz başlar mı?
Teslim, TBK m. 234 bakımından aksine sözleşme yoksa bedelin muacceliyetini etkiler. Faiz için aynı maddenin ikinci fıkrasındaki sebepler, sözleşme ve özel ticari hükümler ayrıca incelenir. Teslim ile bütün faiz sonuçları özdeş değildir.
Verim elde etme imkânı varsa noter ihtarı şart mı?
TBK m. 234, alıcının maldan ürün veya diğer verimleri elde etme imkânına sahip olması hâlinde ayrıca ihtar aramadan faiz istenmesini düzenler. Somut kullanılabilirlik, ödeme düzeni ve faiz dayanağı gösterilmelidir.
Alıcının gerçekten kâr etmesi kanıtlanmalı mı?
Maddenin ölçütü ürün veya verim elde etme imkânıdır. Her dosyada belirli net kârın fiilen gerçekleşmesi zorunluymuş gibi sonuç çıkarılamaz. Bununla birlikte bu imkânı gösteren gerçek teslim ve teknik olgular sunulmalıdır.
Makine kurulmadan depoda bekliyorsa aynı sonuç çıkar mı?
Kurulumun kimin borcu olduğu, teslim kapsamı ve makinenin yararlanılabilirliği belirlenir. Satıcının eksik ifasıyla alıcının kendi üretim planı aynı değildir. Salt depoda bulunma, verim imkânının bütün koşullarını kanıtlamaz.
Vadeli satışta bütün bedel teslimde muaccel olur mu?
TBK m. 234 ilk fıkra aksine sözleşme yokluğunda uygulanır. Geçerli vade ve taksit düzeni önce incelenir. Faiz anlaşması, özel ticari ödeme kuralları ve vadeli fiyatın kapsamı ayrıca değerlendirilir.
Faiz teamülü tek başına oranı da belirler mi?
Faiz istenmesine ilişkin teamülün varlığıyla hangi oranın uygulanacağı ayrı sorulardır. Oran sözleşme ve ilgili mevzuattan belirlenir. Satıcının kendi tarifesi, her durumda taraflar için bağlayıcı faiz oranı oluşturmaz.
TTK m. 1530 bütün makine satışlarına doğrudan uygulanır mı?
Maddenin ticari işletmeler arası mal veya hizmet tedariki kapsamı ve diğer koşulları incelenir. TBK m. 234 dayanağıyla özel geç ödeme rejimi ayrılır. Aynı dönem ve borç için mükerrer faiz hesabı kurulmaz.
Satıcı istediği yüzdeyi uygulayabilir mi?
Hayır. Geçerli sözleşmesel oran veya uygulanacak kanuni rejim belirlenmelidir. Faiz türü, para birimi ve dönem önem taşır. TBK m. 234 faiz hakkını düzenler; bütün satışlar için tek sabit oran vermez.
Satış faizi her ay anaparaya eklenebilir mi?
Ticari borç olması tek başına buna izin vermez. TTK m. 8 ikinci fıkradaki özel koşullar incelenir. Açık hesapta fatura izlemek, otomatik olarak bileşik faiz uygulanabilir cari hesap sözleşmesi anlamına gelmez.
Faiz itirazında yalnız ihtar yok demek yeterli mi?
TBK m. 234’te ihtarsız faiz sebepleri bulunduğundan, önce dayanılan sebebin koşulları değerlendirilmelidir. Asıl borç, vade, kullanılabilirlik, başlangıç, oran ve ödemeler ayrı açıklanmalıdır. İtiraz somut belgelerle desteklenir.
Dosyanın hazırlanması ve büro iletişimi
Mersin ve İstanbul bağlantılı makine satışlarında teslim, montaj ve üretime hazır hâle gelme tarihleri ayrı kaydedilir. Mersin merkezli Türkiye geneli dosya incelemesinde faiz hesabı, sözleşmedeki ödeme düzeni ile teknik teslim kayıtları eşleştirildikten sonra hazırlanır. Fatura tarihi tek başına bütün başlangıçların yerine kullanılmamalıdır.
Resmî kaynaklar ve ilgili kanun maddeleri
- 6098 sayılı Türk Borçlar Kanunu – Güncel resmî metin: 97,100–102,117,234.
- 6102 sayılı Türk Ticaret Kanunu – Güncel resmî metin: 2,8–10,1530.
- 6100 sayılı Hukuk Muhakemeleri Kanunu: 190,194,199.
Kaynak kontrol tarihi: 24 Ekim 2026. İlgili hükümler yazıda belirtilen kapsam ve koşullarıyla ele alınmıştır.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
