Tasarruf Finansmanda Tahsisat Gecikmesi: İhtar ve Zarar Talebi
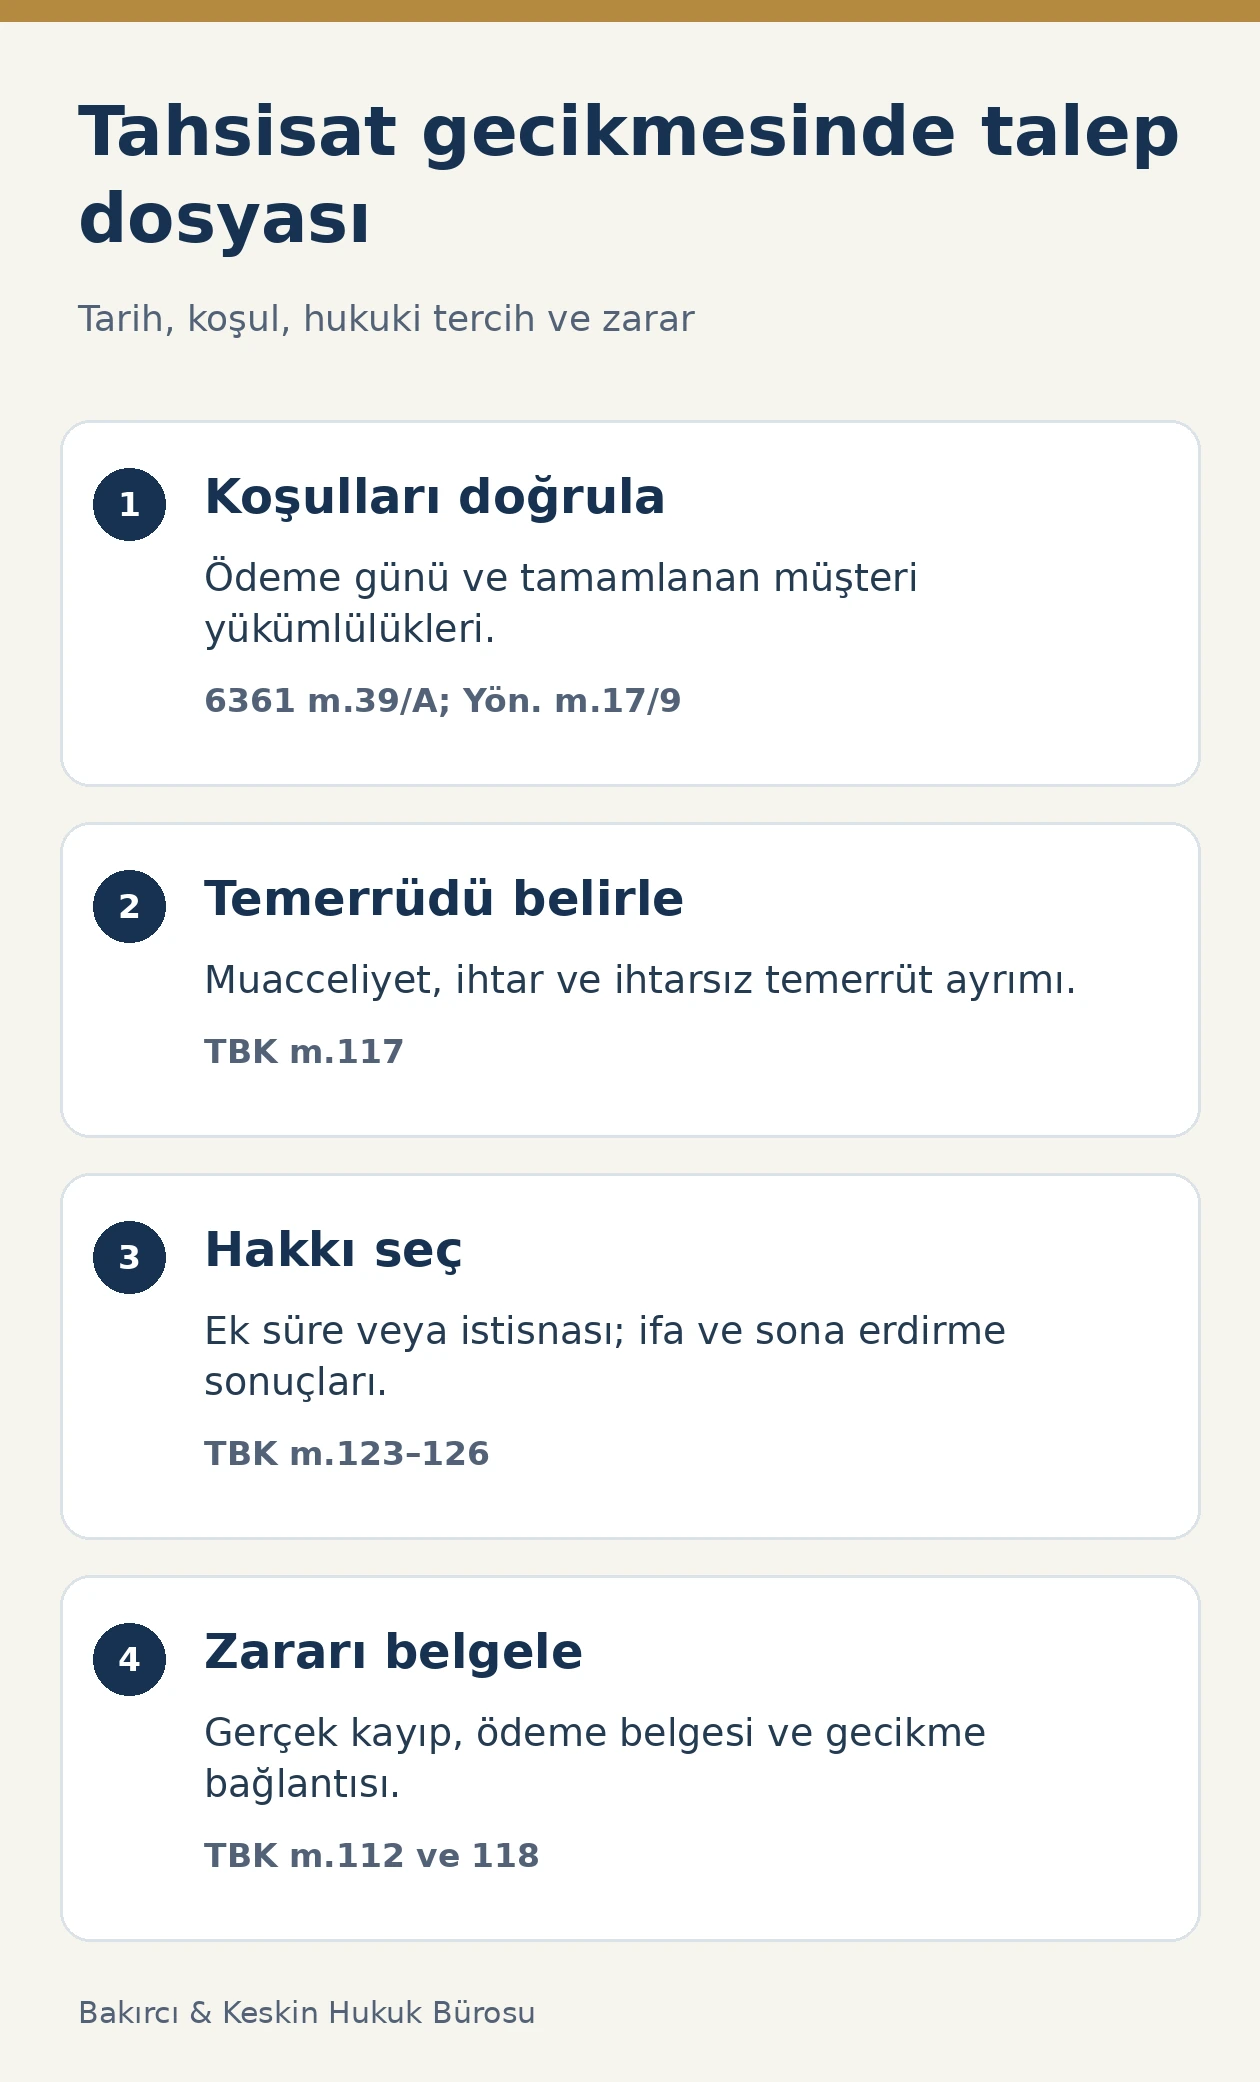
Tasarruf finansman şirketi, tahsisata ilişkin mevzuat ve sözleşme koşulları yerine geldiğinde taahhüt ettiği finansmanı ödemek zorundadır. Yönetmelik m.17/9, bu şartlar saklı kalmak üzere tahsisatın sözleşmede öngörülen tarihten itibaren 10 iş günü içinde satıcının hesabına nakden ödenmesini düzenler. 6361 sayılı Kanun m.39/A/5 de şirketin sözleşmede üstlendiği yükümlülüklere uymasını zorunlu tutar. Gecikme dosyasında önce ödeme tarihi, tamamlanmış koşullar ve yapılmayan işlem belirlenir.
Müşterinin bütün zararının kendiliğinden tahsil edileceği veya sözleşmenin yalnız gecikmeyle otomatik sona ereceği söylenemez. Talebin hukuki yolu Türk Borçlar Kanununun borca aykırılık ve temerrüt hükümlerine göre kurulur. Tahsisatı istemeye devam etmek, ifadan vazgeçip zarar istemek ve sözleşmeyi sona erdirmek farklı sonuçlara sahiptir. Doğru bildirim, müşterinin seçtiği sonucu belgelerle açıkça ilişkilendirir.
Tahsisat gecikmesi hangi borcun yerine getirilmemesidir?
6361 sayılı Kanun m.3/k ve m.39/A birlikte okunduğunda tahsisatın, müşterinin birikimiyle taahhüt edilen finansmanın edinim amacıyla ödenmesi olduğu görülür. Ödeme, hak kazanma koşullarının gerçekleşmesine bağlıdır. Müşterinin hesabında birikim görülmesi, tahsisatın satıcıya yapıldığı anlamına gelmez. Finansman onay mesajı ve gerçek banka transferi farklı kayıtlardır.
Güncel düzenlemedeki esas, konut, çatılı iş yeri veya taşıt edinimi için satıcı konumundaki üçüncü kişiye hesaben ödemedir. Yeni sözleşmede müşterinin serbestçe kullanacağı koşulsuz nakit kredi varmış gibi talep kurulmaz. Şirketten istenen işlem, seçilen varlık ve satıcıyla birlikte tarif edilir. Eski sözleşmelerde satıcıya ödeme şartına ilişkin 6361 geçici m.7/6 hükmünün tarih bakımından kapsamı ayrıca kontrol edilir.
Şirketin iç sistemde dosyayı tahsisata hazır göstermesi ile sözleşmesel edimin yerine getirilmesi aynı değildir. Satıcı banka hesabı, gönderilecek tutar ve transferin açıklaması dosyada bulunur. Kısmi ödeme yapılmışsa kalan kısım ayrı belirlenir. Birikimin iadesi önerisi de müşterinin halen istediği tahsisatın yerine geçmez; farklı işlem için müşterinin iradesi ve hukuki sonuçları değerlendirilir.
10 iş günlük süre hangi tarihe bağlanır?
Tasarruf Finansman Şirketlerinin Kuruluş ve Faaliyet Esasları Hakkında Yönetmelik m.17/9, sözleşmede öngörülen tarihi esas alır. Müşterinin kendi ödeme takviminde düşündüğü gün, şirketin bağlayıcı taahhüdüyle aynı belgeye dayanmalıdır. Sözleşme, ek plan, geçerli değişiklik belgesi ve varsa tahsisat bildirimi birlikte karşılaştırılır. Bir satış temsilcisinin mesajı saklanır; ancak hangi taahhüdü ispatladığı ayrıca açıklanır.
Düzenlemede 10 iş günü yazdığı için takvim günü hesabı kullanılmaz. Sözleşmedeki başlangıç tarihi ve araya giren tatiller bir çizelgede gösterilir. Hüküm, kanun ve sözleşme koşullarını saklı tutar; eksik koşullar yokmuş gibi yalnız tarih üzerinden koşulsuz ödeme hakkı çıkarılmaz. Buna karşılık şirketin kendi birimleri arasında dosyayı dolaştırması, sözleşmedeki tarihi kendiliğinden yenilemez.
Yönetmelikteki en geç ödeme kuralı ile sözleşmede borcun ne zaman muaccel olduğu ve temerrüdün hangi tarihte başladığı ayrı hukuki sorulardır. Şirketin kesin bir gün için üstlendiği borç ayrıca okunmalıdır. M.17/9 Kurula süreyi değiştirme yetkisi de verir. Şirket özel bir Kurul kararına dayanıyorsa kararın tarihi, kapsamı ve ilgili sözleşmeye uygulanması somut olarak gösterilmelidir.
Müşterinin tamamladığı koşullar nasıl belgelenir?
Kanun m.39/A/1, finansman hakkını önceden belirlenmiş şartların gerçekleşmesine bağlar. Gecikme iddiasında müşterinin tasarruf ödemeleri, sözleşmedeki uygun varlık ve belge koşulları, finansman dönemine ilişkin teminat işlemleri ve gerekli başvuruları ayrı incelenir. Bir dosyada ödeme dekontlarının bulunması, başka bir zorunlu belgenin de teslim edildiğini tek başına kanıtlamaz.
Şirket eksiklik ileri sürdüğünde eksik belgenin adı, sözleşme veya mevzuat dayanağı ve müşteriye ne zaman bildirildiği istenir. Müşteri teslim ettiği belgeyi tarihli alındı kaydıyla karşılaştırır. Aynı belgenin her defasında yeniden istenmesi halinde önceki teslim kaydı korunur. Genel bir evrak tamamlanmadı açıklaması, hangi koşulun hangi süreyle yerine getirilmediğini göstermeye yeterli değildir.
Sonradan eklenen koşulların, önceden kararlaştırılmış yükümlülüklerle aynı olduğu varsayılmaz. TBK m.20–25 genel işlem koşulları denetimi ile tüketici işlemlerinde 6502 m.5 haksız şart denetimi uygulanır. Bununla birlikte müşterinin yerine getirmediği geçerli bir koşul da yok sayılmaz. İhtarın gücü, bütün yükümlülükleri tamamladığını soyut biçimde söylemesinden değil, hangi belgenin hangi gün sunulduğunu göstermesinden gelir.
Şirketin temerrüdü için mutlaka ihtar gerekir mi?
Türk Borçlar Kanunu m.117 uyarınca muaccel bir borcun borçlusu, kural olarak alacaklının ihtarıyla temerrüde düşer. Aynı hüküm, ifa günü taraflarca belirlenmişse o günün geçmesiyle ihtarsız temerrüdü de düzenler. Bu nedenle bütün tahsisat uyuşmazlıklarında ihtar yoksa hak doğmaz şeklinde genel sonuç kurulamaz. Önce tarihin hukuken belirlenmiş olup olmadığı incelenir.
Sözleşmenin yalnız geniş bir dönem gösterdiği veya ödeme gününün geçerli bir koşulun tamamlanmasına bağlandığı dosyada muacceliyet ayrıca belirlenir. İhtar gerekmeyen temerrüt halleri, açık ve kesin ödeme tarihinin önemini açıklar. Buna rağmen yazılı bildirim, yapılan ödemeleri, tamamlanan koşulları ve müşterinin istediği sonucu kayda geçirmek bakımından işlevini korur.
Bildirimde sözleşme ve tahsisat numarası, ödenecek tutar, satıcı bilgisi, sözleşmedeki tarih, müşterinin yerine getirdiği koşullar ve şirketin yapmadığı işlem yazılır. Yalnız teslimatımı yapın cümlesi dosyanın hesabını açıklamaz. İhtarın şirkete ulaştığını gösteren kayıt saklanır. Noter, kayıtlı elektronik ileti veya diğer ispat araçlarının seçimi, sözleşmenin şekli ve tarafların hukuki sıfatıyla birlikte değerlendirilir.
Ek süre verme ile temerrüt ihtarı neden ayrı değerlendirilir?
TBK m.123, karşılıklı borç yükleyen sözleşmede temerrüde düşen borçluya ifa için uygun süre verilmesini veya bu sürenin hâkimden istenmesini düzenler. Temerrüt ihtarı borcun yerine getirilmesini istemekle; ek süre, sonraki seçimlik hakların kullanılma koşullarıyla ilgilidir. Aynı belgede ikisine de yer verildiğinde başlangıç, yapılması gereken işlem ve son gün anlaşılır olmalıdır.
Uygun sürenin uzunluğu, yapılacak işlemin niteliği ve tamamlanan koşullarla değerlendirilir. Yönetmelikteki 10 iş günlük tahsisat süresini, her ihtarda verilmesi zorunlu ikinci bir 10 iş günlük süre gibi kopyalamak doğru değildir. Mevzuattaki ödeme sınırı ile TBK m.123 kapsamında verilen ek sürenin hukuki işlevi farklıdır. Gereksiz tekrarlar yerine bu ayrım ihtarda açıkça kurulmalıdır.
TBK m.124, borçlunun durum veya tutumundan ek sürenin etkisiz kalacağının anlaşılması, temerrüt nedeniyle ifanın alacaklı için yararsız olması veya belirli zaman dışındaki ifanın kabul edilmeyeceğinin sözleşmeden anlaşılması hallerinde ek süreyi gereksiz kılar. Bu istisnaya dayanan kişi, hangi somut belgenin hangi hali gösterdiğini açıklar. Sadece acil ihtiyaç ifadesi her istisnanın yerine geçmez.
Tahsisat istenmeye devam edilirken hangi zarar talep edilir?
TBK m.125 kapsamında ifa ve gecikme tazminatı birlikte talep edilebilir. Müşteri halen finansmanın satıcıya ödenmesini istiyorsa bu tercih bildirimde korunur. Sözleşmenin devamını talep ederken aynı işlem için koşulsuz sona erdirme beyanı yazılması hukuki hedefi belirsizleştirir. Şirketin geç de olsa ödemesi, daha önce doğmuş ve ispatlanan gecikme zararının kendiliğinden yok olduğu anlamına gelmez.
TBK m.118, borçlunun temerrüde düşmekte kusuru bulunmadığını kanıtlamadıkça geç ifadan doğan zararı giderme borcunu düzenler. Müşteri zarar kalemini, ödeme belgesini ve gecikmeyle bağlantısını göstermelidir. Şirketin kusur savunması ile müşterinin zararını kanıtlama yükü farklı konulardır. Sözleşmede yalnız faizsiz finansman ifadesinin bulunması, borca aykırılıktan doğan bütün sorumluluğu ortadan kaldırmaz.
Geç ödemeyi kabul ederken imzalanan belgenin kapsamı ayrıca okunur. Tahsisatın alındığına ilişkin makbuzla bütün tazminat taleplerini kapatan ibra aynı belge değildir. Cezai şart yönünden TBK m.179/2, gecikmeye bağlanan cezanın ifayla birlikte istenmesini ve çekincesiz kabulün etkisini düzenler. Bu nedenle ödeme sırasında hakların kaydı, yalnız ihtar aşamasında değil sonuç aşamasında da kontrol edilir.
İfadan vazgeçme, dönme ve fesih hangi koşullarla seçilir?
TBK m.125, uygun sürede ifa yapılmaması veya ek süreyi gerektirmeyen hallerde alacaklıya başka seçimlik haklar verir. Alacaklı, ifa ve gecikme tazminatı isteminden vazgeçtiğini hemen bildirerek borcun yerine getirilmemesinden doğan zararını isteyebilir veya sözleşmeden dönebilir. Hangi hakkın seçildiği, bildirimin kelimelerinden ve işlem bütününden anlaşılmalıdır; bütün seçenekleri aynı anda kesin sonuç olarak kullanmak doğru değildir.
Dönmede taraflar karşılıklı edim yükümlülüğünden kurtulur ve verdiklerini geri isteyebilir. TBK m.125/3 ayrıca kusursuzluk savunmasıyla bağlantılı olarak sözleşmenin hükümsüz kalması yüzünden doğan zararı düzenler. Bu zarar hesabı, sözleşme gereği gibi ifa edilseydi sağlanacak menfaatin tamamını her durumda aynı şekilde istemekle eş tutulmaz. Talebin hangi sona erme sonucuna dayandığı hesap yöntemini etkiler.
İfasına başlanmış sürekli edimli sözleşmelerde TBK m.126 ayrıca incelenir; burada fesih ve ilişkinin erken bitmesinden doğan zarar söz konusudur. Her tasarruf finansman uyuşmazlığında geçmişe etkili dönme sonucunu peşinen kabul etmek doğru değildir. Dönme ile fesih arasındaki hukuki ayrım, verilmiş edimler ve devam eden ilişki yönünden uygulanacak sonucu belirlemek için kullanılır.
Zarar dosyası hangi kalemler ve belgelerle kurulur?
TBK m.112 borcun hiç veya gereği gibi yerine getirilmemesinden doğan sorumluluğu düzenler; borçlu kusursuzluğunu ispat etmedikçe zararı giderir. Zarar talebi, müşteri hesabından çıkmış her paranın toplamı değildir. Hangi giderin tahsisat zamanında yapılsaydı doğmayacağı, hangi bedelin zaten sözleşme gereği ödeneceği ve hangi tutarın başka bir kişiden geri alındığı ayrı gösterilir.
Finansman geciktiği için ileri sürülen ek kira, geçici finansman gideri, satışın bozulması nedeniyle kaybedilen ödeme veya yeniden alınan hizmet bedeli ayrı belgelenir. Her kalemde başlangıç ve bitiş tarihi, alıcı, ödeme belgesi ve tahsisat gecikmesiyle bağ açıklanır. Aynı dönemin aynı zararını hem kira hem başka adla ikinci kez talep eden hesap düzeltilir. Beklenen gider ile fiilen doğmuş zarar ayrı tutulur.
Genel taşınmaz fiyat artışı veya enflasyon oranı tek başına belirli dosyanın tazminatını oluşturmaz. Seçilen hukuki talebe göre somut edinimin koşulları, satıcının geçerli teklifi, bağlayıcı satış belgesi ve gecikmenin satışa etkisi incelenir. Kanuni faizle karşılanan kayıp için ayrıca aynı zarar tekrar istenmez. Faizi aşan zarar talebinde TBK m.122’nin ayrı koşulları ve kusursuzluk savunması değerlendirilir.
Satıcıya verilen kapora doğrudan şirketten istenir mi?
Satıcıya gönderilen paranın hukuki niteliği belirlenmeden kayıp hesabı yapılamaz. TBK m.177, sözleşme yapılırken verilen parayı aksi kararlaştırılmadıkça bağlanma parası kabul eder; bu para kural olarak esas borçtan düşülür. TBK m.178’deki cayma parası ise tarafların ayrıca kararlaştırdığı cayma sonucuyla ilgilidir. Dekonta kapora yazılması tek başına paranın her koşulda yanacağı anlamına gelmez.
Müşteri önce satıcıyla yaptığı sözleşmeyi, ödeme şartını, satıcının iadeyi reddetme gerekçesini ve gerçekten kaybedilen tutarı sunar. Geri alınabilir bir ödeme, kaybedilmiş zarar gibi gösterilmez. Kapora ve cayma parası ayrımı, satıcıya karşı haklarla finansman şirketine yöneltilen zarar talebinin birbirini doğrulamasını sağlar. Şirketten tazminat istemek, satıcıyla olan ilişkinin hukuki dayanağını inceleme gereğini kaldırmaz.
Satıcıya taahhüt edilen ödeme tarihiyle şirketin bağlayıcı tahsisat tarihi arasındaki ilişki önemlidir. Müşterinin belgede bulunmayan daha erken bir günü satıcıya taahhüt etmiş olması ile şirketin kendi kesin ödeme gününü kaçırması aynı olay değildir. Zararın azaltılması için alınan makul önlemler ve satıcıyla yürütülen yazışmalar dosyada saklanır; zarar hesabı sonradan hazırlanmış genel açıklamaya bırakılmaz.
Erteleme kabulü ve şirketin açıklamaları nasıl okunur?
6361 m.39/A/4, müşterinin talebiyle tahsisatın ileri tarihe ertelenmesine izin verir ve bu halde sözleşmedeki hak ve yükümlülüklerin saklı kaldığını belirtir. Müşterinin talebiyle yapılan erteleme ile şirketin tek taraflı gecikmesi farklıdır. Erteleme formunda kimin talebi bulunduğu, hangi tarihin değiştiği ve geçmiş gecikmenin nasıl ele alındığı açıkça okunur.
6361 m.15/4, kanunda belirtilen mali veya yönetsel koşullar çerçevesinde Kuruma tahsisat tarihlerini öteleme yetkisi tanır. Şirketin ödeme yoğunluğu açıklaması, kendi başına böyle bir resmî karar değildir. Karara dayanılıyorsa dayanak belge ve müşterinin sözleşmesine uygulanma kapsamı istenir. Genel bir sektörel haber de belirli şirketin belirli tahsisatını erteleyen karar yerine kullanılamaz.
Müşteriye sunulan yeni planın kabulü, geçmiş bütün taleplerden vazgeçme anlamında düzenlenmişse bu sonuç ayrıca değerlendirilir. TBK m.19 gerçek ve ortak iradeyi esas alır. Belgenin yalnız bilgilendirme başlığı taşıması, içeriğinde tarih değiştiren veya ibra getiren kayıt bulunmadığını göstermez. İmzadan önce eski tarih, yeni tarih, kalan ödemeler ve saklı tutulan talepler karşılaştırılır.
Tahsisat gecikmesi için başvuru dosyası nasıl tamamlanır?
Başvuru dosyasında olaylar kısa bir zaman çizelgesiyle sunulur: sözleşme, ödemeler, tamamlanan koşullar, tahsisat günü, şirketin cevabı, ihtar, verilen ek süre ve seçilen hak. Ardından tahsisat talebi, para iadesi veya tazminat kalemleri ayrı gösterilir. Bir talebin dayanağını diğerinin miktarıyla birleştiren dilekçe, uyuşmazlığın çözülmesini güçleştirir.
Ticari veya mesleki olmayan amaçla yapılan işlemde 6502 m.3 kapsamında tüketici sıfatı incelenir. Hakem heyeti ve tüketici mahkemesi ayrımı m.68; dava şartı arabuluculuk ve istisnaları m.73/A çerçevesinde belirlenir. Ticari amaçlı sözleşmeler aynı tüketici yoluna otomatik olarak taşınmaz. Talebin değeri, niteliği ve taraf sıfatı başvuru merciini birlikte etkiler.
BDDK şikâyeti şirketin mevzuata aykırı uygulamasının denetimi için kullanılır; kişisel alacağın tahsili ve tazminatın hükme bağlanması ayrı yollarla izlenir. İdari başvurunun yapıldığını göstermek, talep edilen zarar kalemlerini ispatlamaz. Dilekçeler arasındaki tarihler, tutarlar ve hukuki tercihlerin tutarlı olması sağlanır. Şirket ödeme yaptıktan sonra da hangi borcun karşılandığı ve hangi talebin açık kaldığı hesap üzerinde işaretlenir.
Tasarruf finansman tahsisat gecikmesi hakkında sorular
Tahsisat günü gelince şirket koşulsuz nakit vermek zorunda mı?
6361 m.3/k ve m.39/A/1, hakkı mevzuat ve sözleşmedeki koşulların gerçekleşmesine bağlar. Güncel esas edinim amacıyla satıcıya ödemedir. Şirketin yükümlülüğü, şartları tamamlanmış dosyadaki taahhüdüne göre belirlenir; serbest kullanım için koşulsuz nakit kredi olarak değerlendirilmez.
10 günlük tahsisat süresi iş günü müdür?
Yönetmelik m.17/9, sözleşmede öngörülen tarihten itibaren 10 iş günü öngörür. Kanun ve sözleşme koşulları saklıdır. Tatiller hesaba katılır; sözleşmedeki muacceliyet ve temerrüt başlangıcı ayrıca incelenir. Kurulun süreye ilişkin özel kararları varsa kapsamı doğrulanır.
İhtar çekmeden tazminat hakkı doğmaz mı?
TBK m.117’deki belirli ifa günü gibi hallerde ihtarsız temerrüt mümkündür. Bütün dosyalara tek cevap verilmez; tarih ve koşullar kontrol edilir. Yazılı bildirim, temerrüt için şart olmasa da tamamlanan işlemleri ve müşterinin seçtiği hakkı kanıtlamaya yarar.
İhtarda ayrıca 10 iş günü vermek zorunlu mu?
TBK m.123 uygun ek süreyi düzenler; bütün tahsisat dosyaları için sabit ikinci bir 10 iş günü belirlemez. Yönetmelikteki ödeme süresi ile ek sürenin işlevi ayrıdır. TBK m.124 kapsamındaki istisnalarda ek süre verilmesi de gerekmez.
Tahsisatı kabul edersem gecikme zararını istemekten vazgeçmiş olur muyum?
Geç ifanın kabulü tek başına bütün gecikme zararlarını ortadan kaldırmaz. İmzalanan ibra ve hesap belgeleri ayrıca okunur. Cezai şart bakımından TBK m.179/2’deki çekincesiz kabulün etkisi de kontrol edilir; ödeme belgesi ile haklardan vazgeçme aynı işlem değildir.
Konut fiyatındaki artışın tamamı otomatik tazminat mı?
Hayır. Zararın varlığı, miktarı, gecikmeyle bağlantısı ve seçilen hukuki talep belirlenmelidir. Genel fiyat endeksi belirli edinimin zararını tek başına kanıtlamaz. Satış belgeleri, ödeme koşulları ve gerçekten doğan kayıp ayrı gösterilir; aynı zarar iki kez hesaplanmaz.
Satıcıya verdiğim kaporanın yandığını söylemem yeterli mi?
Kapora adı tek başına hukuki sonucu belirlemez. TBK m.177 bağlanma parasını, m.178 kararlaştırılmış cayma parasını düzenler. Satıcının parayı hangi hükme dayanarak tuttuğu, iade hakkı bulunup bulunmadığı ve gerçek kayıp belgelenmelidir.
Şirket teslimatı geciktirince otomatik fesih olur mu?
Gecikme sözleşmeyi kendiliğinden sona erdiren genel bir kural değildir. TBK m.123–126 kapsamında temerrüt, ek süre veya istisnası ve seçilen hukuki sonuç değerlendirilir. Sona erdirme iradesiyle halen ifa talep etme iradesi birbirine karıştırılmamalıdır.
Şirket yoğunluk nedeniyle tarihi tek taraflı öteleyebilir mi?
Sırf yoğunluk açıklaması kanuni erteleme kararı değildir. Müşterinin talebine dayanan erteleme 6361 m.39/A/4; Kurumun özel yetkisi m.15/4 kapsamında ayrı incelenir. Şirketin dayandığı sözleşme kaydı veya resmî kararın kapsamı somutlaştırılır.
BDDK başvurusu tazminat kararının yerine geçer mi?
BDDK başvurusu düzenlemeye uyumun denetlenmesine yöneliktir. Kişisel tazminat ve alacak talepleri için uyuşmazlığın niteliğine uygun yol ayrıca seçilir. Tüketici işleminde 6502 m.68 ve m.73/A kapsamındaki merci ve arabuluculuk kuralları kontrol edilir.
İstanbul ve Mersin’de edinim dosyasının birlikte izlenmesi
Şirket şubesinin, satıcının ve edinilecek varlığın farklı şehirlerde bulunması, belge teslimi ile gerçek ödeme tarihini birbirinden ayırmayı gerektirir. İstanbul veya Mersin şubesine sunulan evrakın teslim kaydı, satıcı hesabı ve tapu ya da araç satışına ilişkin belgeler tek zaman çizelgesinde tutulur. Hangi şehirde işlem yapıldığı tek başına şirketin temerrüdünü veya tazminat miktarını belirlemez.
Resmî kaynaklar ve mevzuat
- 7292 sayılı Kanunun resmî metni – TBMM — 6361 m.3/k, 15/4, 39/A/1, 4 ve 5; geçici m.7/6
- 6098 sayılı Türk Borçlar Kanunu – TBMM — m.19–25, 112, 117–118, 122–126, 177–179
- Tasarruf Finansman Şirketleri Yönetmeliğinin ilk yayımlandığı resmî metin — m.17/9; sonraki değişiklikleriyle birlikte okundu
- 6502 sayılı Kanun – UYAP Mevzuat — m.3, 5, 68 ve 73/A
Son mevzuat kontrolü: 24 Ekim 2026.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki değerlendirme için iletişim
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
