Gemiadamının Kurtarma Ücretinden Payı ve Pay Cetveline İtiraz
Gemiadamının kurtarma ücretinden payı, başka bir araç veya eşyanın kurtarılmasına katılan geminin kaptanı ve diğer gemiadamları için Türk Ticaret Kanunu m.1310 kapsamında düzenlenir. Kurtaran geminin donatanı, alacağı kurtarma ücretinden kurtarma nedeniyle geminin uğradığı zarar ile yapılan giderleri ayırır; ardından kanuni ölçütlerle personel paylarını belirler. Cetveli hazırlamak ve yazılı bildirmek de donatanın yükümlülüğüdür. Kanun, bu cetvele itirazı özel bir yer ve süre kuralına bağlar: bildirimden sonra Türkiye’de ilk varılan yer ve o yere varıştan başlayan on beş günlük süre esas alınır.
Personel payının incelenmesinde üç hesap birbirinden ayrılmalıdır: bütün kurtarma faaliyeti için belirlenen ücret, birden fazla kurtaran varsa bunların payları ve kurtaran geminin kendi kaptanı ile personeline verilecek paylar. Bunları tek bir ücret borcu gibi ele almak, yanlış tutardan pay hesaplanmasına veya yanlış kişiye başvurulmasına yol açar. Genel kurtarma ücretinin belirlenmesi ve borçluları ayrı rehberde açıklanmıştır. Burada odak, m.1310’un personel payı, cetvel ve itiraz düzenidir.
Kurtaran geminin personeli ile tehlikedeki geminin personeli ayrımı
TTK m.1310/1, bir araç veya diğer eşyanın başka bir gemi tarafından kurtarılmasını esas alır. Pay verilecek kişiler, kurtaran geminin kaptanı ve diğer gemiadamlarıdır. Dolayısıyla dosyada kişinin hangi gemide görevli olduğu açıkça belirlenmelidir. Tehlikedeki geminin personeli ile yardıma gelen geminin personeli aynı hukuki konumda değildir. Kurtarma operasyonunun bulunduğu yerde çalışmak veya operasyonda adı geçmek, kişinin doğrudan m.1310/1’deki gruba girdiğini tek başına göstermez; görev yapılan gemi ve kurtarmadaki rol birlikte tespit edilir.
TTK m.1298/4-b, tehlike altındaki araçta çalıştırılan kişilerin yürüttüğü faaliyetleri bu bölüm anlamında kurtarma faaliyeti dışında bırakır. Bu nedenle kendi çalıştığı tehlikedeki gemide görevini yerine getiren kişi, yalnız bu çalışmayı ileri sürerek m.1310’daki kurtaran gemi personeli payıyla aynı talebi kuramaz. Kişinin hizmet ilişkisinden doğan başka alacakları bu ayrımdan bağımsızdır. Kurtarma payının kapsamını açıklamak, ücret veya fazla çalışma alacağı hakkında topluca hak kaybı sonucu çıkarmayı gerektirmez.
Madde kaptanı açıkça hak sahipleri arasında sayar; pay cetvelini hazırlama borcunu ise donatana yükler. Kaptanın operasyona ilişkin kayıtları tutması veya diğer gemiadamlarının çalışmalarını bilmesi, kanundaki cetvel yükümlüsünü değiştirmez. Bu ayrım özellikle kaptanın kendi payı ile diğer personelin paylarının aynı belgede gösterildiği hesaplarda önemlidir. Personel listesi, görev kayıtları ve kurtarma sırasında yürütülen işlerin dökümü, hem hak sahibi grubunun hem bireysel katkının belirlenmesini sağlar.
Donatan pay hesabından önce hangi tutarları ayırır?
TTK m.1310/1’de hesap başlangıcı, kurtaran geminin donatanının alacağı kurtarma ücretidir. Donatan bu tutardan kurtarma yüzünden geminin uğradığı zararı ve yapılan giderleri ayırdıktan sonra kaptan ile diğer gemiadamlarına pay verir. Buradaki zarar ve gider bağlantısı kurtarma faaliyetidir. İşletmenin bütün borçlarını, başka seferlerin maliyetlerini veya geminin her türlü geçmiş giderini açıklamasız biçimde kurtarma hesabına taşımak, maddede belirtilen ayırma ölçütünü karşılamaz. Her kesintinin kurtarmayla ilişkisi gösterilmelidir.
Hesabın denetlenebilmesi için önce donatanın ücret alacağı, sonra ayrılan zarar ve giderler, ardından pay hesabına esas kalan tutar görünür olmalıdır. Yalnız gemiadamına ödenecek son rakamın yazılması, önceki aşamalardaki kesintileri açıklamaz. Zarar kaydı, onarım belgesi, harcama faturası veya operasyon kaydı ilgili kalemle eşleştirilmelidir. Bunlar kanunda tek tek sayılmış zorunlu cetvel ekleri değildir; m.1310/1’deki ayrımın dayanağını göstermeye yarayan belgelerdir. Sunulan bir belge ile kesinti tutarı arasındaki bağlantının ayrıca kurulması gerekir.
Gemi zararı ile faaliyet gideri, hesapta aynı başlık altında belirsiz bırakılmamalıdır. Aynı harcamanın hem zarar hem gider olarak iki kez düşülmesi de denetlenmelidir. Buna karşılık gerçekten kurtarma yüzünden doğan zarar veya gider, yalnız personel payını azalttığı gerekçesiyle hesaptan çıkarılamaz; kanun bunların önce ayrılmasını öngörür. İtirazın dayanağı bu nedenle kesintinin varlığı, miktarı, kurtarmayla ilişkisi veya mükerrer yazılması gibi belirli bir hesap sorunu olmalıdır. Gider aşamasıyla kişisel pay oranının gerekçesi ayrı tartışmalardır.
Gemiadamının payı hangi kanuni ölçütlerle belirlenir?
TTK m.1310/1, kaptan ve diğer gemiadamlarına pay verilirken m.1305/1’deki ölçütlerin dikkate alınmasını emreder. Kanun burada bütün personel için sabit bir yüzde veya yalnız rütbeye bağlı değişmez bir dağıtım tablosu koymaz. Gemideki unvan, görevin açıklanmasında önem taşısa da pay hesabının kanuni gerekçesinin yerine tek başına geçmez. Hesapta görev ile kurtarma faaliyetine sağlanan katkı ilişkilendirilmeli; kullanılan ölçütlerin kişiye ayrılan tutara nasıl yansıdığı açıklanmalıdır.
TTK m.1305/1; kurtarılan araç ve eşyanın değerini, çevre zararına karşı gösterilen çaba ve beceriyi, başarının derecesini ve karşılaşılan tehlikelerin niteliği ile büyüklüğünü ölçütler arasında sayar. Bunların sıralaması öncelik anlamına gelmez. Personel payında yalnız kurtarılan yükün ekonomik değeri öne çıkarılıp katkı, tehlike ve beceri unsurları göz ardı edilmemelidir. Kurtarma sonucunun değeri ile o sonuca ulaşmak için yürütülen iş, hesabın farklı yönleridir.
Aynı fıkra, araç, eşya ve insan hayatının kurtarılması için gösterilen çaba ve beceriye de yer verir. Bunun somutlaştırılması için personelin üstlendiği iş, müdahale aşaması, kullandığı ekipman ve yaptığı çalışmanın kurtarmayla ilişkisi açıklanmalıdır. Yalnız genel bir personel listesi kimin hangi katkıyı sağladığını göstermeyebilir. Buna karşılık görev kayıtlarının tutulmuş olması da belirli bir pay yüzdesini kendiliğinden doğurmaz; kayıtlar, kanuni ölçütlerin uygulanmasında değerlendirilen katkıyı gösterir.
Harcamanın ve çalışmanın boyutunu ilgilendiren ölçütler arasında zaman, gider, zarar, üstlenilen sorumluluk riski ve diğer riskler bulunur. Hizmetin ne kadar çabuk sağlandığı ile araç ve teçhizatın hazırlığı, kullanımı, etkinliği ve değeri de kanunda sayılmıştır. Dolayısıyla çalışma süresini tek başına eşit saat eşit pay formülüne dönüştürmek, diğer ölçütleri dışarıda bırakır. Süre kayıtları; işin niteliği, üstlenilen risk ve faaliyetin sonucuyla birlikte açıklanmalıdır. Kanun, bu unsurlardan yalnız birini bütün dağılımı yöneten otomatik katsayı olarak belirlemez.
Pay incelemesinde operasyonun bütünü ile kişinin katkısı arasında tutarlı bir açıklama kurulmalıdır. Donatanın kurtarma ücretini belirleyen genel koşulların anlatılması, her personelin payının neden o tutarda olduğunu tek başına açıklamaz. Aynı şekilde yalnız kişinin görevinin sıralanması da dağıtımın dayanağını tamamlamaz. Giderler sonrası tutar, kullanılan kanuni ölçütler ve kişinin faaliyet içindeki katkısı aynı hesapta izlenebilmelidir. Bu yaklaşım, pay cetveline yöneltilecek itirazın hangi satır ve hangi değerlendirmeyle ilgili olduğunu belirginleştirir.
Tek kurtarma ücreti ve farklı paylaştırma aşamaları
TTK m.1308/1, tehlikenin başlangıcından, m.1303/2-c uyarınca emniyet altına alınmış eşyanın geri verilmesinin istendiği ana kadar yürütülen faaliyetler için tek ücret belirlenmesini öngörür. Bu faaliyetlere katıldığı için pay isteyenler, paylarını toplam ücret içinden alır. Birden fazla kurtaranın bulunması hâlinde m.1309, kurtarma ücretinin m.1305 ölçütleri dikkate alınarak faaliyete katılma oranlarına göre paylaştırılmasını düzenler. Bu dış paylaştırma, her kurtaran geminin kendi personeline ilişkin m.1310 hesabından ayrı aşamadır.
Bu nedenle bir geminin personel payı hesaplanırken bütün operasyona ait ücret ile o geminin donatanına düşen ücret birbirine karıştırılmamalıdır. Önce hangi ücret alacağının donatana ait olduğu açıklanır; m.1310/1’deki zarar ve gider ayırımı bunun üzerinde yürütülür. Personelin pay talebinin kaynağı da bu hesap üzerinden gösterilir. Kurtarılan eşya maliklerinin normal kurtarma ücreti borcu, birden fazla kurtaranın kendi aralarındaki payları ve donatanın personeline verilecek pay aynı cetvelde açıklamasız biçimde birleştirilmemelidir.
Pay cetveli ne zaman hazırlanır ve nasıl bildirilir?
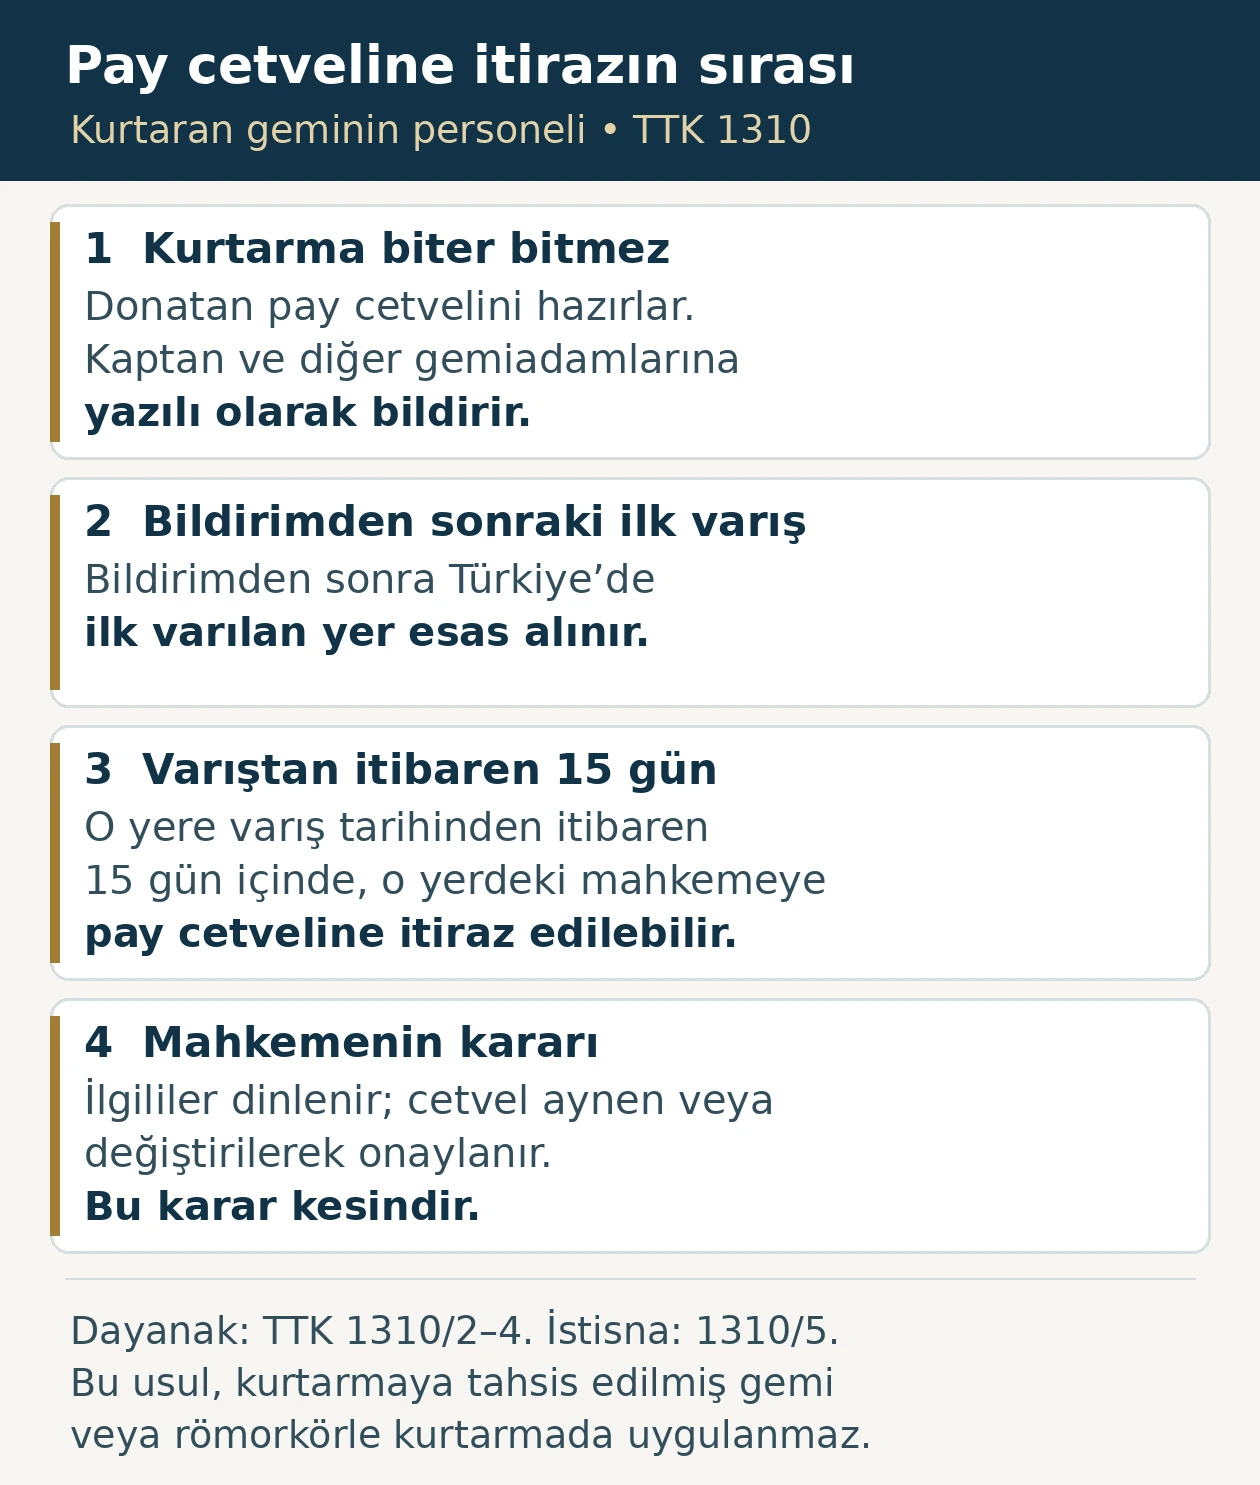
TTK m.1310/2, donatanın kurtarma faaliyeti biter bitmez kaptanın ve diğer gemiadamlarının paylarını gösteren cetveli hazırlamasını ister. Başlangıç, kurtarma faaliyetinin bitimidir; hüküm, önce kurtarma ücretinin fiilen tahsil edilmesini bekleme koşulu koymaz. Cetvel, yalnız personele topluca ayrılan miktarı belirten bir duyuru değildir. Kaptanın ve diğer gemiadamlarının paylarının gösterilmesi, her ilgiliye kendisi için ayrılan tutarı ve dağılımı inceleme olanağı sağlar.
Aynı fıkra, hazırlanan cetvelin ilgililere yazılı olarak bildirilmesini düzenler. Bu nedenle yalnız sözlü açıklama yapıldığına ilişkin bir kayıt, kanunun aradığı yazılı bildirimle aynı kabul edilmemelidir. Kanun burada noter, KEP veya resmî tebligatı tek zorunlu yöntem olarak belirlememiştir. Bildirimin yazılı içeriği, kime yapıldığı ve tarihi dosyada izlenmelidir. Çünkü cetvelin hazırlanması, bildirilmesi ve bildirimden sonra Türkiye’de ilk yere varılması, farklı hukuki işlevleri olan ayrı olaylardır.
Cetvelin hesabında hangi alacağın dağıtıldığı da açıklanmalıdır. TTK m.1310, kurtarma ücretinden payı düzenler. Çevre zararı tehdidi nedeniyle m.1312’de öngörülen özel tazminatın ayrı hesabı, kendiliğinden aynı pay havuzuna eklenmez. Ücret, gider, zarar ve ayrı özel tazminat tutarlarının tek toplam altında gösterilmesi, payın hangi hukuki alacaktan ayrıldığını belirsizleştirir. Bu tutarların ayrılması, hem donatanın hazırladığı dağılımın hem personele bildirilen sonucun denetlenmesini sağlar.
On beş günlük itiraz süresi hangi tarihte başlar?
TTK m.1310/3, pay cetveline itirazı özel bir yer ve başlangıç kuralına bağlar. İtiraz, cetvelin bildirilmesinden sonra Türkiye’de ilk varılan yerdeki mahkemede, o yere varma tarihinden itibaren on beş gün içinde yapılır. Dolayısıyla süre doğrudan cetvelin düzenlenme veya bildirilme tarihinden başlatılmaz. Bildirimden sonra gerçekleşen ilk Türkiye varışı belirlenmeden son başvuru günü doğru hesaplanamaz. Kanunun kullandığı ölçüt, bildirim ile varışın birlikte değerlendirilmesini gerektirir.
Bu düzenlemede üç kayıt birbirinden ayrılmalıdır: kurtarma faaliyetinin sona ermesi, cetvelin yazılı bildirimi ve bildirimden sonra Türkiye’de ilk varılan yere varış. İlk kayıt cetvel hazırlama yükümlülüğüne, sonraki iki kayıt ise itirazın yer ve süre ölçütüne hizmet eder. Bir seyir veya bildirim belgesindeki tarihin diğerinin yerine kullanılması bu ayrımı ortadan kaldırır. Sadece gemiadamının yerleşim yerini veya donatanın şirket merkezini bilmek de maddede belirlenen başvuru yerini göstermeye yeterli değildir.
Yabancı bir yerdeki varış, hükümdeki Türkiye’de ilk varılan yer koşulunun yerine geçmez. Ayrıca cetvel bildiriminden önceki Türkiye varışı ile bildirimden sonraki ilk varış aynı kabul edilemez. İtiraz hazırlığında seyir ve varış kayıtlarının, bildirimin yapıldığı tarihle birlikte okunması bu nedenle önemlidir. Kanunda belirtilen yere ve süreye yöneltilen başvuru, genel bir ödeme talebinden farklıdır; yalnız donatana yeniden hesaplama talebi göndermek mahkemeye yapılacak itirazın yerine geçtiği şeklinde sunulmamalıdır.
Pay cetveline itirazda hangi noktalar açıklanmalı?
İtirazın inceleme konusu, kaptan ve diğer gemiadamları için düzenlenen pay cetvelidir. Bu nedenle hangi paya, kesintiye veya dağılım unsuruna neden karşı çıkıldığı belirtilmelidir. TTK m.1310/1’de öncelikle ayrılması öngörülen kurtarmadan doğan gemi zararı ve giderler ile personelin katkısına göre belirlenen paylar farklı başlıklardır. Bir kesintinin kurtarma faaliyetinden kaynaklanmadığı iddiası ile gemiadamının katkısının değerlendirilmediği iddiası aynı gerekçeyle açıklanamaz. Talep edilen düzeltmenin hangi hesap kalemini değiştirdiği gösterilmelidir.
Katkıya ilişkin açıklama, m.1310/1’in gönderme yaptığı m.1305/1 ölçütleriyle bağlantılı kurulmalıdır. Fiilen yürütülen görev, kullanılan beceri, çalışılan süre, üstlenilen tehlike ve operasyonun başarısına katkı bu çerçevede ortaya konulur. Sadece görev unvanı veya toplam ücretin büyüklüğü üzerinden kanunda bulunmayan sabit bir personel yüzdesi ileri sürülmemelidir. Bildirilen cetvel, dağılıma esas hesap ve görev kayıtları aynı incelemede ilişkilendirilerek hangi unsurun dikkate alınmadığı veya yanlış değerlendirildiği açıklanır.
Bu belgeler, kanunun ayrıca isim isim saydığı zorunlu ekler olarak değil, payın ve itirazın dayanağını anlaşılır kılan kayıtlar olarak kullanılmalıdır. Cetvelin tamamına yöneltilen genel bir itiraz yerine tartışmalı unsurların ayrılması, mahkemenin onama veya değişiklik incelemesini somutlaştırır. Mahkemenin önüne hangi payın değiştirilmesi istendiği, mevcut hesapla talep edilen düzeltmenin nasıl farklılaştığı ve dayanak kayıtların neyi gösterdiği birlikte getirilmelidir. Böylece payın varlığı, hesap tutarı ve süre tartışması birbirine karışmaz.
Mahkeme cetvel hakkında nasıl karar verir?
TTK m.1310/4, ilgililer dinlendikten sonra pay cetvelinin aynen veya gerektiğinde değiştirilerek onaylanmasını öngörür. İnceleme yalnız bildirimin yapılıp yapılmadığıyla sınırlı bir kayıt kontrolü değildir; kanun cetvelin değiştirilmesine de izin verir. Bununla birlikte her itiraz, cetvelin mutlaka değiştirileceği anlamına gelmez. İlgililerin açıklamaları ve dağılımın dayanakları dinlenerek cetvelin mevcut hâliyle mi, düzeltilmiş hâliyle mi onanacağı belirlenir.
Aynı fıkranın son cümlesi, verilen kararın kesin olduğunu düzenler. Bu sonuç, itirazın yer ve süre şartlarının baştan doğru kurulmasının önemini artırır. Pay cetveline itiraz, donatanın genel kurtarma ücreti davasıyla da aynı işlem değildir. Personel payı üzerindeki bu özel inceleme, kanunun belirlediği dağılım ve cetvel usulü içinde yürütülür.
Kurtarmaya tahsis edilmiş gemi ve römorkörlerde istisna
TTK m.1310/5, kurtarma faaliyetinin bu amaca tahsis edilmiş gemi veya römorkör tarafından yapılması hâlinde ilk dört fıkranın uygulanmayacağını belirtir. İstisnanın konusu, kurtarma amacına tahsis edilme niteliğidir. Yalnız aracın römorkör olarak adlandırılması üzerinden bütün römorkör personelini aynı sonuca bağlamak, kanundaki koşulu eksik aktarır. Kullanılan geminin veya römorkörün tahsis amacı belirlenmeden özel pay ve cetvel usulünün uygulanıp uygulanmayacağı kararlaştırılmamalıdır.
İstisna yalnız cetvelin biçimine ilişkin değildir. İlk dört fıkra; donatanın bu maddeye göre pay vermesini, cetvel hazırlayıp bildirmesini ve özel itiraz incelemesini birlikte düzenler. Beşinci fıkradaki koşul gerçekleştiğinde bu hükümlerin tamamı uygulama dışında kalır. Bu nedenle yalnız cetvel düzenlenmediğine dayanarak önceki fıkralardaki yöntemin mutlaka işletileceği ileri sürülmemelidir. Önce kurtarmaya tahsis koşulu çözümlenir; ardından talebin kanuni paya mı, ayrı bir sözleşme veya işçilik alacağına mı dayandığı belirlenir.
Fıkra ayrıca, kurtarma amacına tahsis edilmiş gemi veya römorkördeki gemiadamları ve diğer kişilerin kurtarılan eşya maliklerinden de kurtarma ücreti veya payı isteyemeyeceğini düzenler. Bu hüküm, ilk dört fıkradaki yöntemin uygulanmamasının doğrudan eşya maliklerine yöneltilen aynı taleple aşılmasını önler. Buna karşılık çalışma karşılığı gemiadamı ücret, fazla çalışma ve izin alacakları, burada incelenen kanuni kurtarma payından ayrı alacaklardır. İstisna, bütün işçilik haklarını yok eden genel bir hüküm olarak genişletilmemelidir.
Kurtarma gemi olmayan bir araçtan yapılırsa
TTK m.1310/6, kurtarmanın gemi olmayan bir araçtan yapılmasını ayrıca düzenler. Kurtarma ücreti, kurtaran ile onun adamları arasında önce sözleşmeye göre paylaştırılır. Sözleşme yoksa m.1305’teki ölçütler kıyas yoluyla uygulanır. Bu sıraya göre önce tarafların paylaşımı düzenleyen sözleşmesi, sonra sözleşme bulunmaması hâlinde kanunun gönderme yaptığı katkı ölçütleri incelenir. Gemi personeline ilişkin ilk dört fıkranın cetvel ve itiraz usulü, altıncı fıkraya kendiliğinden taşınamaz.
Bu ayrımda kurtarmanın hangi araçtan yürütüldüğü ve paylaşımın kimler arasında istendiği açıkça belirlenmelidir. Sözleşmeye göre bir paylaşım talebi ile geminin donatanınca hazırlanması gereken pay cetveline itiraz aynı başvuru olarak kurulmaz. M.1310’un farklı fıkralarının şartlarını birlikte kullanarak yeni bir usul oluşturmak yerine, faaliyetin ve tarafların tabi olduğu fıkra seçilir. Ardından paylaşımın sözleşmeye mi yoksa m.1305 ölçütlerine mi dayandığı gösterilir; sabit bir oran veya yeni bir süre eklenmez.
Cetvel itirazı ile alacağın zamanaşımı neden ayrıdır?
TTK m.1310/3’ün on beş günlük cetvel itirazı süresi ile TTK m.1319‘un kurtarma faaliyetinden doğan alacaklar için düzenlediği iki yıllık zamanaşımı farklı konulara ilişkindir. İki yıllık zamanaşımı, kurtarma faaliyetinin sona erdiği tarihten başlar. Bu süre, cetvel itirazı için ek zaman vermez. Aynı şekilde on beş günlük sürenin açıklanması, bütün pay alacağının her durumda aynı anda ortadan kalktığı şeklinde genelleştirilmemelidir. Dosyada istenen işlemin cetvele itiraz mı, farklı bir alacak talebi mi olduğu ve buna bağlı başlangıç tarihi açıkça ayrılmalıdır.
Sık Sorulan Sorular
1. Kurtarma payını hangi geminin personeli isteyebilir?
TTK m.1310/1, kurtarmayı gerçekleştiren geminin kaptanı ve diğer gemiadamlarının payını düzenler. Tehlike altındaki araçta çalışanlara ilişkin m.1298/4-b bununla aynı durum değildir. Kurtarmaya tahsis edilmiş gemi veya römorkör için m.1310/5 istisnası ayrıca uygulanır.
2. Gemiadamlarına kurtarma ücretinin sabit bir yüzdesi mi verilir?
TTK m.1310 sabit yüzde belirlemez. Kurtarmadan kaynaklanan gemi zararı ve giderler ayrıldıktan sonra kaptan ile diğer gemiadamlarının payı, m.1305/1’deki ölçütler dikkate alınarak belirlenir. Sadece unvana göre kanunda bulunmayan oran üretilemez.
3. Pay cetveli için kurtarma ücretinin tahsil edilmesi beklenir mi?
TTK m.1310/2 cetvelin kurtarma faaliyeti biter bitmez hazırlanmasını ister. Ücretin önce fiilen tahsil edilmiş olmasını koşul olarak koymaz. Hazırlanan cetvel kaptana ve diğer gemiadamlarına yazılı olarak bildirilir.
4. Pay cetvelinin noter yoluyla bildirilmesi zorunlu mudur?
TTK m.1310/2 yazılı bildirim şartı getirir; noter, KEP veya resmî tebligatı tek zorunlu yol olarak belirlemez. Bildirimin içeriği, ilgilisi ve tarihi; itiraz yeri ile süre denetimi için izlenmelidir.
5. On beş gün cetvelin bildirildiği tarihte mi başlar?
Hayır. TTK m.1310/3’e göre süre, cetvelin bildirilmesinden sonra Türkiye’de ilk varılan yere varma tarihinden başlar. İtiraz da o yerdeki mahkemede yapılır. Bildirim tarihi ile ilk Türkiye varışı ayrı kayıtlardır.
6. Mahkeme pay cetvelini değiştirebilir mi?
Evet. TTK m.1310/4 uyarınca ilgililer dinlendikten sonra cetvel aynen veya gerektiğinde değiştirilerek onaylanır. Kanun bu kararın kesin olduğunu belirtir. İtirazın kabulü ve cetvelin değiştirilmesi otomatik sonuç değildir.
7. Her römorkör personeli kurtarma payı istisnasında mıdır?
TTK m.1310/5, kurtarma amacına tahsis edilmiş gemi veya römorkörü esas alır. Her römorkörün adı üzerinden aynı istisna sonucu kurulmaz. Tahsis koşulu gerçekleştiğinde ilk dört fıkranın pay ve cetvel hükümleri uygulanmaz.
8. Tahsisli kurtarma gemisinin personeli doğrudan yük malikinden pay isteyebilir mi?
TTK m.1310/5, kurtarma amacına tahsis edilmiş gemi veya römorkörde görevli gemiadamları ve diğer kişilerin kurtarılan eşya maliklerinden de kurtarma ücreti veya payı isteyemeyeceğini düzenler. Olağan işçilik alacakları ayrı konudur.
9. Kurtarma gemi olmayan araçtan yapılmışsa hangi ölçüt uygulanır?
TTK m.1310/6’ya göre kurtaran ile adamları arasındaki paylaşımda önce sözleşme uygulanır. Sözleşme yoksa m.1305 ölçütleri kıyas yoluyla dikkate alınır. İlk dört fıkradaki cetvel usulü bu duruma kendiliğinden genişletilmez.
10. İki yıllık zamanaşımı dolmadığı için cetvele daha sonra itiraz edilebilir mi?
TTK m.1319’daki iki yıllık zamanaşımı, m.1310/3’teki on beş günlük cetvel itirazını uzatan hüküm değildir. İtiraz için bildirimden sonraki ilk Türkiye varışı esas alınır. Alacak zamanaşımı ve cetvel itirazı ayrı değerlendirilir.
Mevzuat ve kaynak kontrolü: 24 Ekim 2026. Kanun maddeleri ve resmî kaynak bağlantıları ilgili açıklamaların yanında verilmiştir.
İstanbul ve Mersin ofisleri
Avukat Halil BAKIRCI ile dosyanızın belgelerini ve başvuru aşamasını değerlendirmek için iletişim sayfasından randevu bilgilerine ulaşabilirsiniz. Mersin merkezli Türkiye geneli dosya takibi, İstanbul ve Mersin ofisleri üzerinden yürütülür. Başvurulacak merci ve yetkili mahkeme, uyuşmazlığa uygulanan kanun hükümlerine göre belirlenir.
İstanbul ofisi
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin ofisi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinSorunuzu iletin
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
