Pay Sahibi Şirketten Borç Alabilir mi? TTK 358’de İki Mali Şart
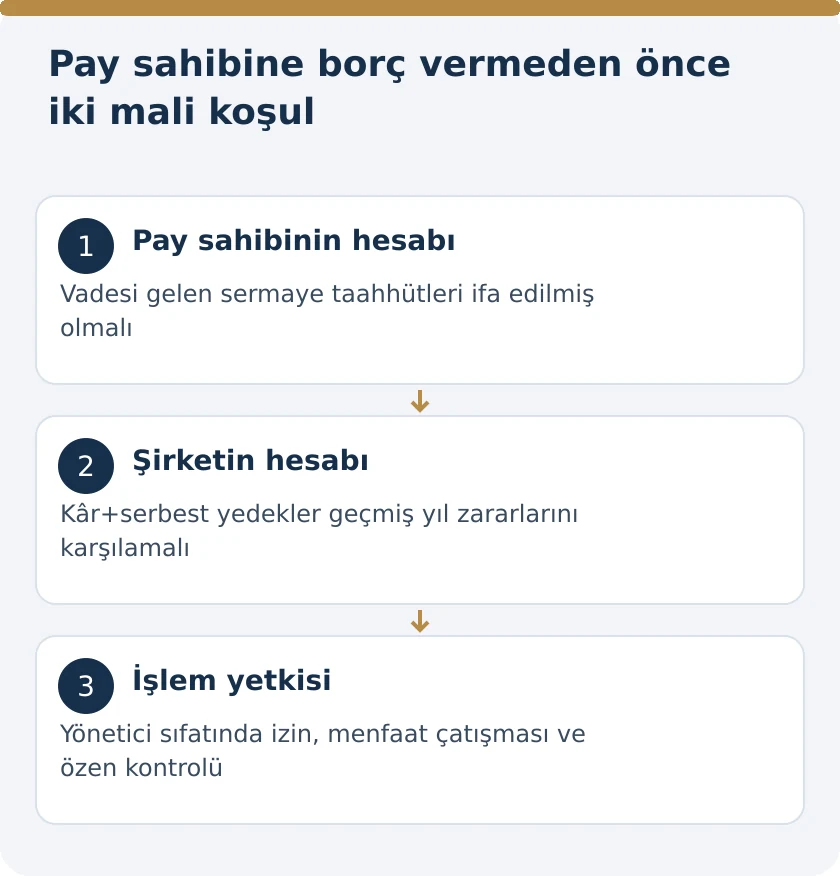
Pay sahibinin şirket kasasından kişisel kullanım için para alması, ortak olduğu gerekçesiyle sınırsız biçimde serbest değildir. Türk Ticaret Kanunu m.358 iki mali koşul getirir: pay sahibi sermaye taahhüdünden doğan vadesi gelmiş borçlarını ödemiş olmalı; şirketin kârı ile serbest yedek akçeleri geçmiş yıl zararlarını karşılayacak düzeyde bulunmalıdır. Bu şartlar gerçekleşmeden şirkete borçlanılamaz. Ortak cari hesabına kayıt açılması veya işlem için faiz hesaplanması, kanuni koşulların yerine geçmez.
İnceleme sadece borç alan kişinin isteğine göre yapılmaz. Borç verilmesine karar verenler, şirketin mali durumunu ve işlem yetkisini kontrol eder. Pay sahibi aynı zamanda yönetim kurulu üyesiyse şirketle işlem ve menfaat çatışması hükümleri ayrıca devreye girer. TTK m.358'in koşullarını sağlamak, diğer bütün şirket hukuku kurallarından muafiyet değildir. Borcun niteliği, tarihi ve belgesi açık tutulmalıdır.
Şirket parasıyla pay sahibinin parası ayrıdır
TTK m.125, ticaret şirketinin tüzel kişiliğini düzenler. Şirketin malvarlığı ile pay sahibinin kişisel malvarlığı aynı değildir. Tek kişinin bütün payları tutması bu ayrımı kaldırmaz. Şirket hesabından çıkan tutarın sermaye ödemesi, gider avansı, kâr dağıtımı veya pay sahibine verilen borç olup olmadığı kayıt ve dayanaklardan belirlenir. Şirket kasasının ortağın kişisel hesabı gibi kullanılması hukuki nitelik incelemesini gereksiz kılmaz.
Pay sahipliği, şirketin her parasını bireysel olarak alma hakkı vermez. Ortağın şirketten zaten doğmuş bir alacağını tahsil etmesiyle yeni borçlanması da farklıdır. Bu nedenle para hareketinin dayandığı sözleşme, karar veya hesap kalemi bulunmalıdır. Ödemenin banka açıklamasında ortak ödemesi yazılması yeterli sınıflandırma değildir. Hangi hakka veya yükümlülüğe karşılık para gönderildiği somutlaştırılmadığında, m.358 denetimi ve mali tablo doğruluğu birlikte zayıflar.
İlk koşul vadesi gelmiş sermaye borcunun ödenmesidir
TTK m.358, sermaye taahhüdünden doğan vadesi gelmiş borçların ifasını arar. Hükümdeki vade kaydı önemlidir. Henüz vadesi gelmemiş sermaye taksiti ile süresi geçmiş ödenmemiş taahhüt aynı kabul edilmez. Pay sahibinin sermaye borcunun tamamının hangi tarihlerde muaccel olacağı ve gerçekleşen ödemeler ayrı gösterilir. Şirketin yalnız toplam sermaye alacağı bakiyesine bakması doğru kişi ve dönem incelemesini sağlamaz.
Ödeme kaydı banka dekontu, muhasebe hesabı ve ilgili sermaye belgeleriyle karşılaştırılır. Başka bir ortak adına yapılan ödeme, pay sahibinin kendi borcunun ödendiğini otomatik göstermez. Hangi tutarın hangi sermaye taahhüdüne mahsup edildiği açık olmalıdır. Yeni borç verileceği tarihte vadesi geçmiş sermaye borcu bulunuyorsa ilk kanuni şart sağlanmamıştır. Borç sözleşmesine daha sonra sermayeden düşülür yazılması, gerçekleşmiş ifanın yerine konulamaz.
Sermaye borcu olmayan her pay sahibi borç alabilir mi?
Vadesi gelmiş sermaye borcunun bulunmaması tek başına yeterli değildir. m.358 ikinci bir şirket mali durumu şartı da getirir. Şirketin serbest yedek akçeleriyle birlikte kârının geçmiş yıl zararlarını karşılayacak düzeyde olması gerekir. Bu nedenle kişisel taahhüdünü tamamen ödeyen pay sahibi, şirketin geçmiş zararları karşılanmıyorsa yalnız kendi hesabını gerekçe göstererek borçlanamaz. İki koşul birlikte incelenir.
Şirketin sermayesinin yüksek olması veya banka hesabında nakit bulunması ikinci şartın doğrudan karşılığı değildir. Kanunun istediği karşılaştırma, kâr ve serbest yedeklerle geçmiş yıl zararları arasındadır. Kasa mevcudu ile dağıtılabilir veya serbest özkaynak kalemleri farklı kavramlardır. Bir varlığın bilançoda bulunması, aynı tutarın kâr olduğu anlamına gelmez. Yönetim dosyası, nakit durumundan bağımsız olarak kanunun gösterdiği mali kalemleri açık biçimde sunmalıdır.
Serbest yedekler neden özel olarak belirtilmiştir?
TTK m.358 her yedek akçe veya her özkaynak kalemini saymaz; serbest yedekleri esas alır. Kullanım amacı sınırlandırılmış yedekler ile serbest yedekler aynı kabul edilmemelidir. Şirketin bilançodaki bütün özkaynak toplamını geçmiş zararlarla karşılaştırması hükmün ölçütünü değiştirmiş olur. Her tutarın hukuki niteliği ve kullanım sınırlaması incelenir. Mali tabloda kullanılan hesap adıyla kanuni serbestlik birlikte doğrulanmalıdır.
Geçmiş yıl zararları da ilgili dönem kayıtlarından çıkarılır. Henüz gerçekleşmemiş satış beklentisi veya bütçedeki kâr hedefi, mevcut kârla aynı şey değildir. Şirketin öngörüsüyle gerçekleşmiş mali durum ayrı tutulur. Borç verme kararı, kullanılan hesap dönemini ve dayanak tabloları belirtmelidir. Hangi kalemlerin serbest yedek kabul edildiği açıklanmadığında ikinci koşulun sağlandığı sonucu denetlenemez. Sadece zarar kapanacaktır şeklindeki beklenti, kanuni mali karşılaştırmanın yerine geçmez.
Borç verilecek tutar için otomatik bir kâr oranı yoktur
m.358'in ikinci şartı, kâr ve serbest yedeklerin geçmiş yıl zararlarını karşılama düzeyini belirler. Madde, bütün borç verme işlemleri için tek sayısal kredi oranı veya borç tutarı formülü koymaz. Bu nedenle kârın belirli bir yüzdesinin mutlaka borç verilebileceği şeklinde kanunda olmayan hesap üretilmemelidir. Ön koşulların sağlanması ile işlemin tutar ve koşullarının şirket menfaatine uygunluğu ayrı değerlendirilir.
TTK m.369, yönetim organının tedbirli yönetici özeniyle şirket menfaatini gözetmesini gerektirir. Bu yükümlülük, kanuni mali eşik geçildiğinde sona ermez. Borç verilecek tutar, geri ödeme düzeni, şirketin ödeme yükümlülükleri ve işlemin belgeleri incelenir. Kanuni yasağın kalkması, şirketin bütün nakdinin ortaklara dağıtılmasını zorunlu kılan bir hak doğurmaz. Yetkili organın işlem kararı ve mali değerlendirmesi ayrıca bulunmalıdır.
Ortak cari hesabı hukuki izin belgesi değildir
Muhasebede ortaklar cari hesabının kullanılması, hangi para hareketinin m.358'e tabi olduğunu tek başına belirlemez. Cari hesapta sermaye, masraf, borç ve dağıtım kalemleri farklı kaynaklardan doğar. Bu hareketlerin açıklaması ve dayanakları ayrıştırılmalıdır. Pay sahibinin kişisel giderinin şirketçe karşılanmasıyla şirket işi için yapılan belgeli harcamanın iadesi aynı değildir. Kayıtların toplam bakiyede birleşmesi hukuki farkı ortadan kaldırmaz.
İnceleme için işlem tarihi, tutar, ödeme amacı ve dayanak belge eşleştirilir. Kişisel kullanım amacıyla verilen para sonradan genel gider diye yeniden adlandırılarak açıklanmış olmaz. Masraf avansında ise görevlendirme ve yapılan harcamalar belgelenir; kullanılmayan tutarın durumu ayrı gösterilir. Şirketin kayıtlarını düzeltmesi, yanlış işlemin hukuki niteliğini görünmez kılmak için yapılmamalıdır. Doğru sınıflandırma, borçlanma koşullarının hangi işlemde aranacağını belirlemenin başlangıcıdır.
Faiz ve teminat verilmesi yasağı kaldırmaz
Pay sahibinin şirkete faiz ödemeyi kabul etmesi, m.358'in iki mali koşulunu yerine getirmez. Aynı şekilde borca güvence gösterilmesi, vadesi geçmiş sermaye borcunun ifa edildiği veya şirket zararının karşılandığı anlamına gelmez. Faiz ve teminat borç ilişkisinin koşullarıdır; kanuni borçlanma yasağına ilişkin ön şartlar farklıdır. İşlemin ekonomik olarak şirkete kazanç sağlayacağı iddiası, açık yasağın yerine konulamaz.
Koşullar sağlandığında da faiz ve güvence kayıtları kendi içerikleri bakımından incelenir. Şirketin alacağının ne zaman muaccel olacağı, ödeme planı ve tahsil kayıtları yazılı tutulur. Her dönem sonunda yalnız faiz tahakkuku yapıp anapara hareketini izlememek işlem dosyasını eksik bırakır. Yönetim organı, borcun gerçekten geri ödenip ödenmediğini ve şirket menfaatine etkisini takip etmelidir. m.369'daki özen yükümü, sözleşme imzalandığı günle sınırlı bir şekil kontrolü değildir.
Pay sahibi aynı zamanda yönetim kurulu üyesiyse
TTK m.395/1, yönetim kurulu üyesinin şirketle kendisi veya başkası adına işlem yapmasını genel kurul iznine bağlar. Pay sahibinin m.358 koşullarını sağlaması, yönetim kurulu üyeliğinden doğan bu ayrı denetimi ortadan kaldırmaz. Kişinin iki sıfatı birlikte gösterilmelidir. Sermaye borcunun ödenmiş olması ve geçmiş zararların karşılanması, şirketle işlem için gereken organ izninin yerine geçmez.
Yönetim kurulu üyesinin şirketle işlem ve borçlanma sınırları bu ikinci hukuki rejimi açıklar. m.395/2'de pay sahibi olmayan üyeler ve kanunda gösterilen pay sahibi olmayan yakınlar için farklı nakit borçlanma ve güvence yasakları bulunur. Bütün kişilere aynı koşullu m.358 tablosunun uygulanması bu farkı gözden kaçırır. Önce kişinin ortaklık ve organ sıfatı, sonra ilgili yasağın konusu belirlenmelidir. Paydaş olmayan yakın ile pay sahibi yönetici aynı kategori değildir.
Menfaat çatışması karar dosyasına yazılır
TTK m.393, yönetim kurulu üyesinin kişisel ve şirket dışı menfaatinin şirket menfaatiyle çatıştığı görüşmelere katılımını sınırlar. Üyenin kendisine borç verilmesini konu alan işlem, bu hüküm bakımından ayrıca incelenir. İlgili üyenin durumu açıklama ve yasağa uyma yükümlülüğü vardır. Karara katılmama sebebi ve ilgili işlemler yönetim kurulu kararına yazılır. Böylece işlem, yalnız imzaların tamamlandığı bir para aktarımı kararı olarak kalmaz.
m.393'teki düzenleme, kişisel menfaatin yönetim kurulunca zaten bilinmediği gerekçesiyle etkisizleştirilemez. Karar dosyası hangi üyelerin müzakereye ve oylamaya katıldığını gösterir. Şirket menfaatine uygunluk değerlendirmesiyle kişisel talep ayrı tutulur. İlgili üyenin şirketin çoğunluk payına sahip olması da görevle ilgili bu sınırı kendiliğinden ortadan kaldırmaz. Kişisel borçlanma işleminde mali koşul, yetki ve çıkar çatışması denetimleri birlikte yürütülmelidir.
Kâr payı borçlanmanın yerine geçen serbest ödeme değildir
TTK m.509/2, kâr payının yalnız net dönem kârı ve serbest yedeklerden dağıtılmasını düzenler. Pay sahibine yapılan her ödemenin kâr payı olarak adlandırılması yeterli değildir. Geçerli dağıtım kararı, kaynak ve hak sahibinin tutarı belirlenmelidir. Doğmuş dağıtım alacağının ödenmesiyle şirkete yeni borçlanma farklı sonuçlardır. İki ilişki aynı muhasebe hesabında bulunsa da hukuki dayanakları ayrı saklanır.
Kâr payı avansı dağıtımının koşulları da ayrıca düzenlenmiştir. Borçlanma yasağıyla karşılaşıldığında avans etiketi kullanmak, o rejimin şartlarını ortadan kaldırmaz. Ara dönem hesapları, karar ve dönem sonu sonuçları kendi kurallarıyla değerlendirilir. Aynı tutarın hem ileride dağıtılacak kârdan düşüleceği hem de bağımsız borç olduğu ileri sürülüyorsa hangi ilişkinin kurulduğu açıklanmalıdır. Belirsiz kayıt, hak sahipliği ve şirket alacağı hesaplarını birbirine karıştırır.
Limited şirket ortakları bakımından uygulama
TTK m.644/1-b, şirkete borçlanma yasağına ilişkin m.358'in limited şirketlere de uygulanacağını düzenler. Bu nedenle inceleme yalnız anonim şirket pay sahipleriyle sınırlı değildir. Limited ortak bakımından da vadesi gelmiş sermaye taahhüdünün ifası ve şirketin kârıyla serbest yedeklerinin geçmiş zararları karşılaması birlikte değerlendirilir. Şirket türü değişse de ortak hesabının kişisel hesap gibi kullanılması otomatik serbestlik kazanmaz.
Limited şirkette müdürlerin yakınlarına ilişkin m.395/2 atfı da aynı maddede ayrıca yer alır. Kişinin ortak, müdür veya yakın sıfatı açık belirlenmelidir. Limited şirkette kâr payı dağıtımı ile borçlanma farklı işlemlerdir; karar ve hesap belgeleri birbirinin yerine kullanılmaz. Şirket sözleşmesiyle kanuni borçlanma yasağının bütünüyle kaldırıldığı kabul edilemez. İşlem dosyası limited şirketin organ ve temsil yapısına uygun hazırlanırken m.358'in mali koşulları korunur.
Yasağa aykırı borç vermenin ceza hükmü
TTK m.562/5-b, m.358'e aykırı olarak pay sahiplerine borç verenler için üç yüz günden az olmamak üzere adli para cezası öngörür. Kanunun kullandığı borç verenler ifadesi önemlidir. Bu düzenleme sırf ortak olmanın veya her borç almanın otomatik suç oluşturduğu biçiminde aktarılmaz. Somut işlemin yasağa aykırılığı ve ilgili kişinin fiildeki rolü değerlendirilir. Adli para cezası ile idari para cezası aynı yaptırım değildir.
Gün sayısından her dosya için tek bir Türk lirası tutarı çıkarılamaz. İlgili ceza hesaplamasının kendi hükümleri ve somut karar gerekir. Şirketin sonradan para tahsil etmesi, işlemin başlangıç koşullarının denetlenmesini gereksiz kılmaz. Borç verme tarihindeki sermaye ve zarar tablosu saklanmalıdır. Ceza hükmü, mali kontrolün yalnız muhasebe sorunu olmadığını gösterir; fakat kişi hakkında mahkeme kararı olmadan suçluluk sonucu ilan edilmesini haklı kılmaz.
Borcun geri alınması ve kayıt düzeltmesi
Şirket alacağının tahsili için borcun kaynağı, anaparası, ödeme planı ve gerçekleşen ödemeler belirlenir. Yasağa ilişkin incelemeyle özel hukuk alacağının hesaplanması aynı tabloya bağlansa da farklı sorulardır. Kimin ne kadar borçlu olduğu ve hangi tarihte ödeme gerektiği ayrı gösterilir. Şirketin para hareketini sadece yıl sonu mahsup fişiyle kapatması, gerçek ifanın yapıldığını tek başına kanıtlamaz.
Geri ödeme banka kaydıyla eşleştirilir ve hangi borç kalemini kapattığı belirtilir. Daha önce yapılmış masraf tahsili veya kâr ödemesiyle karıştırılmamalıdır. Şirket yönetimi muhasebe düzeltmesi yaparken işlem belgelerini korumalıdır. Kayıtların şeffaf biçimde düzeltilmesi, geçmiş işlemin incelenmesine engel oluşturacak şekilde yapılmaz. Özellikle birden çok ortağın bulunduğu şirkette, farklı kişilerin borçlarının bir toplam hesap altında birbirine mahsup edilmesi ayrıca hukuki dayanak gerektirir.
Borç verme kararı öncesinde hangi belgeler gerekir?
Dosyada pay sahibinin güncel sermaye taahhüt ve ödeme tablosu bulunur. Buna şirketin kârı, serbest yedekleri ve geçmiş yıl zararlarını gösteren mali belgeler eklenir. İşlemin amacı, borç tutarı, geri ödeme şartları ve varsa güvence ayrı gösterilir. Yönetim kurulu üyeliği veya müdürlük varsa ilgili izin ve menfaat çatışması kayıtları da hazırlanır. Kullanılan belgelerin tarihleri borç verme günündeki durumu açıklamalıdır.
Son kontrol, iki mali koşulun sağlanmasıyla sınırlı kalmaz. Yetkili organ kararı, temsil yetkisi, şirket menfaati ve alacağın izlenmesi de dosyada yer alır. m.358'in amacı, sermaye borcunu yerine getirmeyen veya geçmiş zararları karşılanmayan yapıda pay sahibine borç verilmesini önlemektir. Bu sınırı doğru uygulamak, bütün ortak ödemelerini yasak saymayı da bütün kişisel çekişleri serbest kabul etmeyi de önler. Hukuki nitelik ve somut mali veriler birlikte değerlendirilir.
Sık sorulan sorular
Pay sahibi şirketten hiç borç alamaz mı?
TTK m.358 mutlak ve koşulsuz yasak koymaz. Vadesi gelmiş sermaye borçlarının ifası ile kâr ve serbest yedeklerin geçmiş yıl zararlarını karşılama şartları birlikte aranır. Diğer işlem ve yönetim kuralları ayrıca uygulanır.
Henüz vadesi gelmemiş sermaye borcu aynı engeli yaratır mı?
m.358 açıkça vadesi gelmiş sermaye taahhüdü borçlarını esas alır. Gelecek vadeli taksit ile süresi geçmiş ödenmemiş borç aynı kabul edilmez. Her pay sahibinin ödeme ve vade kayıtları ayrı incelenir.
Şirket kasasında para olması yeterli mi?
Hayır. Kanunun ikinci şartı nakit mevcudu değildir; kâr ile serbest yedeklerin geçmiş yıl zararlarını karşılayacak düzeyde olmasıdır. Kasa bakiyesi, sermaye ve serbest yedek farklı mali kavramlardır.
Ortak cari hesabına yazmak borçlanmayı serbest kılar mı?
Hayır. Muhasebe hesabının adı hukuki izin değildir. Para hareketinin dayanağı ve niteliği belirlenir; m.358’e tabi borçlanma varsa kanuni koşullar ayrıca kontrol edilir.
Faiz ödenmesi veya teminat verilmesi yasağı kaldırır mı?
Hayır. Faiz ve teminat borç ilişkisinin koşullarıdır. Vadesi gelmiş sermaye borcunun ödenmesi ve geçmiş zararları karşılama şartlarının yerine geçmez; işlemin şirket menfaatine uygunluğu da ayrıca değerlendirilir.
Pay sahibi yönetim kurulu üyesiyse başka koşul var mı?
Evet. m.358 yanında m.395/1 şirketle işlem izni ve m.393 menfaat çatışması hükümleri incelenir. Kişinin ortaklık ve organ sıfatı farklı kanuni denetimleri birlikte gerektirir.
Limited şirket ortakları da m.358’e tabi mi?
Evet. TTK m.644/1-b, şirkete borçlanma yasağına ilişkin m.358’i limited şirketlere de uygular. Limited şirkette müdür ve yakınlık sıfatlarına ilişkin diğer atıflar ayrıca değerlendirilir.
Yasağa aykırı borç vermenin yaptırımı nedir?
TTK m.562/5-b, m.358’e aykırı olarak pay sahiplerine borç verenler için en az üç yüz gün adli para cezası öngörür. Somut fiil ve kişinin rolü değerlendirilmeden otomatik suçluluk veya tek parasal tutar belirlenemez.
Resmî kaynak ve ilgili kanun maddeleri
Bu yazının kanuni dayanağı, Adalet Bakanlığının yayımladığı 6102 sayılı Türk Ticaret Kanunu hükümleridir. İlgili maddeler: 125, 358, 369, 393, 395, 509, 562/5, 644. Kanun maddelerinin kapsamı, işlem türü ve taraf sıfatı birlikte değerlendirilmiştir.
İlgili hukuk rehberleri
- Yönetim Kurulu Üyesinin Şirketle İşlem Yapma ve Rekabet Yasağı 2026: TTK 395-396
- Kâr Payı Avansı Nasıl Dağıtılır? Halka Açık Olmayan AŞ İçin TTK 509 Rehberi
- Limited Şirkette Kâr Payı Nasıl Dağıtılır? TTK m.608 ve Yedek Akçeler | 2026
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
