
2027 Fatura ve Demirbaş Sınırı: 15.340 TL Haberi, Belge ve Amortisman Ayrımı
Kısa Özet
| Konu | Açıklama |
|---|---|
| Fatura düzenleme | VUK m.232 ve ilgili e-belge hükümleri |
| Küçük kıymet | VUK m.313 |
| 2026 ilgili hadler | 12.000 TL |
| Ham 2027 hesabı | 15.339,60 TL; resmî had değildir |
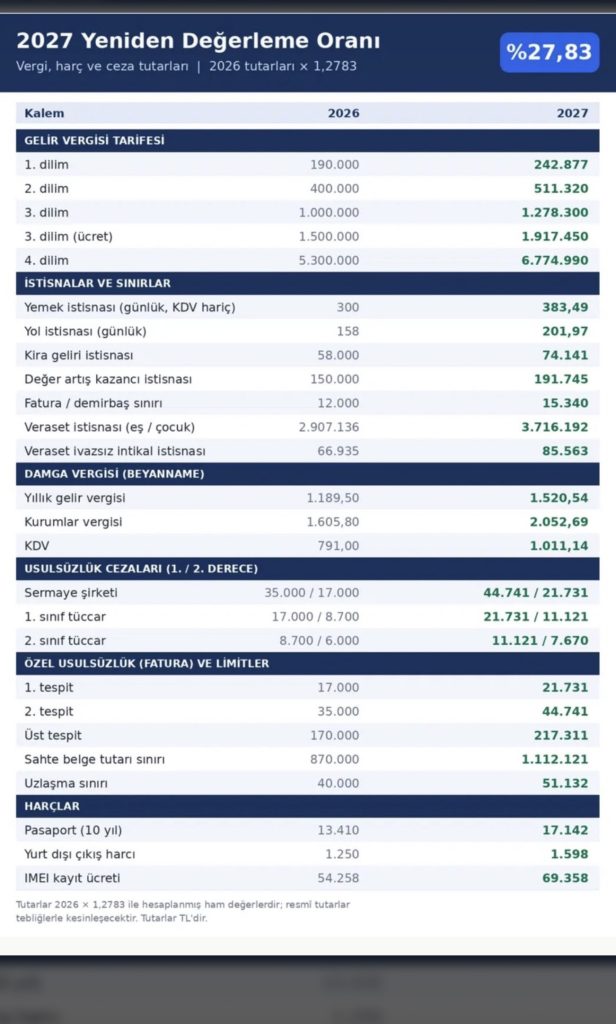
2026 başlangıçları ve %27,83 ham hesap tablosu
Son sütun kesinleşmiş 2027 tarifesi değildir. Tutarlar TL’dir; ilgili kanun, kesir kuralı, karar ve yeni yıl düzenlemesi ayrıca kontrol edilmelidir.
| Kalem | 2026 başlangıcı (TL) | Ham senaryo (TL) |
|---|---|---|
| Fatura haddi: VUK m.232 | 12.000 | 15.339,60 |
| İlgili küçük kıymet haddi: VUK m.313 | 12.000 | 15.339,60 |
Aynı tutar neden iki farklı hukuki konuya ait?
Bir satışta hangi belgenin düzenleneceği ile alınan bir kıymetin amortismana tabi tutulup tutulmayacağı farklı sorulardır. Görselde “fatura / demirbaş sınırı” tek satırda yer alsa da bu satır iki ayrı kanun hükmüne işaret eder. Aynı yıl için rakamların eşit olması, hükümleri tek bir genel muafiyete dönüştürmez.
VUK m.232 satış ve iş bedelinin belgelendirilmesi bakımından önemlidir. VUK m.313 ise amortisman konusu ve belirli düşük değerli kıymetlerin giderleştirilmesiyle ilgilidir. Bir işletmenin aldığı bilgisayarın muhasebeleştirilmesi ile satıcının düzenlemesi gereken belge ayrı ayrı incelenmelidir. Birinin sonucu diğerini otomatik belirlemez.
15.340 TL hesabındaki yuvarlama farkı
12.000 × 1,2783 işleminin sonucu 15.339,60 TL’dir. Olağan matematiksel tam lira yuvarlaması 15.340 TL gösterebilir. Ancak VUK mükerrer 414 ve yeni yıl tebliği bakımından uygulanacak kesir yöntemi farklı olabilir. Muhasebe programına yalnız haber başlığındaki rakamı yazmak doğru bir güncelleme yöntemi değildir.
Resmî had yayımlandığında işlem türüne uygun satır seçilmelidir. “15.340 TL’ye kadar fatura gerekmiyor” şeklinde genelleme hem tutarın kesinleşmesini hem de kanundaki kişi ve işlem şartlarını atlar. E-belge kapsamına giren durumlarda ilgili özel düzenlemeler de ayrıca kontrol edilmelidir.
Hangi alıcılarda parasal sınıra bakılmadan fatura gerekir?
VUK m.232’de belirtilen işletmeler ve meslek mensupları arasındaki işlemler bakımından fatura düzeni, yalnız nihai tüketiciye satıştaki parasal eşik üzerinden kurulamaz. Birinci ve ikinci sınıf tüccarlar, serbest meslek erbabı ve kanunda sayılan diğer gruplarla yapılan işlemler ilgili bentler üzerinden incelenmelidir.
Bu nedenle şirketin başka bir şirketten düşük tutarlı mal alması halinde “sınırın altında kaldık” gerekçesiyle belgesiz işlem yapılması mümkün değildir. Satıcının ve alıcının sıfatı, mal veya işin niteliği ve uygulanabilir elektronik belge düzeni birlikte değerlendirilir. Parasal eşiği herkes için tek geçerli koşul kabul etmek belge riskini artırır.
Tüketici fatura isterse ne olur?
Kanunun nihai tüketiciye ilişkin düzeninde bedelin belirli haddi geçmesi yanında, had altında kalsa bile alıcının fatura istemesi de önem taşır. “Sınırın altında, fatura veremiyoruz” açıklaması bu nedenle her durumda hukuka uygun değildir. Satıcı belge verme yükümlülüğünü alıcının hukuki statüsüne göre değerlendirmelidir.
Satışın birden çok parçaya bölünmesi veya tek bir ekonomik işlemin farklı belgelerle gösterilmesi de gerçek ilişkiyi değiştirmez. Ödeme kuruluşu dekontu, kredi kartı ekstresi veya banka transferi her durumda vergi belgesi yerine geçmez. İşlem için gerekli belge türünün ayrıca düzenlenmesi gerekir.
Demirbaşta ekonomik ve teknik bütünlük
VUK m.313 kapsamında belirli düşük değerli kıymetlerin doğrudan giderleştirilmesi değerlendirilebilir. Ancak kanunun aradığı kullanım niteliği ve ekonomik veya teknik bütünlük dikkate alınır. Bir bütünün parçalarını ayrı satırlara bölerek her birini sınır altında göstermek, toplamı kendiliğinden doğrudan gider haline getirmez.
Örneğin işyerinde birlikte kullanılmak üzere alınan bir sistemin yalnız parçalarının bedeline bakılması eksik olabilir. Aynı faturadaki her ürünün de sırf aynı belgede bulunduğu için tek kıymet sayılması zorunlu değildir. Sistem, kullanım amacı, bütünlük ve muhasebe belgeleri somut olarak incelenmelidir.
E-fatura ve e-arşiv için ayrıca kontrol gerekir
Fatura düzenlenmesi gerektiğinin belirlenmesi, belgenin her durumda kağıt olarak düzenlenebileceği anlamına gelmez. E-fatura ve e-arşiv uygulamalarına ilişkin tebliğlerdeki mükellefiyet, tarih ve işlem koşulları ayrıca uygulanır. VUK m.232’deki had, elektronik belge yükümlülüklerinin tümünü tek başına özetlemez.
İşletmeler satış yazılımındaki belge tercihini yalnız tutar alanına bağlamamalıdır. Alıcının e-fatura mükellefiyeti, satıcının uygulama kapsamı ve ilgili özel hükümler kontrol edilmelidir. Yanlış belge türünün seçilmesi, satış tamamen kayda alınmış olsa bile ayrı yaptırım incelemesini gerektirebilir.
Ceza incelemesinde ve yıl geçişinde belge dosyası
Belge düzenine ilişkin bir tespitte satış kayıtları, sipariş, teslim belgesi, ödeme kaydı, düzenlenen belgenin XML veya diğer asıl dosyası ve gönderim bilgileri korunmalıdır. Yalnız faturanın ekran görüntüsü her teknik uyuşmazlığı çözmez. Hatanın düzenleme, iletim veya sistemsel aksaklık aşamasında olduğu ayrılmalıdır.
Mersin ve İstanbul’daki işletmeler için yeni yıl kontrolü, resmî hadler doğrulandıktan sonra yazılım ayarlarının ve personel talimatlarının birlikte güncellenmesini gerektirir. Fatura sınırı, e-belge kapsamı ve amortisman politikası ayrı listelerle izlenmelidir. Böylece tek bir rakamın yanlış anlaşılması birden çok muhasebe hatasına dönüşmez.
İlgili vergi ve harç rehberleri
- 2027 Usulsüzlük ve Özel Usulsüzlük Cezaları: Hesap Tablosu ve İtiraz Kontrolü
- 2027 Beyanname Damga Vergisi: 1.520,54, 2.052,69 ve 1.011,14 TL Hesapları
- 2027 Yeniden Değerleme Oranı %27,83: Ham Hesap ile Resmî Tarife Farkı
Sık sorulan sorular
2027 fatura sınırı kesin 15.340 TL mi?
12.000 TL’nin %27,83 artışla ham sonucu 15.339,60 TL’dir; resmî had ayrıca doğrulanmalıdır.
Fatura ve demirbaş sınırı aynı hüküm mü?
Hayır. VUK m.232 ile m.313 farklı konuları düzenler.
Sınır altındaki her satış belgesiz yapılabilir mi?
Hayır. Belge düzeni, kişi ve işlem niteliğine göre belirlenir.
Şirketler arası satışta yalnız tutara mı bakılır?
Hayır. VUK m.232’deki taraf sıfatları ve özel kurallar da önemlidir.
Tüketici sınır altında fatura isteyebilir mi?
Kanundaki düzen gereği fatura talebi ayrıca dikkate alınmalıdır.
Banka dekontu her durumda fatura yerine geçer mi?
Hayır. Ödeme kaydı ile vergisel satış belgesi farklıdır.
Düşük değerli her eşya doğrudan gider mi?
Kıymetin niteliği, kullanım biçimi ve kanuni koşullar incelenir.
Bir sistemin parçaları ayrı ayrı sınır altında gösterilebilir mi?
Ekonomik ve teknik bütünlük hükümleri değerlendirilmeden böyle bir sonuç çıkarılamaz.
Kağıt fatura her işlemde yeterli mi?
Elektronik belge yükümlülükleri ayrıca kontrol edilmelidir.
2026 işlemine tahmini 2027 haddi uygulanabilir mi?
İşlemin ilgili yılı ve yürürlükteki düzenleme esas alınır.
2027 rakamı muhasebe programına hemen girilmeli mi?
Kesinleşmemiş ham rakam bütçe senaryosu olarak tutulmalı; resmî had doğrulanmadan canlı ayara dönüştürülmemelidir.
Belge cezasında hangi kayıtlar önemlidir?
Sipariş, teslim, ödeme, belge asılları, gönderim ve teknik sistem kayıtları önemlidir.
Resmî kaynaklar ve kanuni dayanaklar
Av. Halil Bakırcı | Mersin Barosu, sicil 3472 | Bakırcı & Keskin Hukuk Bürosu. Genel hukuki bilgilendirme amacıyla hazırlanmıştır. Somut işlemin belgeleri ve yürürlükteki mevzuat birlikte değerlendirilmelidir.
Mersin ve İstanbul ofisleri
Mersin: İhsaniye, 4903. Sk. Profit İş Merkezi No:23 Kat:3 Daire:14, 33070 Akdeniz/Mersin.
İstanbul: Maslak Ahi Evran Caddesi Polaris Plaza No:21 Kat:9, 34475 Sarıyer/İstanbul.
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
BAKIRCI & KESKİN HUKUK BÜROSU sitesinden daha fazla şey keşfedin
Son gönderilerin e-postanıza gönderilmesi için abone olun.
