Alacak Rehni Bildirildikten Sonra Borç Kime Ödenir? Rıza ve Tevdi
Bir alacak üzerinde rehin bulunduğu kendisine bildirilen borçlu, ödeme yaparken yalnız asıl alacaklının talimatıyla yetinemez. Türk Medeni Kanunu’nun 961. maddesine göre borç, asıl alacaklıya ancak rehin alacaklısının; rehin alacaklısına ise ancak asıl alacaklının rızasıyla ödenir. Diğer tarafın rızası yoksa borçlunun yükümlülüğü, taraflardan birini seçmek değil, borcu tevdi etmektir. Rehin bildirimi sonrasında doğru kişiye ve doğru hukuki yöntemle ödeme yapılması, borçtan kurtulma bakımından temel kontroldür.
Bu düzenleme alacağın mülkiyetinin devriyle karıştırılmamalıdır. Rehin, alacağı güvence konusu yapar; alacaklının değiştiği bir temlik işleminden farklıdır. Borçluya gönderilen yazı “rehin”, “temlik” veya “ödeme talimatı” adını taşısa da gerçek işlem belgesi incelenir. Bu yazı, alacağın borçlusu açısından rıza, ödeme ve tevdi sürecini açıklar; rehin alacaklısının asıl alacaklıdan tahsil işlemi yapmasını istemesine ilişkin ayrı başvuruyu tekrar etmez.
Ödeme dosyasında üç kişi ve iki borç nasıl ayrılır?
Alacak rehninde, rehnedilen alacağın sahibi, bu alacağın borçlusu ve lehine rehin kurulan kişi ayrı sıfatlardır. Rehnedilen alacak bir borç ilişkisinden doğar; güvence altındaki alacak ise rehin alacaklısının başka bir ilişkide sahip olduğu haktır. Tutarlar ve vadeler aynı olmak zorunda değildir. Ödemeyi yapacak kişi hangi borcu ifa ettiğini baştan belirlemelidir.
Borçluya gelen yazıda yalnız “alacaklı” denilmesi iki farklı sıfatı görünmez bırakır. Asıl alacaklı, rehnedilen hakkın sahibidir. Rehin alacaklısı, o hak üzerinde güvence hakkı bulunan kişidir. Aynı şirketin farklı birimlerinden gelen yazılar da hukuki kimlikler yerine geçmez. Ticaret unvanı, kimlik bilgisi, sözleşme ve alacak tanımı birlikte kontrol edilir. Finansman borcunun tutarı ile ödeme istenen mal veya hizmet alacağı aynı hesapta birleştirilmez.
Borçlu rehin bildirimi aldığında ilk neyi doğrulamalıdır?
TMK 955, alacaklıya veya rehnedene rehni borçluya ihbar etme yetkisi verir. Bildirimin hangi alacağı kapsadığı açık olmalıdır. Fatura numarası, sözleşme, hakediş, dönem, taksit veya diğer tanımlayıcı kayıt borçlunun kendi hesabıyla eşleştirilir. Bir kişiyle sürekli ticari ilişki bulunması, o kişiye olan bütün borçların kendiliğinden aynı rehin kapsamında olduğu anlamına gelmez.
Bildirimin tarihi de kaydedilir. TMK 961’in ödeme düzeni, rehin kendisine ihbar edilmiş borçlu bakımından açıklanmıştır. Yazının kimden geldiği, imzalayanın yetkisi, eklerin bütünlüğü ve ulaştığı tarih saklanır. Başkasına ait bir alacak numarası, eski unvan veya farklı para birimi görülüyorsa bunlar düzeltilmeden ödeme yönlendirmesi kabul edilmez. Doğrulama, borcu kabul etme veya alacak miktarından feragat etme beyanıyla karıştırılmamalıdır.
Asıl alacaklıya ödeme için kimin rızası gerekir?
Borçlu ödeme tutarını asıl alacaklıya gönderecekse rehin alacaklısının rızası gerekir. TMK 961’in aradığı rıza, ödeme alacak kişinin kendi talimatından farklıdır. Asıl alacaklının “rehinle ilgilenmeyin, eski hesabıma gönderin” demesi diğer tarafın rızasını oluşturmaz. Borçlunun geçmişte aynı hesaba düzenli ödeme yapmış olması da bildirim sonrasındaki kanuni düzeni kaldırmaz.
Rıza, ödeme konusu ve kapsamıyla ilişkilendirilmelidir. Hangi alacak, hangi tutar, hangi vade ve hangi hesap için verildiği açıklanır. Bir taksit için verilen izin sonraki bütün taksitlerin de aynı serbestlikle ödeneceğini tek başına göstermez. Rıza beyanını veren kişinin ilgili tüzel kişiyi temsil yetkisi ayrıca doğrulanır. Böylece ödemenin alıcısı kadar, diğer tarafın gerçekten bu ödemeye izin verip vermediği de belgelenir.
Rehin alacaklısına ödeme yapılacaksa asıl alacaklı dışlanabilir mi?
Hayır. TMK 961 aynı korumayı ters yönde de kurar: Rehin alacaklısına ödeme, asıl alacaklının rızasına bağlıdır. Rehin alacaklısının kendisine ait banka hesabını bildirmesi, tek başına asıl alacaklının rızası değildir. Rehnin varlığı, alacağın tüm yönetimini ve mülkiyetini sınırsız şekilde rehin alacaklısına geçirmez.
Özellikle rehnedilen alacağın tutarı, teminat altındaki borçtan yüksekse doğru hesap önem taşır. Ödenen paranın hangi borcu sona erdirdiği, hangi hesapta izleneceği ve fazla kısmın kime ait olduğu ayrı değerlendirilir. Borçlunun görevi teminat ilişkisinin bütün ekonomik hesabını tek başına çözmek değildir; kendi borcunu kanuni ödeme şartlarına uygun biçimde ifa etmektir. Diğer iki tarafın mutabakatı ile ödeme belgesi aynı alacak tanımını taşımalıdır.
Rızanın belgesi hangi içeriği taşımalıdır?
Ödeme rızasında hak sahibinin kimliği, rehin konusu alacak, izin verilen ödeme tutarı ve ödeme alacak kişi belirlenmelidir. Banka hesabı kullanılıyorsa hesabın kime ait olduğu gösterilir. Ödemenin kısmi olması, birden fazla taksiti kapsaması veya belirli bir tarihle sınırlanması açık yazılır. Borçlunun hangi belgeye dayanarak ödeme yaptığı sonradan anlaşılmalıdır.
TMK 955’in rehin sözleşmesi için aradığı yazılı şekil ile TMK 961’deki ödeme rızası aynı hukuki işlem değildir. Buna rağmen rızanın kapsamını güvenilir bir belgeyle kaydetmek ispat için önemlidir. Genel bir mutabakat toplantısı veya çalışanlar arasındaki telefon görüşmesi yerine yetkili kişinin beyanı ve ulaşma kaydı dosyada korunur. Bir kişinin sessiz kalması, diğer tarafın tek başına yazdığı metne otomatik kabul olarak kaydedilmez.
Diğer taraf rıza vermezse borçlu parayı bekletebilir mi?
TMK 961, gereken rıza yoksa borçlunun borcunu tevdi etmekle yükümlü olduğunu açıkça belirtir. Bu nedenle yalnız ödeme hesabını kendi bünyesinde bloke etmek veya parayı işletme hesabında ayırmak kanundaki tevdi işlemiyle aynı şey değildir. Borçlu, uyuşmazlığı taraflardan birini tercih ederek çözmeye zorlanmaz; fakat kanunun gösterdiği ifa yolunu da görmezden gelemez.
Tevdi, borcun hukuken uygun yere ve usulle bırakılmasını gerektirir. Talep, rehnedilen borcun konusu, muaccel tutarı, bildirimin içeriği ve rızanın bulunmaması üzerinden hazırlanır. Paranın hangi kişiye verileceği konusunda çekişme bulunması ile borcun kendi miktarının tartışmalı olması ayrılmalıdır. Borçlu, gerçekte borçlu olmadığını ileri sürdüğü miktarı sırf bir rehin bildirimi geldi diye kabul etmiş sayılmaz; kendi borcuna ilişkin savunmalarını açıkça korur.
Tevdi yeri için hangi yargısal yol kullanılır?
HMK 382/2-d, tevdi mahalli belirlenmesini ve alacaklısı ihtilaflı borcun mahkemeye tevdiini çekişmesiz yargı işleri arasında sayar. HMK 383’e göre aksine düzenleme bulunmadıkça çekişmesiz yargı işlerinde sulh hukuk mahkemesi görevlidir. Yetki değerlendirmesinde HMK 384 ile somut ifa ilişkisine uygulanacak özel hükümler birlikte incelenir. Başvuru, asıl alacaklı ile rehin alacaklısı arasındaki bütün uyuşmazlığı hükme bağlama talebi değildir.
Dilekçeye rehin bildirimi, borcun kaynağı, ödeme günü, hesap dökümü ve rıza durumunu gösteren yazışmalar eklenir. İlgililerin doğru kimlik ve adresleri bildirilir. Talep edilen tevdi tutarı ile dayanak borç arasında açık bağlantı kurulmalıdır. Verilen karar sonrasında para kararda belirtilen yere yatırılır ve ödeme kaydı dosyaya sunulur. Tevdi yeri kararı almakla bedelin gerçekten tevdi edilmesi aynı aşama değildir.
Alacağın devri bildirimiyle rehin bildirimi neden ayrılmalıdır?
TBK 183–184, alacağın devrini ve yazılı şekil şartını düzenler. Temlikte alacak hakkı devralana geçer; rehinde alacak üzerinde güvence hakkı kurulur. Bu nedenle temlik alanın ödeme istemesiyle rehin alacaklısının ödeme istemesi aynı hukuki dayanağa dayanmaz. Borçlu belgenin başlığını değil, kurduğu hakkı ve taraf sıfatlarını incelemelidir.
TBK 186’daki bildirim yapılmadan önce eski alacaklıya iyiniyetli ödeme kuralı, TMK 961’deki rehin ihbarı sonrası iki taraflı rıza düzeninin yerine yazılamaz. Alacağın kime ait olduğunun çekişmeli hâle gelmesi durumunda TBK 187 ayrıca önem taşır. Alacak rehni ihbarının hazırlanması yazısı bildirim belgesini açıklar; ödeme aşamasında borçlu bu bildirimin kendisine hangi sınırlamayı getirdiğini ayrıca uygular.
Rehin kurulmuş olması borcun vadesini veya tutarını değiştirir mi?
Bir alacağın rehnedilmesi, borçlunun temel sözleşmesindeki ödeme gününü kendiliğinden değiştirmez. Muacceliyet ihbarı gereken bir alacakta o ihbarın şartları ayrıca yerine getirilir. TMK 961’in birinci fıkrasındaki yönetim işlemleri, özenli yönetimin gerektirdiği ihbar ve tahsil işlemleriyle ilgilidir. Rehin ihbarı ile muacceliyet ihbarı farklı hukuki amaçlar taşır.
Ödenecek bakiye, temel sözleşme ve gerçekleşmiş ifalar üzerinden çıkarılır. Önceden yapılan ödeme, iade, mahsup veya kabul edilmiş indirim kayıtları dışlanmaz. Rehin alacaklısının kendi alacağına ait faiz oranı, rehnedilen alacağın borçlusuna otomatik olarak yüklenmez. Her borcun faiz ve masraf dayanağı kendi ilişkisinden doğar. Aynı kişinin iki hesapta görünmesi, bu hesapların hukuken tek borç olduğu anlamına gelmez.
Kısmi ödeme ve birden fazla vade nasıl belgelenir?
Rızanın belirli bir tutarı kapsadığı ödemelerde alacak bakiyesi açık tutulmalıdır. Ödeme açıklamasına sözleşme, dönem veya taksit bilgisi yazılır. Rızanın yalnız vadesi gelen bölüm için verildiği hâllerde ilerideki vadeler bakımından yeni değerlendirme gerekir. Önceki ödemenin kabul edilmesi, gelecekteki bütün ödemeler için sınırsız izin sayılmamalıdır.
Ödeme sonrası asıl alacaklı ile rehin alacaklısının kayıtları karşılaştırılır. Aynı para bir hesapta tahsil, başka hesapta hâlâ açık borç olarak görünüyorsa belge zinciri düzeltilir. Borçlu, ödediği tutarın alındığını ve hangi borca işlendiğini gösteren kaydı saklar. Bu takip, yeni bir borç yaratmaz; yapılan ifanın yanlış borca yazılması ve aynı tutarın tekrar istenmesi sorununu önler. Rıza belgesi, banka kaydı ve makbuz aynı ödeme olayını göstermelidir.
Faiz ve dönemsel gelirler rehin kapsamında nasıl değerlendirilir?
TMK 959, faiz veya kâr payı gibi dönemsel gelir getiren alacaklarda rehin kapsamını ayrıca düzenler. Aksi kararlaştırılmadıkça yalnız vadesi henüz gelmemiş dönemsel gelirler kapsam içindedir; vadesi geçmiş edimler aynı genel kuralla kapsanmaz. Yan edimlere ilişkin özel senetler varsa, bunların rehni için kanundaki şekil koşulları da değerlendirilir.
Bu ayrım, borçlunun ödeme çizelgesine doğrudan yansır. Ana para ile farklı dönemlere ait faiz veya kâr payı tek açıklamasız toplam hâline getirilmez. Rehin sözleşmesinin kapsamı, bildirimin tarihi ve dönemsel edimin vadesi karşılaştırılır. Sadece ana alacak numarasının aynı olması bütün yan edimlerin aynı ödeme iznine tabi olduğunu kesinleştirmez. Kapsam konusunda çekişme varsa hukuki nitelendirme ve belgeler açıkça ortaya konulur; borçlu hesap sahibinin sözüyle yeni bir kapsam yaratmaz.
Rehnin sona erdiği söylenirse eski ödeme düzenine hemen dönülür mü?
Ödeme kontrolü, rehin hakkının devamına ilişkin güncel belgeleri gerektirir. Asıl alacaklının tek taraflı “rehin bitti” açıklaması ile rehin alacaklısının hak iddiasını sürdürmesi arasında çelişki varsa, borçlu bu çelişkiyi yok sayamaz. Rehin hakkının hangi sebeple sona erdiği ve bildirimin hangi alacağı kapsadığı doğrulanmalıdır.
Güvence altındaki borcun ödendiğini gösteren kayıt ile rehnedilen alacağın kendisinin ödenmesi farklı olaylardır. Borçlu kendi borcunun henüz devam ettiğini bilirken, teminat ilişkisinin sona erdiği iddiasını bu borcun da sona ermesi gibi kaydetmez. İlgili hak sahibinin açık bildirimi, varsa senet iadesi ve sözleşme hükümleri birlikte incelenir. Güncel belge doğrulaması, kanunun rıza ve tevdi düzeninin işlem sonuna kadar korunmasına hizmet eder.
İntifa ve özel rehin sistemleri aynı ödeme kuralıyla mı yürür?
Alacak üzerinde intifa hakkı, alacak rehniyle aynı kurum değildir. TMK 820–822, intifa bakımından tahsil ve yararlanmayı özel olarak düzenler. Alacak intifaında birlikte tahsil ve tevdi hakkında açıklanan sonuçlar, rehin bildirimi dosyasına doğrudan kopyalanmaz. Tarafların belgedeki sıfatları bu yüzden baştan doğru belirlenmelidir.
Ticari işlemlerde taşınır rehni veya deniz ticaretine özgü teminatlar da kendi özel hükümlerine tabidir. Gemi kira bedelinde alacak rehni ve hapis hakkı farklı bir hukuki ilişkiyi açıklar. Borçlu, belgedeki “rehin” sözcüğünden hareketle tüm özel sistemlerin aynı olduğunu varsaymamalıdır. Genel alacak rehni için TMK 954–961, özel rejim varsa o rejimin uygulanma şartları ve tamamlayıcı hükümleri birlikte değerlendirilir.
Ödeme öncesi son kontrol hangi sırayla yapılmalıdır?
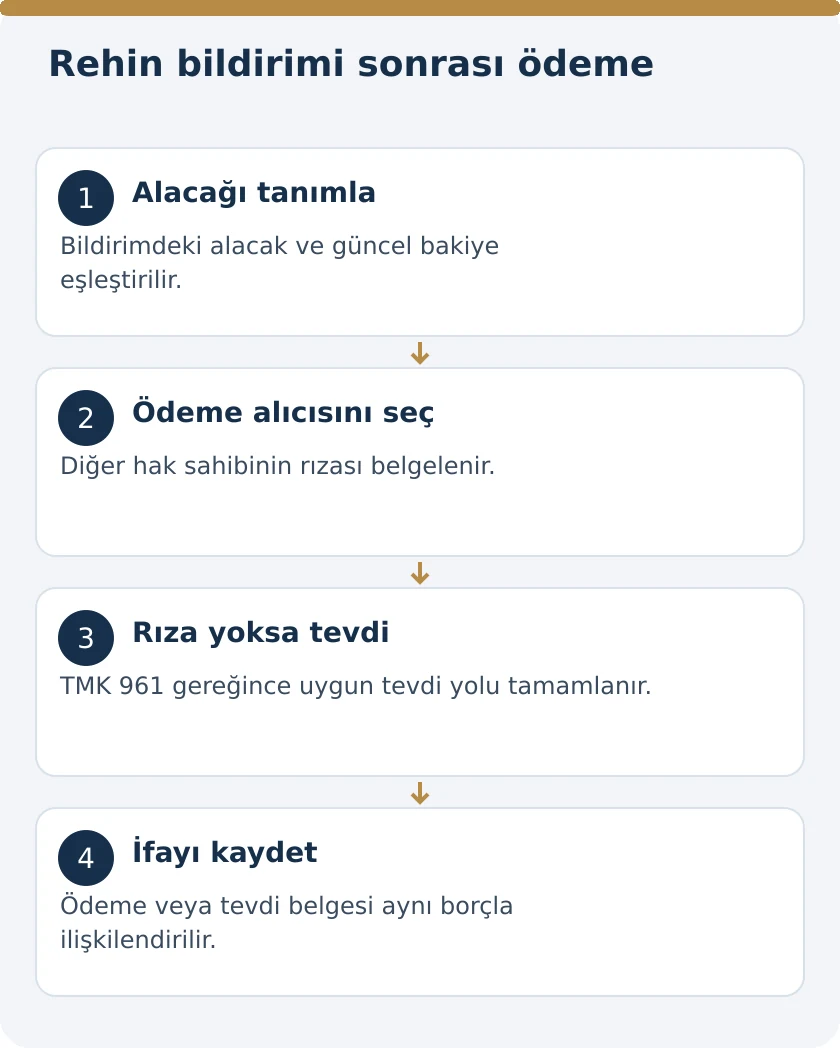
Önce borcun kendisi ve güncel bakiyesi belirlenir; sonra rehnin kapsadığı alacak ve bildirimin ulaşma tarihi doğrulanır. Ödeme kime yapılacaksa diğer tarafın rızası aranır. Rızanın kişi, tutar, dönem ve hesap bilgileriyle uyumu kontrol edilir. Gerekli rıza yoksa tevdi yolu uygulanır. Bu sıra, borçlunun hukuken güvenli ifa gerçekleştirmesine yöneliktir.
Son kayıtta, rıza belgesine dayanılarak yapılan ödeme veya tevdi kararına uygun yatırma işlemi açıkça gösterilir. Banka açıklaması, makbuz, mahkeme dosyası ve bakiye çizelgesi aynı borcu tanımlamalıdır. TMK 961’in somut sonucu nettir: İhbar edilmiş rehin karşısında tek tarafın talimatı yeterli değildir; diğer tarafın rızası veya kanuni tevdi düzeni gerekir.
Rehin ihbarı borcun varlığını kesinleştirir mi?
Rehin bildiriminde bir tutarın yazılması, borçlunun o tutarı kabul ettiği anlamına gelmez. Borcun doğumu, yapılan ifa ve güncel bakiye kendi delilleriyle değerlendirilir. HMK 190’daki ispat yükü ile HMK 194’teki somutlaştırma yükümlülüğü bu uyuşmazlıkta da uygulanır. Temel sözleşme hiç ifa edilmemişse, fatura başka döneme aitse veya daha önce ödeme yapılmışsa borçlu bunlara ilişkin itiraz ve belgelerini açıkça ortaya koymalıdır. Rıza arama yükümlülüğü, gerçekte mevcut olmayan yeni bir borç üretmez.
Bu sebeple ödeme hazırlığı iki ayrı sonucu kapsar: Borçlunun hangi tutarı borçlu olduğu ve mevcut borcun hangi yöntemle güvenli biçimde ifa edileceği. Tarafların rızası ikinci soruna cevap verir; tek başına ilk sorundaki çekişmeyi çözmez. Mutabakat yazısına yalnız ödeme hesabı yazılması, tartışmalı hesap kalemlerinden feragat edildiğini göstermemelidir. Kabul edilen bakiye, çekişmeli bölüm ve varsa tevdi talebine konu tutar ayrı belirtilir.
Ödeme sonrasında da bu ayrım korunur. İzin verilen kişiye gönderilen tutarın hangi borca mahsup edildiği belgelenir; asıl alacaklı ile rehin alacaklısı arasındaki farklı borç için yeni bir taahhüt verilmez. Borçluya gelen hesap kapatma yazısı, onun temel borcunu mu yoksa teminat altındaki finansman borcunu mu açıklıyorsa bu sıfat açıkça kontrol edilir.
Sık sorulan sorular
Rehin ihbarı alan borçlu eski alacaklısına doğrudan ödeme yapabilir mi?
TMK 961 uyarınca asıl alacaklıya ödeme için rehin alacaklısının rızası gerekir. Önceden kullanılan banka hesabına ödeme yapılması bu şartı ortadan kaldırmaz. İhbarın kapsadığı alacak, rızanın tutarı ve ödeme yapılacak hesap birlikte doğrulanmalıdır.
Rehin alacaklısı kendi hesabını bildirirse ödeme için yeterli midir?
Rehin alacaklısına ödeme yapılabilmesi için asıl alacaklının rızası aranır. Tek başına hesap numarası bildirilmesi bu rızayı oluşturmaz. Ödeme izninin hangi alacak ve tutarı kapsadığı, izin veren kişinin yetkisiyle birlikte belgelenmelidir.
Taraflardan biri rıza vermiyorsa borçlu ne yapar?
TMK 961, gerekli rıza bulunmadığında borçlunun borcu tevdi etmesini emreder. Taraflardan birini seçerek ödeme yapmak veya parayı kendi hesabında bekletmek aynı hukuki sonucu doğurmaz. Borç ve rıza durumuna uygun tevdi işlemi tamamlanmalıdır.
Tevdi yeri belirlenmesi hangi yargı işidir?
HMK 382/2-d kapsamında tevdi mahalli belirlenmesi çekişmesiz yargı işidir. HMK 383 uyarınca özel bir düzenleme yoksa sulh hukuk mahkemesi görevlidir. Başvuruya borcun kaynağı, rehin bildirimi, ödeme günü ve rızanın bulunmadığını açıklayan belgeler eklenir.
Rehin bildirimi borcun vadesini erkene alır mı?
Rehin ihbarı tek başına temel borcun vadesini değiştirmez. Muacceliyet bildirimi gerekiyorsa temel ilişkinin ilgili şartları ayrıca uygulanır. Rehin alacaklısının finansman borcundaki vade veya faiz düzeni, rehnedilen alacağın borçlusuna kendiliğinden aktarılmaz.
Alacağın devri ile alacak rehni aynı ödeme işlemi midir?
Alacağın devrinde hak sahipliği değişir; rehinde alacak üzerinde güvence hakkı kurulur. TBK 183–188’deki temlik hükümleri ile TMK 961’deki ihbar sonrası rıza ve tevdi düzeni ayrı incelenir. Belgenin başlığından önce hukuki içeriği belirlenmelidir.
Bir taksit için verilen rıza bütün taksitleri kapsar mı?
Rızanın kapsamı belgedeki alacak, tutar ve dönem üzerinden belirlenir. Sadece bir taksite verilen izin, tek başına sonraki bütün ödemelere sınırsız izin sayılmaz. Her ödeme için izin kapsamı, güncel bakiye ve ödeme açıklaması birbiriyle uyumlu olmalıdır.
Tevdi yeri kararı alınması ödeme yapıldığı anlamına gelir mi?
Karar alınması ile bedelin belirtilen yere yatırılması ayrı aşamalardır. Borçlu, kararın gösterdiği usule göre tevdi işlemini tamamlamalı ve yatırma belgesini saklamalıdır. Kendi hesabında tutulan para, yalnız mahkeme başvurusu yapılmış olması nedeniyle tevdi edilmiş sayılmaz.
Kanun dayanakları ve resmî kaynaklar
4721 sayılı Türk Medeni Kanunu m. 954–955, 959, 961; 6098 sayılı Türk Borçlar Kanunu m. 183–188; 6100 sayılı Hukuk Muhakemeleri Kanunu m. 190, 194, 382–384.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
