Alıcı Ödemeyince Mal Daha Ucuza Satılırsa Aradaki Fark Nasıl İstenir?
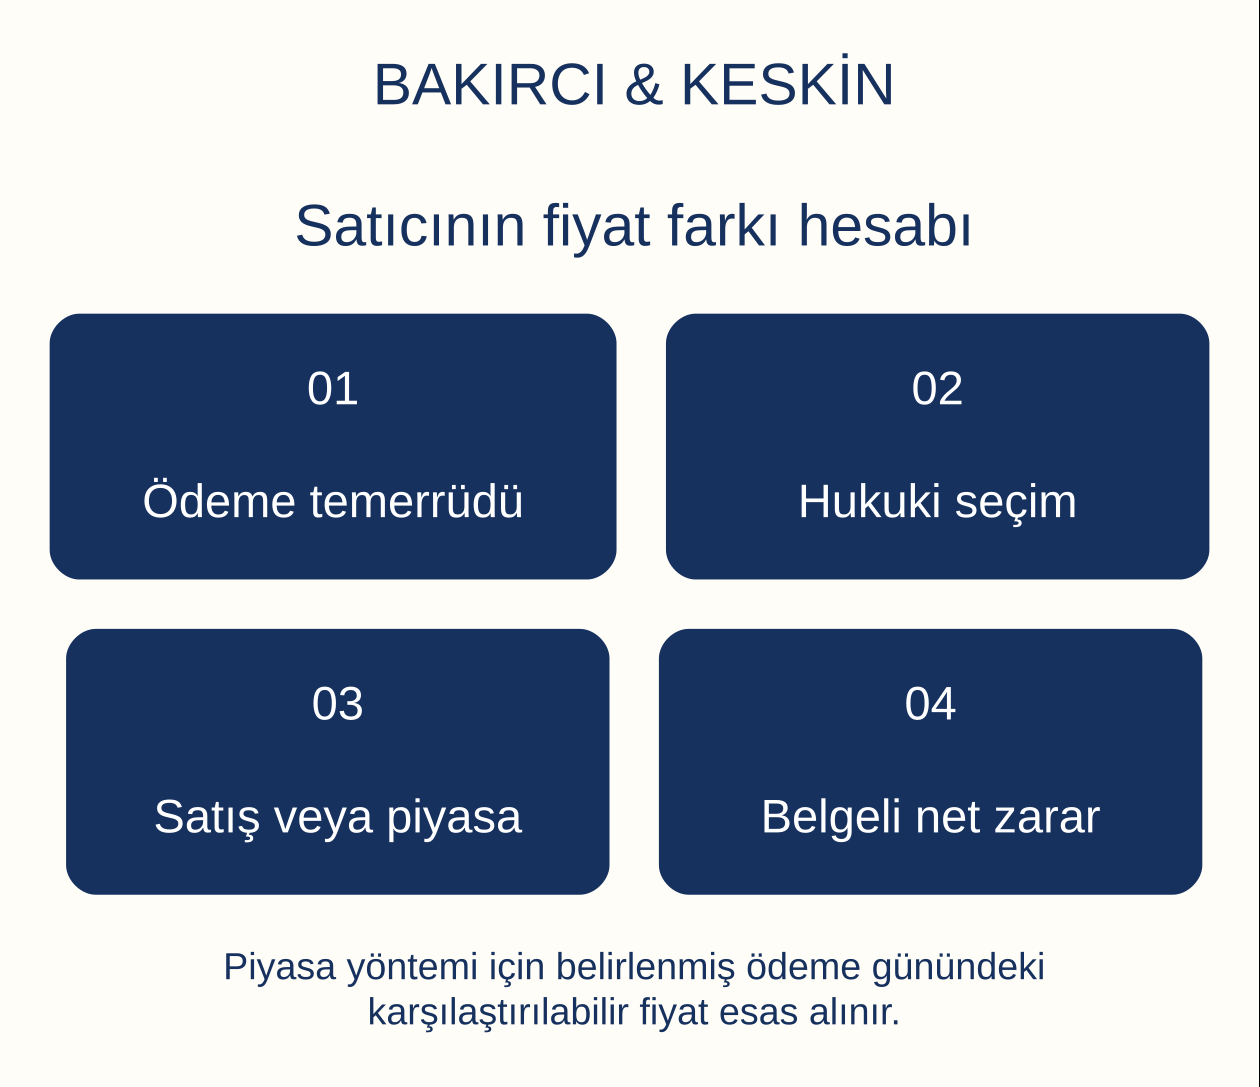
Satış bedelini ödemede temerrüde düşen alıcı, satıcının dürüstlük kurallarına uygun yeniden satış nedeniyle uğradığı fiyat farkından TBK m. 236 kapsamında sorumludur. Borsada kayıtlı veya piyasa fiyatı bulunan mallarda satıcının mutlaka ikinci bir satış yapması gerekmez. Kanun, sözleşme bedeli ile malın belirlenmiş ödeme günündeki fiyatı arasındaki fark üzerinden hesap yapılmasına da izin verir.
Bu hak, satıcının elindeki malı istediği kişiye istediği düşük bedelle satıp aradaki tutarı ilk alıcıya yüklemesi anlamına gelmez. İlk satışın bağlayıcılığı, alıcının temerrüdü, dönme bildirimi, malın kime teslim edildiği ve ikinci işlemin dürüstlüğü birlikte incelenir. Hesabın dayanağı zarar olmalıdır; aynı mal için iki ayrı satış bedelinin tamamı birlikte tahsil edilemez.
Önce alıcının ödeme temerrüdü kurulmalıdır
TBK m. 236 ikinci fıkra, satış bedelini ödemede temerrüde düşmüş alıcıyı esas alır. Borcun doğmuş olması tek başına temerrüt değildir. Ödeme vadesi, satıcının ifa durumu ve gerekiyorsa ihtarın alıcıya ulaşması gösterilmelidir. Vade henüz gelmemişken müşterinin siparişten hoşnut olmadığını söylemesi bu fıkradaki koşulu kendiliğinden oluşturmaz.
TBK m. 117 uyarınca muaccel borçta kural ihtardır; taraflarca belirlenen günün geçmesi gibi kanuni istisnalarda ayrıca ihtar aranmaz. Ticari tedarikin özel ödeme hükümleri de kapsamına giren işlemlerde dikkate alınır. Taraflar arasındaki sözleşme, sonradan kesilen faturadan önce okunmalıdır.
Satıcı teslim borcunu karşılıklı ifa düzenine uygun biçimde yerine getirmeye hazır olmalıdır. TBK m. 97 kapsamındaki ödemezlik savunması ile alıcının haksız ödeme gecikmesi aynı değildir. Satıcının kendi eksik ifasının doğurduğu ödeme itirazı araştırılmadan bütün zarar alıcıya yüklenemez.
Mal henüz teslim edilmemişse dönme nasıl kullanılır?
TBK m. 235, malın ancak bedel ödendikten sonra veya ödeme anında devredilmesi gereken satışlar için özel hüküm içerir. Alıcı temerrüde düştüğünde satıcı, başka bir işlem gerekmeksizin satıştan dönebilir. Bu düzen, kanundaki kapsam içinde ayrıca ek süre verilmesi aşamasını kaldırır.
Aynı madde, dönmek isteyen satıcıya durumu gecikmeksizin alıcıya bildirme yükümlülüğü getirir. Dolayısıyla işlem gerekmemesi, satıcının iradesini hiç açıklamadan sözleşmeyi sona ermiş sayması değildir. Dönme açıklamasının hangi sözleşmeyi ve hangi mal partisini kapsadığı anlaşılmalıdır.
Satıcı önce bedelin aynen tahsilini istiyor, sonra malı başka alıcıya satıyorsa taleplerin hukuki uyumu kontrol edilir. İlk sözleşmenin devam ettiği bir aşamada çelişkili tasarruflar yeni uyuşmazlık doğurur. İhtar, dönme ve zarar istemi aynı evrakta bulunabilse de her açıklamanın sebebi ve sonucu belirli olmalıdır.
Mal alıcıya verilmişse satıcı doğrudan geri alamaz
TBK m. 235 üçüncü fıkra teslim edilmiş mal bakımından önemli sınır getirir. Satılanın zilyetliği bedel ödenmeden alıcıya devredilmişse, alıcının temerrüdü nedeniyle dönerek malı geri alma hakkı sözleşmede açıkça saklı tutulmuş olmalıdır. Satıcının faturada ödenmedi kaydı bulunması, bu özel sözleşme şartının yerine geçmez.
Bu nedenle yeniden satış hesabına geçmeden önce malın satıcının tasarruf alanına hukuken nasıl döndüğü açıklanmalıdır. Ödenmeyen faturaya dayanarak alıcının tesisinden makineyi kendiliğinden söküp götürmek TBK m. 236’nın verdiği bir yetki değildir. Malı geri alma ile zarar isteme farklı hukuki adımlardır.
Mülkiyeti saklı tutma anlaşması bulunması da kendi geçerlilik ve şekil koşullarıyla değerlendirilir. Her mülkiyet kaydı, m. 235 kapsamında sorunsuz bir geri alma işlemi yapıldığını kanıtlamaz. Dosyada teslim belgesi, sözleşmedeki açık kayıt ve geri verme süreci bir arada bulunmalıdır.
Tacirler arasındaki dönme bildiriminin içeriği
TTK m. 18 üçüncü fıkra tacirler arasında temerrüt, fesih ve dönmeye ilişkin ihbarlar için noter, taahhütlü mektup, telgraf veya güvenli elektronik imzalı kayıtlı elektronik posta yollarını sayar. Satıcı, seçtiği bildirimin metnini ve karşı tarafa ulaşmasını ispatlayan kayıtları birlikte saklamalıdır.
Bildirimde satış tarihi, sipariş numarası, malın tanımı, ödenmeyen tutar ve ödeme vadesi bulunmalıdır. Dönme hakkının kullanıldığı açıkça söylenmeli; yalnız ödeme hatırlatması yapan metinden başka bir hukuki sonuç çıkarılmamalıdır. Kısmi dönmede etkilenen parti ve kalan sözleşme kapsamı açıklanır.
Genel temerrüt şartları için ihtar gerekmeyen hâller rehberi tamamlayıcıdır. M. 235 kapsamındaki gecikmeksizin bildirim yükümlülüğü ile daha önce temerrüdü kurmak için gereken ihtar birbirine karıştırılmamalıdır. İhtarın gerekmemesi, dönme açıklamasının da gereksiz olduğu anlamına gelmez.
Gerçek yeniden satışla fark hesabı
TBK m. 236 ikinci fıkradaki somut yöntemde ilk sözleşmenin satış bedeli ile malın başka kişiye dürüstlük kurallarına uygun satışından elde edilen bedel karşılaştırılır. İkinci işlemin gerçekten yapılmış olması, konusu ve net ekonomik karşılığı ispatlanır. Sadece satış ilanında yazan fiyat elde edilmiş satış bedeli değildir.
Karşılaştırma aynı malı veya zarar hesabına konu aynı miktarı kapsamalıdır. İlk sözleşme bütün partiye ilişkin, ikinci satış yalnız kalan bölüme ilişkinse toplamlar doğrudan çıkarılamaz. Birim ve miktar hesabı ayrı yapılır; daha önce ilk alıcı tarafından ödenen ve hesaba katılması gereken tutarlar gösterilir.
İkinci satışın faturası, teslimi ve bedel kaydı birlikte değerlendirilir. Birbiriyle çelişen belgeler varsa fark açıklanmalıdır. Gerçekte alınan karşılık ile yalnız kâğıt üzerinde gösterilen düşük bedel aynı değildir. Tazminat, gerçek ekonomik kaybı karşılar.
Dürüst yeniden satış hangi kayıtlarla gösterilir?
Kanun ikinci satış için açıkça dürüstlük kurallarına uygunluk arar. Satıcının malı korumadan bekletmesi, gereksiz yere değer kaybına uğratması veya gerçek piyasa imkânlarını dikkate almadan bağlantılı kişiye devretmesi zarar hesabında sorgulanır. İkinci alıcının farklı şirket olması tek başına işlemin dürüstlüğünü kanıtlamaz.
Satışa hazırlık süresi, alınan teklifler, alıcı arama kanalları, malın korunma koşulları ve satış tarihindeki talep durumu kayda alınmalıdır. Özellikle bozulabilir veya hızla ekonomik değer kaybeden emtiada bekleme süresinin gerekçesi önemlidir. Her mal için aynı satış süresini öngören sabit kanuni gün sayısı bulunmaz.
Dürüstlük ölçütü, satıcının mutlaka piyasadaki en yüksek hayalî fiyatı elde etmesini zorunlu kılmaz. Ancak gerçek teklifler arasındaki seçimin ticari açıklaması bulunmalıdır. Tahsil güvenliği, teslim gideri ve malın niteliği gibi nesnel unsurlar belgeyle ortaya konur; sonradan oluşturulmuş genel mazeretler yeterli değildir.
Mal satılmadan piyasa farkı istenmesi
TBK m. 236 üçüncü fıkra, satılanın borsada kayıtlı veya piyasa fiyatı bulunan mallardan olması hâlinde ikinci satış şartını kaldırır. Satıcı sözleşme bedeli ile malın belirlenmiş ödeme günündeki fiyatı arasındaki farkı esas alabilir. Bu yöntem özellikle standartlaştırılmış ticari mallarda gerçek ikinci işlemden bağımsız hesap sağlar.
Her taşınırın internet ilanı bulunması, kanundaki anlamıyla güvenilir piyasa fiyatının ispatlandığı anlamına gelmez. Malın cinsi, kalite derecesi, miktarı, işlem yeri ve satış koşulları karşılaştırılabilir olmalıdır. Özel üretim ve teknik özellikleri farklı makinelerde genel ilan ortalaması doğrudan aynı malın piyasa fiyatı sayılamaz.
Borsa veya piyasa verisinin hangi tarihe ait olduğu açıkça belirtilir. Kaynağı belirsiz ekran görüntüsü yerine doğrulanabilir kayıt kullanılır. İkinci satış yapmadan zarar isteyen satıcı, bu yöntemin uygulanmasını sağlayan piyasa koşulunu da kanıtlamalıdır.
Piyasa hesabında esas gün ödeme günüdür
Satıcının TBK m. 236 üçüncü fıkra talebinde kanun belirlenmiş ödeme günündeki fiyatı esas alır. Bu gün yerine dava tarihi, bilirkişi inceleme tarihi veya satıcının zararı en yüksek gösteren tarihi kullanılamaz. Takvimde seçilecek gün hesap sonucunu değiştirdiği için raporda açıkça yazılmalıdır.
Alıcının satıcıya karşı zarar hesabını düzenleyen TBK m. 213 ise kendi şartları içinde ifa için belirlenmiş gündeki piyasa fiyatını esas alır. Karşılıklı borçlarda ödeme ve teslim günleri her zaman aynı olmayabilir. İki maddenin tarih ifadeleri kopyalanarak birbirine uygulanmamalıdır.
Birden çok taksit veya ayrı parti bulunması hâlinde her yükümlülüğün ödeme düzeni incelenir. Tek bir toplu ortalama kullanmak gerçek vadeleri görünmez kılar. Belirlenmiş ödeme günü bulunmayan bir dosyada, m. 236’nın bu özel hesap yönteminin uygulanabilirliği ayrıca gerekçelendirilmelidir; rastgele tarih üretilemez.
Brüt fatura tutarı mı, karşılaştırılabilir bedel mi?
Fiyat farkı hesabı aynı ekonomik kapsam üzerinden yürütülmelidir. İlk sözleşmenin bedeline taşıma, montaj veya ilave hizmet dahilken ikinci satış yalnız malı kapsıyorsa bu unsurlar ayrıştırılır. Aksi hâlde teslim edilmeyen hizmetlerin bedeli de zarar kalemi içine gizlenmiş olur.
Vergi, iskonto ve para birimi farklılıkları tablo üzerinde açıklanır. Tahsil edilen verginin satıcı için gerçek kayıp oluşturup oluşturmadığı işlem ve muhasebe kayıtlarıyla değerlendirilir. Birinci işlemdeki brüt tutardan ikinci işlemin vergisiz tutarını çıkarmak, sırf iki rakam belgede yazıyor diye doğru hesap değildir.
Satıcının ikinci satış sayesinde yapmaktan kurtulduğu giderler ile ek yaptığı zorunlu giderler ayrı gösterilir. TBK m. 50–52 ve m. 114 bağlantısıyla zarar ve azaltıcı unsurlar birlikte dikkate alınır. Hesap, sadece talebi büyüten satırlardan oluşmamalıdır.
Depolama ve ek taşıma ayrıca istenebilir mi?
TBK m. 236 ilk fıkra alıcının borcunu ifa etmemesi yüzünden satıcının uğradığı zararın giderilmesini düzenler. Fiyat farkı dışındaki kalemler için de gerçek zarar, ihlalle bağlantı ve ilgili sorumluluk şartları gösterilmelidir. Sözleşmede yazan her gider başlığı otomatik olarak tahsil edilebilir zarar değildir.
Fazladan depolama, koruma veya yeniden sevk gideri ileri sürülüyorsa hangi dönem ve hangi mal nedeniyle doğduğu açıklanır. Satıcının zaten kendi ifası için yapacağı olağan giderler gecikme zararıyla karıştırılmaz. Aynı taşıma gideri hem ikinci satış bedelinde indirilip hem ayrıca tam tutarla istenirse mükerrerlik oluşur.
Faiz ve fiyat farkının dönemsel işlevleri de ayrılır. Faizin kanuni dayanağı, başlangıcı ve güncel oranı ayrıca belirlenir. Burada tek bir sabit faiz yüzdesi kullanılması doğru değildir; satış bedeli alacağı ile tazminat alacağının muacceliyetleri aynı kabul edilmemelidir.
Avans, teminat ve kısmi ödeme nasıl mahsup edilir?
İlk alıcıdan alınan avansın hangi borç için tutulduğu açık olmalıdır. Dönme sonrasında iade yükümlülüğü, zarar alacağıyla mahsup veya takas açıklaması ve varsa sözleşmesel teminat düzeni ayrı incelenir. Satıcının elinde para bulunması, onu hiçbir hesap vermeden gelir yazma hakkı sağlamaz.
Teminatın nakde çevrilmesi de zarar hesabında görünür olmalıdır. Aynı fiyat farkı hem teminattan hem doğrudan alıcıdan tahsil edilemez. Teminatın kapsamı yalnız satış bedeline ilişkinse başka zarar kalemlerinin de güvence altında olduğu varsayılmaz.
Kısmi ödeme ve kısmi teslim bir aradaysa parti bazında hesap hazırlanır. Hangi malın ilk alıcıda kaldığı, hangisinin geri alındığı ve hangisinin ikinci kişiye verildiği açıkça gösterilir. Bu ayrım yapılmadan bütün sözleşme tutarını tek zarar tablosuna yazmak, ifa edilmiş bölümleri de yanlışlıkla tazminata dönüştürür.
Dava dosyasında hangi belge hangi olguyu kanıtlar?
HMK m. 190 genel ispat yükünü, m. 194 ise vakıaların ve delillerin somutlaştırılmasını düzenler. Satıcı, sözleşmeyi yalnız ilk fatura ile; temerrüdü yalnız muhasebe ekranı ile; ikinci satışı yalnız yeni fatura ile ispatladığını varsaymamalıdır. Her belgenin gösterdiği olay ayrı yazılmalıdır.
Sözleşme ve sipariş teyidi ilk bedeli; ödeme planı vade düzenini; banka ve muhasebe kayıtları ödenmeyen tutarı; bildirimler seçim açıklamasını; ikinci satış belgeleri gerçek karşılığı gösterir. Piyasa yöntemi seçilmişse doğru güne ait fiyat ve malın bu piyasadaki eşdeğerliği açıklanır.
Ticari defterlerin delil niteliği HMK m. 222 şartları içinde değerlendirilir. Defter kaydı, gerçekte yapılmamış teslimi veya dürüst olmayan ikinci satışı kendiliğinden geçerli kılmaz. Belge zincirindeki farklılıklar talep hazırlanırken giderilmeli, bilirkişinin bunları kendiliğinden tamamlayacağı düşünülmemelidir.
Alıcının somut itirazları nelerdir?
Alıcı ilk olarak bedelin muaccel olmadığını, borcun ödendiğini veya satıcının karşı edimini yerine getirmediğini ileri sürebilir. Ardından dönme ve yeniden satışın sözleşmeyle uyumunu, ikinci işlemin gerçekliğini, seçilen piyasa tarihini ve karşılaştırılan malların aynı niteliğini denetler. Genel bir zarar yoktur itirazı yerine her hesap satırı ele alınır.
Malın daha düşük bedelle satılması her zaman ilk alıcının ihlalinden doğmaz. Satıcının sonradan yaptığı değişiklikler, korumadaki kusuru veya farklı mal grubunu birlikte satması sonucu etkileyebilir. Bu olaylar somut belge ve teknik incelemeyle ortaya konur.
Öte yandan alıcının daha sonra daha yüksek bir piyasa fiyatı göstermesi, doğru ödeme gününe ait kaydı tek başına çürütmez. İtiraz, talebin uyguladığı yönteme yönelmelidir. Somut yeniden satış yöntemi ile soyut piyasa farkı yönteminin koşulları farklı olduğundan savunma da buna göre kurulmalıdır.
Uluslararası satış ve dava hazırlığı
Yabancı taraflı işlemde uygulanacak satış rejimi ayrıca belirlenir. CISG kapsamına giren satışlarda ikame işlem ve zarar hesabı kendi maddelerine tabidir. Sitedeki CISG m. 75 ikame alım ve yeniden satış rehberi bu ayrı düzeni açıklar. TBK m. 236’daki ödeme günü ölçütü CISG hükmüymüş gibi sunulamaz.
Türk iç satış hukukuna tabi ticari para alacağı davasında TTK m. 5/A kapsamındaki dava şartı arabuluculuk incelenir. Başvuruya götürülen talep ile sonraki dava hesabının konusu ve tarafları açık olmalıdır. Sitedeki ticari arabuluculuk sonrası dava süreci usul aşamasını tamamlar.
Sağlam talep dosyası, ilk sözleşme bedelinden ikinci bedeli çıkarmanın ötesindedir. Hukuki seçim, doğru tarih, eşdeğer mal, gerçek tahsil ve giderler birlikte gösterildiğinde fiyat farkının hangi ihlalden doğduğu denetlenebilir. Talep miktarı bu belge düzeninin sonucudur.
Sık sorulan sorular
Alıcı ödeme yapmazsa satıcı malı hemen başka kişiye satabilir mi?
Önce ilk sözleşmedeki hakların durumu belirlenir. TBK m. 235 kapsamındaki satışta temerrüt üzerine dönme mümkündür ve gecikmeksizin bildirilmelidir. Malın alıcıya önceden teslimi hâlinde geri alma hakkı için sözleşmede açık saklı tutma şartı aranır.
Yeniden satış fiyat farkının doğrudan dayanağı nedir?
TBK m. 236 ikinci fıkradır. Satış bedelini ödemede temerrüde düşen alıcıdan, ilk satış bedeli ile dürüstlük kurallarına uygun ikinci satıştan elde edilen bedel arasındaki fark üzerinden hesaplanan zarar istenir.
Malı başka kişiye satmadan da zarar istenebilir mi?
Borsada kayıtlı veya piyasa fiyatı bulunan mallarda TBK m. 236 üçüncü fıkra buna izin verir. Hesap sözleşme bedeli ile malın belirlenmiş ödeme günündeki fiyatını karşılaştırır. Piyasa fiyatının ve malın karşılaştırılabilirliğinin ispatı gerekir.
Piyasa farkında dava tarihindeki değer kullanılır mı?
TBK m. 236 üçüncü fıkranın belirlediği tarih ödeme günüdür. Dava veya rapor tarihi bu tarihin yerine kendiliğinden geçmez. Sonraki fiyat değişiklikleri kanunun seçtiği günü değiştirmek için kullanılamaz.
İkinci alıcı aynı gruptan şirket olursa satış geçersiz midir?
Grup bağlantısı tek başına bütün işlemleri geçersiz kılmaz. Ancak ikinci satışın gerçekliği, alınan karşılık ve dürüstlük kurallarına uygunluğu somut biçimde denetlenir. Bağlantılı şirket faturası zararı tek başına kanıtlamaz.
Satıcı ilk satış bedelinin tamamını ve farkı birlikte alabilir mi?
Aynı ekonomik kayıp iki kez giderilemez. Sözleşmenin devamı, dönme, elde tutulan ödemeler ve ikinci satıştan alınan karşılık birlikte hesaplanır. Satış bedeli istemiyle zarar isteminin hukuki uyumu açıklanmalıdır.
Dönme bildirimi ile temerrüt ihtarı aynı şey midir?
Hayır. İhtar borçluyu temerrüde düşürmeye, dönme açıklaması sözleşmesel seçim hakkını kullanmaya yönelir. Belirli vade nedeniyle ihtar gerekmese de TBK m. 235 kapsamındaki dönme açıklamasının gecikmeksizin bildirilmesi gerekir.
İnternet ilanları piyasa fiyatını kesin olarak gösterir mi?
Tek ilan kesin piyasa fiyatı değildir. Malın niteliği, miktarı, işlem tarihi, teslim koşulları ve gerçek piyasa karşılığı doğrulanmalıdır. Özellikle özel üretim makinelerde farklı teknik özellikli ilanlar doğrudan birbirine eşitlenemez.
Depolama gideri fiyat farkına ayrıca eklenir mi?
Alıcının ihlali nedeniyle doğan gerçek ek gider, sorumluluk ve nedensellik şartlarıyla talep edilir. Olağan ifa gideri, zaten ikinci satış hesabına yansıtılmış gider ve gereksiz maliyet ayrı tutulur. Mükerrer tahsil yapılamaz.
Uluslararası satışta da doğrudan TBK m. 236 uygulanır mı?
Uygulanacak hukuk ve CISG’nin kapsamı önce belirlenir. CISG uygulanan işlemde ikame satışın şartları ve zarar hesabı kendi hükümlerine dayanır. TBK’daki ödeme günü piyasa hesabı bütün uluslararası satışlara otomatik aktarılmaz.
Dosyanın hazırlanması ve büro iletişimi
Mersin’de emtia, makine ve üretim girdisi satışlarında fiyat farkı talebi; sözleşme, ödeme kaydı, dönme bildirimi ve yeniden satış belgeleriyle hazırlanır. Mersin merkezli çalışma ve İstanbul bağlantılı ticari dosyalarda aynı kanuni hesap ilkeleri geçerlidir. İnceleme, somut belgeler üzerinden Türkiye genelindeki uyuşmazlık sürecine uygun yürütülür.
Resmî kaynaklar ve ilgili kanun maddeleri
- 6098 sayılı Türk Borçlar Kanunu — güncel resmî metin: m. 50–52, 97, 114, 117, 213, 235–236.
- 6102 sayılı Türk Ticaret Kanunu — güncel resmî metin: m. 5/A, 18/3.
- 6100 sayılı Hukuk Muhakemeleri Kanunu — güncel resmî metin: m. 190, 194, 222.
Kaynak kontrol tarihi: 24 Ekim 2026. İlgili hükümler yazıda belirtilen kapsam ve koşullarıyla ele alınmıştır.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
