Şirket Birleşince Eski Ortağın Kişisel Borç Sorumluluğu Biter mi?
Bir şirketin başka bir şirketle birleşmesi, devrolunan şirketin borçlarından daha önce şahsen sorumlu olan ortağı kendiliğinden borçtan kurtarmaz. Türk Ticaret Kanunu m.158, birleşme kararının ilanından önce doğan veya doğum sebebi bu tarihten önce oluşan borçlar için mevcut kişisel sorumluluğu devam ettirir. Ancak bu hüküm bütün ortakları ilk defa kişisel borçlu hâline getirmez. Önce ortağın birleşmeden önce hangi kanuni sıfatla sorumlu olduğu, sonra borcun dayanağı ve tarihleri belirlenir.
Alacaklı için kritik ayrım, borcun yeni şirkete geçmesiyle eski ortağa yönelik hakkın devamının farklı hukuki sonuçlar olmasıdır. Devralan şirketin sicilde görünmesi, kişisel sorumluluk dosyasını gereksiz kılmaz. Eski ortak bakımından da birleşme sözleşmesine yazılan borç devri kaydı tek başına alacaklıya karşı kurtuluş belgesi değildir. TTK m.158'in üç yıllık özel süresi, alacağın muacceliyet tarihi ve kanundaki istisnalarla birlikte uygulanır.
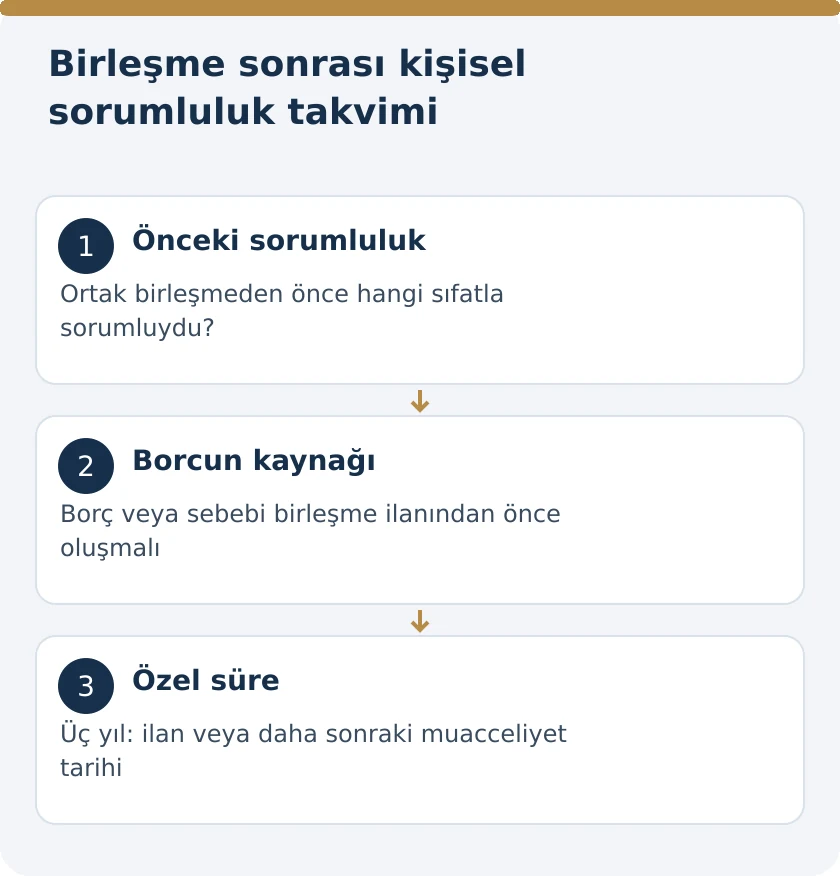
Önce birleşmeden önceki sorumluluk belirlenir
TTK m.158/1, devrolunan şirketin borçlarından birleşmeden önce sorumlu olan ortakları esas alır. Dolayısıyla şirket türü ve ortak sıfatı tespit edilmeden yalnız ortaklar listesine bakılarak talep kurulamaz. Kollektif şirkette ortakların sorumluluğu TTK m.236 ve devamında düzenlenmiştir. Komandit şirkette komandite ve komanditer ayrımı m.304 ve ilgili hükümler üzerinden yapılır. Birleşme, bu başlangıç sorumluluğunun yerine geçen bağımsız bir borç yaratma yolu değildir.
Anonim şirket pay sahipliği veya limited şirket ortaklığına ilişkin bir kayıt, özel hukuk borcunun tamamından şahsen sorumluluk sonucunu tek başına doğurmaz. Sermaye taahhüdü, verilen kişisel garanti ve kanuni ortak sorumluluğu farklı dayanaklardır. Alacaklı hangi borç için hangi sıfata başvurduğunu göstermelidir. Şirket ortağının şirket borçlarından sorumluluğu incelenirken kullanılan tür ayrımı, birleşme dosyasında da korunur. TTK m.158, mevcut kişisel sorumluluğun birleşme sonrasındaki akıbetini düzenler.
Devralan şirkete borç geçişi ayrı bir sonuçtur
TTK m.153 uyarınca birleşmenin tesciliyle devrolunan şirketin aktif ve pasifi devralan şirkete geçer. Bu geçişin sonucunda şirket borcunun yeni tüzel kişi düzeyinde muhatabı belirlenir. Eski ortağın kişisel sorumluluğunun devamı ise m.158'den kaynaklanır. İki hükmün birlikte uygulanması, aynı alacağın iki kez tahsil edileceği anlamına gelmez. Tahsil edilen tutar, borcun bakiye hesabında dikkate alınır; sorumluların çokluğu alacağın miktarını çoğaltmaz.
Dosyada şirket borcu ile ortağın kişisel sorumluluğunu gösteren kayıtlar ayrı tutulmalıdır. Devrolunan ve devralan şirketlerin sicil bilgileri, birleşme tescili ve borcun dayandığı sözleşme birinci gruptadır. Ortağın statüsü, sorumluluğun kapsamı ve ilgili kanuni hükümler ikinci gruptadır. Yalnız birleşme ilanı sunulması kişisel sorumluluğun bütün unsurlarını kanıtlamaz. Buna karşılık sadece eski ortaklık kaydı da borcun birleşme sonrasında hangi şirkete geçtiğini açıklamaya yetmez.
Kanun neden ilan tarihini esas alır?
TTK m.158/1'de kişisel sorumluluğun devamı için borcun birleşme kararının ilanından önce doğmuş olması veya borcu doğuran sebebin daha önce oluşması aranır. Bu düzenleme bakımından şirket yöneticilerinin kendi aralarında imzaladığı ilk mutabakat tarihi yeterli ölçüt değildir. Tescil ve ilan farklı hukuki işlevler taşır. Borcun geçişinde tescil, m.158'deki kapsam ve özel süre hesabında kanunun işaret ettiği ilan tarihi dikkate alınır.
İlan belgesi Türkiye Ticaret Sicili Gazetesi kaydı üzerinden dosyaya alınır. Gazete tarihi, sayı, sayfa ve ilan edilen işlemin tarafları belirlenir. Aynı şirkete ilişkin farklı sicil ilanları arasından birleşme kararına ait kayıt seçilmelidir. Sermaye artırımı, adres değişikliği veya genel kurul çağrısı ilanı birleşme ilanının yerine kullanılmaz. Eski ortağın sorumluluğunu değerlendiren takvimde sözleşme, borcun doğumu, tescil, ilan ve vade ayrı sütunlar hâlinde gösterilir.
Borcun doğumu ile vadesi aynı değildir
Bir alacağın ilan sonrasında ödenecek olması, borcun mutlaka ilan sonrasında doğduğunu göstermez. TTK m.158, borcu doğuran sebebin ilan öncesinde oluşmasını ayrıca yeterli sayar. Bu nedenle yalnız faturanın kesildiği gün veya son ödeme tarihi üzerinden karar verilmez. Sözleşmenin kurulması, siparişin kabulü, teslim, hizmetin gerçekleştirilmesi ve ödeme şartı birlikte incelenir. Her belgenin hangi hukuki olguyu gösterdiği açıkça belirtilmelidir.
Borcun muaccel olması, alacaklının ifayı isteme zamanının gelmesiyle ilgilidir. Doğum sebebi ise borcu yaratan işlem veya hukuki olaydır. Bu iki kavramı ayırmak, özel üç yıllık sürenin başlangıcını doğru belirlemek için de gereklidir. İlan öncesi dayanağı bulunan vadeli borç, sırf son ödeme günü birleşmeden sonra geldiği için kapsam dışında bırakılamaz. Tersine, eski bir çerçeve metne atıf yapılması her yeni işlemin otomatik olarak ilan öncesi borç sayılmasını sağlamaz.
Sürekli ticari ilişkide her kalem ayrı incelenir
Cari çalışan tedarik ilişkisinde farklı tarihlerde siparişler ve teslimler bulunur. Borcun dayanağı, hesap dökümündeki toplam bakiye altında kaybolmamalıdır. Her kalemin hangi sipariş veya sözleşmeye dayandığı ve borç doğuran sebebin ne zaman oluştuğu belirlenir. TTK m.158'deki ilan sınırı, bu belge sıralamasına uygulanır. Tüm bakiyenin tek bir muhasebe fişinde toplanması, farklı doğum tarihlerini aynı güne taşımaz.
Alacak dosyasında fatura numarası, sipariş kabulü, teslim belgesi, vade ve ödeme kaydı eşleştirilir. İade edilen mal, fiyat farkı ve mahsup kalemleri ayrıca gösterilir. Eski ortağa yöneltilecek istemin tutarı, şirkete karşı ileri sürülen her alacakla otomatik olarak aynı kabul edilmez; kişisel sorumluluğun kapsamı ayrıca denetlenir. Bu ayrıştırma, hem kapsam dışındaki yeni borcun yanlışlıkla istenmesini hem de ilan öncesi borcun yalnız sonradan faturalandırıldığı için dışarıda bırakılmasını önler.
Üç yıllık özel zamanaşımı nasıl başlar?
TTK m.158/2, devrolunan şirketin borçlarından doğan ortakların kişisel sorumluluğuna ilişkin istemler için üç yıllık süre öngörür. Başlangıç, birleşme kararının ilan tarihidir. Hükmün konusu, ortağın kişisel sorumluluğuna yönelik istemdir; şirket borcunun her muhatap bakımından aynı gün ve aynı süreyle ortadan kalktığı şeklinde genelleme yapılamaz. Zamanaşımı değerlendirmesi, kime yöneltilen hangi hak için yapıldığı belirtilerek kurulmalıdır.
Takvim hazırlanırken üç yıl, borcun belge tarihinden veya birleşme görüşmelerinin başladığı günden hesaplanmaz. Kanundaki ilan ölçütü kullanılır. Sonraki bölümdeki geç muacceliyet istisnası varsa başlangıç değişir. Başlangıç ve süreyi gösteren kayıtların yanında daha önce yapılmış takip, dava ve borca ilişkin beyanlar da ayrı dosyalanır. Bu kayıtların süreye etkisi kendi hukuki dayanaklarıyla incelenir; sadece tarafların görüşmeye devam etmesi özel sürenin kendiliğinden durduğu anlamına gelmez.
Alacak ilan sonrasında muaccel olursa
TTK m.158/2'nin ikinci cümlesi, alacağın ilan tarihinden sonra muaccel olmasını açıkça düzenler. Bu durumda zamanaşımı muacceliyet tarihinden başlar. Kanun, henüz talep zamanı gelmemiş alacak için üç yıllık sürenin ilanla tüketilmesini önler. Ancak vadenin gerçekten ne olduğu belgelenmelidir. Sözleşmedeki ödeme tarihi, taksit planı ve varsa geçerli değişiklikler aynı dosyada tutulur. Muhasebe programında sonradan yazılan tarih tek başına vade anlaşması değildir.
Taksitli borçlarda muacceliyet değerlendirmesi ilgili taksit veya borç kesimi üzerinden yapılır. Son taksitin tarihi kullanılarak bütün kalemlere tek başlangıç verilmesi, önceki taksitlerin durumunu gizler. Borcun tamamının muaccel kılındığı ileri sürülüyorsa bunun sözleşmesel ve kanuni temeli gösterilir. TTK m.158, alacağın vadesini kendisi değiştirmez; mevcut muacceliyet tarihine hukuki sonuç bağlar. Bu nedenle vade ihtilafı çözülmeden süre hakkında kesin tarih tablosu oluşturulmamalıdır.
Devralan şirketin şahsen sorumlu ortakları için istisna
TTK m.158/2, özel üç yıllık sınırlamanın devralan şirketin borçları dolayısıyla şahsen sorumlu olan ortakların sorumluluğuna uygulanmayacağını belirtir. Hükmün bu son cümlesi, eski ortakla yeni yapıdaki sorumluluk sıfatının aynı kişide birleştiği dosyalarda önem taşır. Kişinin yalnız adı üzerinden değil, hangi şirket borcu için hangi ortaklık rejimiyle sorumlu olduğu üzerinden inceleme yapılır. Kanunun istisnası sorumluluk başlığında açıkça gösterilmelidir.
Bunun anlamı bütün sorumluluğun süresiz olduğu değildir. m.158'deki özel sınırlamanın uygulanmaması, ilgili istemin tabi olduğu diğer kuralların ayrıca değerlendirilmesini gerektirir. Eski ve yeni şirket sözleşmeleri, ortak listeleri ve birleşme sonrası şirket türü birlikte okunur. Bir kişinin devrolunandaki sıfatı kapanmış olsa da devralandaki şahsi sorumluluğu ayrı temel oluşturur. Bu iki sıfat tek bir üç yıllık hesap içinde eritildiğinde kanunun açık istisnası gözden kaçırılmış olur.
Kamuya arz edilmiş tahvil ve borç senetleri
TTK m.158/3, kamuya arz edilmiş tahvil ve diğer borç senetleri için ayrı düzenleme yapar. Bu borçlarda sorumluluk, izahnamede başka düzenleme yoksa itfa tarihine kadar sürer. Sıradan ticari fatura borcuna uygulanan üç yıllık anlatımın bu araçlara doğrudan aktarılması doğru değildir. Senedin türü, kamuya arz niteliği, itfa planı ve izahname birlikte değerlendirilir. Yalnız senet üzerinde görülen bedel, sorumluluğun süresini açıklamaya yetmez.
İzahnameye yapılan kanuni atıf nedeniyle kullanılan metnin sürümü ve yatırımcıya açıklanan koşullar önem taşır. İtfa tarihindeki değişiklik iddiası, geçerli belgeye dayandırılır. Takas veya devir kayıtlarıyla senet sahibinin hak sahipliği de ayrı gösterilir. Bu maddeye dayanılarak borçlanma aracının getirisinin veya tahsilinin garanti edildiği söylenemez. Hüküm, birleşme karşısında kişisel sorumluluğun devam süresini düzenler; borcun miktarı, ödeme şartları ve borçlu yapısı ilgili belgelerle belirlenir.
Alacaklıya teminat sağlanması ayrı bir korumadır
Birleşmede alacaklıların korunmasına ilişkin TTK m.157, m.158'deki ortak sorumluluğundan farklıdır. Teminat istemi, birleşmeye katılan şirketlere yöneltilen koruma yoludur. Eski ortağın kişisel sorumluluğu ise önceden mevcut statüye dayanır. Bu iki yolu aynı talep gibi göstermek, başvuru muhatabını ve süreyi karıştırır. Bir alacaklı dosyasında teminatla ilgili yazışmaların bulunması, ortağa yöneltilecek istemin unsurlarını tek başına kanıtlamaz.
Birleşmede alacağın teminat altına alınması talebi hazırlanırken borcun varlığı ve birleşmenin alacak üzerindeki etkisi incelenir. Kişisel sorumluluk takibinde ise ortak sıfatı, ilan öncesi dayanak ve özel süre ayrıca gösterilir. Alacaklının bir koruma yolundan yararlanması, diğer muhataptan aynı tutarı tekrar tahsil hakkı vermez. Teminatın niteliği, yapılan ödeme ve kalan borç hesabı düzenli tutulmalıdır. Her başvurunun hangi ihtiyacı karşıladığı dosyanın başında açıkça yazılır.
Birleşme sözleşmesindeki iç paylaşım alacaklıyı tek başına bağlamaz
Birleşmeye katılan taraflar ekonomik yüklerin kendi aralarında nasıl taşınacağını sözleşmede düzenler. Ancak TTK m.158'in devam ettirdiği kişisel sorumluluk, yalnız iç hesap maddesiyle alacaklıya karşı sona ermiş sayılamaz. Borcun artık yeni şirkete ait olduğunun yazılmasıyla eski ortağın kanuni konumu farklı meselelerdir. Alacaklıya karşı kurtuluş iddiası ileri sürülüyorsa bunun dayanağı yalnız taraflar arası genel bir sorumluluk paylaşımı cümlesinden ibaret bırakılmaz.
Eski ortak borç için ödeme yapmışsa yaptığı ödemenin tutarı ve hangi borcu kapattığı belgelenir. Tarafların iç ilişkideki geri istemleri, birleşme sözleşmesi ve ilgili borç kuralları üzerinden ayrı değerlendirilir. Bu iç hesap, alacaklının mevcut hakkının varlığıyla aynı soru değildir. Şirketin ödemesi, ortağın ödemesi ve başka bir güvenceden tahsil tek bakiye tablosuna işlenir. Böylece dış sorumluluk ile tarafların kendi aralarındaki nihai yük paylaşımı birbirine karışmaz.
Kollektif ortaklıkta başvuru sırası ayrıca korunur
Kollektif şirkette borcun şirketten ve ortaktan hangi sırayla isteneceği TTK m.236–238 çerçevesinde incelenir. TTK m.158'in sorumluluğu devam ettirmesi, bu temel rejimdeki başvuru koşullarının hiç değerlendirilmeden atlanması anlamına gelmez. Kollektif şirkete yeni giren ortağın eski borçları konusu da farklı bir giriş anına ilişkindir. Birleşme dosyasında ise önceden sorumlu olan kişinin birleşme sonrasındaki konumu ele alınır.
Alacaklı, doğrudan ortak malvarlığına yönelme iddiasını şirket türünün ilgili koşullarıyla birlikte açıklamalıdır. Şirkete karşı alınmış kararın ortağa etkisi ve kişisel talebin hukuki dayanağı ayrı gösterilir. Eski bir şirket unvanının icra belgesinde bulunması nedeniyle yeni sicil yapısı görmezden gelinmez. Borçlunun kimliğini, sorumluluk sıfatını ve hükmün muhatabını birbirine bağlayan belge zinciri kurulmalıdır. Bu yaklaşım, birleşme sonrası takibin yalnız unvan değişikliği işlemi gibi yürütülmesini önler.
İş ilişkileri için kanunun özel atfı unutulmamalıdır
TTK m.158/4, iş ilişkileri bakımından m.178 hükmünün uygulanacağını açıkça belirtir. Bu nedenle iş sözleşmesine bağlı alacaklar incelenirken yalnız ticari tedarik borcu için hazırlanan tablo kullanılmaz. Çalışanın sözleşmesi, iş ilişkisinin devamı ve devre ilişkin özel düzenleme kendi hukuki çerçevesinde ele alınır. Alacağın şirket borcu olması, onun hangi ilişki türünden doğduğunun önemsiz olduğu anlamına gelmez. Genel birleşme sonucuyla iş ilişkisine özgü koruma birlikte değerlendirilmelidir. Dosya tesliminde alacakların ticari sözleşme, iş ilişkisi ve başka kanuni dayanaklara göre ayrılması, yanlış süre ve yanlış muhatap seçilmesini önler. Bu sınıflandırma, borcun tutarına göre değil doğduğu hukuki ilişkiye göre yapılır.
Dosyada hangi kronoloji tutulmalıdır?
Borcun kaynağını gösteren sözleşme tarihi ilk kayıttır. Ardından borç doğuran işlem, teslim veya olay belirtilir. Pay sahipliği ve ortak sıfatının başlangıç ve bitiş kayıtları buna eklenir. Birleşmenin tescili, ilanı, alacağın vadesi ve ödeme hareketleri ayrı satırlarda gösterilir. Bu kronolojiye her tarihin dayandığı belge numarası bağlanır. İddia edilen tarih ile belgelendirilen tarih arasındaki fark dosyada görünür kalmalıdır.
Son aşamada her talep için muhatap ve hukuki dayanak yazılır: devralan şirketin borcu, eski ortağın devam eden kişisel sorumluluğu veya ayrı bir kişisel taahhüt. Tek bir dilekçede bu sıfatlar ileri sürülse de her birinin unsurları ayrı açıklanır. TTK m.158'in işlevi, birleşmenin önceki kişisel sorumluluğu silmesini önlemektir. Hükmün doğru uygulanması, sorumluluğu bulunmayan kişiyi borçlu göstermeden gerçekten devam eden hakkın kapsamını, muhatabını ve süresini belirlemeyi sağlar.
Sık sorulan sorular
Birleşme bütün eski ortakları şahsen borçlu yapar mı?
Hayır. TTK m.158 birleşmeden önce şirket borçlarından kişisel olarak sorumlu olan ortakların mevcut sorumluluğunu devam ettirir. Başlangıçtaki şirket türü, ortak sıfatı ve sorumluluk dayanağı ayrıca belirlenir.
Borcun vadesi birleşmeden sonra gelirse eski ortak kurtulur mu?
Hayır. Borcun veya borcu doğuran sebebin birleşme kararının ilanından önce oluşması aranır. Vadenin ilan sonrasında gelmesi kapsamı tek başına ortadan kaldırmaz; ayrıca özel sürenin başlangıcını etkiler.
Eski ortağa ilişkin özel süre ne kadardır?
TTK m.158/2 kişisel sorumluluk istemlerinde birleşme kararının ilanından başlayarak üç yıl öngörür. Alacak daha sonra muaccel olursa başlangıç muacceliyet tarihidir. Kanundaki özel istisnalar ayrıca incelenir.
İlan yerine genel kurul tarihi kullanılır mı?
Hayır. TTK m.158’in açıkça ilana bağladığı hesapta birleşme kararının kanuni ilan tarihi kullanılır. Genel kurul kararı, tescil ve ilan farklı tarihlerdir; aynı tarih gibi değerlendirilmez.
Devralan şirketin şahsen sorumlu ortağı için de üç yıllık sınır aynı mı?
TTK m.158/2, devralan şirketin borçları dolayısıyla şahsen sorumlu ortakların sorumluluğunu bu özel sınırlamanın dışında tutar. Bu durum ilgili istemin diğer kanuni sürelerden tamamen bağımsız olduğu anlamına gelmez.
Kamuya arz edilmiş tahvillerde hangi tarih önemlidir?
TTK m.158/3 uyarınca izahnamede başka düzenleme yoksa sorumluluk itfa tarihine kadar devam eder. Borçlanma aracının niteliği, itfa planı ve izahname sıradan ticari borçtan ayrı incelenir.
Şirket ve eski ortaktan aynı borç iki kez tahsil edilir mi?
Hayır. Sorumluların birden fazla olması alacağın tutarını çoğaltmaz. Yapılan ödeme ve diğer tahsilatlar bakiye borç hesabına işlenir. İç ilişkide yük paylaşımı ise ayrı hukuki değerlendirmeye tabidir.
Birleşme sözleşmesine borcu yeni şirket öder yazılması yeterli mi?
Bu kayıt tek başına TTK m.158’in devam ettirdiği kişisel sorumluluğu alacaklıya karşı kaldırmaz. Borcun yeni şirkete geçmesi ile eski ortağın kişisel sorumluluğunun sona ermesi farklı hukuki konulardır.
Resmî kaynak ve ilgili kanun maddeleri
Bu yazının kanuni dayanağı, Adalet Bakanlığının yayımladığı 6102 sayılı Türk Ticaret Kanunu hükümleridir. İlgili maddeler: 124, 153, 157–158, 178, 236–238, 304. Kanun maddelerinin kapsamı, işlem türü ve taraf sıfatı birlikte değerlendirilmiştir.
İlgili hukuk rehberleri
- Şirket Ortağı Şirket Borcundan Sorumlu mu?
- Kollektif Şirkete Yeni Giren Ortak Eski Borçlardan Sorumlu mu? TTK 236/2
- Şirket Birleşmesi ve Tür Değişikliğinde ETDS Defterlerinin Devamı
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
