Kolaylaştırılmış Şirket Birleşmesi: Yüzde 100 ve Yüzde 90 Pay Şartları
Kolaylaştırılmış birleşme, her iki şirketin de aynı kişiler tarafından yönetilmesi nedeniyle kendiliğinden uygulanmaz. Türk Ticaret Kanunu m.155, sermaye şirketlerinin oy hakkı veren paylarının belirli biçimlerde tek elde bulunmasını veya devralanın en az yüzde doksanına sahip olmasını arar. TTK m.156 ise bu iki durum için farklı belge ve karar kolaylıkları tanır. Yüzde yüzlük yapıdaki inceleme istisnası, yüzde doksanlık yapıya aynen taşınamaz. Pay oranının nasıl hesaplandığı ve azınlığa sunulan karşılığın içeriği başvuru dosyasının başlangıç noktasıdır.
İşlemin kolaylaştırılması, şirket borçlarının silinmesi veya birleşmenin sicil dışında tamamlanması anlamına gelmez. Yazılı birleşme sözleşmesi, geçerli temsil, tescil ve alacaklı koruması varlığını sürdürür. Şirketlerin hangi belgelerden muaf olduğunu söylemeden önce m.155'in hangi fıkrasının uygulandığı belirlenmelidir. Bu ayrım dosya maliyetini ve işlem takvimini doğrudan etkiler.
Kolaylaştırılmış rejim hangi şirketler içindir?
TTK m.155, sermaye şirketlerinin birleşmesini düzenler. TTK m.124'te anonim, limited ve sermayesi paylara bölünmüş komandit şirketler sermaye şirketi olarak sınıflandırılmıştır. Aynı ekonomik grupta bulunmak tek başına şirket türü şartını ortadan kaldırmaz. Kollektif şirketin başka bir şirketle birleşmesinin mümkün olması, kolaylaştırılmış sermaye şirketi rejiminin bütün hükümlerinden yararlanacağını göstermez. Önce birleşmeye katılan her tüzel kişinin hukuki türü sicil kaydından doğrulanır.
Bu kontrol ticari işletme devriyle birleşmeyi ayırmak için de gereklidir. Ortaklık paylarının satın alınması, yalnız belirli varlıkların devri ve birleşme farklı işlemlerdir. Pay satın alındığında hedef şirket ayrı tüzel kişilik olarak kalır. Birleşmede ise TTK m.153'ün öngördüğü külli geçiş ve devrolunanın sona ermesi gündeme gelir. Dosyada yalnız pay devir sözleşmesi bulunması, tamamlanmış birleşme için yeterli değildir. Kullanılan sözleşmenin hukuki sonucu, işlem adıyla değil kanuni yapısıyla belirlenir.
Devralanın bütün oy paylarına sahip olduğu durum
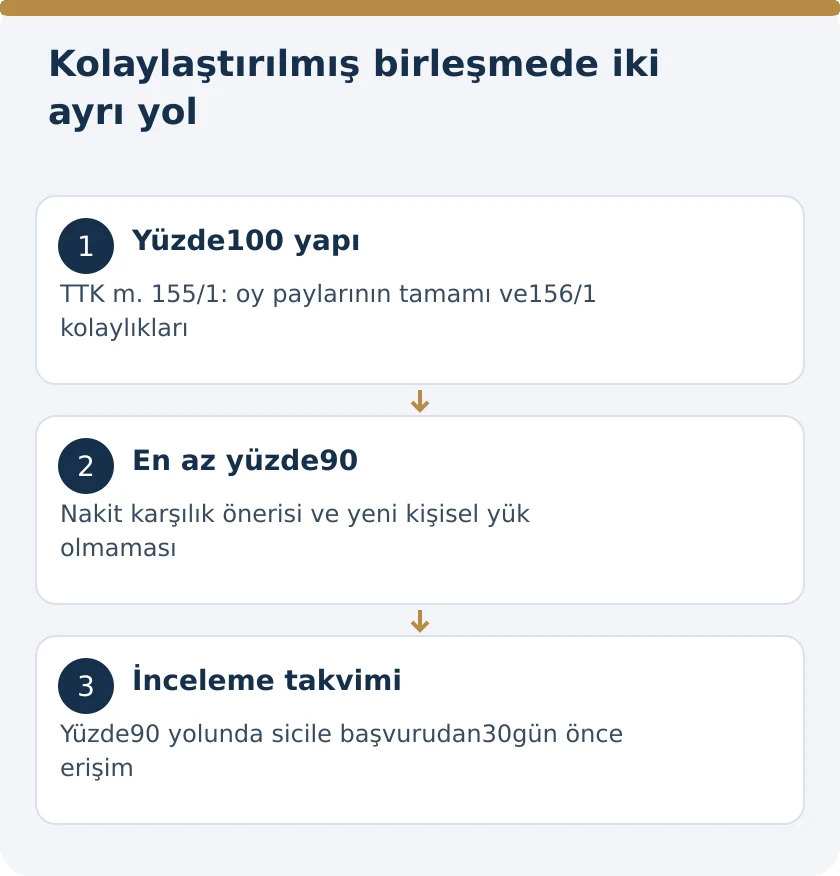
TTK m.155/1-a, devralan sermaye şirketinin devrolunan sermaye şirketindeki oy hakkı veren bütün paylara sahip olmasını arar. Şirketin yüzde yüz bağlı ortaklığını devralması bu yapının merkezindedir. Pay sahipliği mevcut ve belgelenmiş olmalıdır. Gelecekte pay satın alma taahhüdü, imzalanmamış devir görüşmesi veya paylar üzerinde yalnız rehin bulunması, bütün oy paylarının edinildiğini göstermez. Pay sahipliği zinciri birleşme dosyasındaki güncel belgelerden çıkarılır.
Nominal sermaye oranıyla oy hakkı oranı her durumda aynı kabul edilmez. İmtiyazlı oy düzeni ve oy hakkı taşımayan paylar bulunduğunda hangi payların m.155 hesabına girdiği ayrıca gösterilir. Esas sözleşme, pay defteri ve son geçerli pay devirleri birbiriyle karşılaştırılır. Başvuru dosyasında tek bir yüzde yazmak yerine pay grupları, sahipleri ve oy karşılıkları açıklanır. Böylece kolaylığın dayandığı tüm oy paylarına sahip olma şartı denetlenebilir hâle gelir.
Aynı kişi veya bağlı kişi grubu bütün oy paylarını tutuyorsa
TTK m.155/1-b başka bir sahiplik yapısını düzenler. Bir şirket, gerçek kişi veya kanun ya da sözleşme dolayısıyla bağlı kişi grupları, birleşmeye katılan sermaye şirketlerinin oy hakkı veren bütün paylarına sahip olmalıdır. Burada devralanın devrolunandaki pay sahipliği zorunlu değildir; kanunun belirlediği ortak sahiplik yapısı yeterlidir. İki şirketin aynı nihai ekonomik sahibinin bulunması, bu şartın hangi kayıtla karşılandığının açıklanması ihtiyacını kaldırmaz.
Aynı soyadının taşınması, aile ilişkisi veya ortak yöneticiler bulunması kanunda yazılı bağlılık belgesinin yerine konulamaz. Kişi grubuna dayanılıyorsa bağlantının kanuni veya sözleşmesel kaynağı belirtilir. Pay sahipleri arasında bulunan anlaşma ile payların gerçekten kime ait olduğunu gösteren kayıtlar farklı belgelerdir; ikisi birlikte değerlendirilir. Yüzde yüz şartı, şirketlerden yalnız birinde sağlanıyorsa diğer şirketin yapısı dışarıda bırakılmaz. Kolaylaştırılmış düzenin koşulu birleşmeye katılan şirketler bakımından tamamlanmalıdır.
Yüzde doksan eşiğinde azınlık hakları korunur
TTK m.155/2, devralanın devrolunan şirkette oy hakkı veren payların en az yüzde doksanına sahip olduğu yapıya ilişkindir. Yüzde doksan eşiği tek başına yeterli değildir. Azınlıkta kalan pay sahiplerine kanunda öngörülen karşılık seçeneği sunulmalı ve birleşme nedeniyle ek ödeme, kişisel edim ya da kişisel sorumluluk doğmamalıdır. Bu ek şartlar yazılı olarak incelenmeden işlem yüzde yüzlük birleşme gibi yürütülemez.
Eşik hesaplanırken sözleşmenin imzalandığı andaki sahiplik belgeleri ile tescile sunulan son durum birbirini doğrulamalıdır. Pay devri tamamlanmamışsa veya oy yapısına ilişkin kayıtlar çelişiyorsa aradaki fark açıklanır. Azınlığın düşük oranda bulunması haklarını önemsiz hâle getirmez. Kolaylaştırma, azınlığa karşı işlem rahatlığı sağlayan genel bir izin değildir. Kanun, genel kurul ve rapor yönünden sağlanan usul kolaylığına karşılık ekonomik hakları ve işlem öncesi incelemeyi koruyan koşullar getirmiştir.
Azınlığa önerilecek nakit karşılık nasıl kurulmalıdır?
TTK m.155/2-a, devralan şirkette denk payların verilmesi yanında TTK m.141'e göre payların gerçek değerinin tam dengi nakdi karşılığın önerilmesini düzenler. Sadece sermayedeki itibari tutarı ödeme teklifi yapılması bu standardın yerine geçmez. Şirket değerinin nasıl belirlendiği ve azınlığın pay grubuna hangi hakkın bağlandığı dosyada gösterilir. Pay seçeneği ile nakit seçeneği arasında karar verilmesini sağlayacak bilgiler anlaşılır biçimde sunulmalıdır.
Teklifin hangi pay sahiplerine yapıldığı, bildirimin tarihi ve ulaştığını gösteren kayıt saklanır. Nakit tutar, hesap yöntemi ve seçim prosedürü birbirinden koparılmaz. Ortaklık hakları korunmadığında TTK m.191 inceleme yolu ayrıca vardır; usul kolaylığı değer korumasını kaldırmaz. Bununla birlikte değer davası, yüzde doksan şartının baştan eksik olmasını geriye dönük olarak tamamlayan bir araç değildir. Ön koşulların sağlanması ve sonradan bedelin denetlenmesi ayrı hukuki aşamalardır.
Ek ödeme ve kişisel sorumluluk yasağı neyi korur?
TTK m.155/2-b, azınlık ortaklarının birleşme nedeniyle ek ödeme borcu, kişisel edim yükümlülüğü veya kişisel sorumluluk altına girmemesini arar. Bu koşul sadece birleşme bedelinin nakden ödenip ödenmemesiyle ilgili değildir. Devralan şirketin sözleşmesindeki yükümlülükler, yeni ortaklık haklarıyla birlikte değerlendirilir. Pay verilmesi karşılığında ortağa yeni işletme hizmeti sunma veya şirket borçlarını şahsen karşılama yükü getirilmesi aynı dosyada kontrol edilir.
Eski şirket sözleşmesiyle yeni düzen arasındaki fark bir karşılaştırma tablosunda gösterilmelidir. Sadece sermaye tutarlarının karşılaştırılması yeterli olmaz. Kişisel edim, ek ödeme ve sorumluluk türleri ayrı sütunlarda incelenir. Şart sağlanmadığında işletmelerin birleşmesinin bütünüyle yasak olduğu sonucu çıkarılmaz; m.155/2'deki kolaylaştırılmış yolun koşulu sağlanmamıştır. İşlem, genel birleşme hükümleri ve ilgili şirket türlerinin karar kuralları çerçevesinde ele alınır. İki yolun belgeleri ve takvimi karıştırılmaz.
Yüzde yüzlük yapıda hangi kolaylıklar vardır?
TTK m.156/1, m.155/1 koşullarındaki şirketlerin birleşme sözleşmesinde kanunda sayılan kayıtlarla yetinmesine izin verir. Birleşme raporu hazırlama ve m.149'daki inceleme hakkını sağlama yükümlülüğü bulunmaz. Ayrıca birleşme sözleşmesinin m.151 uyarınca genel kurul onayına sunulması zorunlu değildir. Bu hükümler, genel kurulun hiç karar alamayacağı veya yönetim organının her türlü şirket içi yetki sınırından kurtulacağı anlamına gelmez.
Kolaylıkların hangi hükme dayanılarak kullanıldığı yönetim dosyasında belirtilir. Sözleşmenin yazılı yapılması ve yetkili yönetim organlarınca imzalanması korunur. Temsil yetkisi ile pay sahipliği şartı aynı kontrol değildir. Birleşme sözleşmesini imzalayanın şirketi temsil etmesi gerekir; tek ortak olmak her zaman temsil yetkisi vermez. İmza yetkisini gösteren sicil ve karar belgeleri güncel sahiplik tablosuyla birlikte hazırlanır. Böylece gereksiz belgeler azaltılırken zorunlu hukuki işlemler atlanmamış olur.
Yüzde doksanlık yapıda inceleme hakkı kaldırılmaz
TTK m.156/2'de birleşme raporu hazırlama ve birleşme sözleşmesini genel kurul onayına sunma zorunluluğu kaldırılmıştır. Buna karşılık m.149'daki inceleme hakkı korunur. Bu hak, birleşmenin tescili için ticaret siciline başvurulmasından otuz gün önce sağlanmış olmalıdır. Sürenin başlangıcını genel kurul toplantısına bağlayan bir takvim, burada kanunun gösterdiği sicile başvuru ölçütünü kaçırır. İnceleme belgelerinin fiilen erişilebilir olduğu tarih kanıtlanmalıdır.
İnceleme hakkını sağlayan duyuru veya bildirim, hangi belgelerin nerede görüleceğini açıklar. Sadece belgelerin daha sonra verileceğinin söylenmesi, sağlanmış inceleme hakkıyla aynı değildir. Ortakların sunulan belge setine erişimi ve taleplerine ilişkin kayıtlar dosyada tutulur. Otuz günlük sürenin dolmasıyla pay değerinin uygunluğu kendiliğinden kabul edilmiş sayılmaz. Süre, işlem öncesi incelemeyi güvenceye alan ayrı koşuldur; ekonomik karşılık, sözleşme içeriği ve azınlığa yük getirilmemesi ayrıca denetlenir.
Birleşme sözleşmesi tamamen ortadan kalkmaz
Kolaylaştırılmış usulde de bir birleşme sözleşmesi hazırlanır. TTK m.156, uygulanacak fıkraya göre sözleşmede bulunacak kayıtlar için özel düzenleme içerir. Birinci fıkranın içerik atfı ile ikinci fıkranın atfı aynen aynı kabul edilmez. Kanuni metinde gösterilen kapsam esas alınır; standart bir genel birleşme şablonunun içinden rastgele maddeler silinerek kolaylaştırılmış sözleşme oluşturulmaz. Hangi kolaylığın kullanıldığı sözleşmenin hukuki temelinde görünür olmalıdır.
Şirketlerin unvanları, merkezleri, birleşmenin yapısı ve devralan tüzel kişi doğru yazılır. Sicil numarasıyla vergi kimliği karıştırılmaz. Kullanılan pay ve karşılık düzeni kendi içinde tutarlı olmalıdır. Sözleşme eki değerleme tablosu, yönetim kararı ve sicile verilen dilekçe arasında farklı pay oranları bulunmamalıdır. Belgelerin aynı işlem tarihine ait güncel sürümleri kullanılmalıdır. Özellikle sonradan tamamlanan pay devri nedeniyle kolaylaştırma gerekçesi değişmişse eski belge setinin aynen gönderilmesi işlem açıklamasını çelişkili hâle getirir.
Tescil, borçların geçişi ve alacaklılar
TTK m.153'e göre birleşme tescille geçerlilik kazanır; devrolunan şirketin bütün aktif ve pasifi devralana geçer. Kolaylaştırılmış usul bu sonucu değiştirmez. Alacaklar, borçlar ve devam eden sözleşmeler birleşme kapsamı içinde ele alınır. Şirketlerin aynı kişiye ait olması, grup içindeki borç kayıtlarının veya üçüncü kişi alacaklarının dosyada önemsiz sayılmasına gerekçe olmaz. Alacaklı korumasına ilişkin TTK m.157 ayrıca uygulanır.
Sicil tescili sonrasında diğer resmî kayıtlarda gerekli bildirimler kendi mevzuatına göre yapılır. Birleşme sonrası sanayi sicil belgesinin yenilenmesi gibi işlemler, ticaret sicili birleşmesinin yerine geçmez. Aynı şekilde elektronik şirket defterlerinin devamına ilişkin ETDS birleşme ve tür değişikliği işlemleri ayrı kayıt yönetimi konusudur. Operasyonel bildirimleri tamamlamak, şirket hukuku bakımından eksik birleşme koşulunu düzeltmez; hukuki tescil sonucu ile bağlı idari güncellemeler aynı plana ayrı aşamalar olarak yazılır.
Sahiplik kanıtı ve bildirim yükümlülükleri birlikte yönetilir
Oy hakkı veren payların tamamı veya yüzde doksanı üzerinde sahiplik iddiası, güncel pay kayıtlarıyla açıklanır. Paylar başka şirketler üzerinden elde tutuluyorsa doğrudan ve dolaylı yapı ayrı gösterilir. TTK m.155'teki sahiplik koşulunun yalnız ekonomik kontrol ifadesiyle geçiştirilmesi uygun değildir. Şirket yapısının görsel şeması yardımcıdır; hukuki edinimi gösteren belgelerin yerine geçmez. Yapıdaki her halkanın tüzel kişi unvanı ve pay oranı kayıtla eşleştirilir.
Pay edinimine ilişkin TTK m.198 bildirim eşikleri bulunması ayrı bir kontrol gerektirir. Bildirim yükümlülüğünün yerine getirilmesi, kolaylaştırılmış birleşme şartlarının sağlandığının tek kanıtı değildir; fakat dosyanın çelişkisiz kurulmasına hizmet eder. Şirketler topluluğuna ait açıklamalar, sicil ilanları ve pay kayıtları farklı tarihlerde değişmişse farkın nedeni belirlenir. İmza gününde kullanılan sahiplik tablosu ile başvuru gününde kullanılan tablo arasındaki değişim mutlaka belgelenir ve ilgili hükmün uygulanmasına etkisi değerlendirilir.
Sermaye artırımı ihtiyacı ayrıca belirlenir
Kolaylaştırılmış birleşme dosyasında sermaye artırımı gerekip gerekmediği ayrı bir hesapla belirlenir. TTK m.142, devralma yoluyla birleşmede devralan şirketin sermayesini devrolunan şirket ortaklarının haklarının korunması için gerekli düzeyde artırmasını düzenler. Bu hüküm, her birleşmede aynı tutarda artırım yapılacağı veya kolaylaştırılmış yöntemde hiçbir artırım yapılmayacağı şeklinde okunamaz. Hak sahipliği yapısı, verilecek paylar ve karşılık düzeni üzerinden gerekli sermaye işlemi belirlenir. Ortaklık haklarıyla ilgisi kurulmayan bir artırım tutarı dosyanın ekonomik sonucunu açıklamaz.
TTK m.152/2'ye göre birleşme gereği sermaye artırılmışsa esas sözleşme değişiklikleri de ticaret siciline sunulur. Bu nedenle birleşme tescil talebi ile değişen sermaye maddesi farklı sürümlerde hazırlanmamalıdır. Pay sayısı, itibari değer, hak grubu ve artırım sonucu oluşan toplam sermaye belgelerde birbirini doğrulamalıdır. Eski pay tablosunun yeni esas sözleşme maddesine yanlışlıkla eklenmesi, yüzde doksan hesabını ve verilecek karşılığı aynı anda belirsizleştirir.
Şirket yönetimi bu kontrolü yalnız muhasebe kaydı olarak ele almamalıdır. Sermaye artırımı ortaklık haklarının nasıl korunduğunu gösteren hukuki işlemdir. Sonuç tablosunda birleşme öncesi ve sonrası pay yapıları ayrı sunulur; aradaki değişimin hangi sözleşme hükmünden doğduğu açıklanır. Böylece inceleme hakkını kullanan azınlık ve sicil dosyasını hazırlayan kişiler aynı rakamların farklı anlamlarda kullanılmadığını denetler. Kolaylaştırma gerekçesi ile sermaye işleminin gerekçesi birbirini tamamlar, fakat biri diğerinin yerini almaz.
Başvuru öncesi sonuç tablosu nasıl oluşturulur?
İlk satır şirket türlerini gösterir. İkinci satır m.155/1-a, m.155/1-b veya m.155/2 seçeneklerinden hangisinin uygulandığını açıklar. Üçüncü satır oy hakkı veren payların sahiplerini ve oranlarını içerir. Dördüncü satır azınlığa sunulan pay ve nakit karşılığı, beşinci satır yeni yükümlülük bulunup bulunmadığını gösterir. Altıncı satır rapor, genel kurul ve inceleme hakkı bakımından kullanılan kolaylıkları ayrı ayrı belirtir.
Son bölümde inceleme başlangıcı, planlanan sicil başvurusu, sözleşme imzaları ve tescil kayıtları bulunur. Böylece yalnız yüzde oranına bakılarak işlem sınıflandırılması önlenir. Maliyet veya hız amacı, kanuni koşulun yerine konulamaz. Kolaylaştırılmış birleşmenin doğru kullanımı, gerçekten kaldırılan işlemleri azaltmak ve korunan hakları eksiksiz sürdürmektir. Dosyanın bu yapıda hazırlanması, şirket yönetiminin hangi kolaylıktan yararlandığını ve hangi yükümlülüğün devam ettiğini somut belgeler üzerinden göstermesini sağlar.
Sık sorulan sorular
Her grup şirketi kolaylaştırılmış şekilde birleşebilir mi?
Hayır. TTK m.155 sermaye şirketi türünü ve oy hakkı veren paylar bakımından özel sahiplik koşullarını arar. Aynı yöneticiye veya aynı aileye bağlı olmak, kanunun öngördüğü pay sahipliği ve bağlılık şartlarının yerine geçmez.
Yüzde yüzlük yapıda genel kurul onayı zorunlu mu?
TTK m.155/1 koşulları sağlandığında m.156/1 uyarınca birleşme sözleşmesinin genel kurul onayına sunulması zorunlu değildir. Yazılı birleşme sözleşmesi, yetkili imza ve sicil tescili gibi korunan işlemler yine yapılır.
Yüzde doksan paya sahip olmak tek başına yeterli mi?
Hayır. Azınlığa denk paylar yanında gerçek değerin tam dengi nakit karşılık önerilmeli; birleşme nedeniyle ek ödeme, kişisel edim veya kişisel sorumluluk doğmamalıdır. Bu koşullar TTK m.155/2’de birlikte aranır.
Yüzde doksanlık birleşmede ortakların inceleme hakkı kalkar mı?
Hayır. TTK m.156/2 inceleme hakkını korur. Hak, birleşmenin tescili için ticaret siciline başvurudan otuz gün önce sağlanmış olmalıdır. Yüzde yüzlük yapının inceleme istisnası bu duruma aynen uygulanmaz.
Kolaylaştırılmış birleşmede birleşme raporu gerekir mi?
TTK m.156, hem birinci hem ikinci fıkrada ilgili koşulları sağlayan şirketleri m.147’deki birleşme raporunu hazırlama yükümlülüğünden muaf tutar. Ancak sözleşme ve diğer zorunlu belgeler bu muafiyetin kapsamına kendiliğinden girmez.
Azınlığa nominal sermaye bedeli ödenmesi yeterli mi?
Kanuni ölçüt payların gerçek değerinin tam dengi nakdi karşılıktır. Nominal sermaye tutarı bu ekonomik değeri tek başına göstermez. Pay grubu, şirket varlıkları ve borçlarıyla birlikte değerleme dayanağı açıklanmalıdır.
Kolaylaştırılmış birleşme şirketin borçlarını siler mi?
Hayır. TTK m.153’teki aktif ve pasifin geçişi uygulanır. Alacaklıların korunmasına ilişkin hükümler de devam eder. Şirketlerin aynı grupta bulunması üçüncü kişilerin alacaklarını ortadan kaldırmaz.
Sicil dışında imzalanan grup içi anlaşma birleşmeyi tamamlar mı?
Hayır. TTK m.153 birleşmenin tescille geçerlilik kazanacağını düzenler. Sözleşme imzası veya pay sahiplerinin grup içi mutabakatı sicil tescilinin yerine geçmez; sonuç ve tarih tescil kaydı üzerinden belirlenir.
Resmî kaynak ve ilgili kanun maddeleri
Bu yazının kanuni dayanağı, Adalet Bakanlığının yayımladığı 6102 sayılı Türk Ticaret Kanunu hükümleridir. İlgili maddeler: 124, 136, 142, 145–149, 151–157, 191. Kanun maddelerinin kapsamı, işlem türü ve taraf sıfatı birlikte değerlendirilmiştir.
İlgili hukuk rehberleri
- TTK 198 Bildirimi: Pay Eşikleri ve 10 Gün | 2026
- Şirket Birleşmesi ve Tür Değişikliğinde ETDS Defterlerinin Devamı
- Şirket Devri, Birleşme, Bölünme ve Tür Değişikliğinde Sanayi Sicil Belgesi Nasıl Yenilenir?
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
