Çalışanın Tedarikçiden Aldığı Gizli Komisyon: İade ve İşverenin Zarar Talebi
Çalışanın görevi nedeniyle tedarikçiden gizlice aldığı kişisel komisyon, işverenin zarar hesabından ayrı bir teslim ve hesap verme sorunu doğurur. TBK 396 sadakat borcunu, TBK 397 hizmetin ifasından elde edilen şeylerin teslimini, TBK 400 ise kusurla verilen zararın giderilmesini düzenler. Tedarikçinin çalışanı yükümlülüğüne aykırı davranmaya yönelten menfaat teklifi ayrıca TTK 55/1-b-2 kapsamında incelenir.
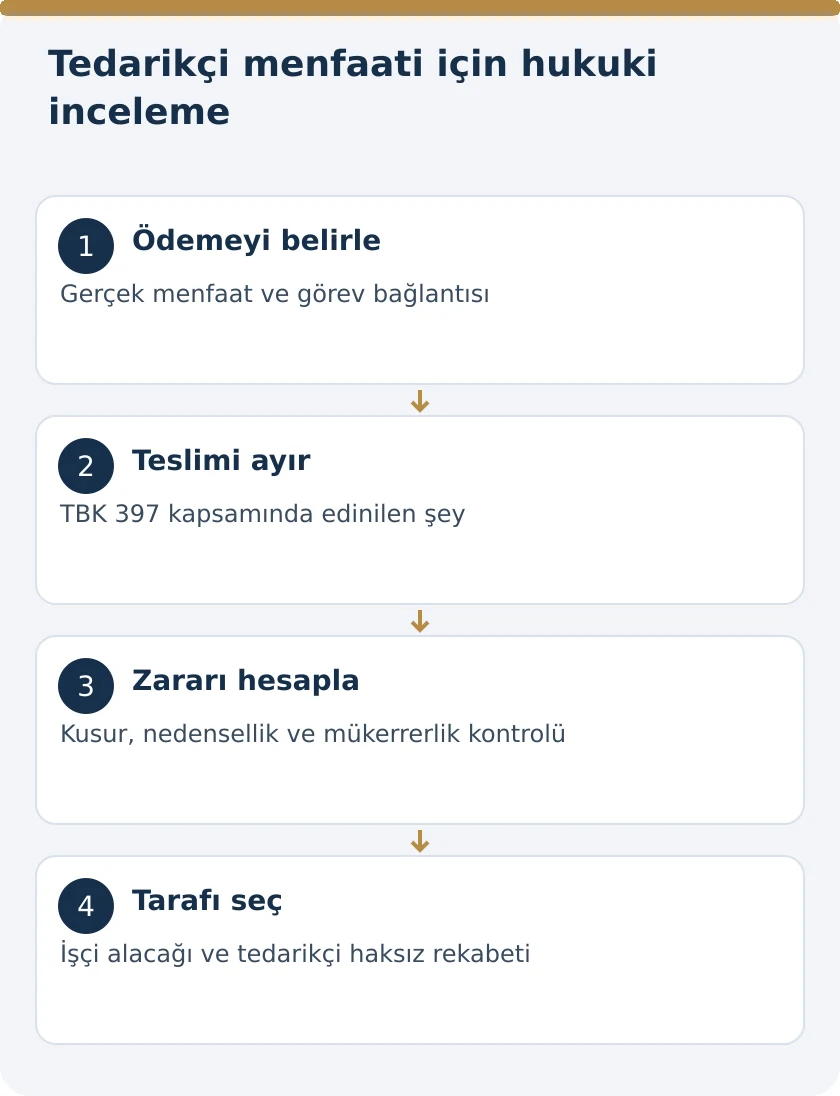
Gizli komisyonun hukuki niteliği nasıl belirlenir?
Satın alma görevlisine, satın alma kararını veren yöneticiye veya işverenin tekliflerini değerlendiren çalışana tedarikçi tarafından sağlanan kişisel menfaatin adı tek başına belirleyici değildir. Komisyon, danışmanlık ücreti, destek ödemesi veya hediye olarak kayda geçirilmesi, ödemenin gerçek sebebini değiştirmez. İşlem ile çalışanın görevi arasındaki bağ araştırılır.
İşverenin bilgisi dışında görevden yararlanılarak edinilmiş kişisel ödeme ile işveren adına alınmış ticari iskonto farklı işlem biçimleridir. İlki çalışanın hizmet nedeniyle elde ettiği menfaat, ikincisi işletmeye ait bedel indirimi veya iade alacağı yönünden incelenir. Her iki durumda da hangi paranın kim için alındığı açıklığa kavuşturulmalıdır.
İşçinin tedarikçiyle iş dışındaki bağımsız bir ilişkiden doğan gerçek alacağı varsa bunun belgeleri ayrıca değerlendirilir. Sırf iki kişi arasında para hareketi görülmesi işverenin alacağını kanıtlamaz. Ancak açıklamada kullanılan kişisel borç ifadesi de görev bağlantısını gösteren diğer delilleri kendiliğinden etkisizleştirmez.
TBK 396: Satın alma kararında sadakat borcu
Türk Borçlar Kanunu m.396, işçinin işi özenle yapmasını ve işverenin haklı menfaatlerini sadakatle korumasını zorunlu kılar. Satın alma yetkisi, çalışanın kişisel gelirini artırmak için kullanılacak bir yetki değildir. Teklif değerlendirmesinin işverenin meşru ihtiyaçları üzerinden yapılması gerekir.
Fiyat, kalite, teslim süresi, garanti, bakım ve ödeme şartları işveren yönünden değerlendirilmesi gereken verilerdir. Çalışanın kişisel menfaat karşılığında bu verileri gizlemesi, değiştirmesi veya karşı teklifleri değerlendirme dışı bırakması ayrı ayrı somutlaştırılmalıdır. Her pahalı satın alma kararı kendiliğinden sadakat ihlali değildir; kişisel menfaat ve karar süreci arasındaki ilişki ortaya konulmalıdır.
İşçinin sadakat ve sır saklama borcu genel yükümlülükleri açıklar. Tedarikçi komisyonunda inceleme daha dar bir soruya yönelir: Çalışan, işverene ait satın alma görevini yürütürken kendisine açıklanmamış bir ekonomik yarar sağlamış mıdır?
TBK 397 uyarınca alınan menfaatin teslimi
TBK 397’nin ilk fıkrası, işveren için üçüncü kişiden alınan şeylerin ve özellikle paraların derhal teslimini ve hesabının verilmesini düzenler. İkinci fıkra ise hizmetin ifasından dolayı elde edilen şeylerin teslimini ayrıca emreder. Bu nedenle inceleme yalnız şirket adına düzenlenmiş tahsilat makbuzuyla sınırlı değildir.
Çalışanın görevi nedeniyle kendisine sağlanan ve kişisel olarak tutma hakkı bulunmayan menfaat bakımından hizmet bağlantısı belirlenir. Tedarikçinin ödemeyi doğrudan çalışanın hesabına yapması veya şirket faturasına yazmaması, TBK 397 değerlendirmesini ortadan kaldırmaz. Çalışanın alıp almadığı, hangi iş nedeniyle aldığı ve hukuken kimin hesabına tutabileceği tespit edilir.
Teslim borcunda alınmış menfaatin varlığı ile tutarı kanıtlanmalıdır. İşverenin aynı miktarda ayrıca bir zarar yaşadığını göstermesi, alınan şeyin tesliminin her durumda ön koşulu değildir. Zarar tazmini ise farklı şartları olan ayrı bir talep olarak kurulmalıdır.
İşverene ait iskonto ile çalışana ödenen komisyon
Tedarikçi işverenin alım hacmine bağlı bir indirim yapmışsa önce indirim anlaşmasının kimin lehine olduğu belirlenir. Fiyat farkı faturası, mutabakat, alacak kaydı ve ödeme açıklaması birlikte incelenir. İşletmeye ait indirimin çalışanın hesabına yönlendirilmesi, tutarın aidiyetini değiştirmez.
Gerçekten çalışana kişisel yarar sağlamak için düzenlenen ödeme ise hizmetin ifasıyla bağlantısı yönünden incelenir. İşverenin yazılı onayı bulunduğu ileri sürülüyorsa onayın kapsamı, yetkili kişi tarafından verilip verilmediği ve açıklanan koşullar saptanır. Başka bir ödeme için verilmiş onay, bütün tedarikçi ödemelerini kapsamaz.
Muhasebede iskonto ile komisyonun karıştırılması zarar hesabını da bozar. İşverenin zaten indirimli ödediği bedel üzerinden ikinci kez aynı indirim istenmemelidir. Alınmış, mahsup edilmiş, iade edilmiş ve hâlen çalışanda kalmış tutarlar farklı satırlarda gösterilmelidir.
Hediye veya ağırlama her durumda aynı sonucu doğurur mu?
TTK 55/1-b-2, her sosyal teması veya her promosyon ürününü aynı şekilde tanımlamaz. Düzenleme, hak edilmemiş ve kişinin işini görürken yükümlülüğüne aykırı davranmasına yöneltebilecek yarar sağlama veya önerme yoluyla çıkar sağlamaya çalışmayı esas alır. Menfaatin değeri kadar amacı ve görevle bağlantısı önemlidir.
İşverenin hediye kabulü, çıkar çatışması bildirimi ve satın alma yetkileri konusunda hukuka uygun düzenlemeleri varsa TBK 399 çerçevesinde bunlar da değerlendirilir. Çalışana bildirilmiş sınırlar ve gerçek uygulama kayda alınır. İç politika bulunmaması ise TBK 396 ve397’deki kanuni borçları ortadan kaldırmaz.
İşyerindeki genel hoşgörü iddiası, uyuşmazlıktaki menfaatin açıklanmış ve izin verilmiş olduğunu tek başına göstermez. Değerli kişisel ödeme, herkese dağıtılan tanıtım malzemesi ve işverenin kabul ettiği işletme indirimi aynı değerlendirme içine yerleştirilmemelidir.
Tedarikçinin menfaat teklifinde TTK 55/1-b-2
Türk Ticaret Kanunu m.55/1-b-2, üçüncü kişilerin işçilerine, vekillerine veya yardımcılarına hak etmedikleri ve yükümlülüklerine aykırı davranmaya yöneltebilecek yararlar sağlayarak veya önererek kendisine yahut başkasına çıkar sağlamaya çalışmayı haksız rekabet halleri arasında sayar.
Bu hükümde yalnız tamamlanmış ödeme değil, koşulları taşıyan yarar önerisi de düzenlenmiştir. Dolayısıyla satın alma kararının henüz verilmemiş olması her talebi ortadan kaldırmaz. Teklifin içeriği, muhatabı, sağlanmak istenen ticari çıkar ve yükümlülüğe aykırı davranışa yöneltme unsuru gösterilmelidir.
Tedarikçi ile zarar gören işverenin aynı ürünü satan rakipler olması gerekmez. TTK 54 tedarik edenlerle müşteriler arasındaki ilişkileri de korur. İşverenin satın alma sürecini kişisel menfaat yoluyla bozma girişimi bu nedenle yalnız şirket içi bir disiplin sorunu olarak bırakılamaz.
İşçiden teslim, işçiden zarar ve tedarikçiden koruma talepleri
| Talep | Temel dayanak | Gösterilecek konu |
|---|---|---|
| Alınan menfaatin teslimi | TBK 397 | Gerçek edinim, hizmet bağlantısı ve tutar |
| İşçinin verdiği zararın tazmini | TBK 400 | Kusur, zarar ve nedensellik |
| Tedarikçinin davranışının durdurulması | TTK 55 ve56 | Haksız rekabet fiili ve korunacak ekonomik menfaat |
| Tedarikçiden maddi tazminat | TTK 56/1-d | Kusur, zarar ve fiille bağlantı |
Bu ayrım, tek olay için tek dilekçeye bütün hukuki kavramları eklemekten daha önemlidir. Kimin hangi davranıştan sorumlu tutulduğu ve hangi edimin istendiği belirlenir. İşçiyle hizmet ilişkisi ile tedarikçiyle ticari ilişki farklı taraf yapısına sahiptir.
Haksız rekabette tespit, men ve tazminat talepleri genel dava türlerini açıklar. Gizli komisyon dosyasında bu talepler, belirli tedarikçi ödemesi ve etkilediği satın alma süreci üzerine kurulmalıdır.
İşverenin zararı nasıl hesaplanır?
TBK 400’e göre işçi, işverene kusuruyla verdiği zarardan sorumludur. Satın alma fiyatının kişisel komisyon nedeniyle artırıldığı ileri sürülüyorsa karşılaştırma aynı mal veya hizmetin aynı koşullardaki bedeli üzerinden yapılmalıdır. Farklı kalite, vade, nakliye veya garanti koşulları eşit kabul edilmemelidir.
Kalitesiz mal seçimi, gereksiz alım veya daha elverişli teklifin gizlenmesi iddialarında gerçek kayıp ayrıca açıklanır. Komisyonun varlığı, bütün sözleşme bedelini kendiliğinden zarar yapmaz. İşverenin teslim aldığı ve kullandığı malın değeri ile fiilin etkilediği ek maliyet ayrı hesaplanmalıdır.
İşçinin sorumluluğunda işin niteliği, gerekli uzmanlık ve işverenin bildiği veya bilmesi gereken yetenekler de TBK 400 kapsamında dikkate alınır. Şirket içindeki onay sürecinin varlığı çalışanın gizlediği menfaati meşrulaştırmaz; ancak zarar ve karar zincirinin incelenmesinde diğer sorumluların görevleri de belirlenir.
Aynı tutar iki kez tahsil edilemez
Çalışanın teslim ettiği menfaat ile zarar hesabındaki kalemler karşılaştırılmalıdır. Alınmış komisyonun iadesi, tedarikçinin yaptığı fiyat düzeltmesi ve işverenin elde ettiği başka ödeme kayıtlara işlenir. Aynı ekonomik kaybın farklı adlarla ikinci kez karşılanması amaçlanamaz.
Bununla birlikte menfaatin teslim edilmesi, ayrı ve daha büyük bir zararın hiç doğmadığını göstermez. İşverenin ek zarar talebi, iade edilen tutarın hangi kaybı karşıladığını ve geriye hangi kanıtlanmış zararın kaldığını açıklamalıdır. Toplam sözleşme değeri, komisyon tutarı ve zarar birbirine eşit varsayılmamalıdır.
Birden fazla sorumluya yöneltilen taleplerde de her tahsilat ortak ödeme tablosuna kaydedilmelidir. Alacağın hukuki sebebi değişse bile banka hesabına ulaşmış gerçek para göz ardı edilemez. Uzlaşma metni hangi borcun ne ölçüde kapandığını açıkça göstermelidir.
Açıklama ve hesap talebi nasıl sınırlandırılmalıdır?
İşverenin yazılı açıklama talebi, şüpheli görülen tedarikçiyi, satın alma dosyasını, ödeme tarihini ve bilinen tutarı göstermelidir. Çalışandan bütün çalışma hayatı boyunca elde ettiği her kişisel gelirin hesabını istemek, belirli hizmet işlemine ilişkin incelemenin kapsamını aşar. İşveren, neden iş ilişkisiyle bağlantı kurduğunu açıklamalıdır.
Menfaat birden fazla tarihte sağlanmışsa her ödeme ayrı gösterilir. Aynı tutarın banka dekontunda, muhasebe fişinde ve e-posta ekinde yer alması üç ayrı menfaat değildir. Nakit ödeme iddiasında kaynağı belirli makbuz, teslim açıklaması ve diğer doğrulayıcı kayıtlar aranır. Çalışanın kabul ettiği ve itiraz ettiği işlemler ayrılır.
Hesap tablosunda tutar yanında menfaatin niteliği, veren kişi, bağlantılı satın alma ve yapılan iade de bulunmalıdır. Para dışındaki edinimlerin varlığı ve ne olduğu açıklanır. Teslim talebi, gerçekte elde edildiği gösterilmemiş bir malı veya belirsiz bir toplamı çalışanın zimmetinde kabul ederek kurulamaz.
Görev ve ödeme bağlantısını gösteren deliller
Görev tanımı, satın alma yetki matrisi, teklif dosyaları, değerlendirme tabloları, sipariş ve fatura kayıtları ile ödeme belgeleri zaman sırasına konur. Kimin hangi kararı verdiği ve menfaatin hangi tarihte teklif edilip ödendiği belirlenir. Yalnız son banka transferi, karar sürecinin tamamını açıklamaz.
Çalışanın tedarikçiye sunduğunu söylediği bağımsız hizmet varsa gerçek işin konusu, teslimi, süresi ve işverenin görevinden ayrılıp ayrılmadığı incelenir. Sonradan oluşturulmuş bir açıklama ile önceden mevcut ticari ilişki aynı delil değerinde değildir. Belgenin düzenleme tarihi ve onu destekleyen kayıtlar korunur.
İşverenin kendi satın alma verileriyle çelişen kayıtları da dosyada tutması gerekir. İnceleme yalnız iddiayı destekleyen satırları seçerek yapılmamalıdır. Karşı tekliflerin neden reddedildiği ve yetkili yöneticinin bildiği koşullar açıklanmadığında zarar hesabı eksik kalır.
Özel hesaplara erişim ve hukuka uygun inceleme sınırı
HMK m.189/2 hukuka aykırı elde edilmiş delillerin dikkate alınamayacağını düzenler. Şüphe bulunması çalışanın özel banka hesabına, kişisel mesajlarına veya cihazına yetkisiz giriş izni vermez. İşverenin kendi kayıtlarını koruması ile kişisel alana erişmesi farklı işlemlerdir.
TBK 419’daki işçi verilerinin kullanımı sınırı da gözetilir. İnceleme belirli işlem, zaman aralığı ve görevle bağlantılı tutulur. Kurumsal yazışmalara ilişkin erişimin hukuki koşulları ayrıca değerlendirilir. Banka veya üçüncü kişi belgelerinin ibrazı gerektiğinde HMK 219 ve devamındaki yargısal yollar kullanılır.
Elektronik kayıtların belge niteliği HMK 199 kapsamında değerlendirilir. Ekran görüntüsünün yanında özgün kayıt, tarih, gönderen ve bağlam korunmalıdır. İşçinin açıklamasının alınması, veri üzerinde sonradan değişiklik yapılmasına veya aleyhe görülen dosyaların silinmesine gerekçe oluşturmaz.
Maaştan kesinti yapılabilir mi?
İşverenin komisyon iadesi veya zarar alacağı iddiası, ücretin tamamına kendiliğinden el koyma yetkisi vermez. TBK 407, işçinin rızası olmadan ücretle takası sınırlar. Kasten verilen ve yargı kararıyla sabit zarar için düzenlenen istisna da ücretin haczedilebilir kısmıyla sınırlıdır.
İşverenin zarar alacağını işçi ücretinden takas etmesinin şartları bu korumayı ayrıntılı açıklar. Şirketin tek taraflı inceleme raporu, maddede aranan yargı kararıyla aynı şey değildir. Tazminat hesabı ile bordro ödeme yükümlülüğü ayrı yürütülmelidir.
Çalışanın bir ödeme yapması veya borcu kabul etmesi halinde hangi tutarı, hangi işlem için kabul ettiği belirlenir. Ücret ve diğer işçilik alacakları bakımından TBK 420’deki ibra koşulları ayrıca korunur. Genel bir imza, kanunun ücret korumasını kaldıran sınırsız izin olarak kullanılmamalıdır.
İş sözleşmesinin sona ermesi ve para talebi
Sadakat ihlalinin sözleşmenin devamına etkisi ile alınmış menfaatin teslimi farklı sorulardır. Doğrudan TBK hizmet hükümlerine tabi ilişkide m.435, hizmeti sürdürmenin dürüstlük kurallarına göre beklenemediği haklı sebepleri düzenler ve fesih sebebinin yazılı bildirimini ister. Özel iş kanununa tabi ilişkinin fesih kuralları ayrıca uygulanır.
Fesih yapılmış olması çalışanın hangi miktarı aldığı konusunda ispat sağlamaz. Fesih yapılmaması da TBK 397 kapsamındaki teslim borcunu kendiliğinden kaldırmaz. İşveren, çalışma ilişkisinin devamı konusundaki kararını para ve zarar dosyasındaki delillerle karıştırmamalıdır.
İşten ayrılış tarihinden sonra öğrenilen ödeme bakımından işlem tarihi, öğrenme tarihi ve daha önce verilmiş geçerli açıklamalar korunur. Sözleşmenin bitmesi hesap verme ve geri verme yükümlülüklerini yok etmez. Bununla birlikte bütün işçilik haklarının kaybedildiğini söyleyen toplu bir sonuç kurulamaz.
İşçi ve tedarikçiye karşı başvuru yolu
7036 sayılı Kanun m.3 ve5, hizmet ilişkisinden doğan işveren alacak ve tazminat taleplerinde arabuluculuk ve iş mahkemesi çerçevesini düzenler. İşçiden alınmış menfaatin veya zararın istenmesi, işveren şirket olduğu için tek başına ticaret mahkemesi davasına dönüşmez.
Tedarikçiye yöneltilen TTK haksız rekabet talebinde ise TTK 4 ve5’in ticari dava sistemi incelenir. Konusu para ödenmesi olan taleplerde TTK 5/A dava şartı arabuluculuk düzeni uygulanır. İşçi ve tedarikçi bakımından hukuki sebep, görev ve talep sonucu ayrı belirlenmelidir.
Başvuru dosyasında gizli menfaatin dökümü, görev bağlantısı, gerçekleşmiş zarar hesabı ve devam eden davranışın durdurulmasına ilişkin ihtiyaç açıkça yazılır. Haksız rekabet dosyasında delil ve başvuru planı koruyucu taleplerin genel çerçevesini tamamlar. Ceza hukuku bakımından bir nitelendirme yapılması ise ayrıca ilgili suçun bütün unsurlarının incelenmesini gerektirir.
Sık sorulan sorular
Çalışan tedarikçiden gizli komisyon alabilir mi?
Görevin işverenin haklı menfaatlerine uygun yürütülmesi TBK 396’nın gereğidir. Hizmet nedeniyle elde edilen ve çalışanın kişisel olarak tutma hakkı bulunmayan menfaat TBK 397 kapsamında teslim edilir. Ödemenin göreve bağlantısı ve alınmış tutar kanıtlanmalıdır.
İşveren zarar etmemişse komisyon çalışanda kalır mı?
Alınmış menfaatin teslimi ile zarar tazmini ayrı taleplerdir. TBK 397’deki teslim borcu, her olayda ayrıca aynı miktarda zarar kanıtlanmasına bağlı değildir. TBK 400’e dayalı ek zarar ise kusur, zarar ve nedensellik üzerinden hesaplanır.
Ödemeye danışmanlık ücreti yazılması sonucu değiştirir mi?
Açıklamanın adı yeterli değildir. Gerçek bir bağımsız hizmet bulunup bulunmadığı, hizmetin teslimi ve işveren adına yürütülen görevle bağlantısı incelenir. Banka açıklaması, diğer belgelerle birlikte değerlendirilir; tek başına hukuki sebebi kesinleştirmez.
Tedarikçi sadece teklif etmişse haksız rekabet oluşur mu?
TTK 55/1-b-2, maddede belirtilen nitelikteki yararın önerilmesini de kapsar. Hak edilmemiş yararın yükümlülüğe aykırı davranmaya yöneltme özelliği ve çıkar sağlama amacı gösterilmelidir. Ödemenin mutlaka tamamlanmış olması aranarak hüküm daraltılamaz.
Her tedarikçi hediyesi gizli komisyon sayılır mı?
Menfaatin amacı, değeri, görevle bağlantısı ve açıklanmış izinler incelenir. TTK 55/1-b-2’nin unsurları ile TBK 396–397 yükümlülükleri ayrı uygulanır. İç politikadaki kabul sınırları da önemlidir; bütün hediyeler için tek sonuç kurulamaz.
İşverene ait iskonto çalışanın hesabına yatırılırsa ne olur?
İndirim anlaşması işveren lehineyse ödeme kanalı aidiyeti değiştirmez. TBK 397 bakımından alınan tutarın teslimi ve hesabı istenir. İşverene daha önce mahsup edilen veya iade edilen miktarlar düşülerek gerçek bakiye hesaplanır.
Gizli komisyon kadar maaş kesilebilir mi?
TBK 407’nin ücretle takas sınırları gözetilir. İşverenin kendi inceleme raporu tek başına sınırsız kesinti yetkisi vermez. Kasten verilen zarara ilişkin kanuni istisna, yargı kararı ve ücretin haczedilebilir kısmı koşullarına bağlıdır.
Komisyon iade edilirse bütün zarar kapanır mı?
İade edilen tutarın hangi kaybı karşıladığı belirlenir. Ayrı ve kanıtlanmış ek zarar varsa bunun talebi ayrıca değerlendirilir. Aynı ekonomik kayıp iki kez tahsil edilemez; iade, fiyat düzeltmesi ve diğer ödemeler hesapta gösterilir.
İşveren çalışanın özel mesajlarına izinsiz girebilir mi?
Komisyon şüphesi yetkisiz erişim izni vermez. HMK 189/2 hukuka aykırı delilleri dışlar; TBK 419 işçi verilerinin kullanımını sınırlar. Belge ibrazı ve yargısal delil toplama yolları hukuka uygun biçimde kullanılmalıdır.
İşçiyle tedarikçiye karşı dava aynı hukuki temele mi dayanır?
İşçiden teslim ve zarar talebi hizmet ilişkisine; tedarikçinin haksız rekabeti TTK 54–56’ya dayanır. Görevli mahkeme ve arabuluculuk buna göre ayrı belirlenir. Her davalının davranışı, istenen edim ve alınan ödemeler açıkça gösterilmelidir.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
