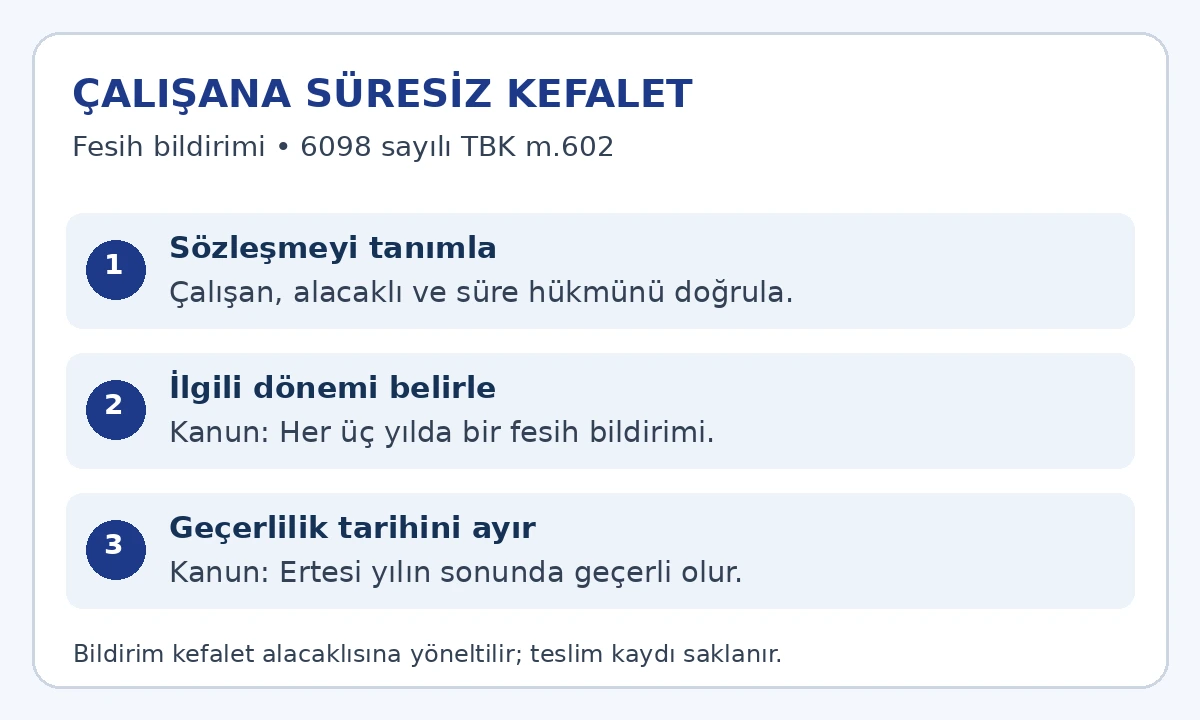
Kısa cevap: Çalışanlara süreli olmayan kefalette kefil, 6098 sayılı Türk Borçlar Kanunu m.602 uyarınca her üç yılda bir, ertesi yılın sonunda geçerli olmak üzere sözleşmeyi feshettiğini bildirebilir. Bildirim, kefalet alacaklısına yöneltilir. Çalışanın işten ayrılması, kefilin fikrini değiştirmesi veya dilekçenin gönderilmesi, bu maddede düzenlenen tarih hesabının yerine geçmez. Bu içerikte uygunluk belgeleri, fesih tarihi, bildirim örneği ve düzenlenebilir Word dosyası bulunur.
Bu bildirim hangi kefalete yöneliktir?
TBK m.602’nin konusu, çalışan için verilmiş ve süreli olmayan kefalettir. Dosyada hem güvence altına alınan ilişkinin çalışanla bağlantısı hem kefaletin süre düzeni bulunmalıdır. Bir kişinin banka kredisine, kira borcuna veya şirketin bütün ticari borçlarına kefil olması, o kişinin aynı zamanda bir işyerinde çalışması nedeniyle bu maddeye dönüşmez. Güvencenin hangi borçları kapsadığı, kefalet belgesindeki açıklamadan ve dayanak ilişkiden belirlenir.
Süreli olmayan kefalet, kefalet belgesinde belirli bir bitiş süresiyle sınırlanmamış kefaleti ifade eder. Belgedeki azami para tutarı ile zaman sınırı farklı konulardır. Üst sınır yazılması, tek başına belirli bitiş tarihi bulunduğu anlamına gelmez. Buna karşılık açık bir süre düzeni içeren belgede, yalnız başlığında “süresiz” sözcüğü bulunmadığı için m.602’ye geçilmez; belgenin tamamı okunur.
Çalışanın görevi, işvereni ve kefalet alacaklısı açık yazılır. Kefaletin kapsadığı yükümlülükler belgedeki gerçek ifadelerle gösterilir. “Çalışanın bütün borçları” gibi, belgenin sınırlarını genişleten toplu açıklamalar eklenmez. Başvuru belirli kefalet ilişkisine yöneliktir. Başka tarihlerde imzalanmış ayrı güvence belgeleri varsa her belgenin kapsamı ve zamanı kendi satırında incelenir.
TBK 602’deki süre düzeni
Madde iki ayrı zaman unsurunu birlikte kullanır: her üç yılda bir fesih bildiriminde bulunabilme ve bu bildirimin ertesi yılın sonunda geçerli olması. Bu düzen, her zaman derhâl fesih hakkı veren bir hüküm değildir. Dilekçede sözleşmenin kurulduğu tarih, ilgili üç yıllık dönem, bildirimin tarihi ve ertesi yılın sonu ayrı gösterilir. Tarih alanlarını tek bir “fesih tarihi” başlığı altında toplamak bu ayrımı ortadan kaldırır.
Üç yıllık düzenin başlangıcını belirlemek için çalışanın işe giriş tarihi ile kefalet sözleşmesinin kuruluş tarihi birbirine karıştırılmaz. Çalışanın çok daha önce işe girmiş olması, sonradan verilen kefaletin süresini kendiliğinden önceye çekmez. Belgenin imza ve kuruluş kayıtları, sonradan yapılmış yeni kefalet veya uzatma açıklamalarıyla birlikte okunur. Dilekçede görülen en eski işyeri tarihi otomatik olarak kefaletin başlangıcı yapılmaz.
“Ertesi yılın sonu”, bildirim tarihinde sona erme veya bildirimi izleyen üç ay içinde sona erme anlamına gelmez. Takvimde hangi yıl sonunun esas alındığı açıkça yazılır. Başvuran, kendi belgesine uygulanacak tarihi hesaplamadan örnekteki alanı doldurmaz. Yeni belge, uzatma veya birden fazla kefalet bulunduğunda bunları tek bir başlangıç altında birleştirerek süre kısaltılmaz. Hesap, dayanak belgesiyle denetlenebilir olmalıdır.
Bildirimden önce hazırlanacak belge dosyası
İlk belge kefalet sözleşmesinin okunabilir tam örneğidir. İmza sayfası, süre hükmü, güvence altındaki yükümlülük, azami tutar ve varsa ekler birlikte saklanır. Yalnız çalışan dosyasındaki “kefil adı” satırıyla yetinilmez. İkinci belge, kefaletin bağlandığı çalışma ilişkisini ve alacaklıyı belirleyen kayıttır. Çalışanın adı, işverenin unvanı ve belgedeki görev bilgisi birbirini doğrulamalıdır.
Üçüncü grup, sonradan imzalanan ek protokoller, yenileme yazıları ve değişiklik belgeleridir. Dördüncü grup, alacaklının kefile gönderdiği yazışmalar ve mevcut hesap açıklamalarıdır. Beşinci grup, daha önce yapılmış fesih veya dönme bildirimlerinin örnekleridir. Önceki başvuru varsa neyin istendiği, kime ulaştığı ve hangi tarihte sonuç doğurduğu ayrıca kaydedilir. Başvuruların isim benzerliği, hukuki içeriklerinin aynı olduğu anlamına gelmez.
Belge dosyasında bilinmeyen husus “bilinmiyor” olarak ayrılır; eksik bilgi yerine tahminî tarih veya tutar yazılmaz. Alacaklıdan sözleşme örneği istenmişse gelen belgenin tamlığı kontrol edilir. Fotokopide süre maddesinin bulunduğu sayfa yoksa sırf diğer sayfalarda tarih görülmediği için süresiz kefalet sonucuna varılmaz. Dilekçenin açıklamaları, eldeki belgelerin taşıdığı gerçek bilgilerle sınırlı tutulur.
Bildirim kime gönderilir?
Fesih bildiriminin muhatabı kefalet alacaklısıdır. Kefil, güvence belgesini çalışan adına vermiş olsa bile yalnız çalışana “artık kefil değilim” demekle alacaklıya yapılacak bildirimi tamamlamış olmaz. Alacaklının gerçek veya tüzel kimliği, güncel adresi ve belgedeki sıfatı doğrulanır. Tüzel kişide unvan ve tanımlayıcı kayıtlar yanlış yazılırsa farklı bir kuruluşa yöneltilmiş bildirim ortaya çıkar.
İşyeri şubesi, bordro birimi veya çalışan dosyasını tutan personel, ayrı bir alacaklıymış gibi gösterilmez. Başvuru tüzel kişinin yetkili muhatabına yöneltilir; işlem kolaylığı için ilgili birime kopya iletilmesi ayrıca kayda geçirilir. Alacağın devri veya işveren değişikliği dosyada görünüyorsa muhatap, devir ve ilgili sözleşmeler incelenerek belirlenir. Eski antetteki adresin hâlen doğru olduğu varsayılmaz.
Avukatla bildirim yapılacaksa kefilin kimliği, vekilin sıfatı ve temsil belgesi gösterilir. Çalışan kendi iş sözleşmesini feshederken kefil adına ayrıca kefalet feshi yapmış gibi yazılmaz. İki irade açıklaması farklı kişiler ve farklı sözleşmelerle ilgilidir. İşten ayrılma yazısı, bu kefalet bildiriminde ek belge olarak incelenebilir; kefilin kendi fesih açıklamasının yerine geçmez.
Çalışana süresiz kefalet fesih bildirimi örneği
Bu örnek TBK m.602’ye dayanır. Süreli kefalet, gelecekte doğacak borç için dönme veya alacaklıdan takip başlatmasını isteme konuları için ayrı değerlendirme gerekir. Köşeli alanlar gerçek belgelere göre doldurulur. Süre hesabı tamamlanmadan örneğe hazır bir yıl sonu tarihi yazılmaz.
[KEFALET ALACAKLISININ ADI SOYADI / UNVANI]’NA
Bildiren kefil: [Ad soyad, adres]
Alacaklı: [Ad soyad/unvan ve adres]
Çalışan: [Ad soyad ve ilişkiyi tanımlayan bilgi]
Konu: [Tarih ve tanımlayıcı bilgi] kefalet sözleşmesi hakkında TBK m.602 uyarınca fesih bildirimidir.
Açıklamalar
1. [Çalışan] için, [tarih] tarihinde kurulan [belge numarası/kapsam] kefalet sözleşmesinde kefil olarak yer almaktayım. Sözleşme ve ilgili ekleri Ek 1’dedir. Güvence altına alınan yükümlülük belgedeki [ilgili açıklama] ile tanımlanmıştır.
2. Kefaletin süreli olmadığını gösteren sözleşme düzeni [ilgili madde/belgeli açıklama]dır. Sonradan yapılmış yeni kefalet veya uzatma belgeleri bakımından incelenen kayıtlar [gerçek belge bilgileri]dir. Süre hesabı Ek 2’de ayrı gösterilmiştir.
3. TBK m.602’nin çalışanlara süreli olmayan kefalette tanıdığı, her üç yılda bir ertesi yılın sonunda geçerli olacak fesih bildirimi hakkını kullanıyorum. İlgili dönem [belgeye dayalı dönem], bildirimin tarihi [tarih], feshin geçerlilik tarihi [hesaplanan ertesi yıl sonu] olarak belirlenmiştir.
Bildirim ve talepler
Yukarıda tanımlanan kefalet sözleşmesini, TBK m.602 uyarınca [hesaplanan tarih] sonunda geçerli olmak üzere feshettiğimi bildiririm. Bildirimin alınma kaydının ve ilgili kefalet dosyasındaki durumun tarafıma yazılı bildirilmesini isterim. Bu açıklama, asıl borcun veya geçmişe ilişkin ayrı uyuşmazlıkların kabulü, yeni kefalet verilmesi ya da kefalet süresinin uzatılması anlamında düzenlenmemiştir.
Ekler: 1. Kefalet sözleşmesi ve ilgili ekler. 2. Süre hesabı ve belge çizelgesi. 3. Varsa önceki ilgili bildirimler. 4. Varsa temsil belgesi.
Tarih: [Tarih]
Bildiren: [Ad soyad ve imza]
Düzenlenebilir Word fesih bildirimi ve süre kontrol çizelgesini indir. İkinci sayfa, sözleşme ve bildirim tarihlerinin ayrı kaydedilmesi için hazırlanmıştır. Belgelere uymayan seçenekler çıkarılmalı; başvuru gerçek kefalet dosyasıyla eşleştirilmelidir.
Süre çizelgesi nasıl doldurulur?
Çizelgede ilk satıra kefaletin kuruluş belgesi ve gerçek tarih yazılır. İkinci satıra süre hükmü konur. Üçüncü satırda incelenen ek sözleşmeler gösterilir. Dördüncü satır ilgili üç yıllık dönem içindir. Beşinci satır bildirimin muhataba iletilmesi ve ulaşma kaydıdır. Son satırda kanundaki ertesi yıl sonuna göre belirlenen geçerlilik tarihi bulunur. Aynı tarihin bütün satırlara kopyalanması kontrolü işlevsiz bırakır.
Takvim hesabında tarihin dayanağı da tutulur. İmza tarihi bir sözleşmeden, farklı başlangıç ise ek protokolden alınmışsa hangi kayıt esas alınmış olduğu açıklanır. Belgeler arasında çelişki bulunuyorsa çelişki yokmuş gibi kesin tarih yazılmaz; belgelerin hukuki anlamı değerlendirilir. Çizelge bir ispat kaydıdır, eksik sözleşme hükmünü başvuranın lehine değiştiren bir araç değildir.
Bildirim için seçilen geçerlilik tarihiyle alacaklının cevapta kabul ettiği tarih karşılaştırılır. Fark varsa alacaklının kullandığı sözleşme tarihi ve hesabı istenir. Kefil, cevapta yazılmış tarihi sırf cevap gelmiş olduğu için doğrulanmış saymaz. Aynı şekilde kendi dilekçesinde yazdığı tarih de belgeden bağımsız biçimde kesinleşmiş olmaz. Her iki hesap ilgili sözleşme ve kanuni süre düzeni üzerinden denetlenir.
İletim biçimi ve ulaşma kaydı
TBK m.602’nin metni feshettiğini bildirme hakkını düzenler; her bildirimin noterle yapılacağını ayrıca söylemez. Bununla birlikte sözleşmede bildirimle ilgili hüküm bulunup bulunmadığı ve tarih ispatı ihtiyacı incelenir. Noter ihtarı, muhatap ve bildirim içeriği bakımından kayıt oluşturmak için kullanılabilir. Elden teslimde alındı nüshası, elektronik iletimde adres ve teslim verisi saklanır.
Dilekçenin yalnız hazırlanması veya kişisel dosyada bulunması alacaklıya iletim değildir. Gönderilen metnin son sürümü ile teslim kaydı birlikte saklanır. Bir önceki taslakta farklı geçerlilik tarihi bulunuyorsa hangi metnin gerçekten gönderildiği ayırt edilir. Ekin gönderilmediği bir teslimde, ek çizelge de muhataba sunulmuş gibi kayıt tutulmaz. Başvurunun izlenebilirliği, doğru kanun maddesi kadar önemlidir.
Alacaklıdan yalnız “talebiniz işleme alınmıştır” cevabı gelmesi, süre hesabının ve kefalet kaydının açıklanmış olduğu anlamına gelmez. Yanıt içinde hangi sözleşmenin değerlendirildiği, hangi tarih üzerinden işlem yapıldığı ve varsa ileri sürülen mevcut alacağın dayanak dönemi incelenir. Fesih bildirimi bir ödeme emrine veya dava dilekçesine verilecek usulî cevabın yerine konulmaz.
Geçmiş dönem ile yeni güvenceyi ayırmak
TBK m.602’deki bildirim, belirtilen zamanda geçerli olacak fesih açıklamasıdır. Dilekçenin gönderildiği gün geçmişte doğmuş bütün tartışmaları sildiği veya asıl borcu ortadan kaldırdığı yazılmaz. Alacaklı bir talep ileri sürdüğünde borcun doğduğu dönem, kapsam, miktar, kefalet belgesinin sınırı ve fesih kaydı birlikte incelenir. Başvuruda somut borç kabulü yapılması istenmiyorsa belgesiz tutar eklenmez.
Alacaklının sunduğu yeni belge de ayrıca okunur. “Dosya kapatma”, “bilgi güncelleme” veya “bildirimi aldık” başlığındaki bir belge, içerdiği hükümlere göre yeni kefalet veya uzatma açıklaması taşıyabilir. Kefil yalnız başlığa bakarak imzalamaz. Özellikle süre ve azami tutar alanları, eski sözleşmenin korunması veya yenilenmesi sonucunu doğuran ifadeler bakımından kontrol edilir.
Gerçek kişinin kefaletinde TBK m.598’in on yıllık sona erme ve şekle uygun uzatma düzeni de ayrı değerlendirilir. M.602’deki üç yıllık bildirim hakkı ile m.598’deki azami zaman düzeni aynı hüküm değildir. Birinin şartları diğerinin yerine yazılmaz. Kefaletin zaten sona ermiş olduğu ileri sürülüyorsa hangi sona erme sebebine ve hangi belgelere dayanıldığı açıkça gösterilir.
Diğer kefalet başvurularından farkı
TBK m.599, gelecekte doğacak borca kefalette, borç doğmadan önceki mali durum koşullarına bağlı dönmeyi düzenler. M.601, süreli olmayan kefalette muacceliyet ve kefalet türüne göre alacaklıdan borçluya karşı dava ve takip haklarını kullanmasını istemeye ilişkindir. M.600 süreli kefaletin sona ermesini düzenler. Bu maddeler m.602 bildirimine başlık değiştirerek eklenmez; her birinin koşulları ayrıca aranır.
Çalışanın iş sözleşmesini feshetmesi de kefilin m.602’ye dayanan bildirimiyle aynı işlem değildir. İş ilişkisinin sona erme belgesi, güvence kapsamının değerlendirilmesinde ilgili olabilir; fakat kefilin irade açıklaması, alacaklı muhatabı ve süre hesabı ayrı kalır. Kefil kendi görevinden istifa ediyorsa bu da başkasının borçlarına ilişkin kefalet sözleşmesini otomatik olarak aynı metne dönüştürmez.
Sık sorulan sorular
1. Çalışan için verilen her kefalet m.602 kapsamında mı?
Madde çalışanlara verilmiş süreli olmayan kefaleti düzenler. Belirli süreli kefalet ve çalışan kişinin kişisel kredi borcuna verilen güvence aynı inceleme değildir. Güvence altındaki borç ve süre hükmü sözleşmenin tamamından belirlenir.
2. Bildirim gönderilince kefalet hemen biter mi?
M.602, her üç yılda bir ertesi yılın sonunda geçerli olacak fesih bildirimi düzenler. Gönderim tarihi ile geçerlilik tarihi ayrıdır. Dilekçeye aynı gün derhâl sona erme açıklaması bu maddeye dayanılarak yazılmaz.
3. Üç yıllık düzen çalışanın işe girişinden mi hesaplanır?
Çalışanın işe giriş tarihi ile kefaletin kuruluş tarihi farklı kayıtlar olabilir. Hesap kefalet belgesi, süre düzeni ve ilgili ekler üzerinden yapılır. İşe giriş tarihi, kefaletin ne zaman kurulduğunu gösteren belgenin yerine kullanılmaz.
4. Muhatap çalışan mı, alacaklı mı?
Fesih bildirimi kefalet alacaklısına yöneltilir. Çalışana ayrıca bilgi verilmesi bu bildirimin yerine geçmez. Alacaklının kimliği, adresi ve varsa devir belgeleri kontrol edilerek doğru gerçek veya tüzel kişi belirlenir.
5. Noter zorunlu mu?
Madde metni her bildirimde noter şartı düzenlemez. Sözleşmedeki bildirim hükümleri ve ispat ihtiyacı incelenir. Bildirimin içeriği, doğru muhataba iletilmesi ve ulaşma tarihi için güvenilir kayıt oluşturulmalıdır.
6. Azami tutar yazması kefaleti süreli yapar mı?
Para sınırı ile zaman sınırı ayrı konulardır. Azami tutarın bulunması tek başına bitiş süresi belirlemez. Sözleşmenin süreye ilişkin hükmü ve ekleri okunarak süreli veya süreli olmayan yapı tespit edilir.
7. On yıllık kefalet süresiyle aynı kural mı?
Hayır. Gerçek kişi kefaletinde TBK m.598’in sona erme ve uzatma hükümleri ayrıca bulunur. M.602’nin üç yıllık dönem ve ertesi yıl sonu bildirim düzeni, on yıllık düzenin yerine kullanılmaz.
8. Çalışanın ayrılması bu dilekçeyi gereksiz kılar mı?
İşten ayrılmanın güvence kapsamına etkisi ilgili belgelerle değerlendirilir. Ayrılma yazısı kefilin m.602 irade açıklaması yerine konulmaz. Kefalet ilişkisi, çalışma ilişkisinin sona erme kaydı ve ileri sürülen borç dönemi birlikte incelenir.
9. Alacaklı mevcut borç bildirmişse nasıl kayıt tutulur?
Alacağın dayanak belgesi, doğduğu dönem, ileri sürülen tutar ve kefalet kapsamı ayrı satırlarda gösterilir. Fesih açıklaması bütün geçmiş borçların kabulü şeklinde yazılmaz. Tartışmalı alacak, süre hesabına eklenerek kendiliğinden doğrulanmış sayılmaz.
10. Ödeme emri gelirse yalnız bu bildirimi sunmak yeterli mi?
Fesih bildirimi bir usulî itiraz dilekçesi değildir. Ödeme emri veya dava belgesinin kendi cevap ve başvuru yolları ayrıca değerlendirilir. Teslim ve fesih kayıtları ilgili incelemede delil olarak korunur.
Resmî dayanak ve ilgili iç bağlantılar
- 6098 sayılı Türk Borçlar Kanunu: m.602 ve bağlantılı m.598–601
- TBMM: Türk Borçlar Kanununun kabul edilen metni
- Borç doğmadan kefaletten dönme ihtarnamesi
- Alacaklının borçluyu takip etmesine ilişkin TBK 601 düzeni
- Gerçek kişi kefaletinde on yıllık süre ve uzatma
Dayanak ve kapsam
Metin, güncel resmî 6098 sayılı Kanunun m.602 hükmü esas alınarak hazırlanmıştır. Örnek, çalışanlara süreli olmayan kefalette belirli süre düzenine uygun fesih bildirimi içindir. Sözleşmenin geçerliliği, mevcut borcun kabulü veya geçmiş döneme ilişkin kesin sonuç hükmü içermez. Hazırlama tarihi: 30 Eylül 2026.
Bakırcı & Keskin Hukuk Bürosu Türkiye genelindeki dosyaları Mersin’den yürütür. İhsaniye Mahallesi, Profit İş Merkezi, Akdeniz/Mersin ofis konumu üzerinden görüşme adresine ulaşılabilir.
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
