Çocuk Kendi Çalışmasıyla Kazandığı Parayı Yönetebilir mi? Aileye Katkının Sınırı
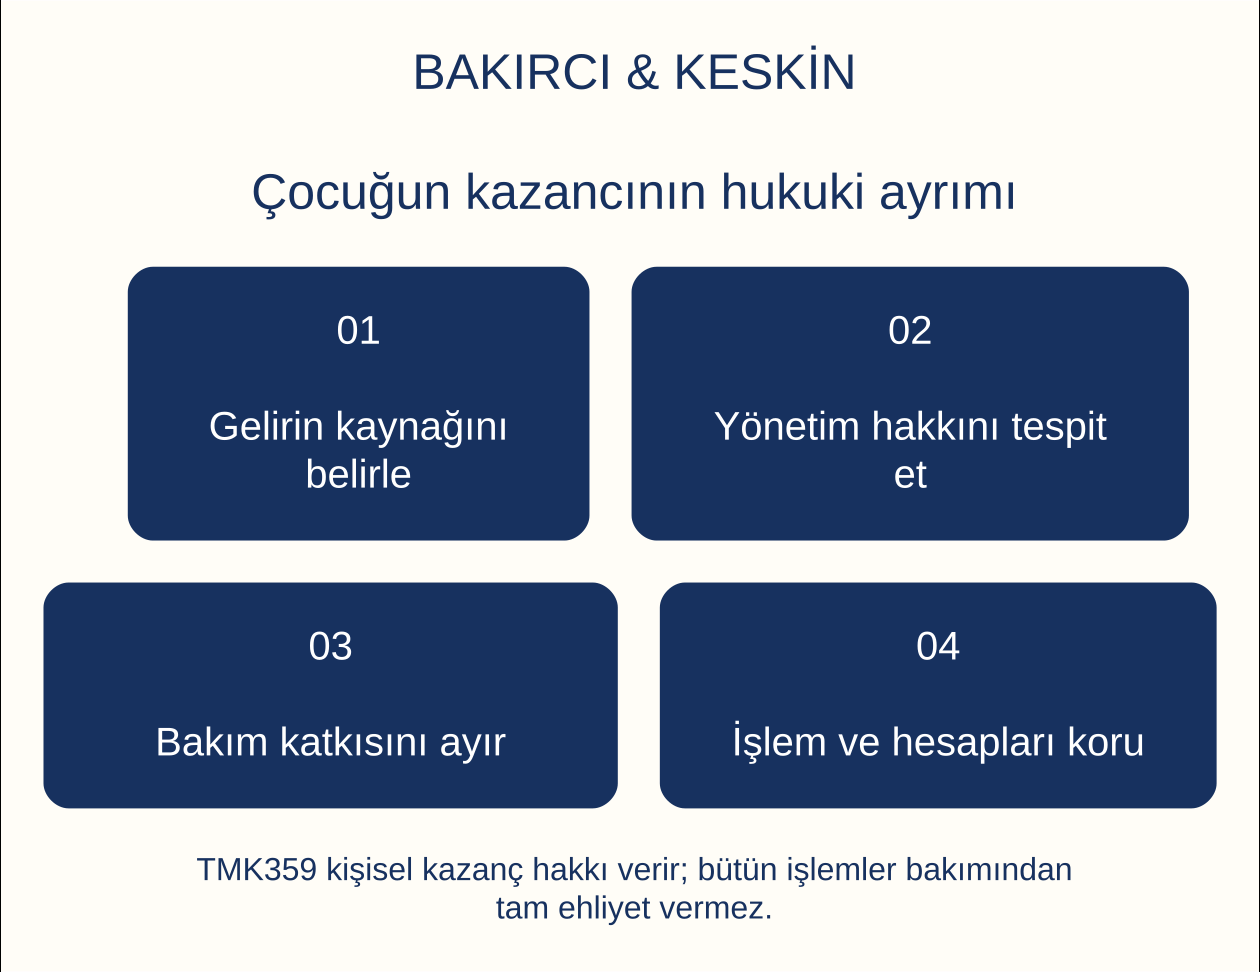
Çocuğun kendi kişisel kazancının yönetimi ve bu kazançtan yararlanma hakkı çocuğa aittir. Türk Medeni Kanunu’nun 359. maddesi, velayet altındaki çocuğun kişisel kazancını ebeveynlerin genel yönetim yetkisinden ayrı düzenler. Çocuk anne ve babasıyla aynı evde yaşıyorsa, ebeveynler onun kendi bakımı için uygun bir katkı yapmasını isteyebilir; kanun kazancın tamamına el koyma yetkisi vermez.
Ücretin kime ait olduğu, çocuğun hangi sözleşmeleri tek başına yapabileceği ve çalışmasının hukuken hangi koşullara bağlı olduğu farklı sorulardır. TMK m. 359, çocuğu bütün işlemler bakımından tam ehliyetli hale getirmez. Ayrıca çocuğa miras kalan bir evin kirası ile çocuğun kendi emeğiyle elde ettiği para aynı gelir türü değildir. Bu ayrımların dayanağı TMK m. 16,343,352–359 ve 361 hükümleridir.
Kişisel kazanç hangi geliri ifade eder?
TMK m. 359’da korunan kişisel kazanç, çocuğun kendi çalışmasıyla elde ettiği ekonomik değere ilişkindir. Bir hizmet karşılığında ödenen ücretin kaynağı ile çocuğa ait bir malın getirisi farklıdır. Gelirin ne adla banka hesabına yazıldığı kadar, hangi faaliyet veya hukuki ilişki nedeniyle ödendiği de belirlenmelidir. Bu nedenle ilk inceleme ödeme kaynağı üzerinden yapılır.
Çocuğun sanat, spor veya başka bir kişisel faaliyetinden doğan kazançta da sözleşmenin tarafı, yapılan iş ve ödeme sebebi araştırılır. Ailenin birlikte yürüttüğü faaliyette elde edilen bütün gelirin, çocuk da faaliyette bulunduğu için otomatik olarak yalnız ona ait olduğu söylenemez. Hangi ödemenin çocuğun emeğinin karşılığı olduğu kayıtlarla ayrılır.
Banka açıklaması, sözleşme, ödeme dökümü ve ilgili faaliyet kayıtları birbirini tamamlar. Kazanç ebeveyn hesabına yatmış olsa bile, yalnızca hesap sahibinin adı paranın gerçek hukuki kaynağını değiştirmez. Bununla birlikte paranın izlenmesi zorlaşacağından, gelirlerin kaynağı ve miktarı açık biçimde kaydedilmelidir.
Anne ve babanın çocuk mallarını yönetme hakkı burada neden sınırlıdır?
TMK m. 352, velayet devam ederken çocuk mallarının yönetimini kural olarak anne ve babaya verir. TMK m. 359 ise özel olarak meslek veya sanat için ayrılan mal ile kişisel kazanç bakımından yönetim ve yararlanma hakkını çocuğa tanır. Genel yönetim hükmü, özel düzenlemeyi yok sayacak biçimde uygulanamaz.
Bu nedenle “velayet bende olduğu için çocuğun bütün gelirini ben yönetirim” açıklaması tek başına yeterli değildir. Gelirin kaynağı belirlenmeden yönetim yetkisi hakkında sonuç kurulmaz. Çocuğa bağışlanan para, miras kalan taşınmaz, taşınmazın kirası ve çocuğun kendi ücret geliri ayrı ayrı sınıflandırılır.
Genel çocuk malvarlığının yönetimi ve korunması çocuğa ait malvarlığının korunması yazısında açıklanmıştır. Buradaki özel kural, çocuğun kişisel kazancını aile bütçesinde görünmez hale getirmemeyi gerektirir. Yönetim, mülkiyet ve yararlanma yetkilerinin her biri ilgili mal türüne göre değerlendirilmelidir.
Çocuğun ücret geliri ile miras kalan evin kirası aynı mı?
Hayır. Çocuğa ait malların gelirleri için TMK m. 355 ayrı bir düzenleme getirir. Bu gelirler öncelikle çocuğun bakımı, yetiştirilmesi ve eğitimi için; hakkaniyete uygun ölçüde aile ihtiyaçları için kullanılabilir. Gelir fazlası çocuk mallarına katılır. Buna karşılık kişisel kazancın yönetim ve yararlanma hakkı TMK m. 359 gereğince doğrudan çocuğa tanınmıştır.
Bu fark, aynı hesaba giren paralar için de korunmalıdır. Bir hesapta hem çocuğun ücret geliri hem de kendisine ait taşınmazın kira geliri bulunması, iki kaynağı tek kurala tabi hale getirmez. Her girişin tarihi, miktarı ve sebebi ayrı listelenir. Harcamanın hangi kaynaktan karşılandığı da izlenebilir olmalıdır.
Benzer biçimde bağış yapan kişinin özel koşulları varsa TMK m. 357 ve ilgili hukuki işlem incelenir. “Çocuğun parası” şeklindeki genel adlandırma, malın yönetimi ve kullanımındaki kanuni farkları açıklamaz. Önce kaynağın, ardından uygulanacak hükmün belirlenmesi gerekir.
Meslek veya sanat için çocuğa ayrılan malları kim yönetir?
TMK m. 359, ana ve baba tarafından bir meslek veya sanatla uğraşması için çocuğa kendi malından verilen kısmın yönetimi ve yararlanma hakkını da çocuğa tanır. Burada sadece gelir değil, belirli bir amaca ayrılan malvarlığı bölümü söz konusudur. Hangi malın, hangi faaliyet için ve hangi kapsamda çocuğun kullanımına bırakıldığı açık olmalıdır.
Bir eşyanın çocuğun odasında bulunması veya onu zaman zaman kullanması, bu özel tahsisin bütün koşullarını tek başına göstermez. Mesleki faaliyet için ayrılan ekipman, sermaye veya diğer değerler tanımlanır. Tahsisin kapsamını gösteren belge, sonraki yönetim ve geri verme tartışmalarını azaltır.
Bu düzenleme, çocuğa ait bütün malvarlığının mesleki faaliyet için sınırsız biçimde kullanılabileceği anlamına gelmez. Özel olarak ayrılmış kısım ile diğer mallar ayrı tutulur. Miras kalan taşınmazın veya bağışla kazanılmış hesabın faaliyete yöneltilmesi için, o malın kendi hukuki yönetim ve tasarruf koşulları ayrıca incelenir.
Anne ve baba çocuğun kazancından ne kadar katkı isteyebilir?
TMK m. 359’un ikinci fıkrası iki unsur getirir: Çocuk evde anne ve babasıyla birlikte yaşamalı ve istenen katkı çocuğun kendi bakımı için uygun olmalıdır. Hüküm, bütün aile giderlerinin veya ebeveynin kişisel borçlarının çocuğa yüklenmesini düzenlemez. Katkının amacı ve ölçüsü bu sınırlar içinde açıklanmalıdır.
Kanun ücretin yarısı, belirli bir yüzdesi veya sabit aylık tutar şeklinde bir oran belirlemez. Çocuğun gelirinin miktarı ve sürekliliği ile kendi bakım giderleri birlikte değerlendirilir. Düzenli olmayan tek bir ödeme üzerinden çocuğa süresiz ve değişmez bir katkı yüklemek, somut durumun incelenmesi gereğini ortadan kaldırmaz.
Katkı talebinde hangi giderlerin çocuğun bakımına ilişkin olduğu gösterilir. Beslenme, barınma ve diğer zorunlu ihtiyaçların hesabı, bütün ailenin toplam harcamasını açıklamasız biçimde çocuğa aktarmakla kurulmaz. Çocuğun kendi giderlerini doğrudan karşıladığı tutarlar da aynı gider için ikinci kez katkı istenmemesi amacıyla kayda alınır.
Birlikte yaşama şartı nasıl değerlendirilmelidir?
TMK m. 359/2, çocuğun evde anne ve babasıyla birlikte yaşamasını esas alır. Bu hükme dayanan talepte yaşam düzeni açıkça ortaya konulur. Çocuğun nerede kaldığı, bakım giderlerinin kim tarafından karşılandığı ve hangi giderlere katkı istendiği birlikte açıklanır. Yalnızca aile bağının varlığından hareketle her durumda aynı katkı yükümlülüğü kurulamaz.
Geçici eğitim veya çalışma düzeni nedeniyle farklı yerde kalınması halinde, somut giderlerin ve fiili yaşam ilişkisinin nasıl yürüdüğü belirlenir. Kanunun yazmadığı otomatik bir “adres kaydı yeterlidir” kuralı getirilemez. Kira, yurt, ulaşım ve diğer gider belgeleri, katkının hangi bakım ihtiyacına karşılık geldiğini gösterir.
Bu düzenleme, başka kanuni nafaka veya bakım hükümlerinin şartları yerine kullanılamaz. Ana ve babanın başka bir hukuki sebeple talepte bulunması halinde o sebebin şartları ayrıca incelenir. TMK m. 359 kapsamındaki katkı ile genel aile yardımı beklentisi aynı başlık altında belirsizleştirilmemelidir.
Kendi kazancını yönetmek çocuğa sınırsız sözleşme yetkisi verir mi?
Hayır. TMK m. 16, ayırt etme gücüne sahip küçüklerin kural olarak yasal temsilci rızası olmadan kendi işlemleriyle borç altına giremeyeceğini düzenler. TMK m. 343 de velayet altındaki çocuğun fiil ehliyetini vesayet altındaki kişinin ehliyetiyle ilişkilendirir. TMK m. 359’daki özel yönetim alanı, bütün hukuki işlemler için tam ehliyet kuralına dönüştürülemez.
İncelemede önce işlem kişisel kazancın yönetimi ve bundan yararlanma kapsamında mı sorusu cevaplanır. Ardından işlemin niteliği, borç doğurup doğurmadığı ve özel bir şekil veya izin şartı bulunup bulunmadığı değerlendirilir. Mevcut para üzerinde yönetim hakkı bulunması, geleceğe dönük her kredi veya teminat sözleşmesini serbestçe yapabilmek anlamına gelmez.
Üçüncü kişiler de yalnızca çocuğun düzenli gelir elde etmesine bakarak ehliyet denetimini atlayamaz. Gelir belgesi, yaş ve temsil durumunu ortadan kaldırmaz. Sözleşmenin tarafı, ödeme yükümlülüğü, işlem kapsamı ve gerekli temsil onayları ayrı ayrı kontrol edilmelidir.
Çocuğun kazancı anne veya babanın borcuna teminat yapılabilir mi?
TMK m. 345, çocuk ile ana veya baba arasında ya da ebeveynin menfaatine çocuk ile üçüncü kişi arasında yapılacak bir hukuki işlemle çocuğun borç altına girmesini kayyımın katılması ve hâkimin onayına bağlar. Bu özel koruma, çocuğun kişisel kazancı bulunduğu gerekçesiyle göz ardı edilemez.
Çocuğun kendi bakımına uygun katkısı ile ebeveynin kredi borcu için çocuğun malı üzerinde ayni teminat kurulması aynı değildir. Birincisi 359/2’deki aile içi katkı sınırına, ikincisi işlemin gerçek hukuki yüküne ve temsil kurallarına ilişkindir. İşlemin adı yardım olarak yazılsa bile çocuğun borç altına girip girmediği ve kimin menfaatinin korunduğu belirlenmelidir.
Kefalet ise ayrı bir yasak işlem grubudur. TMK m. 342/3, vesayet altındaki kişinin temsiline ilişkin hükümleri belirtilen istisnalar dışında velayette de uygular. TMK m. 449 uyarınca yasal temsilci çocuk adına kefil olamaz. Çocuğun ebeveyn borcuna kefil yapılması, yalnız kayyım atanması veya hâkimin onayının alınmasıyla geçerli hâle gelmez; yasak işlem ile izinle yapılabilen işlem birbirinden ayrılır.
Çıkar çatışması bulunan işlemde ebeveynin hem kendi borcu için menfaat elde edip hem çocuğun menfaatini temsil etmesi sorunu doğar. TMK m. 426’daki temsil kayyımı hükümleri de değerlendirilir. Çocuğun gelirini teslim etmesi veya belgeyi imzalaması, kanunun aradığı koruma düzenini tek başına tamamlamaz. Önce işlemin kefalet mi, ayni teminat mı, yoksa başka bir borçlandırıcı işlem mi olduğu belirlenir.
Çocuğun yaptığı her işlemden ebeveynler sorumlu olur mu?
TMK m. 343, çocuğun borçlarından kendi malvarlığıyla sorumlu olduğunu belirtir. Ancak öncelikle borcu doğuran işlemin geçerliliği ve gerekli ehliyet koşulları incelenmelidir. Çocuğun bir sözleşme imzalaması, geçerlilik araştırması yapılmadan kesin borç bulunduğu anlamına gelmez. Geçerli borç ile geçersiz işlemden doğan geri verme ilişkileri aynı başlıkta değerlendirilmez.
TMK m. 344 farklı bir durumu düzenler: Ayırt etme gücüne sahip çocuk, anne ve babanın rızasıyla aile adına hukuki işlem yaptığında ebeveynler borç altına girer. Çocuğun kendi adına yaptığı işlem ile aileyi temsil ederek yaptığı işlem birbirinden ayrılmalıdır. Kimin adına hareket edildiği sözleşme ve iletişim kayıtlarından anlaşılır.
Bu nedenle çocuğun kişisel kazancının varlığı, ebeveynleri bütün işlemlerinden otomatik sorumlu kılmaz; ebeveynlik sıfatı da bütün borçları çocuğa yüklemez. Temsil, borçluluk ve paranın kaynağı üç ayrı inceleme konusudur.
Kazancın ebeveyn hesabına yatması hakkı değiştirir mi?
Paranın hangi hesaba ödendiği, ödemenin gerçek hak sahibini belirlemede tek başına yeterli değildir. Çocuğun emeğinin karşılığı olan tutarın ebeveyn hesabına aktarılması halinde, ödeme sebebi ve hesap hareketi birlikte izlenir. Ebeveyn hesabındaki kişisel gelirlerle karışan para için kaynak ve kullanım dökümü hazırlanması özellikle önemlidir.
Hesap erişimi, banka kartının kullanımı ve işlem yetkisi, ilgili kurumun uyguladığı kimlik ve temsil kurallarıyla birlikte değerlendirilir. TMK m. 359’daki maddi hak, bütün bankalarda aynı teknik işlem adımının uygulanacağı anlamına gelmez. Buna karşılık bir teknik erişim kısıtı da paranın ebeveyne ait olduğu sonucunu doğurmaz.
Kayıtlarda brüt ücret, kesintiler, ödenen net tutar ve aileye yapılan katkı ayrı gösterilir. Katkı dışındaki bakiye açık olmalıdır. Çocuğa geri verilmiş tutar, onun adına alınan eşya ve kişisel harcama aynı açıklamayla kaydedilmez; her hareketin amacı ve dayanağı anlaşılmalıdır.
Kazanç biriktirilir veya başka bir mala dönüştürülürse ne kaydedilir?
Çocuğun kişisel kazancı harcanmadan biriktirildiğinde, ilk ödeme ile sonraki hesap bakiyesi arasındaki bağlantı korunmalıdır. Farklı aylara ait ücretler, aileye aktarılan bakım katkıları ve kalan tutarlar dönem dönem gösterilir. Birikimin başka hesaba aktarılması veya yatırım aracına çevrilmesi halinde yeni kayıt, önceki kazancın kaynağını izlemeye elverişli olmalıdır. Yalnızca son bakiyenin gösterilmesi bütün süreci açıklamaz.
Kazançla bir eşya alındığında satın alma belgesi, ödeme kaydı ve eşyanın kimin adına edinildiği birlikte incelenir. Çocuğun parası kullanıldığı halde malın ebeveyn adına alınması, mülkiyet ve geri verme bakımından ayrı bir hukuki sorun doğurur. Ödemenin kimden çıktığı ile malın sicilde kimin adına olduğu aynı veri değildir; aralarındaki fark açıklanmalıdır.
Özel şekle bağlı veya önemli borç doğuran bir mal ediniminde 359 tek başına bütün işlem şartlarını tamamlamaz. Çocuğun kendi parasını kullanması ile işlem ehliyeti ve temsil koşulları ayrı değerlendirilir. Alımın amacı, bedeli, kalan borcu ve gerekiyorsa temsil belgeleri işlem öncesinde kontrol edilir. Bu kayıtlar, kazancın çocuğun yararına kullanılıp kullanılmadığını sonradan da gösterir.
Kazanç elde etmek eğitim ve çalışma kurallarını kaldırır mı?
TMK m. 339 ve 340, ebeveynlerin çocuğun menfaatini, gelişimini ve eğitimini gözetme görevlerini düzenler. Çocuğun gelir kazanması bu görevleri sona erdirmez. Çocuğun olgunluğu ölçüsünde görüşü dikkate alınır; kişisel kazanç hakkı, eğitim ve gelişim sorumluluğunun görmezden gelinmesine dayanak yapılmaz.
Çocuk ve gençlerin çalıştırılmasına ilişkin yaş, süre ve iş türü kuralları ayrı mevzuat alanıdır. TMK m. 359 yalnızca kişisel kazancın aile içindeki yönetim ve yararlanma hakkını belirler. Çalışmanın hukuka uygunluğuna ilişkin koşulların ayrıntıları çocuk ve genç işçi çalıştırma şartları yazısında incelenmiştir.
Bu ayrım uygulamada önemlidir: Kazanç çocuğa ait olduğu için her çalışma koşulunun kabul edilmesi gerekmez. Aynı şekilde çalışma ilişkisinde uyuşmazlık bulunması, aile içinde paranın kime ait olduğu sorusunun kayıtsız bırakılmasını haklı kılmaz. Çalışma koşulları ve kazanılmış paranın yönetimi ayrı dosya başlıklarıyla izlenmelidir.
Çocuğun serbest kazancı tehlikeye girerse hâkim müdahale eder mi?
TMK m. 361, yönetimi anne ve babaya ait olmayan çocuk malları tehlikeye düştüğünde de koruma önlemlerinin uygulanmasına imkan verir. Bu nedenle kişisel kazancın çocuk tarafından yönetilmesi, malvarlığının hiçbir korumadan yararlanmayacağı anlamına gelmez. Tehlikenin niteliği ve uygun önlem somut olarak belirlenmelidir.
Başvuruda düzenli kazancın kim tarafından çekildiği, hangi amaçla kullanıldığı, çocuğa bırakılan miktar ve varsa borçlandırıcı işlemler gösterilir. Sadece aile içi tartışmanın aktarılması yerine, çocuğun ekonomik hakkını etkileyen hareketler belgelenir. Banka kayıtları, sözleşmeler, ödeme belgeleri ve ilgili açıklamalar birlikte değerlendirilir.
Koruma seçenekleri hakkında çocuk mallarının korunması ve hâkimin müdahalesi içeriği yol gösterir. Koruma talebi, belirli bir riskin giderilmesine yöneltilmelidir. Bütün kazanç hakkını gerekçesiz biçimde ebeveyne devretmek, kanunun özel yönetim düzenini göz ardı eder.
Aile içi katkı için nasıl bir kayıt düzeni kurulmalıdır?
Katkı kaydında üç veri açık tutulur: Çocuğun ilgili dönemdeki kazancı, kendi bakımı için yaptığı doğrudan harcamalar ve aileye bu bakım için aktardığı tutar. Aynı giderin hem doğrudan çocuk tarafından ödendiği hem ebeveyne katkı olarak aktarıldığı görülüyorsa mükerrerlik açıklanmalıdır. Kayıt, katkının amacını izlemeyi sağlar.
Gelirin düştüğü, işin sona erdiği veya bakım giderlerinin değiştiği dönemlerde eski tutar otomatik olarak değişmez bir borç gibi sürdürülmemelidir. TMK m. 359’un aradığı uygun katkı, somut durumla bağlantılıdır. Aile içinde belirlenen ödeme düzeni kanuni sınırı genişletemez; çocuğun bütün gelirinden vazgeçtiği anlamına gelen genel beyanlarla özel koruma kaldırılmaz.
Bu kayıt düzeni çocuğun mali gelişimini desteklerken ebeveynin karşılanan bakım giderlerini de açıklar. Hukuki amaç her günlük harcama için çatışma üretmek değil, kazanç ile aile katkısının birbirinden ayrılmasıdır. Bir uyuşmazlık çıktığında hangi tutarın hangi ihtiyaç için alındığı belgeler üzerinden görülebilmelidir.
Uyuşmazlıkta hangi talebin hangi makama ait olduğu nasıl ayrılır?
Çocuk mallarının velayet çerçevesinde korunması ve ebeveynin yönetim yükümlülüğüne ilişkin işler,4787 sayılı Kanun’un 4. maddesindeki aile mahkemesi görev alanıyla birlikte değerlendirilir. Temsil kayyımı atanması ise TMK m. 397 ve 426 uyarınca vesayet makamı olan sulh hukuk mahkemesinin görevine ilişkindir. Her talep tek bir genel başvuru adıyla geçiştirilemez.
İşverenden eksik ücretin tahsili ile ebeveynin aldığı kişisel kazancın hesabının sorulması aynı uyuşmazlık değildir. Birincisi çalışma ilişkisinin, ikincisi aile içindeki malvarlığı yönetiminin koşullarıyla ele alınır. Dilekçede paranın kimden, hangi nedenle ve hangi dönem için istendiği açıkça gösterilmelidir.
Çocuğun yaşı, ayırt etme gücü, velayet durumu ve somut çıkar çatışması temsil incelemesinde önem taşır. Yetişkin bir aile üyesinin çocuğun adına hareket etmek istemesi, kendiliğinden temsil yetkisi yaratmaz. Yetkinin dayanağı ve kapsamı işlemden önce belirlenmelidir.
Sık sorulan sorular
Çocuğun kendi kazandığı ücret kime aittir?
TMK m. 359, kişisel kazancın yönetimi ve yararlanma hakkını çocuğa verir. Gelirin çocuğun kendi emeğinden doğduğu kayıtlarla belirlenir. Ebeveyn hesabına ödeme yapılması tek başına paranın ebeveyne ait olduğunu göstermez.
Anne ve baba çocuğun maaşının tamamını alabilir mi?
TMK m. 359/2 böyle bir genel yetki vermez. Birlikte yaşayan çocuktan kendi bakımı için uygun katkı istenebilir. Katkının amacı, tutarı ve çocuğun karşılanan giderleri somut olarak açıklanmalıdır.
Aileye katkı maaşın belirli yüzdesi midir?
Kanunda sabit bir yüzde veya aylık tutar yoktur. Gelirin miktarı ve sürekliliği ile çocuğun bakım giderleri değerlendirilir. Aynı giderin çocuk tarafından doğrudan ödenen bölümü tekrar katkı hesabına eklenmemelidir.
Miras kalan evin kirası da çocuğun kişisel kazancı mıdır?
Kira, çocuğa ait malın geliridir ve TMK m. 355 çerçevesinde değerlendirilir. Kendi çalışmasıyla kazanılan para ise 359’un özel düzenlemesine tabidir. Aynı banka hesabında bulunmaları bu farkı kaldırmaz.
Kazanç elde eden çocuk istediği kredi sözleşmesini yapabilir mi?
Hayır. Kişisel kazancı yönetme hakkı tam fiil ehliyeti sağlamaz. TMK m. 16 ve 343 ile işlemin özel koşulları ayrıca incelenir. Geleceğe dönük borçlanma veya teminat işlemi, mevcut paradan yararlanmayla aynı değildir.
Çocuğun kazancı ebeveynin kredi borcuna teminat yapılabilir mi?
İşlemin türü ayrılır. TMK m. 342/3 ve 449 gereğince yasal temsilci çocuk adına kefalet kuramaz; kayyım veya hâkim onayı bu yasağı kaldırmaz. Ebeveyn yararına diğer borçlandırıcı işlemlerde ise TMK m. 345’teki kayyım katılımı ve hâkim onayı koşulları ayrıca uygulanır. Bakım katkısı, kefalet ve ayni teminat aynı işlem değildir.
Çocuk kendi adına yaptığı işlemlerle anne ve babasını otomatik borçlandırır mı?
Hayır. Geçerlilik ve temsil incelenir. TMK m. 343 çocuğun kendi borçlarına ilişkin sorumluluğunu;344 ise ebeveyn rızasıyla aile adına yapılan işlemlerden ebeveynlerin borçlanmasını düzenler.
Banka hesabını ebeveyn yönetiyorsa çocuğun hakkı sona erer mi?
Teknik hesap erişimi ile paranın hak sahipliği aynı değildir. Ödemenin kaynağı, temsil düzeni ve hesap hareketleri incelenir. Kazanç ile aile katkısı ve kalan bakiye ayrı kayıtlarla izlenmelidir.
Çocuğun kendi yönettiği kazancı için koruma kararı alınabilir mi?
Evet. TMK m. 361, yönetimi ebeveyne ait olmayan çocuk malları tehlikeye girdiğinde de önlem alınmasına imkan verir. İstem, somut tehlike ve uygun koruma biçimi açıklanarak hazırlanır.
Kişisel kazanç hakkı çocuk işçiliği kurallarını değiştirir mi?
Hayır. TMK m. 359 malvarlığının yönetimini düzenler. Çalıştırılma koşulları ayrı mevzuata, eğitim ve gelişimin korunması ise ayrıca ebeveynin kanuni görevlerine tabidir. Kazanç hakkından sınırsız çalışma izni sonucu çıkarılamaz.
Dosyanın hazırlanması ve büro iletişimi
İstanbul veya Mersin’de çalışan çocuk bakımından uyuşmazlık hazırlanırken, işyerinin ödeme kayıtları ile aile içindeki hesap hareketleri ayrı dosyalanır. Çalışmanın yapıldığı şehir, TMK m. 359’daki kişisel kazanç hakkını ve uygun bakım katkısı sınırını değiştirmez. Velayet kararı, mevcut koruma kararı ve çocuğun fiili yaşam düzeni birlikte incelenerek talebin doğru hukuki ilişkiye yöneltilmesi sağlanır.
Resmî kaynaklar ve ilgili kanun maddeleri
- 4721 sayılı Türk Medeni Kanunu: 16, 339, 340, 342, 343, 344, 345, 352, 355, 357, 359, 361, 397, 426, 449.
- 4787 sayılı Aile Mahkemeleri Kanunu: 4.
Kaynak kontrol tarihi: 24 Ekim 2026. İlgili hükümler yazıda belirtilen kapsam ve koşullarıyla ele alınmıştır.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
