ETDS’ye Yanlış Genel Kurul Tutanağı Yüklenmesi: Düzeltme ve Delil
ETDS’ye yanlış genel kurul tutanağı yüklendiğinde, yetkili sistem kullanıcısı hatanın nedenini açıklayarak doğru tutanağı kaydeder; önceki işlem geçmişi korunur. İşletmenin Muhasebesiyle İlgili Olmayan Ticari Defterlerin Elektronik Ortamda Tutulması Hakkında Tebliğ m.12/4, kayıt sırasında yapılan maddi hatanın düzeltilmesini düzenler. Bu yetki, genel kurulda alınmış kararın içeriğini değiştirme veya geçersiz kararı geçerli hâle getirme yetkisi vermez. Doğru işlem; imzalı asıl tutanağı, sisteme yüklenen dosyayı ve kayıt geçmişini karşılaştırarak hatanın hangi aşamada oluştuğunu belirlemekle başlar.
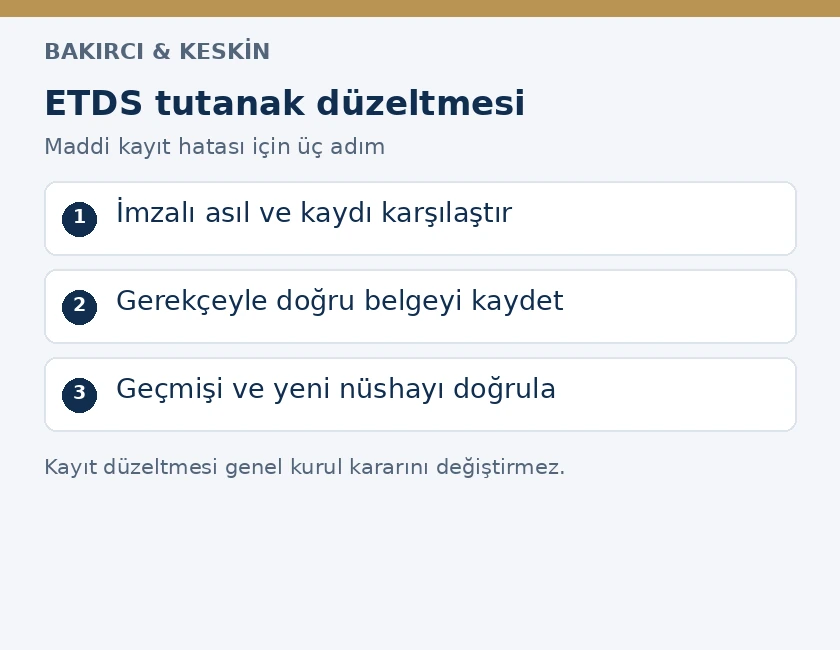
ETDS kaydı ile genel kurul kararı arasındaki hukuki ayrım
Genel kurul kararı, şirketler hukukundaki toplantı ve karar alma kurallarına göre oluşur. Elektronik Ticari Defter Sistemi ise bu kararın defter kaydının tutulduğu ortamdır. ETDS Tebliği m.8/1, genel kurul toplantı tutanağının sureti ve eklerinin genel kurul toplantı ve müzakere defterine yüklenmesini öngörür. Elektronik toplantı sistemi kullanan şirketlerde aktarım, düzenlemede belirtilen entegrasyon üzerinden yapılır. Dolayısıyla sisteme dosya yüklemek, tek başına bir genel kurul toplantısı yapmak veya yeni bir karar almak anlamına gelmez.
Bu ayrım düzeltmenin sınırını belirler. İmzalanmış ve tamamlanmış tutanak doğru olduğu hâlde sisteme başka belge yüklenmişse kayıt ile dayanak belge arasındaki uyumsuzluk giderilir. İmzalı tutanakta yazılı kararın değiştirilmesi isteniyorsa artık yalnız yükleme hatası yoktur. Sistem kullanıcısı, ortakların iradesi yerine geçerek karar metni yazamaz. Toplantıda alınan karar, tutanağın doğruluğu ve kararın hukuki geçerliliği ayrı ayrı incelenir.
Anonim şirketlerde TTK m.422 tutanağın içermesi gereken pay, temsil, soru, cevap, karar ve oy bilgilerini düzenler. Toplantı başkanlığının ve bulunması gereken hâllerde Bakanlık temsilcisinin imzaları da bu incelemenin parçasıdır. ETDS’ye doğru dosyanın yüklenmesi, eksik imzanın yerine geçmez. Kayıt işleminin başarılı olması ile toplantı belgelerinin kanuna uygunluğu aynı hukuki sonuç değildir.
Hangi hata sistem kullanıcısı tarafından düzeltilebilir?
Tebliğ m.12/4, kayıt sırasında yapılan maddi hataları esas alır. Bu kapsamda incelenecek husus, kaynak belgedeki mevcut bilginin sisteme doğru aktarılıp aktarılmadığıdır. Yanlış toplantıya ait tutanağın seçilmesi, tutanak yerine ilgisiz bir dosyanın yüklenmesi veya tarama sırasında mevcut sayfanın atlanması, kaynak belge ile elektronik kayıt karşılaştırılarak saptanır. Düzeltme, gerçekte var olan ve usulünce oluşturulmuş belgeye dayanmalıdır; kullanıcı sonradan yeni bir karar üretip bunu önceki toplantının kararı olarak kaydedemez.
Kaynak tutanak ile elektronik kayıt aynı olduğu hâlde bir ortak karara katılmıyorsa mesele veri giriş hatası değildir. Aynı şekilde, oy sayısının toplantıdaki iradeyi yansıtmadığı iddiası yalnız dosya seçimiyle çözülemez. Kullanıcının teknik yetkisi, çekişmeli oy iradesi hakkında karar verme yetkisi sağlamaz. Böyle bir iddiada toplantı evrakı, temsil belgeleri, muhalefet kayıtları ve hukuka uygun elde edilmiş diğer deliller birlikte değerlendirilir.
Uygulamada düzeltme gerekçesi hazırlanırken şu iki soru ayrı cevaplanmalıdır: İmzalı asıl belge neyi gösteriyor? Elektronik kayıt bu belgeden hangi somut noktada ayrılıyor? İkinci sorunun cevabı açıkça ortaya konulamıyorsa, işlem yalnız maddi kayıt düzeltmesi diye adlandırılarak tamamlanmamalıdır. Bu yaklaşım, TTK m.65/2’deki doğru ve düzenli kayıt yükümlülüğünün uygulamadaki karşılığıdır.
Düzeltmeye başlamadan önce korunacak belgeler
Hata görüldüğünde ilk iş, doğru belgeyi belirleyebilmek için mevcut kaydı ve dayanağını birlikte korumaktır. Tebliğ m.12/1 işlem tarihçesinin değiştirilemeyecek biçimde tutulmasını, m.12/3 ise fiziki karar tutanaklarının ve ilgili diğer belgelerin istendiğinde ibraz edilmek üzere muhafazasını öngörür. Şirket içindeki inceleme dosyası da bu iki belge grubunu birbiriyle eşleştirmelidir. Yalnız bilgisayarda benzer ad taşıyan dosyaları karşılaştırmak, imzalı aslı incelemenin yerini tutmaz.
- Toplantı tarihi, şirket unvanı ve ilgili kararları gösteren imzalı tutanağın tamamı ile toplantı ekleri birlikte alınır.
- ETDS’de hatalı kaydın hangi defterde bulunduğu, kayıt tarihi ve mevcut kayıt bilgileri belirlenir; doğrulanabilir mevcut nüsha korunur.
- Doğru belgeyle hatalı dosya arasındaki farklar sayfa ve içerik düzeyinde açıklanır; eksik sayfa ile farklı karar metni birbirinden ayrılır.
- Kaydı oluşturan kişinin yetkisi ve işlemin yapıldığı tarihteki yetkilendirme belgesi incelenir.
- Hatalı nüshanın daha önce gönderildiği ticaret sicili, banka, denetçi veya diğer muhataplara ilişkin gönderim kayıtları dosyaya eklenir.
Bu liste yeni bir kanuni şekil şartı oluşturmaz; kanundaki doğruluk, muhafaza ve ibraz borçlarının yerine getirildiğini gösterecek çalışma düzenini açıklar. Özellikle dosya adları, kendi başına belgenin içeriğini ispatlamaz. Aynı isimle kaydedilmiş farklı nüshalar varsa, son değişiklik tarihine bakarak birini doğru kabul etmek yerine imzalı kaynak belgeden hareket edilir.
ETDS’de yanlış tutanak kaydı nasıl düzeltilir?
Tebliğ m.10/1 uyarınca defter üzerinde işlem yapma yetkisi, şirket tarafından belirlenmiş sistem kullanıcısına aittir. Düzeltme de ilgili defter bakımından gereken yetkiye sahip kullanıcı tarafından gerçekleştirilir. Şirket yöneticisi olmak, sistemdeki bütün işlemleri kendiliğinden yapma imkânı vermez. Yetki kaydı ile fiilen işlem yapan kişi arasında uyum bulunmalıdır; başka kişinin giriş bilgileri kullanılarak işlem yapılması yetkilendirme eksikliğini gidermez.
Yetkili kullanıcı doğru şirket ve doğru defteri seçer; hatalı kaydı kaynak belgeyle karşılaştırır. Açıklama alanında yanlışlığın ne olduğunu, doğru belgenin hangi toplantıya ait bulunduğunu ve düzeltmenin neden yapıldığını açık biçimde belirtir. Doğru tutanak ile gerekli ekler kaydedilir. Ticaret Bakanlığının ETDS rehberindeki 85. cevap da yanlış tutanak yüklenmesi hâlinde açıklama yapılmasını ve doğru tutanağın gecikmeden sisteme yüklenmesini belirtir. Belirsiz bir “düzeltildi” notu, sonraki incelemelerde hangi uyumsuzluğun giderildiğini açıklamaz.
Düzeltme tamamlandıktan sonra yeni kayıt yeniden açılarak kontrol edilir. Tutanak sayfalarının tümü okunmalı, eklerin doğru toplantıya ait olduğu görülmeli, elektronik nüshadaki şirket ve tarih bilgileri asıl belgelerle karşılaştırılmalıdır. Kontrol, yalnız dosyanın sisteme kabul edildiğini görmekle bitmez. İşlem geçmişinde önceki kayıt ile düzeltmenin bağının izlenebilmesi ve yeni nüshanın doğrulanabilmesi de kontrolün parçasıdır.
Düzeltme açıklamasında belge kimliği ile hata nedeni birbirinden ayrılarak yazılmalıdır. Toplantının tarihi ve kararın ilgili bölümü belgenin kimliğini gösterir; yanlış dosya seçimi veya tarama eksikliği ise işlemin nedenini açıklar. Kaynak tutanağın imzalı aslı, elektronik kayda yüklenen suret ve varsa toplantı ekleri aynı dosya bütünlüğü içinde tutulmalıdır. Kullanıcı, asıl belgedeki sayfa düzenini değiştirerek hangi ekin hangi kararla bağlantılı olduğunu belirsizleştirmemelidir.
Şirketin birden fazla toplantısına ait belgelerin birlikte çalışıldığı durumlarda kontrolün şirket unvanı, toplantı tarihi ve karar numarası üzerinden yapılması gerekir. Bir belgenin en son hazırlanmış olması, onun ilgili deftere ait doğru belge olduğunu göstermez. Düzeltme işlemini kontrol eden kişi, kullanılan kaynak nüshayı ve elektronik kaydın hangi bölümünün düzeltildiğini dosyadan anlayabilmelidir. Bu kayıt düzeni, sonradan personel değiştiğinde de belgenin izlenmesini sağlar.
Eski kayıt neden tamamen ortadan kaldırılmaz?
Ticari defter düzeninin temel amacı, yalnız en son bilgiyi göstermek değildir; hangi bilginin ne zaman kaydedildiğini de izlenebilir kılmaktır. TTK m.65/3, önceki içeriği anlaşılamaz hâle getiren değişiklikleri yasaklar. Aynı maddenin dördüncü fıkrası bu kuralı elektronik kayıtlar için de uygular. ETDS Tebliği m.12/1 ise kullanıcı işlemlerinin kayıt tarihlerine göre değiştirilemeyecek biçimde tutulmasını emreder.
Bu nedenle düzeltme, işlem geçmişinin temizlenmesi anlamına gelmez. Son kaydın doğru olması kadar önceki hatanın, düzeltme gerekçesinin ve işlem sırasının anlaşılması da gerekir. Şirket içi arşivde yalnız düzeltilmiş dosyayı saklayıp önceki gönderimleri yok etmek, muhatapların hangi nüshaya dayanarak işlem yaptığını araştırmayı güçleştirir. Hatanın ortaya çıkışı, tespiti ve giderilmesi tek bir kayıt zinciri olarak ele alınmalıdır.
İşlem geçmişinin korunması, her maddi hatanın tek başına tazminat veya ceza sorumluluğu doğurduğu anlamına gelmez. Ancak uyuşmazlıkta sonradan yapılan değişikliğin niteliğini ortaya koyar. Bir kaydın değiştirilmiş olması ile değişikliğin hukuka aykırı olması ayrı meselelerdir. Değerlendirme, dayanak belgeye, yetkiye, düzeltmenin içeriğine ve doğurduğu sonuçlara göre yapılır.
Düzeltme için süre ve genel kurul davasının süresi
Tebliğ m.12/4, maddi hata düzeltmesi için yedi gün veya otuz gün gibi ayrı bir süre koymaz. Bu durum bekleme hakkı vermez. TTK m.65/2 kayıtların zamanında ve doğru tutulmasını emreder; hata tespit edildiğinde kayıt doğruluğunun gecikmeden sağlanması gerekir. Bakanlığın rehberindeki 92. cevapta da düzeltme işlemi için ayrıca belirli bir süre sınırı öngörülmediği açıklanır. Şirketin kendi iş takvimi kanuni doğruluk yükümlülüğünü ertelemez.
Anonim şirket genel kurul kararına karşı iptal davasının süresi farklıdır. TTK m.445 uyarınca dava, karar tarihinden itibaren üç ay içinde şirket merkezinin bulunduğu yerdeki asliye ticaret mahkemesinde açılır. ETDS’ye sonradan yükleme yapılması veya kayıt hatasının daha sonra düzeltilmesi, aynı karar için yeni bir karar tarihi oluşturmaz. Şirket içi düzeltme başvurusu da bu hak düşürücü süreyi durduran bir işlem değildir.
Bu nedenle pay sahibinin iki ayrı ihtiyacını aynı başlık altında toplamak doğru olmaz: Defter kaydının aslına uygun hâle getirilmesi şirket içindeki kayıt işlemidir; kararın iptali mahkemeden istenen hukuki korumadır. Kimlerin hangi şartlarla dava açabileceği konusunda genel kurul kararının iptali ve üç aylık süre rehberi ayrıca incelenmelidir. Hatalı yükleme tespit edildiğinde mevcut dava süresi de aynı gün kontrol edilmelidir.
Yanlış nüsha sicile veya başka bir kuruma verilmişse
Düzeltmenin ETDS’de yapılması, daha önce gönderilmiş belgenin bütün muhataplarındaki dosyaları kendiliğinden değiştirdiğini göstermez. Şirket, hatalı nüshanın nerelere sunulduğunu kendi gönderim ve başvuru kayıtlarından belirlemelidir. Devam eden bir ticaret sicili başvurusunda, ilgili başvuru numarası belirtilerek doğru ve doğrulanabilir nüsha sunulur; önceki belgenin hangi sebeple yanlış olduğu açıklanır. Böylece yeni belgenin başka bir toplantı kararı mı yoksa aynı toplantıya ait doğru nüsha mı olduğu anlaşılır.
Tescil edilmiş bir husus mevcutsa, ETDS’deki kayıt düzeltmesi ile ticaret sicilindeki tescilin düzeltilmesi birbirine karıştırılmamalıdır. Tescil edilmiş içeriğin değiştirilmesi, sicile sunulan hukuki işleme ve ilgili sicil kurallarına göre ayrıca ele alınır. Sistem kullanıcısı, defter kaydını değiştirerek ticaret sicilinde mevcut hukuki sonucu ortadan kaldıramaz. Sicile sunulacak açıklama, elektronik kaydın düzeltilmiş olduğunu ve hangi belgenin esas alınması istendiğini açıkça göstermelidir.
Banka veya sözleşme tarafına verilmiş bir nüsha bakımından da gönderim kanalı, tarih ve ekler korunur. Düzeltme bildirimi, hatalı nüshayı ve yerine verilen doğrulanabilir nüshayı belirgin biçimde tanımlamalıdır. Bu çalışma, üçüncü kişinin yanlış belgeyi kullanmaya devam edip etmediğinin anlaşılmasını sağlar. Belge düzeltmesinin, o belgeye dayanılarak daha önce yapılmış işlemlerin geçerliliğini tek başına karara bağlamadığı göz önünde tutulur.
Düzeltilen tutanak hangi şekilde ibraz edilir?
Tebliğ m.13/1, elektronik defterin incelenmesi ve ibrazında sistemden indirilen ve doğrulanabilen elektronik defter dosyasını esas alır. İkinci fıkra, belirli bir kayıt veya karar için doğrulanabilir nüsha oluşturulmasını düzenler. Şirketin bilgisayarında yeniden hazırlanmış bir PDF ile ETDS’nin oluşturduğu doğrulanabilir nüsha aynı belge değildir. Düzeltme sonrasında muhataba sunulacak nüsha bu fark korunarak hazırlanmalıdır.
Fiziki asıllar ise atılmaz. Tebliğ m.12/3’teki muhafaza borcu elektronik kaydın varlığına rağmen devam eder. Dosyanın taranmış olması, ıslak imzalı karar tutanağının gereksiz hâle geldiği sonucunu doğurmaz. İmza, sayfa bütünlüğü veya metnin kaynağı tartışıldığında asıl belge önem taşır. Saklama düzeni ve süreleri için TTK m.82 uyarınca ticari defter ve belgelerin muhafazası başlığındaki açıklamalar kullanılabilir.
Yönetimin denetim görevi ve zarar doğuran kayıt hatası
Tebliğ m.10/5, şirketlere sistem kullanıcısının işlemlerini düzenli kontrol etme ve yetkisiz işlemleri önleyecek tedbirleri alma yükümlülüğü getirir. Aynı Tebliğ m.14, kayıtların doğruluğu ve kayıt farklarından doğan zararlar bakımından yönetim organı üyeleri ile yöneticilerin sorumluluğunu TTK m.553’e bağlar. Sistemi Ticaret Bakanlığının işletmesi, her yüklenen tutanağın içeriğinin Bakanlıkça incelenip onaylandığı anlamına gelmez.
TTK m.553’te sorumluluk, kanundan veya esas sözleşmeden doğan yükümlülüğün kusurla ihlali ve verilen zarar üzerinden kurulur. Yetkinin hukuka uygun devri ile kontrol dışında kalan hususlara ilişkin ikinci ve üçüncü fıkralar da değerlendirmeye dahildir. Dolayısıyla kullanıcı hatası görüldüğünde bütün yöneticilerin otomatik olarak tazminat borçlusu olduğu söylenemez. Hangi görevin ihlal edildiği, kimin hangi yetkiyle hareket ettiği, somut zararın ne olduğu ve hatayla zarar arasındaki bağ belgelenmelidir.
Düzeltme sürecinin yazılı olarak izlenmesi bu incelemeyi kolaylaştırır. Hatanın öğrenildiği tarih, doğru belgenin temini, yetkili kullanıcının işlemi ve muhataplara gönderilen yeni nüsha dosyada birlikte bulunmalıdır. Şirket yönetiminin kontrolü de yalnız şifre dağıtımından ibaret tutulmamalıdır; kaynak belgeyle kayıt arasında düzenli karşılaştırma yapılması, yanlış nüshanın dış işlemlere taşınmasını önler.
Kayıt uyuşmazlığı mahkemeye taşındığında
Dava dosyasında, yalnız son ekran görüntüsünün sunulması yerine uyuşmazlık konusu kayıt ile dayanak tutanak birlikte belirlenmelidir. İddia yanlış dosya yüklenmesi ise iki dosyanın farkı açıklanır; imza veya karar içeriği tartışılıyorsa çekişme buna göre kurulur. Hangi toplantı ve hangi kararın incelenmesi istendiği açık tutulur. Bu ayrım delil talebini gereksiz bütün şirket arşivine yaymadan uyuşmazlıkla ilgili kayıtları belirlemeye yarar.
Genel kurul kararının uygulanmasının durdurulması isteniyorsa, teknik düzeltmenin sonucu beklenerek koruma talebi ertelenmez. TTK m.449, iptal veya butlan davasında mahkemenin yönetim kurulu üyelerinin görüşünü aldıktan sonra kararın yürütülmesini geri bırakabilmesini düzenler. ETDS’de kaydın pasife alınması, bu mahkeme kararının yerine geçmez. Talebin kapsamı ve dayanakları genel kurul kararının yürütülmesinin geri bırakılması rehberinde ayrı olarak açıklanmıştır.
2025 değişikliği düzeltme işlemini nasıl etkiler?
20 Eylül 2025 tarihli değişiklikle yönetim kurulu karar defteri, elektronik tutulması zorunlu defterler arasından çıkarılmıştır. Ticaret Bakanlığının değişiklik duyurusu bu ayrımı açıklar. Bu nedenle eski ETDS rehberlerindeki bütün karar defterlerinin zorunlu olarak elektronik tutulacağı yönündeki kapsam açıklamaları güncel düzenlemeyle birlikte okunmalıdır. Genel kurul toplantı ve müzakere defterindeki bir hatanın incelenmesinde önce ilgili defterin fiilen hangi rejimde tutulduğu belirlenir.
Bu kapsam değişikliği, elektronik tutulan defterdeki maddi hata kurallarını ortadan kaldırmaz. ETDS’de oluşturulmuş genel kurul kaydı için Tebliğ m.12’deki düzeltme, m.13’teki doğrulanabilir ibraz ve m.14’teki sorumluluk hükümleri uygulanır. Ayrıca geçmiş geçiş tarihlerinin bugün yapılacak maddi düzeltme için yeni bir başvuru süresi gibi kullanılması doğru değildir. Yazının konusu, elektronik defterde mevcut yanlış kaydın kaynak belgeyle uyumlu hâle getirilmesidir.
Sık sorulan sorular
ETDS’ye yanlış tutanak yükledim; ilk yapmam gereken nedir?
İmzalı asıl tutanakla yüklenen dosyayı karşılaştırın; mevcut elektronik kaydı ve toplantı eklerini koruyun. İlgili defterde işlem yetkisi bulunan kullanıcı, Tebliğ m.12/4 uyarınca hatayı ve düzeltme nedenini açıklayarak doğru belgeyi kaydetmelidir.
Maddi hata düzeltmesi için otuz günlük süre var mı?
ETDS Tebliği m.12/4’te otuz günlük ayrı bir düzeltme süresi yoktur. TTK m.65/2 kayıtların zamanında ve doğru tutulmasını emreder. Hata tespit edildiğinde düzeltme geciktirilmemelidir.
Yanlış yüklenen kaydı silince işlem geçmişi kaybolur mu?
Hayır. TTK m.65/3–4 ve ETDS Tebliği m.12/1, önceki içeriğin ve işlemlerin izlenmesini korur. Maddi düzeltme, önceki kaydın yapılmış olduğu gerçeğini ortadan kaldırmaz.
Sistem kullanıcısı genel kurul kararının metnini değiştirebilir mi?
Kullanıcının maddi kayıt hatasını düzeltme yetkisi, genel kurulun yerine karar alma yetkisi değildir. Kaynak tutanak doğru aktarılabilir; toplantıda oluşan irade yalnız teknik kayıt işlemiyle değiştirilemez.
ETDS düzeltmesi iptal davasının üç aylık süresini yeniden başlatır mı?
Hayır. Anonim şirket genel kurul kararının iptalinde TTK m.445’teki üç aylık süre karar tarihinden başlar. Aynı kararın sonradan yüklenmesi veya elektronik kaydının düzeltilmesi yeni karar tarihi oluşturmaz.
Düzeltme için Ticaret Bakanlığından içerik onayı alınır mı?
Tebliğ m.12/4 maddi düzeltmeyi yetkili kullanıcıya bırakır. Tebliğ m.14/2’ye göre Bakanlığın sistemi işletmesi kayıtların içerik ve gerçeğe uygunluk denetimi anlamına gelmez.
Doğru tutanağı yükledikten sonra fiziki aslı atabilir miyim?
Hayır. ETDS Tebliği m.12/3, kayda dayanak fiziki karar tutanaklarının ve ilgili diğer belgelerin istendiğinde ibraz edilmek üzere muhafazasını zorunlu tutar.
Düzeltilen kararı bankaya hangi nüshayla sunmalıyım?
ETDS Tebliği m.13 uyarınca sistem üzerinden oluşturulan doğrulanabilir nüsha esas alınır. Önceden yanlış belge gönderilmişse, yeni nüsha ilgili gönderim veya başvuruyla ilişkilendirilerek düzeltme sebebi açıklanmalıdır.
Yönetim kurulu üyesi ETDS’de kendiliğinden düzeltme yapabilir mi?
Hayır. Defterde işlem yapma yetkisi, ETDS Tebliği m.10 kapsamında belirlenen sistem kullanıcısına aittir. Yönetim organında görev almak, sistemde gerekli işlem yetkisinin tanımlanmasının yerine geçmez.
Kayıt düzeltildiğinde yönetici sorumluluğu da sona erer mi?
Düzeltme, daha önce doğmuş zararı kendiliğinden ortadan kaldırmaz. Tebliğ m.14 ve TTK m.553 kapsamında görev ihlali, kusur, zarar ve bunların bağlantısı somut belgeler üzerinden değerlendirilir.
Resmî dayanaklar
- 6102 sayılı Türk Ticaret Kanunu: m.65, 422, 445–449 ve 553.
- İşletmenin Muhasebesiyle İlgili Olmayan Ticari Defterlerin Elektronik Ortamda Tutulması Hakkında Tebliğ: m.8 ve 10–14.
- Ticaret Bakanlığı, 100 Soruda ETDS: yanlış tutanak ve maddi hata açıklamaları, 85, 90–92. sorular.
- Ticaret Bakanlığı: 14 Ağustos ve 20 Eylül 2025 değişiklikleri hakkında duyuru.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
