İşletmede Mesleki Eğitim Giderlerini Kim Öder? Eğitim Yeri, Sınav Ortamı ve Araçlar | 3308 m.36 (2026)
Kısa ve net cevap: 3308 sayılı Mesleki Eğitim Kanunu’nun 36. maddesi mesleki eğitim giderlerinin kime ait olduğunu açık biçimde ayırır. Aday çırak, çırak, kalfa ve işletmelerde mesleki eğitim görenlerin kamu veya özel kuruluşlarda yapılan teorik ve pratik eğitim giderleri, eğitimi yapan kendi kurum ve kuruluşları tarafından karşılanır. İşyerinde yapılan pratik eğitimin giderleri ise işyerine aittir. İşyerleri ayrıca pratik eğitim için eğitim mahalli, sınavlar için uygun sınav ortamı ile gerekli araç ve gereci hazırlamakla yükümlüdür. Bu nedenle işletme, öğrencinin işyerindeki pratik eğitim maliyetini sırf MEB öğrencisi olduğu gerekçesiyle okula veya öğrenciye aktaramaz.
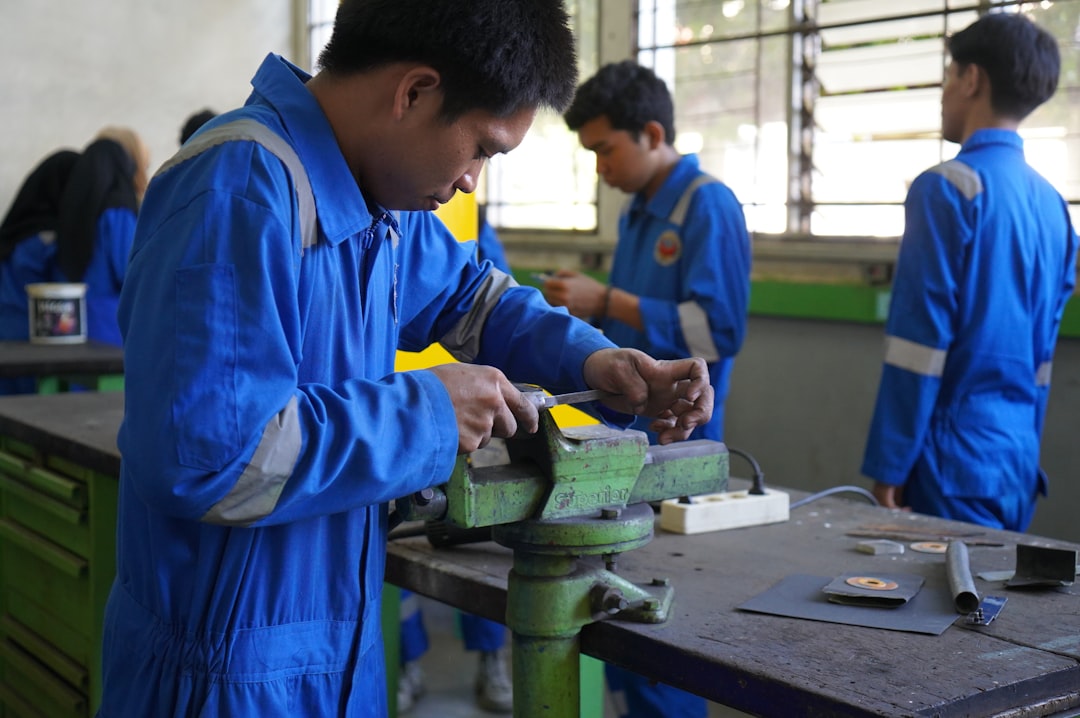
3308 m.36 hangi giderleri birbirinden ayırıyor?
Madde iki temel eğitim ortamını ayırır. Birincisi, kamu veya özel eğitim kurum ve kuruluşlarında gerçekleştirilen teorik ve pratik eğitimdir. Bu eğitimin gideri, eğitimi yürüten kurum veya kuruluşa aittir. İkincisi, öğrencinin işletmede yaptığı pratik eğitimdir. İşyerindeki bu uygulamanın gideri ise doğrudan işyeri tarafından karşılanır.
Bu ayrım, mesleki eğitim sisteminin okul ve işletme ortaklığına dayanmasının mali sonucudur. Okul kendi eğitim ortamının maliyetini, işletme de kendi işyerinde yapılan pratik eğitimin gerektirdiği eğitim ortamı ve araçları üstlenir. Bir tarafın sorumluluğu diğer tarafa keyfî biçimde devredilemez.
Teorik eğitim gideri kime aittir?
Aday çırak, çırak, kalfa veya işletmede mesleki eğitim gören öğrencinin kamu ya da özel kuruluş bünyesindeki teorik eğitimi hangi kurum tarafından yürütülüyorsa, bu eğitimin gideri o kurum veya kuruluş tarafından karşılanır. Derslik, öğretim personeli, teorik eğitim materyalleri ve kurumun eğitim faaliyetiyle doğrudan bağlantılı giderler bu ilkenin kapsamındadır.
Özel bir eğitim kurumu söz konusu olduğunda öğrenciden hangi bedellerin alınabileceği ayrıca özel öğretim ve sözleşme mevzuatına tabi olabilir. M.36’nın amacı, 3308 sistemindeki kurumlar arası gider sorumluluğunu belirlemektir; özel öğretim sözleşmelerindeki ücret rejimini tek başına düzenlemez.
Okul atölyesindeki pratik eğitim giderini kim karşılar?
Pratik eğitim okulun veya ilgili kamu/özel eğitim kuruluşunun kendi atölyesinde yapılıyorsa, m.36’nın ilk cümlesi gereğince gider kendi kurum veya kuruluşunca karşılanır. Kullanılan eğitim ekipmanı, sarf malzemesi ve atölye işletimi kurumun eğitim bütçesi çerçevesinde yürütülür.
Buna karşılık öğrenci aynı uygulamayı işletmenin üretim alanında yapıyorsa işyerinde yapılan pratik eğitime ilişkin gider sorumluluğu işyerine geçer. Bu nedenle giderin kime ait olduğunun belirlenmesinde eğitimin nerede ve hangi kurumun organizasyonu altında gerçekleştirildiği önemlidir.
İşyerinde pratik eğitim giderleri işverene mi aittir?
Evet. M.36 açıkça “işyerlerinde yapılan pratik eğitimin giderleri işyerlerince karşılanır” hükmünü içerir. İşletme, öğrenciye mesleki beceri kazandırmak için kullandığı eğitim alanı, makine ve ekipman, eğitim amaçlı sarf malzemesi ve uygulama organizasyonunu kendi sorumluluk alanında planlar.
Bu yükümlülük, işyerinin öğrenciye ücret ödeme ve diğer 3308 yükümlülüklerinden ayrıdır. Öğrenci ücreti m.25’te; pratik eğitim ortamı ve giderleri m.36’da düzenlenir. Bir yükümlülüğün yerine getirilmesi diğerini ortadan kaldırmaz.
İşletme pratik eğitim giderini öğrenciden isteyebilir mi?
M.36, işyerindeki pratik eğitim giderini işyerine yükler. Bu nedenle işletmenin kendi kanuni eğitim giderini öğrenciye “eğitim bedeli”, “malzeme parası” veya benzeri adla aktarması maddenin gider dağılımına aykırıdır. Öğrencinin kişisel ve isteğe bağlı harcamaları ile işyerinin eğitim yükümlülüğünün maliyeti birbirinden ayrılmalıdır.
Özellikle zorunlu uygulama için kullanılan makine, eğitim alanı veya işletmenin sağlaması gereken araç-gereç öğrencinin üzerine bırakılamaz. Öğrencinin kişisel kullanım için kanunen veya program gereği edinmesi gereken özel bir malzeme bulunuyorsa bunun hukuki dayanağı ve eğitim programı ayrıca incelenmelidir.
“Eğitim mahalli” ne demektir?
Maddenin ikinci cümlesi işyerlerinin pratik eğitim için eğitim mahalli hazırlamasını zorunlu kılar. Eğitim mahalli, öğrencinin mesleki becerileri güvenli, planlı ve eğitim programına uygun biçimde uygulayabildiği işyeri alanıdır. Her durumda ayrı bir sınıf odası kurulması gerektiği sonucuna varılamaz; mesleğin özelliğine uygun, eğitim için kullanılabilir ve güvenli bir alan bulunmalıdır.
Üretim hattının tamamı eğitim mahalli olarak kullanılacaksa öğrenciye uygulanabilecek işlemler, gözetim, makine güvenliği ve iş sağlığı tedbirleri belirlenmelidir. Öğrencinin eğitim amacı dışında riskli veya yetkinliğinin dışındaki işlerde çalıştırılması, “pratik eğitim” adıyla meşrulaştırılamaz.
Sınav ortamını kim hazırlar?
M.36 işyerlerine sınavlar için sınav ortamı hazırlama yükümlülüğü de getirir. İşletmede yapılacak beceri veya uygulama sınavının sağlıklı değerlendirilebilmesi için adayın gerekli işlemleri yapabileceği, güvenlik ve ölçme koşullarının sağlandığı bir ortam oluşturulmalıdır.
Sınavın içeriği ve değerlendirme yöntemi MEB’in ilgili program ve sınav mevzuatına göre belirlenir. İşletme sınav içeriğini kendi isteğine göre değiştiremez; görevi gerekli fiziksel ve teknik ortamı sağlamaktır.
Araç ve gereç sağlama yükümlülüğü neleri kapsar?
İşyerleri pratik eğitim ve sınav için gerekli araç ve gereci hazırlar. Bu yükümlülük meslek dalına göre farklılaşır. Elektrik alanında ölçüm cihazı, metal alanında uygun makine ve el aletleri, yiyecek-içecek alanında üretim ekipmanı veya bilişim alanında bilgisayar ve yazılım gerekebilir.
Araç ve gereç yalnız mevcut olmakla kalmamalı, güvenli ve kullanılabilir durumda bulunmalıdır. Koruyucusu sökülmüş makine, kalibrasyonu bozuk ölçüm cihazı veya iş güvenliği şartlarını karşılamayan ekipman eğitim aracı olarak kabul edilmemelidir. Bakım ve güvenlik kontrolleri işyerinin genel yükümlülükleriyle birlikte yürütülür.
Kişisel koruyucu donanımı kim sağlar?
3308 m.36 doğrudan “kişisel koruyucu donanım” ifadesini kullanmaz; ancak işyerindeki pratik eğitim giderinin işyerine ait olduğunu ve araç-gerecin işyerince hazırlanacağını düzenler. Kişisel koruyucu donanımın sağlanması ayrıca iş sağlığı ve güvenliği mevzuatındaki işveren yükümlülüklerine tabidir. İşveren, gerekli koruyucu donanım maliyetini çalışana veya eğitim görene yükleyemez.
Öğrencinin yaptığı işe uygun baret, gözlük, eldiven, kulak koruyucu, iş ayakkabısı veya diğer donanımın risk değerlendirmesine göre sağlanması ve doğru kullanımının öğretilmesi gerekir. Eğitim statüsü güvenlik seviyesini azaltmaz.
İşletme “eğitim için üretim kaybım var” diyerek ücret kesebilir mi?
İşyerindeki pratik eğitimin işletme için zaman ve kaynak maliyeti doğurması, öğrencinin kanuni ücret hakkından tek taraflı kesinti yapılmasına dayanak oluşturmaz. Öğrenci ücreti 3308 m.25 ve ilgili düzenlemelere göre belirlenir. M.36 ise işletmenin eğitim giderini ayrıca üstlenmesini öngörür.
İşletme, usta öğreticinin eğitim için ayırdığı zamanı veya makinenin eğitim amacıyla kullanılmasını kendi eğitim organizasyonunun bir parçası olarak planlamalıdır. Kanunda açıkça düzenlenmeyen bir kesintinin öğrencinin ücretinden yapılması hukuki uyuşmazlık doğurur.
Usta öğreticinin maliyeti eğitim gideri kapsamında mıdır?
İşletmede mesleki eğitimin yürütülmesi için usta öğretici veya ilgili eğitici personel görevlendirilmesi gerekir. Bu personelin işverene maliyeti, işyerinin eğitim organizasyonunun bir unsurudur. M.36’nın işyerindeki pratik eğitim giderlerini işyerine yükleyen sistemiyle birlikte değerlendirilir.
Usta öğreticilik belgesinin nasıl alınacağı ve on yıllık deneyime dayalı doğrudan sınav yolu 3308 m.31 rehberimizde açıklanmıştır.
Kamu kurumunda yapılan pratik eğitimde gider kime aittir?
Pratik eğitim bir kamu kurumunun kendi eğitim faaliyeti kapsamında yürütülüyorsa m.36, eğitim giderinin ilgili kurumca karşılanmasını öngörür. Öğrenci bir kamu işyerinde uygulama yapıyorsa somut faaliyetin eğitim kurumu mu yoksa işyeri organizasyonu mu olduğu belirlenerek ilgili cümle uygulanır.
Kamu kurumları da öğrenciye uygun eğitim alanı ve araç-gereç sağlamak, güvenlik ve program şartlarını yerine getirmek zorundadır. Kamu kurumu olması m.36’nın temel gider sorumluluğunu ortadan kaldırmaz.
Okul işletmeden eğitim malzemesi isteyebilir mi?
İşletmenin m.36 kapsamında kendi işyerinde yapılacak pratik eğitim için gerekli araç, gereç ve ortamı sağlaması zorunludur. Okul ile işletme eğitim programını birlikte planlarken işletmede kullanılacak teknik malzemeleri belirleyebilir. Ancak okulun kendi kurum içindeki eğitim giderleri kural olarak kendi kurum veya kuruluşuna aittir.
Gönüllü bağış veya işbirliği projeleri ayrı konudur. Bir işletmenin okul atölyesine gönüllü ekipman bağışlaması mümkündür; bu durum m.36’nın gider dağılımını değiştirmez ve bağış işlemi kamu mali/taşınır mevzuatına uygun yürütülmelidir.
Mesleki eğitimin kamu finansmanı m.36 ile aynı mı?
Hayır. M.36 eğitim giderinin okul/kurum ile işyeri arasındaki paylaşımını düzenler. Mesleki ve teknik eğitimin geliştirilmesi için kullanılan döner sermaye kârları, üretim gelirleri, bağışlar ve özel ödenek sistemi ise m.32’de düzenlenmiştir.
Bu kamu kaynak sistemini 3308 m.32 mesleki eğitim gelirleri rehberimizde ayrıntılı açıkladık. İşletme, m.32’de kamu kaynağı bulunmasını gerekçe göstererek kendi m.36 giderinden kaçınamaz.
Denetimde işletmeden hangi belgeler istenebilir?
İşletmenin eğitim yükümlülüğünü yerine getirip getirmediği incelenirken öğrenci sözleşmesi, eğitim planı, usta öğretici belgesi, eğitim alanı, kullanılan makine ve araç listesi, bakım kayıtları, iş güvenliği eğitimleri ve koruyucu donanım kayıtları önem taşır. Sınav işyerinde yapıldıysa sınav ortamına ve kullanılan araçlara ilişkin tutanaklar da dosyada bulunmalıdır.
3308 m.41 uyarınca mesleki eğitim yönünden MEB, iş ortamı, sosyal güvenlik, iş güvenliği ve sağlık şartları yönünden Çalışma ve Sosyal Güvenlik Bakanlığı denetim yapar. Bu nedenle işletmenin eğitim dosyası ile İSG dosyasının birbiriyle uyumlu olması gerekir.
İşletme için eğitim gideri kontrol listesi
- Öğrenci sayısı ve meslek alanına uygun eğitim mahalli.
- Programda kullanılacak makine, araç ve el aletleri.
- Gerekli sarf malzemeleri.
- Yetkili usta öğretici veya eğitici personel.
- İş sağlığı ve güvenliği eğitimi ve kişisel koruyucu donanım.
- Sınav yapılacaksa uygun sınav alanı ve çalışır ekipman.
- Makine bakım, kontrol ve kalibrasyon kayıtları.
- Eğitim ve sınav sürecini gösteren tutanak ve çizelgeler.
İşletmede izlenecek doğru uygulama
- Öğrencinin alan/dal ve eğitim programını okuldan alın.
- Programdaki becerilere uygun işyeri alanını belirleyin.
- Gerekli makine, araç, gereç ve sarf malzemesini hazırlayın.
- Usta öğreticiyi resmî olarak görevlendirin.
- İSG risklerini öğrenci açısından ayrıca değerlendirin.
- Pratik eğitimi üretim ihtiyacına göre değil eğitim programına göre planlayın.
- Sınav yapılacaksa uygun fiziksel ve teknik ortam sağlayın.
- Eğitim giderlerini öğrenciye veya okula kanuna aykırı biçimde aktarmayın.
Resmî kaynaklar
- Mevzuat Bilgi Sistemi – 3308 sayılı Mesleki Eğitim Kanunu m.36.
- Millî Eğitim Bakanlığı mevzuatı.
- Çalışma ve Sosyal Güvenlik Bakanlığı – iş sağlığı ve güvenliği mevzuatı.
Sık Sorulan Sorular
İşyerindeki pratik eğitim giderini kim öder?
3308 m.36 uyarınca işyerinde yapılan pratik eğitimin giderini işyeri karşılar.
Okuldaki teorik eğitim gideri işverene mi aittir?
Hayır. Kamu veya özel eğitim kurumunda yapılan teorik ve pratik eğitimin gideri kendi kurum veya kuruluşunca karşılanır.
İşletme eğitim malzemesi parasını öğrenciden alabilir mi?
İşyerinin kanunen üstlenmesi gereken pratik eğitim gideri öğrenciye aktarılamaz.
İşletme ayrı eğitim alanı hazırlamalı mı?
İşletme pratik eğitim için mesleğe uygun bir eğitim mahalli hazırlamak zorundadır; alanın biçimi mesleğin ve programın niteliğine göre belirlenir.
Sınav işyerinde yapılırsa ortamı kim sağlar?
M.36 uyarınca işyeri sınav için gerekli sınav ortamı ile araç ve gereci hazırlar.
Araç-gereç bozuksa eğitim yapılabilir mi?
Eğitimde kullanılan ekipman güvenli ve çalışır durumda olmalıdır; iş sağlığı ve güvenliği hükümleri ayrıca uygulanır.
Öğrenciye koruyucu donanım sağlanmalı mı?
Evet. Yapılan işe göre gerekli kişisel koruyucu donanım iş sağlığı ve güvenliği mevzuatı uyarınca sağlanır; maliyet öğrenciye yüklenmez.
Usta öğretici gideri öğrenci ücretinden kesilebilir mi?
Hayır. Usta öğretici işletmenin eğitim organizasyonunun parçasıdır; öğrencinin kanuni ücretinden keyfî kesinti yapılamaz.
M.32’deki kamu kaynağı işveren giderini kaldırır mı?
Hayır. M.32 kamu finansmanı, m.36 ise eğitim giderlerinin kurum ve işyeri arasındaki dağılımıdır.
İşletmedeki eğitim giderleri denetlenir mi?
Eğitimin program ve ortam yönü ile iş sağlığı ve güvenliği şartları ilgili yetkili makamlarca denetlenir.
Sonuç: 3308 m.36, mesleki eğitim maliyetini eğitim ortamına göre net biçimde paylaştırır. Kurumda yapılan teorik ve pratik eğitim gideri kuruma; işyerindeki pratik eğitim gideri işyerine aittir. İşletme ayrıca eğitim mahalli, sınav ortamı ile gerekli araç ve gereci hazırlar. Bu giderler öğrenciye aktarılamaz ve öğrencinin ücret hakkı, sigorta veya diğer eğitim haklarından ayrı olarak yerine getirilir.
Bu içerik 22 Eylül 2026 tarihi itibarıyla yürürlükteki 3308 sayılı Mesleki Eğitim Kanunu’nun 36. maddesi esas alınarak hazırlanmıştır.
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
