Sigortacı Kısmi Hasarı Ödemeden İşyeri Poliçesini Feshedebilir mi?
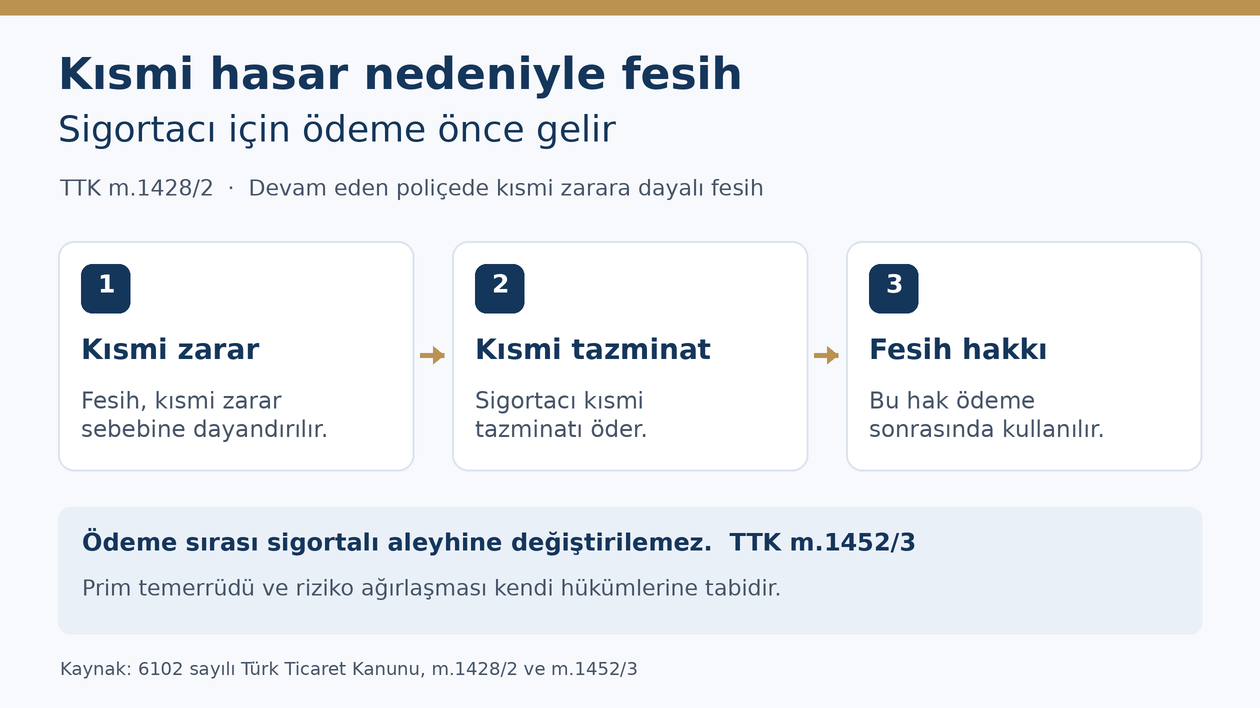
Sigortacı, yalnız kısmi zarar sebebine dayanarak işyeri poliçesini feshedecekse önce kısmi tazminatı ödemelidir. 6102 sayılı Türk Ticaret Kanunu m.1428/2, sigortacının bu fesih hakkını ödeme sonrasına bağlar. Hasar dosyasının açılması, ekspertiz yapılması veya ödeme teklifinin gönderilmesi, fiilen yerine getirilmemiş tazminat borcunu ödenmiş hâle getirmez.
Bu kural, her türlü sona erme sebebini aynı koşula bağlamaz. Prim temerrüdü, riziko ağırlaşması ve poliçe süresinin bitmesi kendi hükümleriyle incelenir. İşletmenin dosyasında önce sigortacının hangi sebebe dayandığı, sonra hasar, ödeme ve fesih tarihleri belirlenmelidir. İnceleme, devam eden ticari mal sigortasında kısmi hasara dayanılarak yapılan feshe ilişkindir; zorunlu sigorta ürünlerinin özel devam kuralları ayrıca uygulanır.
Fesih yazısında önce hangi hukuki sebep aranır?
Sigorta şirketinin yazısında iptal, kapanış, risk kabulünün sona ermesi veya fesih sözcüklerinden birinin kullanılması, işlemin hukuki sebebini tek başına açıklamaz. Başvuruda poliçe numarası, sona erdirilen teminat, bildirilen gerekçe ve ileri sürülen sona erme tarihi birlikte okunur. Şirket içindeki hasar dosyasının kapatılmasıyla sigorta sözleşmesinin feshedilmesi de farklı işlemlerdir. Birincisi başvurunun idari durumunu, ikincisi taraflar arasındaki sözleşme ilişkisinin geleceğini ilgilendirir.
Sigortacı gerçekleşmiş kısmi zararı fesih sebebi gösteriyorsa başlangıç hükmü TTK m.1428/2’dir. Gerekçe ödenmemiş primse m.1434; sözleşme süresindeki riziko ağırlaşmasıysa m.1444–1445 incelenir. Aynı yazıda birden çok sebep ileri sürüldüğünde her sebebin kendi şartları ayrı karşılanmalıdır. Kanuni şartları oluşmayan gerekçe, başka bir madde numarasının yazılmasıyla tamamlanmış sayılmaz. İşletmenin cevabı da yalnız feshi kabul etmiyorum cümlesiyle sınırlı bırakılmamalıdır.
Kısmi zarar ile tazminatın taksitlere bölünmesi aynı mıdır?
TTK m.1428’in ikinci fıkrası kısmi zarar hâllerini düzenler. Sigortalanan menfaatin hangi bölümünün zarar gördüğü, poliçedeki varlık ve teminat tanımlarıyla karşılaştırılır. Toplu bir işyeri poliçesinde yalnız hasar dosyasına verilen isim üzerinden bütün sigortalı menfaatin tamamen ortadan kalktığı sonucuna varılmaz. Teknik rapor, hasarlı mal listesi ve poliçe cetveli aynı varlıkları esas almalıdır.
Zararın kısmi olmasıyla hesaplanan tazminatın parça parça ödenmesi farklıdır. Bir ödeme dekontunun açıklamasında kısmi ödeme yazması, hasarın niteliğini kendiliğinden belirlemez. Aynı şekilde sigortacının bütün zarar kalemlerini kabul etmemesi de kabul edilmeyen kalemin gerçekten teminat dışında bulunduğunu kanıtlamaz. Fesih incelemesinde önce olayın ve sigortalı menfaatin niteliği, ardından tazminat hesabının hangi bölümünün kabul edildiği ve neyin ödendiği açıklanır.
TTK 1428/2 sigortacıya hangi sırayı zorunlu kılar?
Madde, kısmi zarar hâlinde taraflara sözleşmeyi feshetme hakkı tanır. Sigortacı yönünden ayrıca bir zaman koşulu koyar: Bu hak kısmi tazminat ödemesinden sonra kullanılabilir. İşletmenin önce hasar parasından vazgeçmesi veya feshi kabul ettiğini bildirmesi, maddede ödeme için aranmış bir koşul değildir. Sigortacının fesih hakkı ile mevcut tazminat borcunu yerine getirme yükümlülüğü bu sıra korunarak değerlendirilir.
Eksperin raporu tamamlaması, sigorta şirketinin ödeme onayı vermesi ve ödemenin gerçekleştirilmesi ayrı aşamalardır. Ödeme yapılmadan gönderilmiş fesih beyanının tarihi, şirketin daha sonra gerçekleştirdiği ödemeyle geçmişe dönük olarak değiştirilmez. Sonraki işlemlerin etkisi değerlendirilirken ilk beyanın, ödeme kaydının ve varsa yeni bildirimin gerçek tarihleri korunmalıdır. Dosyada yalnız en son yazışmanın saklanması, kanunun aradığı sıranın denetlenmesini zorlaştırır.
Fesih beyanının düzenlenme, gönderilme, karşı tarafa ulaşma ve hüküm doğurmasının istendiği tarihler ayrı gösterilmelidir. TTK m.1428/2 kendi metninde bütün sigorta ürünleri için ortak bir gün sayısı belirlemez. Uygulanacak ürünün geçerli genel ve özel şartlarındaki bildirim düzeni ayrıca okunur; ancak sözleşmedeki süre veya ifade, sigortacının kısmi tazminatı ödemeden bu hakkı kullanmasını kanuni hâle getiremez.
Poliçedeki ödeme beklenmeden fesih kaydı geçerli midir?
TTK m.1452/3, m.1428’in sigorta ettiren, sigortalı ve lehtar aleyhine değiştirilmesini yasaklar; aykırı değişiklik yerine kanun hükmü uygulanır. Bu nedenle kısmi zarara dayalı fesihte ödeme sırasını sigortalı aleyhine kaldıran kayıt, yalnız poliçenin imzalanmış olması nedeniyle uygulanamaz. İncelemede şartın adı yerine, kanundaki korumayı hangi yönden azalttığı gösterilmelidir.
Poliçede yer alan hükümle kabul edilen teklif arasındaki farklılık da ayrıca önemlidir. TTK m.1425/2, teklifnameden veya kararlaştırılan hükümlerden farklı ve sigorta ettiren, sigortalı ya da lehtar aleyhine olan kayıtlar için geçersizlik düzenler. Teklif, kabul yazısı, poliçe ve zeyilnameler birlikte saklanmalıdır. Son belgeyi tek başına okumak, sigortacının önce kabul ettiği devam düzenini veya sigortalı lehine sınırlamayı görünmez bırakmamalıdır.
Ödeme yapıldığı hangi kayıtlarla gösterilir?
Ödeme dosyasında hasar numarası, ödeme tarihi, tutar, para birimi, alıcı ve karşılanan zarar kalemi eşleştirilir. Aynı işletmenin birden çok hasarı varsa başka dosyaya ait dekont ilgili tazminat ödenmiş gibi kullanılamaz. Sigortacı bakiye borcun mahsup yoluyla sona erdiğini ileri sürüyorsa mahsup ettiği alacak, dayanak ve hesap ayrı açıklanmalıdır. Banka hareketiyle şirket içi ödeme emri aynı kayıt değildir.
Ödemenin mutlaka işletmenin kendi banka hesabına yapılması gerektiği yönünde genel kural kurulamaz. TTK m.1456 kapsamındaki sınırlı ayni haklar, ödeme yönünü ve gerekli izinleri etkiler. Rehinli mal için yetkili hak sahibine yapılan ödeme, ilgili koşullarıyla incelenir. Bu nedenle şirket hesabında giriş bulunmamasıyla hiçbir hukuki ödeme yapılmamış olması aynı sonuca doğrudan bağlanmamalıdır.
Eksik ödeme iddiasında kabul edilen zarar, uygulanan muafiyet veya kesinti, fiilen karşılanan tutar ve tartışmalı bakiye ayrı yazılır. TTK m.1427/3’teki avans kaydı da belgenin gerçek içeriğiyle değerlendirilir. Avans, nihai hesap ve kısmi zarar ödemesi etiketleri birbirinin yerine kullanılmamalıdır. Fesih hakkında karar verecek merciye yalnız toplam banka girişini sunmak, ödemenin hangi borca ilişkin olduğunu açıklamaz.
İşletmenin fesih hakkı sigortacınınkiyle aynı ödeme şartına mı bağlıdır?
TTK m.1428/2’nin ilk cümlesi kısmi zarar hâlinde tarafların fesih hakkını düzenler; ikinci cümledeki ödeme sonrası kullanım sınırlaması açıkça sigortacıya yöneliktir. İşletmenin bu maddeye dayanarak fesih iradesini açıklamasıyla sigortacının fesih beyanının şartları aynılaştırılmamalıdır. Başvuruda fesheden tarafın kim olduğu ve beyanın hangi sözleşmeye ilişkin bulunduğu açık yazılır.
İşletme kendi fesih beyanını verirken ödenmemiş hasar talebinin de sona ermesini istemiyorsa, belge içeriği bu ayrımı korumalıdır. Poliçeyi sürdürmeme iradesi, bütün hasar hesaplarını kabul etme veya alacaktan vazgeçme iradesiyle tek cümlede birleştirilmemelidir. İbraname ya da sulh belgesi ayrıca imzalanacaksa hangi zarar ve tutarı kapsadığı incelenir. Fesih tarihi ile ödeme uyuşmazlığının çözüm tarihi aynı olmak zorunda değildir.
Prim borcu varsa ödeme öncesi fesih yasağı bütün işlemleri durdurur mu?
Kısmi zarar sebebine dayalı m.1428 feshiyle prim temerrüdünün sonuçları ayrı hukuki temellere sahiptir. Sigorta ettirenin prim yükümlülüğü, hasar dosyası açıldığı için kendiliğinden ortadan kalkmaz. TTK m.1431’de taksitlerin ödeme zamanı ve riziko gerçekleştiğinde ilgili primlerin muacceliyeti ayrıca düzenlenmiştir. İşletme, hasar alacağını ileri sürerken prim hesabını da doğru tarihler ve ödeme kayıtlarıyla karşılaştırmalıdır.
TTK m.1434/3, izleyen prim taksidinin ödenmemesinde sigortacının noter aracılığıyla veya iadeli taahhütlü mektupla on günlük süre vererek ödeme ve aksi hâlde fesih sonucunu ihtar etmesini düzenler. Süre sonunda borç ödenmemişse maddede belirtilen sonuç doğar. İlk prim için aynı işlem dizisi kullanılamaz; m.1434/2’deki cayma rejimi ayrıdır. Bu şartlar gerçekleşmeden sıradan bir bakiye bildirimi fesih ihtarı yerine geçirilmemelidir.
Sigorta priminin ödenmemesinin sonuçları ayrı rehberde açıklanmıştır. Kısmi hasara ilişkin itirazda ise sigortacının gerçekten prim temerrüdüne mi dayandığı, yoksa hasardan sonra ileri sürdüğü genel risk tercihini prim başlığı altında mı anlattığı somut belgelerle ayrılır. M.1428/2’ye itiraz etmek, mevcut başka fesih sebebinin incelemesini gereksiz hâle getirmez.
Hasardan sonra riziko ağırlaşması gerekçesi ileri sürülürse
TTK m.1444–1445, sözleşme süresindeki riziko ağırlaşmasına ilişkin bildirim ve sigortacının haklarını düzenler. Gerçekleşmiş hasarın varlığı ile sözleşmedeki riski ağırlaştıran ayrı olayın varlığı farklı vakıalardır. Sigortacı bu hükümlere dayanıyorsa hangi değişikliği öğrendiği, öğrenme tarihi, ileri sürülen ağırlaşma ve buna bağladığı işlem belirlenmelidir. Yalnız hasar sayısının yazılması, bütün bu unsurların açıklanması anlamına gelmez.
M.1445’te öğrenmeden itibaren bir aylık fesih veya prim farkı isteme düzeni bulunur. Önceki duruma dönülmesi, hakkın süresinde kullanılmaması ve maddenin diğer istisnaları ayrıca dikkate alınır. Hasar gerçekleştikten sonraki beyan ihlalinin tazminata etkisi de aynı maddenin kendi koşullarına bağlıdır. Böylece kısmi zarar feshi, riziko ağırlaşması ve tazminat kesintisi tek bir işlemmiş gibi değerlendirilmez.
Poliçenin yalnız bir teminatı kaldırılmışsa
Kısmi zarar ile sözleşmenin kısmen feshi ayrı kavramlardır. TTK m.1415, sözleşmenin bazı hükümlerine ilişkin fesih veya caymanın haklı sebebe dayanması ve sigortacının kalan hükümlerle aynı şartlarda sözleşme yapmayacağının anlaşılması hâlinde, işlemin bütüne yayılmasını düzenler. Sigortacı sözleşmeyi kısmen feshetmiş veya ondan caymışsa ikinci fıkra sigorta ettirene sözleşmenin tamamı için fesih veya cayma imkânı tanır.
Bu hüküm, sigortacıya hiçbir dayanak göstermeden dilediği teminatı çıkarma yetkisi vermez. Tek poliçedeki bina, makine ve stok kayıtlarından hangisinin etkilenmek istendiği açıklanmalıdır. Sigortacı kısmi zarar sebebine dayanıyorsa m.1428’in ödeme koşulu da korunur. Şirketin aynı sigortacıda farklı numaralı başka poliçeleri bulunması, tek sözleşmenin kısmi feshi kuralını bütün bağımsız sözleşmelere kendiliğinden taşımaz.
Fesih önceki hasardan doğan tazminatı ortadan kaldırır mı?
Kısmi zarara dayanılarak yapılan fesih, fesih öncesinde teminat altında gerçekleşmiş olayı sonradan teminat dışı bir olay hâline getirmez. TTK m.1409, sözleşmede öngörülen rizikonun gerçekleşmesinden doğan sorumluluğu düzenler. Bu nedenle önceki hasar talebi olay tarihindeki poliçe, teminat ve zarar üzerinden incelenir. Fesih yazısının düzenlenmesi, mevcut hasarın bütün hesaplarının doğru bulunduğu anlamına da gelmez.
Ödenmemiş bakiye için muacceliyet TTK m.1427’ye göre ayrıca belirlenir. Rizikoya ilişkin belgelerin verilmesi, sigortacının araştırması ve kanundaki ihbar sonrası süre birlikte değerlendirilir; sigortacıya yüklenemeyen gecikme hükmü korunur. Borç muaccel olduğunda sigortacı ihtarsız temerrüde düşer. Ayrıntılı ödeme takvimi sigorta tazminatının muacceliyeti rehberinde açıklanmıştır. Feshe ilişkin yazışmalar bu takvimin yerine geçmez.
Fesih, bedelin azalması ve dönem sonu nasıl ayrılır?
TTK m.1428/1’e göre sorumluluk sigortası dışındaki sigortalarda, aksi kararlaştırılmadıkça sigorta süresindeki kısmi tazminat ödemeleri sigorta bedelinden düşülür. Bu, ikinci fıkradaki fesih hakkından farklı bir sonuçtur. Poliçe feshedilmemiş olsa bile önceki ödemenin bedel üzerindeki etkisi incelenir. Buna karşılık bedelin azalması da sigortacının ödeme öncesi fesih koşulunu ortadan kaldırmaz.
Poliçedeki mevcut sürenin bitmesiyle devam eden süre içinde fesih yapılması ayrıca ayrılır. Yeni dönem teklifinin düzenlenmemesi, eski dönem hasar alacağını kapatmaz. Bir zeyilnamenin bedel düzenlemesi mi, teminat değişikliği mi, fesih bildirimi mi içerdiği metninden belirlenir. İşyeri için yeni sigorta kurulurken eski poliçenin hukuken hangi tarihe kadar sürdüğü ve yeni korumanın başlangıcı birlikte kaydedilmelidir.
İşlemeyen günlerin primi nasıl hesaplanır?
TTK m.1419, sözleşme sona erdiğinde kanunda aksi öngörülmedikçe işlemeyen günlere ait ödenmiş primlerin sigorta ettirene geri verilmesini düzenler. Hesabın başlangıç noktası, hukuken etkili sona erme tarihidir. Fesih geçerliliği tartışılırken yalnız şirket sistemindeki kapama tarihi kesin tarih kabul edilmemelidir. Ödenmiş prim, işleyen süre, sona erme sebebi ve uygulanacak özel kanuni düzen birlikte gösterilir.
Prim iadesi ile ödenmemiş hasar tazminatı ayrı alacak kalemleridir. Sigortacının prim iadesi yapması, işletmenin önceki hasar hesabını veya fesih gerekçesini mutlaka kabul ettiği anlamına gelmez. İade yazısı, ödeme açıklaması ve imzalanan belgelerin kapsamı okunmalıdır. Kullanılmayan primin iadesi hesabında hasar ödemesiyle prim hareketi tek net rakamın içine gizlenmemelidir.
Bildirim ve delil dosyası hangi sırayla hazırlanır?
TTK m.1416’ya göre sigorta ettirenin bildirimi sigortacıya veya sözleşmeyi yapan ya da yapılmasına aracılık eden acenteye yöneltilir. Herhangi bir satış temsilcisinin telefon numarasına mesaj bırakılmasıyla kanunda gösterilen muhataba ulaşılması aynı şey değildir. Sigortacının bildiriminde ise sigorta ettirenin ve gerektiğinde sigortalı veya lehtarın sigortacıya bildirilmiş son adresi önem taşır. Adresin değiştiği ileri sürülüyorsa önceki adres bildirimi de dosyaya alınır.
Tacirler arasındaki fesih, dönme ve temerrüt bildirimlerinde TTK m.18/3’teki noter, taahhütlü mektup, telgraf veya güvenli elektronik imza kullanılarak KEP yolları gözetilir. Özel hükmün daha farklı bildirim şartı öngördüğü işlem kendi düzeniyle değerlendirilir. Elektronik yazışmaların belge niteliği HMK m.199’da düzenlenmiştir; bu nitelik, her e-postanın bütün özel bildirim koşullarını kendiliğinden karşıladığı anlamına gelmez.
| Kayıt | Dosyada cevapladığı soru |
|---|---|
| Poliçe, teklif ve zeyiller | Hangi menfaat, süre ve fesih düzeni kabul edilmiştir? |
| Hasar ve ekspertiz belgeleri | Kısmi zararın konusu ve tazminat hesabı nedir? |
| Ödeme ve mahsup kayıtları | Hangi hasar borcu ne zaman ve kime karşılanmıştır? |
| Fesih bildirimi ve gönderim kanıtı | Hangi sebeple, hangi tarihte, hangi muhataba beyanda bulunulmuştur? |
| Prim hesap dökümü | Prim borcu, ödenmiş prim ve işlemeyen süre ayrı gösterilmiş midir? |
HMK m.190’daki genel ispat kuralı, lehine sonuç çıkarılan vakıaya göre uygulanır. Sigortacı ödeme sonrası fesih hakkına dayanıyorsa buna temel yaptığı ödeme ve fesih olgularını ortaya koymalıdır. İşletme de ileri sürdüğü bakiye zarar ve prim talebini belgeleriyle açıklamalıdır. İspat yükü tek bir tarafa bütün meseleler için topluca yüklenmez; TTK m.1409/2’deki teminat dışılık ispatı gibi özel hükümler ayrıca korunur.
İtirazda ve dava hazırlığında hangi sonuç istenir?
İtiraz yazısı, sigortacının dayandığı sebebi ve ödeme sırasına aykırılığı somut tarihlerle göstermelidir. Sözleşmenin devamı konusundaki uyuşmazlık, eksik hasar ödemesi ve prim iadesi ayrı talepler olarak yazılır. İlgili poliçe kaydının düzeltilmesi isteniyorsa hangi tarihin veya teminat bilgisinin yanlış olduğu belirtilir. Sigortacıdan alınan genel dosya kapandı cevabı yerine, ileri sürülen hukuki gerekçeyi karşılayan açıklama talep edilir.
Ticari nitelikteki uyuşmazlıkta mahkeme ve dava şartı incelemesi TTK m.4, m.5 ve m.5/A üzerinden yapılır. Konusu para olan alacak, tazminat, itirazın iptali, menfi tespit ve istirdat davalarında m.5/A kapsamındaki arabuluculuk şartı gözetilir. Yalnız sözleşmenin devamına ilişkin tespit talebiyle para talebinin usulü aynı varsayılmaz. TTK m.1420’deki muacceliyet ve riziko tarihine bağlı süreler ayrıca izlenir; feshe itiraz yazışmaları her durumda zamanaşımını kesen işlem sayılmaz.
Sık sorulan sorular
Sigortacı kısmi hasarı ödemeden poliçeyi bu hasar nedeniyle feshedebilir mi?
TTK m.1428/2 uyarınca sigortacı, kısmi zarara dayanan fesih hakkını kısmi tazminat ödemesinden sonra kullanabilir. Ekspertiz yapılması veya ödeme teklifinin iletilmesi, yerine getirilmemiş borcu ödenmiş saydırmaz. Fesih başka bir kanuni sebebe dayandırılmışsa o sebebin şartları ayrıca incelenir.
Poliçede hasar ihbarıyla hemen fesih yapılacağı yazıyorsa ne olur?
TTK m.1452/3, m.1428’in sigorta ettiren, sigortalı ve lehtar aleyhine değiştirilmesini engeller. Kısmi zarar feshinde ödeme sırasını kaldıran aleyhe şart yerine kanun uygulanır. Şartın imzalanmış olması bu kanuni korumayı ortadan kaldırmaz.
Hasar dosyasının kapatılması poliçenin feshi midir?
Hasar başvurusunun idari olarak kapatılmasıyla sözleşmenin sona erdirilmesi farklıdır. Yazının tam içeriği, hangi poliçeyi veya teminatı etkilediği, hukuki sebebi ve tarihleri belirlenmelidir. Sistem ekranındaki tek durum etiketi, bütün sözleşme sonuçlarını açıklamaz.
İşletmenin de fesih için sigorta ödemesini beklemesi gerekir mi?
M.1428/2 tarafların fesih hakkını düzenler; ödeme sonrası kullanım koşulu ikinci cümlede açıkça sigortacıya yöneliktir. İşletmenin fesih iradesi, hasar alacağından vazgeçmesiyle aynı değildir. Beyanın kapsamı ve varsa ayrıca imzalanan sulh veya ibra belgesi incelenir.
Prim taksidi ödenmediyse sigortacı yine önce hasarı mı ödemelidir?
Prim temerrüdüne dayalı işlem TTK m.1434’ün kendi koşullarına tabidir. İzleyen primlerde m.1434/3’teki özel ihtar ve on günlük süre düzeni uygulanır. Kısmi zarara bağlı m.1428 feshiyle prim temerrüdü tek bir sebep sayılmaz; ilk primin rejimi de ayrıca ayrılır.
Kısmi ödeme poliçedeki sigorta bedelini azaltır mı?
TTK m.1428/1’e göre sorumluluk sigortası dışındaki sigortalarda, aksine sözleşme yoksa sigorta süresindeki kısmi tazminat ödemeleri bedelden düşülür. Bedel azalması fesihle aynı sonuç değildir. Poliçenin sürmesi ve kalan bedelin miktarı ayrı kontrol edilir.
Fesih önceki hasarın ödenmemiş bakiyesini ortadan kaldırır mı?
Kısmi zarara dayalı fesih, fesih öncesinde teminat altında gerçekleşmiş olayı sonradan teminat dışına çıkarmaz. Bakiye talep olay tarihindeki poliçe ve zarar üzerinden incelenir. Ödemenin muacceliyeti TTK m.1427’ye, süreler m.1420’ye göre ayrıca izlenir.
Sigortacı işletmenin hesabına ödeme yapmadıysa ödeme koşulu kesinlikle yok mudur?
Ödemenin hukuki muhatabı ve dayanağı kontrol edilmelidir. TTK m.1456 kapsamındaki sınırlı ayni haklar ödeme yönünü etkiler. Ayrıca mahsup iddiasının alacağı ve hesabı açıklanır. Yalnız işletme hesabına giriş olmamasından bütün dosyalar için tek sonuç çıkarılmaz.
Poliçe sona erdiğinde kalan prim nasıl istenir?
TTK m.1419 uyarınca kanunda aksi yoksa işlemeyen günlere ait ödenmiş prim sigorta ettirene geri verilir. Geçerli sona erme tarihi ve prim hareketleri belirlenir. Prim iadesiyle ödenmemiş hasar tazminatı ayrı kalemler olarak talep edilir.
Feshe itiraz etmek zamanaşımını her durumda keser mi?
Hayır. Fesih bildirimi, sigortacıya cevap ve para alacağına ilişkin süreyi etkileyen hukuki işlemler ayrıdır. TTK m.1420 kapsamında muacceliyet ve riziko tarihi izlenir. Ticari para davasında m.5/A’daki arabuluculuk şartı da talep türüne göre ayrıca değerlendirilir.
İstanbul ve Mersin bağlantılı işyeri poliçelerinde dosya hazırlığı
İşletmenin yönetimi İstanbul’da, sigortalı deposu veya üretim tesisi Mersin’de bulunuyorsa sahadaki hasar kayıtları ile merkezdeki poliçe ve banka kayıtları aynı dosyada birleştirilmelidir. İncelemede adres bilgisinden önce sigortalı menfaat, fesih sebebi ve ödeme sırası belirlenir. Yerel bir süre veya farklı ödeme önceliği varsayılmadan TTK m.1428/2 ve ilgili poliçenin geçerli şartları uygulanır. Gönderilen yazışmaların tam metniyle teslim kayıtlarının birlikte sunulması tarih uyuşmazlığını açıklığa kavuşturur.
Resmî kaynaklar
- 6102 sayılı Türk Ticaret Kanunu — güncel resmî Adalet metni: m. 4, 5, 5/A, 18/3, 1409, 1415, 1416, 1419, 1420, 1425, 1427, 1428, 1431, 1434, 1444, 1445, 1452, 1456.
- 6100 sayılı Hukuk Muhakemeleri Kanunu — güncel resmî Adalet metni: m. 190, 199.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
