Konsinye Satışta Eksik Stok ve Bedel Uyuşmazlığı: Mutabakat ve İade
Konsinye satışta stok açığı ile ödenmeyen satış bedeli aynı alacak değildir. Önce malın teslimi, gerçekleşen satışlar, müşteri iadeleri, eldeki stok ve yapılan kesintiler karşılaştırılır. Kendi adına mal sahibinin hesabına satış yapan komisyoncunun hesap ve teslim borcu, Türk Borçlar Kanunu m.532 ile m.508’e dayanır.
Bu yazı, işletmeler arasındaki konsinye ilişkinin kapanışında hangi ürünün geri verileceğini, hangi paranın ödeneceğini ve stok farkının hangi belgelerle açıklanacağını ele alır. Sigorta, dava şartı arabuluculuk ve zamanaşımı her talebin kendi hukuki niteliğine göre ayrılır.
Konsinye teslimde önce sözleşmenin gerçek türü belirlenir
Konsinye, ticari uygulamada malın satılmak üzere başka bir işletmeye bırakılmasını anlatır. Bu adın kullanılması, bütün ilişkilerin tek bir sözleşme tipine girdiği anlamına gelmez. Türk Borçlar Kanunu m.19, sözleşmenin türünü ve içeriğini belirlerken tarafların gerçek ve ortak iradesini esas alır. Malı teslim alanın satış bedelini her durumda ödemeyi üstlenmesiyle, yalnız gerçekleşen satışları hesaplayıp kalan malları geri vermesi ayrı borç düzenleridir. Sözleşme, sipariş teyidi, sevk belgesi ve önceki hesaplaşmalar birlikte okunur.
Malı kendi adına, mal sahibinin hesabına ve ücret karşılığında satan kişi bakımından TBK m.532’deki alım satım komisyonculuğu hükümleri uygulanır. Satışın doğrudan mal sahibi adına yapılması temsil ve vekâlet hükümlerini gündeme getirir. Teslim alanın yalnız koruma ve muhafaza üstlendiği eşya bakımından ise saklama ilişkisi ayrılmalıdır. Bu rehberin konusu, satılmak üzere bırakılan ticari mallarda dönem sonu stok farkının ve satış gelirinin hesabıdır. Sözleşme tipinin temel unsurları alım satım komisyonculuğu rehberinde ayrıca açıklanmıştır.
Uyuşmazlık hangi başlangıç envanteri üzerinden hesaplanır?
Eksik stok iddiasının ilk belgesi, teslim alanın kabul ettiği başlangıç envanteridir. Bu envanterde ürünün ticari adı yanında stok kodu, model, seri numarası veya parti bilgisi, ölçü birimi ve miktar yer almalıdır. Paket ile adet birbirinin yerine kullanılamaz. Birim farklılığı giderilmeden hazırlanan toplam eksik mal hesabı, gerçekte bulunmayan bir kayıp gösterebilir. Teslim edilen ürünün kullanılabilirliği, ambalajı ve beraberindeki aksesuarlar da teslim tutanağında gösterilir. Sonradan düzenlenen şirket içi çizelge, karşılıklı imzalanmış teslim belgesiyle aynı belge değildir.
Birden fazla mağaza veya depoya dağıtılan mallarda, her hareketin başlangıç ve varış yeri izlenir. İlk teslim alan işletmenin ürünü kendi şubesine göndermesi, mal sahibine iade yapıldığı anlamına gelmez. Taşıma irsaliyesi, depo kabul kaydı ve teslim imzası bu nedenle aynı işlem satırına bağlanır. Satışa bırakılan malın başka mal sahibine ait aynı tür ürünle karışması hâlinde, toplam raf sayımı tek başına hangi kişiye ne kadar mal ait olduğunu göstermez. Dosya hazırlığında ürün grubu bazındaki toplamın yanında sahiplik ve teslim tarihi ayrımı kurulmalıdır.
Eksik stok, satış, müşteri iadesi ve fire nasıl ayrılır?
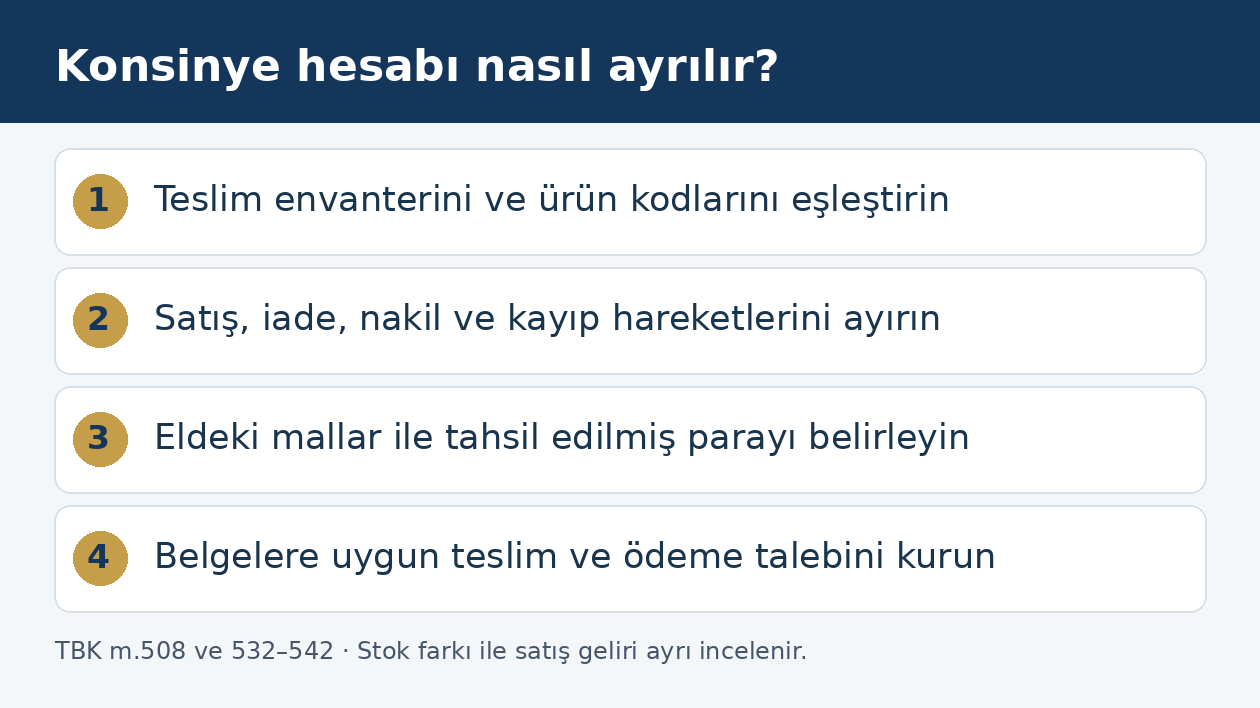
Mutabakatın temel hesabı; dönem başı kabul edilmiş stok ile dönem içi girişlerin toplamından belgeli satış, mal sahibine teslim edilmiş iade ve dayanağı bulunan diğer çıkışların düşülmesidir. Bulunan sonuç fiilî sayımla karşılaştırılır. Bu yöntem, hukuki sorumluluğu kendiliğinden belirlemez; ihtilaflı hareketi görünür kılar. Satıldığı bildirilen ürün için satış tarihi ve belge numarası, iade edildiği bildirilen ürün için ise iade alıcısı ve teslim kanıtı aranır. Muhasebe ekranında tek taraflı olarak “çıkış” seçilmesi, çıkışın karşı tarafa karşı geçerli sebebini ispatlamaz.
Müşterinin ürünü satıcıya geri getirmesiyle satıcının ürünü mal sahibine geri vermesi iki ayrı harekettir. Müşteri iadesi depoya yeniden alınmışsa stok hesabına işlenir; yalnız para iadesi yapılmış olması fiziksel ürünün geri geldiğini göstermez. Teşhir, numune, personel kullanımı, promosyon veya imha kayıtları da ayrı incelenir. Mal sahibinin izin vermediği bir kullanım, sırf işletmenin kendi prosedüründe yer aldığı için sözleşmeye uygun hâle gelmez. Fire iddiasında ürünün niteliği, sözleşmede kabul edilmiş ölçüt ve gerçek kayıp kaydı gösterilmelidir. Dayanaksız sabit oranla bütün eksikliklerin kapatılması yeterli bir hesap açıklaması değildir.
Satılmış malın bedeli ve tahsilat hesabı nasıl istenir?
Komisyon ilişkisinde TBK m.532/2 üzerinden uygulanan m.508, yürütülen işin hesabının verilmesini ve vekâletle ilişkili alınanların teslimini düzenler. Mal sahibi yalnız toplam satış tutarını değil, bu toplamın hangi işlemlerden oluştuğunu gösteren denetlenebilir kayıtları istemelidir. Ürün, adet, satış bedeli, indirim, tahsil edilen para, iade ve sözleşmeye uygun kesinti ayrı sütunlarda gösterildiğinde uyuşmazlığın kapsamı anlaşılır. Hesabın temel borç yönü TBK m.508 kapsamında hesap verme ve para teslimi yazısında ele alınmaktadır.
Satış bedelinin müşteriden henüz tahsil edilmemesiyle tahsil edilip mal sahibine aktarılmaması aynı durum değildir. TBK m.537 uyarınca komisyoncu, yetkisiz veresiye satış dışında, kural olarak müşterinin borcunu ödememesinden sorumlu tutulmaz; açık garanti veya ilgili ticari teamül bu hükmün istisnalarıdır. Buna karşılık tahsil ettiği parayı kararlaştırılan hesaplaşma gününde teslim etmemesi, kendi borcunun ihlalidir. Bu ayrım yapılmadan bütün açık müşteri bakiyesini komisyoncunun kişisel borcu saymak da, tahsil edilmiş parayı müşteri riski başlığı altında tutmak da doğru değildir.
Komisyon, indirim ve gider kesintilerinde hangi kayıtlar gerekir?
Komisyon oranının belirlenmesi kadar hangi matraha uygulanacağı da önemlidir. Sözleşmede net satış, brüt tahsilat, iade sonrası tutar veya ürün başına sabit ücret kararlaştırılmışsa hesap bu seçime göre kurulmalıdır. İade edilen satıştan daha önce kesilmiş komisyonun akıbeti, sözleşmenin ücret ve iade hükümleri birlikte okunarak belirlenir. TBK m.539, ücretin istenebileceği zamanı ve işin yapılmamasının farklı sebeplerini düzenler. Bu nedenle tamamlanmamış her işlem için aynı kesintiyi yapmak veya bütün komisyon alacağını yok saymak yerine, her kalemin gerçekleşme şartı gösterilir.
Mal sahibinin belirlediği fiyatın altında satışta TBK m.535’in özel şartları uygulanır. Mal sahibinin belirlediği bedelin üzerinde elde edilen satış farkını komisyoncu kendisine ayıramaz. Gider bakımından m.538; vekâlet verenin yararına yapılan giderlerle kendi çalışanlarının ücretlerini ayırır. Ardiye ve taşıma tutarı, belgesi ve ilişkiyle bağlantısı gösterilerek hesaba alınır. Mağazanın genel personel maaşlarını sonradan “operasyon gideri” adıyla mal sahibine aktarmak, bu madde karşısında ayrıca sözleşmesel ve hukuki inceleme gerektirir. Kesinti bildiriminin yalnız toplam tutar içermesi, kesinti nedenini ve hesabını açıklama yükünü karşılamaz.
Satılmayan malların iadesi nasıl tamamlanır?
İade isteminde ürünler, başlangıç envanterindeki ayırt edici bilgilerle listelenmelidir. Satışa bırakılan tüm mallar için genel bir iade cümlesi kullanıldığında, sonradan satılmış ve bedeli hesaba alınmış ürünlerin de iade talebine karışması mümkündür. Önce kapanış tarihi belirlenir; bu tarihe kadar gerçekleşmiş satışlar ile elde kalan stok ayrılır. Teslim günü, yetkili alıcı, taşıma organizasyonu, ambalajlama ve teslim yerindeki sayım yöntemi yazılı biçimde düzenlenir. Teslim tutanağı, iade alınan ürünleri ve varsa hasar veya eksiklik çekincelerini ayrı ayrı göstermelidir.
Komisyoncunun kendisine verilen malın satılamaması veya satış emrinden cayılması durumunda başvurabileceği yol TBK m.542’de düzenlenmiştir. Mal sahibi malı geri almakta ya da başka işlem yapmakta aşırı ölçüde gecikirse komisyoncu, maddede belirtilen şartlarla mahkemeden satış kararı isteyebilir. Bu düzenleme, komisyoncuya istediği anda malları sahiplenme veya belgesiz şekilde elden çıkarma hakkı vermez. Aynı şekilde mal sahibinin iade çağrılarını cevapsız bırakması, doğan muhafaza ve taşıma giderlerini tartışmasız biçimde ortadan kaldırmaz. İadenin fiilen engellenmesi ile iade organizasyonunun tamamlanamaması ayrı vakıalar olarak kaydedilir.
Depodaki kayıp veya hasar için ne ispatlanmalıdır?
Fiziksel olarak bulunamayan malın satışa konu edilip edilmediği ilk sorudur. Satış belgesi varsa bedel hesabı; kayıp veya zarar varsa koruma ve özen borcu incelenir. TBK m.506’daki sadakat ve özen borcu, komisyon ilişkisine m.532/2 aracılığıyla uygulanır. Borca aykırılık nedeniyle zarar talebinde TBK m.112 uyarınca borç, ihlal, zarar ve uygun nedensellik ortaya konulur; borçlu, kusursuzluğunu ispat etmedikçe doğan zarardan sorumludur. Kayıp listesiyle birlikte teslim kanıtı, sayım tutanağı ve ürün değerini gösteren kayıtlar hazırlanmalıdır.
Sigorta poliçesi bulunması, teslim alanın sözleşmeden doğan sorumluluğunu kendiliğinden kaldırmaz. TBK m.533, komisyoncunun sigorta ettirme borcunu talimata bağlar. Mal sahibinin açık sigortalama talimatı, bunun alındığı tarih, yaptırılan poliçenin kapsamı ve varsa sigortacı cevabı birlikte saklanır. Üçüncü kişi deposunun kullanılması hâlinde alt hizmet sözleşmesinin bulunması da ilk taraflar arasındaki borç ilişkisini tek başına sona erdirmez. Hasarlı ürün imha edilmeden önce fotoğraf, teknik inceleme ve gerektiğinde delil tespiti düşünülmelidir; zarar ve ürünün eski durumu sonradan yalnız fiyat listesiyle açıklanamaz.
Mutabakat belgesi ve ticari defterler nasıl değerlendirilir?
İmzalı mutabakatın hangi dönemi kapsadığı, sadece adetleri mi yoksa para bakiyesini de mi kabul ettiği metinden anlaşılmalıdır. “Stok sayımı uygundur” açıklamasıyla “tüm alacaklar tasfiye edilmiştir” açıklaması aynı kapsamda değildir. İmzalayan kişinin şirketi temsil yetkisi ve belgenin ekleri kontrol edilir. Excel dosyasıyla gönderilen tablo, gönderim tarihindeki sürümüyle korunur; daha sonra değiştirilmiş dosya eski mutabakatın içeriğini kanıtlamaz. Sözleşme, irsaliye, satış raporu, banka hareketi ve sayım kaydı aynı tarih aralığında karşılaştırılmalıdır.
TTK m.21, faturaya ve teyit mektubuna ilişkin sekiz günlük itiraz düzenini içerir. Bunun kapsamı, belgenin niteliği ve mevcut sözleşme ilişkisi dikkate alınarak değerlendirilir; sıradan bir stok ekranını doğrudan fatura kabul etmek doğru değildir. Ticari defterlerin delil niteliği ise HMK m.222’deki koşullara bağlıdır. Şirketin kendi ekranında görünen bakiye ile usulüne uygun ticari defter aynı kavram değildir. Bu ayrıntı için ticari defterlerin mahkemede delil olması rehberine bakılabilir. Bilirkişiye hangi dönem ve ürün hareketlerinin inceleneceği açıkça gösterilir.
İhtar ve hesap talebinde hangi talepler ayrılmalıdır?
Bildirim dört ayrı istem içerebilir: stok hareketlerinin açıklanması, eldeki malların sayımı, satılmış malların tahsilat ve kesinti hesabı, vadesi gelen paranın ödenmesi veya belirli malların iadesi. Bu istemlerin hepsine tek bir belirsiz toplam yazmak, karşı tarafın neyi yerine getirmesi gerektiğini anlaşılmaz kılar. Talep edilen dönem, ekli ürün listesi, tutarın hangi kayıtlardan hesaplandığı ve yerine getirme yöntemi belirtilmelidir. Henüz açıklanmamış stok farkı, kesin olarak tahsil edilmiş satış bedeli gibi sunulmamalıdır. Tartışmasız tutar ile açıklama bekleyen fark ayrı gösterilir.
Tacirler arasındaki temerrüt, fesih ve dönme bildirimleri bakımından TTK m.18/3’te sayılan yollar dikkate alınır. Noter bildirimi veya güvenli elektronik imzayla KEP üzerinden gönderilen ihtarda eklerin de muhataba ulaştırılması sağlanır. TBK m.117’deki temerrüt şartları, mevcut vade düzenine göre uygulanır. Süre verilmesi gereken taleplerde sürenin başlangıcı ve yapılacak iş açık yazılır. Talebin konusu eşyanın aynen teslimiyse paraya ilişkin hesapla karıştırılmaz. Gönderilen bir ihtar, tek başına alacağın varlığını mahkeme kararı gibi kesinleştirmez.
Hangi dava ve geçici koruma yolu gündeme gelir?
TBK m.532–545 kapsamındaki komisyon sözleşmesinden doğan uyuşmazlıklar, TTK m.4/1-c uyarınca ticari dava sayılır. Görev değerlendirmesinde m.5 uygulanır. Konusu bir miktar para olan ticari alacak ve tazminat davaları ile kanunda sayılan diğer para uyuşmazlıklarında TTK m.5/A gereğince dava öncesi arabuluculuk gerekir. Yalnız belirli malların aynen teslimini isteyen talep ile para tahsilini isteyen talep aynı değildir. Birlikte ileri sürülen istemlerin niteliği ayrıca incelenir. Ticari arabuluculuk ve son tutanak açıklaması, bu hazırlık aşamasını tamamlar.
Stokun hızla elden çıkarılması veya kayıtların kaybolması tehlikesinde başvurulacak koruma, tehlikenin ve esas hakkın niteliğine uygun seçilir. HMK m.389 ve devamındaki ihtiyati tedbir, her para alacağını güvenceye alan genel bir blokaj yolu değildir. Delilin kaybolması veya ileri sürülmesinin önemli ölçüde zorlaşması bakımından HMK m.400 ve devamındaki delil tespiti değerlendirilir. Depo sayımı, ürünlerin kondisyonu ve elektronik stok kayıtlarının korunması için istenen işlemler somutlaştırılır. Bu yollar, esas alacak veya mülkiyet uyuşmazlığını kendiliğinden kesin olarak çözmez; karar için ilgili kanuni şartların gösterilmesi gerekir.
Faiz ve zamanaşımı hesabı nasıl kurulmalıdır?
Komisyon sözleşmesinden doğan alacaklarda TBK m.147/5 beş yıllık zamanaşımı öngörür. Başlangıç bakımından m.149’daki muacceliyet kuralı gözetilir. Aylık hesaplaşması bulunan bir ilişkide bütün dönemleri sözleşmenin son gününden başlatmak doğru değildir; her borcun ne zaman istenebilir hâle geldiği belirlenir. Mülkiyete dayalı aynen iade istemi, haksız fiil iddiası ve komisyon sözleşmesine dayalı para alacağı tek bir zamanaşımı başlığı altında eritilmemelidir. Uygulanacak süre, seçilmiş talep sebebine ve kanuni düzenlemeye göre belirlenir.
TBK m.508, tesliminde gecikilen paranın faizini ayrıca düzenler. Hangi tutarın hangi tarihten itibaren elde tutulduğu banka kayıtları ve kararlaştırılmış ödeme günüyle gösterilir. Faiz türü ve oranı değerlendirilirken sözleşme, ticari iş niteliği ve ilgili dönemdeki yürürlük hükümleri dikkate alınır. Değişen oranları tek bir sabit oranla bütün yıllara yaymak yerine dönemler ayrılmalıdır. Kayıp malın değeri, tahsil edilmiş satış geliri ve komisyon iadesi farklı hukuki kalemlerdir; aynı ürün için hem aynen iade hem tam bedel şeklinde mükerrer tahsilat oluşturulamaz.
Yeni konsinye ilişkisinde uyuşmazlığı azaltan kayıtlar
Sözleşmede malın kimin adına ve hesabına satıldığı, mülkiyetin ne zaman geçtiği, yetkili satış kanalları ve asgari fiyat düzeni açık yazılmalıdır. Satış raporu periyodu, tahsilat hesabı, komisyon matrahı ve iade prosedürü bu yapıyı tamamlar. Depo değişikliğinin bildirimi, ürün bazlı sayım hakkı, müşteri iadelerinin belgelenmesi ve kayıp bildirim süresi ticari faaliyetin yapısına göre belirlenir. Bunlar kanunda her konsinye sözleşme için aynı şekilde zorunlu tutulmuş hazır maddeler değildir; tarafların kuracağı borç düzeninin açıklığına hizmet eden kayıt alanlarıdır.
Sonradan ispat için en yararlı kapanış belgesi, hem fiziksel stok hem para hareketini gösteren iki parçalı mutabakattır. İlk bölümde fiilen geri verilen ürünler, ikinci bölümde gerçekleşmiş satışlar ve ödenen bakiye gösterilir. Çekinceler ve çözülmemiş kalemler ayrıca yazılır. Mal sahibinin stok üzerinde hak sahibi olması, her durumda üçüncü kişiye karşı aynı sonucu doğurmaz; rehin, haciz ve devir meseleleri kendi şartlarıyla incelenir. Bu nedenle satışa bırakılan ürünlerin işletmenin kendi stokundan ayrılarak kayıt altına alınması, yalnız muhasebe tercihi değil, hangi mal için hangi hakkın ileri sürüleceğini belirleyen somut delil düzenidir.
Sık sorulan sorular
Konsinye mal teslimi doğrudan satış sayılır mı?
Sözleşmenin adından tek başına bu sonuç çıkmaz. TBK m.19 uyarınca gerçek ortak irade incelenir. Teslim alanın kendi hesabına mal satın almasıyla, mal sahibinin hesabına satış yapıp kalanları geri vermesi farklı borç ilişkileridir.
Stokta görünmeyen her ürün satılmış kabul edilir mi?
Hayır. Eksiklik; satış, müşteri iadesi, başka depoya nakil, hasar veya kayıptan kaynaklanabilir. Her çıkışın dayanağı karşılaştırılır. Satış belgesi bulunmayan kayıp, sırf stok ekranından silindiği için tahsil edilmiş satış bedeli olarak yazılamaz.
Mal sahibi satışlar devam ederken hesap isteyebilir mi?
Komisyon ilişkisinde TBK m.532/2 üzerinden uygulanan m.508, istem üzerine hesap vermeyi düzenler. Hesap talebi ilişkinin sona ermesine bağlı değildir. Satış ve tahsilat kayıtları, yetkili kesintilerle birlikte denetlenebilir biçimde açıklanmalıdır.
Müşteri parayı ödemezse komisyoncu mutlaka öder mi?
TBK m.537 buna genel olarak hayır der. Yetkisiz veresiye satış, açık garanti veya ilgili ticari teamül gibi maddede düzenlenen durumlar ayrılır. Tahsil edildiği hâlde mal sahibine aktarılmayan para ise müşterinin ödeme riski değildir.
Satıcı personel maaşını konsinye gelirinden kesebilir mi?
TBK m.538 komisyoncunun kendi çalışanlarının ücretlerini vekâlet veren hesabına geçirmesini engeller. Gerçek ardiye ve taşıma giderleriyle personel maliyeti ayrılmalıdır. Kesinti iddiasının sözleşmesi, belgesi ve hukuki dayanağı gösterilmeden yalnız toplam operasyon gideri yazılması yeterli değildir.
Satılmayan malları depoda bırakmak yeterli mi?
İade, yetkili kişiye hangi ürünlerin teslim edildiği gösterilerek tamamlanır. Mal sahibi geri almada aşırı gecikirse TBK m.542’deki mahkemeden satış kararı isteme şartları gündeme gelir. Komisyoncu bu gerekçeyle malları kendiliğinden sahiplenemez.
Konsinye malı sigorta ettirmek zorunlu mu?
TBK m.533 uyarınca komisyoncu, vekâlet verenin talimatı olmadıkça sözleşme konusu malları sigorta ettirmekle yükümlü değildir. Sigorta talimatı varsa bunun kapsamı ve yerine getirilmesi incelenir. Sigorta bulunması koruma ve hesap verme borçlarını ortadan kaldırmaz.
Şirketin kendi Excel tablosu alacağı kesin ispatlar mı?
Tek taraflı çizelge, karşılıklı mutabakat veya kanuni ticari defterle aynı değildir. HMK m.199 ve m.222 çerçevesinde belgenin niteliği, dayanakları ve diğer kayıtlarla uyumu değerlendirilir. Teslim, satış ve banka belgeleriyle eşleştirme gerekir.
Konsinye bedeli için dava açmadan arabuluculuk gerekir mi?
Komisyon sözleşmesinden doğan ticari para alacağı ve tazminat davalarında TTK m.5/A kapsamındaki dava şartı arabuluculuk uygulanır. Sadece belirli malın aynen teslimine yönelik talep için para alacağıyla aynı değerlendirme yapılmaz; talep türleri ayrı belirlenir.
Komisyon sözleşmesindeki para alacağı kaç yılda zamanaşımına uğrar?
TBK m.147/5 uyarınca beş yıllık süre uygulanır. TBK m.149 gereğince başlangıç muacceliyete göre belirlenir. Her dönem bakiyesinin istenebilir olduğu tarih ayrı incelenir; bütün kalemler kendiliğinden sözleşmenin sona erdiği güne bağlanmaz.
İstanbul ve Mersin’de konsinye dosyasının hazırlanması
İstanbul’daki satış noktasıyla Mersin’deki depo arasında yürüyen ilişkilerde sevk ve teslim kayıtları aynı ürün kodlarıyla eşleştirilmelidir. Bakırcı & Keskin Hukuk Bürosunun Mersin merkezli Türkiye geneli dosya yönetiminde, İstanbul ve Mersin ofislerine sunulacak başlangıç dosyası; sözleşme, kabul edilmiş envanter, dönem hareketleri, satış ve banka kayıtları ile kapanış yazışmalarından oluşur. Büronun bulunduğu şehir, mahkemenin yetkisini kendiliğinden belirlemez. Uyuşmazlığın tarafları, talep türü ve yetki hükümleri dosyanın kendi belgeleri üzerinden değerlendirilir.
Kanun maddeleri ve resmî kaynaklar
- 6098 sayılı Türk Borçlar Kanunu: m.19, 112, 117, 147/5, 149, 506, 508, 532–542
- 6102 sayılı Türk Ticaret Kanunu: m.4/1-c, 5, 5/A, 18/3, 21
- 6100 sayılı Hukuk Muhakemeleri Kanunu: m.199, 222, 389–391, 400–401
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
