Komisyoncunun İzinsiz Veresiye Satış Zararı Talep Dilekçesi
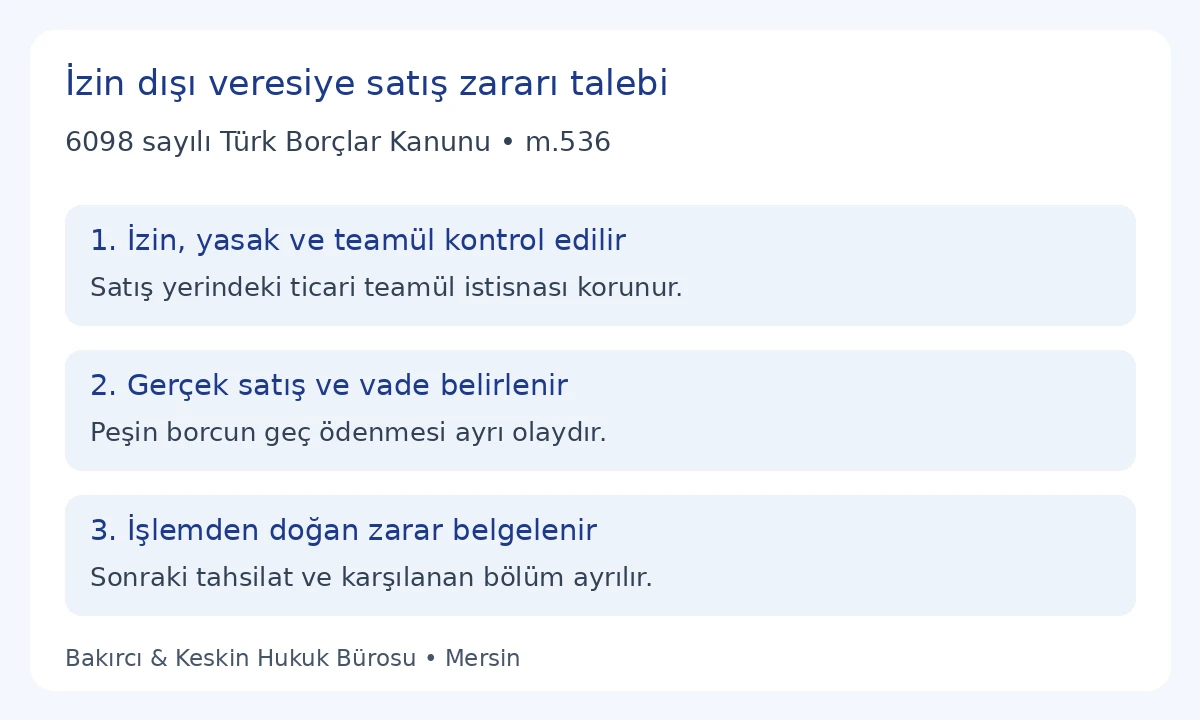
Kısa cevap: Komisyoncu, vekâlet verenin izni olmadan malı veresiye satarsa bundan doğan zarara 6098 sayılı Türk Borçlar Kanunu m.536 uyarınca katlanır. Aynı madde, vekâlet veren yasaklamadıkça satış yerindeki ticari teamüle göre veresiye satış yapılabileceğini de düzenler. Dilekçe hazırlanırken izin, yasak ve bu istisna birlikte kontrol edilir. Talep, yalnız vadeli satış yapılmasına değil, izin dışı işlemden gerçekten doğan belirli zarara dayanır.
Talep hangi komisyon ilişkisi için hazırlanır?
TBK m.532’de komisyoncu ücret karşılığında kendi adına ve vekâlet veren hesabına kıymetli evrak veya taşınırların alım veya satımını üstlenir. Bu yazı satış komisyonuna ve izin dışı veresiye satıştan doğan zarar talebine yöneliktir. Komisyoncunun üçüncü kişiyle kendi adına yaptığı satış ile vekâlet verenle iç ilişki ayrı gösterilir. Başvurunun muhatabı, satış komisyonunu üstlenen kişidir.
Alıcının komisyoncuyla kurduğu satışta borçlu olması, bu dilekçenin doğrudan alıcıya yazılmasını gerektirmez. Buradaki istem komisyoncunun kendi işlem davranışına dayanır. Alıcıya karşı mevcut satış alacağı başka ilişkidir. İki talebin tarafları ve hesapları aynı tutulmaz. Başvuruda alıcının kimliği, işlem ve tahsilat kayıtlarını açıklayan bilgi olarak gösterilir.
Malın komisyoncuya satılmak üzere bırakılması, taşıma veya yalnız depolama hizmetinden ayrılır. Komisyon adı verilen her ödeme m.532’deki ilişkiyi göstermez. Ana sözleşme, gerçek satış emri, malın türü ve miktarı birlikte incelenir. Vekâlet verenin kimliği ve komisyoncunun unvanı doğru yazılır. Sözleşmedeki taraf ile yalnız satış yazışmasını yapan personelin adı birbirine karıştırılmaz.
Veresiye satış izninin gerçek kapsamı
İzin araştırılırken sözleşmenin ödeme düzeni, belirli emir ve sonradan verilmiş açıklamalar okunur. Peşin satış talimatı, veresiye yasağı ve belirli vadeye izin farklı kayıtlar olabilir. Başvuruda hangi talimatın hangi satış için verildiği belirtilir. İlk sözleşmenin genel ifadesi kullanılıp sonraki belirli işlem izni gizlenmez. Görüşme aşamasındaki öneri de kabul edilmiş izin olarak sunulmaz.
Belirli alıcıya, belirli tutara veya belirli vadeye verilen izin başka satışlara otomatik aktarılmaz. Emir kaydındaki kapsam ile gerçekleşen satışın alıcısı, bedeli ve ödeme günü karşılaştırılır. Sadece önceden vadeli bir işlem yapılmış olması, sonraki her satışın aynı koşullarda izinli olduğu beyanının yerine geçmez. Geçerli talimatın kapsamı mevcut belgelerden çıkarılır.
Komisyoncunun aldığı talimatın tarihi ve ulaşma kaydı işlem kronolojisinde gösterilir. Sonradan gönderilmiş yasak, önceki işlemin tarihinden önce ulaşmış gibi yazılmaz. Komisyoncu işlemden sonra farklı bir açıklama yapmışsa ilk emre eklenmiş değil, sonraki belge olarak saklanır. İzin uyuşmazlığı, belge ve işlem tarihleri açık olduğu ölçüde somutlaştırılır.
Ticari teamül istisnası göz ardı edilmez
M.536’nın ikinci cümlesi, vekâlet veren yasaklamadıkça malın satış yerindeki ticari teamüle göre veresiye satılabileceğini düzenler. Bu nedenle yalnız açık izin belgesi bulunmaması her dosyada aynı sorumluluk sonucunu kurmaz. Satış yerindeki ilgili teamül ve vekâlet verenin yasağı ayrıca incelenir. Dilekçe, maddenin bu ikinci cümlesini atlayarak bütün veresiye işlemleri hukuka aykırı ilan etmez.
Komisyoncu teamüle dayanıyorsa hangi satış yeri, mal türü ve işlem düzeni hakkında açıklama yaptığını belirtmelidir. Tek bir işletmenin kendi tercihi ile satış yerindeki ticari teamül aynı değildir. Başvuruda mevcut teamül iddiasının dayanağı istenir ve sunulan kayıt kendi kapsamıyla okunur. Görülmemiş bir teamül yokmuş veya varmış gibi kesinleştirilmez.
Vekâlet verenin yasağı varsa gerçek içerik ve işlemle bağlantısı gösterilir. Kanunun istisnasındaki yasaklamadıkça ifadesi bu nedenle önemlidir. Yazılı peşin talimatı veya yasak kaydı dilekçenin ilgili satırına bağlanır. Komisyoncunun cevapta farklı izin veya teamül iddiası ileri sürmesi hâlinde başvurunun dayanağı aynı belgeler üzerinden açıklanır. Soyut sektör alışkanlığı bütün dosya için tek cevap yapılmaz.
Gerçek satış ve vade kaydı
Satış belgesi, fatura, ödeme anlaşması ve teslim kaydı aynı işlem üzerinde eşleştirilir. Vadeye ilişkin gerçek gün veya takvim gösterilir. Satış bedeliyle vade içeriği birlikte okunur. Peşin satıştan sonra alıcının geç ödeme yapması ile başlangıçta veresiye satış yapılması aynı olay değildir. Komisyoncunun hangi koşulla satışı kurduğu başvuruda açık olmalıdır.
Malın teslimi ve ödemenin alınması da farklı tarihler olabilir. Teslim belgesinde bulunmayan vade fatura açıklamasına eklenmez. Kısmi teslim ve kısmi ödeme varsa miktar, tarih ve tutar her bölüm için ayrılır. Farklı mal veya farklı alıcıya ilişkin belgeler aynı satış için kullanılmaz. Alıcının ödeme belgesi ile komisyoncunun vekâlet verene gönderdiği hesap kendi sıfatlarıyla gösterilir.
Satış koşulu değiştirilmişse mevcut değişiklik kayıtlanır. İlk vadenin uzatılması, başka ödeme düzeninin kabulü veya işlemin geri alınması kendi belgesiyle ele alınır. Başvuruda ilk satışın hiç değişmediği kabulüyle yeni tahsilat atlanmaz. Değişiklik açıklaması kimin tarafından yapılmışsa o kişinin sıfatı ve yetkisi gösterilir. Tarafların farklı anlatımları aynı kabul belgesi gibi yazılmaz.
Talep, izinsiz işlemden doğan belirli zarara bağlanır
M.536 komisyoncunun bundan doğan zarara katlanmasını düzenler. Zararın konusu, tutarı ve izin dışı veresiye işlemle bağlantısı dilekçede açıklanır. Yalnız faturanın üzerinde vade bulunması, her tutarın peşinen kesin zarar olarak yazılmasını sağlamaz. Tahsilatın gerçek durumu, yapılan ödeme, iade ve diğer karşılanan bölüm birlikte incelenir. Talep, var olmayan kayıp üzerinden artırılmaz.
Alıcının hiç ödememesi, kısmen ödemesi ve henüz vadenin gelmemesi farklı kayıtlardır. Tahsil edilmemiş her satır, vadesi ve işlem durumu okunmadan aynı tahsil imkânsızlığı açıklamasına çevrilmez. Mevcut takip veya ödeme kaydı varsa kendi aşamasıyla belirtilir. Dosyada bulunmayan kesinleşmiş aciz belgesi veya sonuçlanmış dava kararı eklenmez.
Belirli ilave gider ileri sürülüyorsa hangi işlem nedeniyle doğduğu gösterilir. Başka satışın gideri, genel işletme kaybı veya gelecekte beklenen kazanç bu zarar toplamına belgesiz katılmaz. Her satır ayrı belge ve açıklama taşır. Aynı ekonomik zarar satış bedeli ve başka bir başlık altında ikinci kez istenmez. Dilekçenin toplamı ek zarar çizelgesiyle uyuşmalıdır.
Alıcının ödeme borcunun garantisiyle karıştırılmaz
TBK m.537, yetkisi olmaksızın veresiye mal satması dışında komisyoncunun işlem yaptığı borçluların ödememelerinden ve diğer borçlarını ifa etmemelerinden sorumlu olmadığını; açık garanti veya bulunduğu yerdeki ticari teamül gerektiriyorsa sorumlu olduğunu düzenler. Bu hüküm bütün alıcı borçlarının otomatik komisyoncu borcu olduğu açıklamasını önler. İzin dışı veresiye işlem ile ayrı garanti kaydı kendi alanlarında okunur.
Komisyoncu tarafından açık garanti verilmişse gerçek metin ve kapsam gösterilir. Ancak bu dilekçe, görülmemiş garanti belgesine dayandırılmaz. M.536’daki izin, yasak, istisna ve zarar bağlantısı başvurunun esasını oluşturur. M.537’ye ait farklı talep hazırlanacaksa garanti ve ilgili borç ayrıca tanımlanır. Aynı olayın iki farklı hükümle anlatılması aynı zarar için iki tahsil talebine dönüştürülmez.
Emirden tahsilata kadar tek işlem çizelgesi
| Aşama | Belge | Kontrol |
|---|---|---|
| Satış emri | Mal, bedel ve ödeme düzeni | Peşin veya vade talimatı ne? |
| İzin veya yasak | Gerçek açıklama ve ulaşma | Belirli işlemi kapsıyor mu? |
| Teamül iddiası | Satış yeri ve ilgili kayıt | M.536 istisnası açıklanmış mı? |
| Veresiye satış | Satış ve vade belgesi | Gerçek alıcı ve miktar doğru mu? |
| Teslim ve tahsilat | Tutanak ve ödeme hareketi | Kısmi ödeme var mı? |
| Zarar | Kalem, tutar ve bağlantı | Aynı kayıp tekrar edilmiş mi? |
Çizelgede bir aşamanın eksik olması, hiç gerçekleşmediği sonucuna otomatik bağlanmaz. Belge bulunmayan konuda mevcut açıklama ve eksik kayıt ayrı gösterilir. Komisyoncunun bilgilendirmesi varsa m.533’teki yaptığı iş ve talimatın yerine getirildiğini bildirme borcuyla birlikte kayıtlanır. İşlem bildirimi, vekâlet verenin o satışa önceden izin vermiş olduğu beyanı değildir.
Başvurunun ekleri bu kronolojiye uygun numaralanır. Tarihler farklı formatlarda olsa bile hangi günün satış, teslim, vade ve tahsilat günü olduğu anlaşılır. Tek mesaj dizisindeki farklı talimatlar kesilerek birbirinin tersi içerikte sunulmaz. Eklenen yazışmanın hangi açıklamayı gösterdiği belirtilir. Dosyaya sonradan alınan belge ilk gönderimin parçasıymış gibi gösterilmez.
Sonraki tahsilat zarar hesabında izlenir
Alıcıdan ödeme alınmışsa bunun hangi satış veya taksiti karşıladığı belirlenir. Komisyoncunun hesabına gelen para ile vekâlet verene aktarılan para ayrı hareketlerdir. Alıcıdan tahsilat bulunmasına rağmen aktarılmamış tutar hakkında farklı hesap uyuşmazlığı varsa konusu açıkça gösterilir. Bu tutar izin dışı vadenin doğurduğu zarar adı altında açıklamasız biçimde ikinci kez listelenmez.
Mal geri alınmış veya belirli tutar başka yolla karşılanmışsa gerçek kayıt zarar çizelgesine işlenir. Malın dönmesi ile bütün parasal sonuçların sona ermesi aynı açıklama değildir; mevcut durum ayrı kalemlerle gösterilir. Geri alınan malın niteliği, miktarı ve ilgili satışla bağlantısı belirlenir. Başvuru, belgesiz tam değer kaybı veya kayıtsız bütün bedel kaybı iddiası içermez.
Kısmi tahsilat sonrası kalan istem yeniden hesaplanır. Önceki toplamı aynen sürdürmek mükerrer talebe yol açabilir. Zararın para birimi ve ödeme tarihleri de tutulur. Kanunda bulunmayan sabit ceza oranı veya her olay için aynı faiz toplamı eklenmez. Bu örnek, gerçek zarar kaleminin komisyoncuya bildirilmesine yöneliktir.
Taksitli işlemde her vade kendi satırında izlenir
Satış belgesi birden fazla ödeme günü içeriyorsa taksitlerin tarihi ve tutarı ayrı gösterilir. Birinci taksidin ödenmiş olması, bütün bedelin tahsil edildiği açıklaması değildir. Son taksidin henüz gelmemiş vadesi de daha önce ödenmesi gereken kalemin durumuyla birleştirilmez. Mevcut tahsilat hangi taksiti karşılıyorsa o satıra işlenir. Banka kaydında farklı satışlar için tek ödeme varsa dağılımın gerçek dayanağı belirtilir.
Komisyoncunun vekâlet verene gönderdiği genel bakiye, tek başına her taksidin ve vadeli satışın ayrıntısını göstermeyebilir. Bu durumda ilgili işlem dökümü üzerinden açıklama istenir. Talep sahibi, vadesi farklı bütün kalemleri aynı tarihte doğmuş kesin zarar olarak yazmaz. Başvuru ekindeki zarar hesabı, ilgili satışın ödeme takvimi ve bilinen tahsilatla tutarlı olmalıdır.
Komisyoncunun izinsiz veresiye satış zararı talep dilekçesi örneği
Örnek komisyoncuya doğrudan zarar ödeme talebidir. Kullanılmadan önce izin, yasak ve satış yerindeki ticari teamül istisnası kontrol edilir. Talep tutarı gerçek satış ve tahsilat belgelerinden hazırlanan çizelgeyle açıklanır. İki sayfalık Word örneği, emir ve vade kayıtlarını zarar hesabından ayrı gösterir.
İzinsiz veresiye satış zararı dilekçesini Word olarak indir
İZİN DIŞI VERESİYE SATIŞTAN DOĞAN ZARAR TALEBİ
Başvuran vekâlet veren: [Ad soyad/unvan, adres]
Muhatap komisyoncu: [Ad soyad/unvan, adres]
İşlem: [Sözleşme ve satış emri]
Konu: TBK m.536 kapsamında izin dışı veresiye satıştan doğan belgeli zararın ödenmesi talebidir.
Açıklamalar
1. [Tarih ve kayıt] kapsamında [malın türü ve miktarı] kendi adınıza ve hesabıma satılmak üzere tarafınıza bırakılmıştır. İşlemin ödeme talimatı [gerçek açıklama], veresiye satışa ilişkin izin/yasak kaydı [gerçek belge ve kapsam] şeklindedir.
2. Buna rağmen [gerçek satış belgesi ve tarih] kapsamında [alıcı] ile [gerçek vade ve ödeme koşulu] üzerinden satış yapılmıştır. TBK m.536’daki satış yerinin ticari teamülü istisnası bakımından mevcut durum [gerçek yasak, teamül açıklaması ve kayıt] ile gösterilmiştir. İstem, ilgili işlemde izin dışı veresiye satışa dayanmaktadır.
3. Bu işlemden doğan zarar [kalem ve somut bağlantı] şeklindedir. Teslim, tahsilat, kısmi ödeme, mal iadesi veya diğer karşılanan bölüm ekte ayrı kaydedilmiştir. Kalan belgeli zarar [tutar ve para birimi] olarak hesaplanmıştır.
Sonuç ve talepler
6098 sayılı Türk Borçlar Kanunu m.536 uyarınca izin dışı veresiye satıştan doğan ve ekte tanımlanan kalan [tutar] zararın ödenmesini istiyorum. İzin, yasak, teamül veya belirli zarar satırı hakkında farklı görüşünüz varsa ilgili işlem ve belge dayanağının açıklanmasını talep ediyorum.
Ekler: [Komisyon sözleşmesi ve satış emri], [izin/yasak ve ulaşma kayıtları], [mevcut teamül belgeleri], [satış, vade ve teslim belgeleri], [tahsilat ve kalan zarar çizelgesi].
Tarih: [Gerçek tarih]
Ad soyad/unvan ve imza: [Bilgi]
Komisyoncunun cevabı hangi başlıkta değerlendirilir?
İzin bulunduğu cevabı verilmişse belirtilen belge ve işlem kapsamı karşılaştırılır. Teamül cevabı satış yeri ve ilgili düzen üzerinden okunur. Zarar bulunmadığı açıklaması tahsilat, teslim ve karşılanan bölümle değerlendirilir. Bu üç başlıktaki farklı görüşler tek bir genel ret gibi aktarılmaz. Vekâlet verenin açıklaması da belgesi ve tartışılan satırı göstererek tamamlanır.
Yeni ödeme veya iade kaydı geldiyse kalan zarar çizelgesi güncellenir. Dilekçenin ulaşması ile karşı tarafın kabulü ayrı olaylardır. Cevap verilmemesi, bütün zararların kabul edildiği kanuni sonuç gibi yazılmaz. M.536’da sabit yedi, on beş veya otuz günlük cevap süresi düzenlenmemiştir. Başvuru, belgeli istemin ve alınan cevabın kaydını oluşturur.
Sık sorulan sorular
İzinsiz veresiye satış zararının dayanağı nedir?
TBK m.536, vekâlet verenin izni olmadan veresiye satıştan doğan zarara komisyoncunun katlanmasını düzenler.
Her vadeli satış otomatik izin dışı mıdır?
İzin ve kapsamı incelenir. Ayrıca vekâlet veren yasaklamadıkça satış yerindeki ticari teamüle göre veresiye satış istisnası vardır.
Teamül yalnız komisyoncunun tercihi mi?
Maddede satış yerindeki ticari teamül belirtilmiştir. Tek işletmenin tercihi bu kayıtla aynı kabul edilmez.
Peşin satıştan sonra geç ödeme aynı olay mı?
Başlangıçta veresiye satış kurulması ile peşin borcun sonradan geç ödenmesi ayrı olaylardır. Gerçek satış koşulu gösterilir.
Fatura tutarı her durumda kesin zarar mı?
M.536 işlemden doğan zararı düzenler. Vade, tahsilat, iade ve diğer karşılanan bölüm gerçek hesapta incelenir.
Komisyoncu her alıcı borcunu otomatik garanti eder mi?
M.537 farklı sorumluluk düzenini içerir. Yetkisiz veresiye, açık garanti ve ilgili ticari teamül kendi koşullarıyla değerlendirilir.
Kısmi ödeme talepte gösterilir mi?
Evet. İlgili satışa ait ödeme kalan hesapta ayrılır. Aynı ekonomik zarar ikinci kez istenmez.
Satış bildirimini almak önceden izin vermek mi?
İşlem bildirimi ile önceki izin farklı kayıtlardır. M.533 kapsamındaki bildirim, görülmemiş izin belgesinin yerine geçirilmez.
Bu örnek teslimden önce ödeme konusunu da kapsar mı?
M.536 onu da düzenler; buradaki dilekçe yalnız izin dışı veresiye satış zararı içindir. Farklı alım olgusu eklenmez.
Word dilekçesi bir mahkeme kararı sonucu mu içerir?
Komisyoncuya doğrudan taleptir. Görülmemiş yargı kararı, sonuçlanmış takip veya tahsil imkânsızlığı kararı örneğe eklenmez.
Resmî kaynak ve ilgili içerikler
Dayanak 6098 sayılı Türk Borçlar Kanunu’nun resmî konsolide metnindeki m.536’dır; ilgili m.532–533 ve m.537 incelenmiştir. TBMM kabul metni karşılaştırma kaynağıdır; değişiklikler için konsolide metin esas alınır. Kontrol tarihi 30 Eylül 2026’dır.
Genel kural için komisyoncunun veresiye satış rehberi, ilişkinin unsurları için alım ve satım komisyonculuğu açıklaması, farklı garanti düzeni için komisyoncunun garantisi rehberi okunabilir.
Bakırcı & Keskin Hukuk Bürosu, Mersin’deki ofisinden Türkiye genelindeki komisyon sözleşmesi dosyalarında hukuki hizmet sunar. Satış emri, vade, izin veya yasak kaydı ve gerçek zarar hesabı birlikte incelenir. Mersin ofisinin harita konumu üzerinden ulaşım bilgisi görülebilir.
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
