Komisyoncunun Gerçek Satış Bedelini Gizlemesine Karşı Ücret İtiraz Dilekçesi
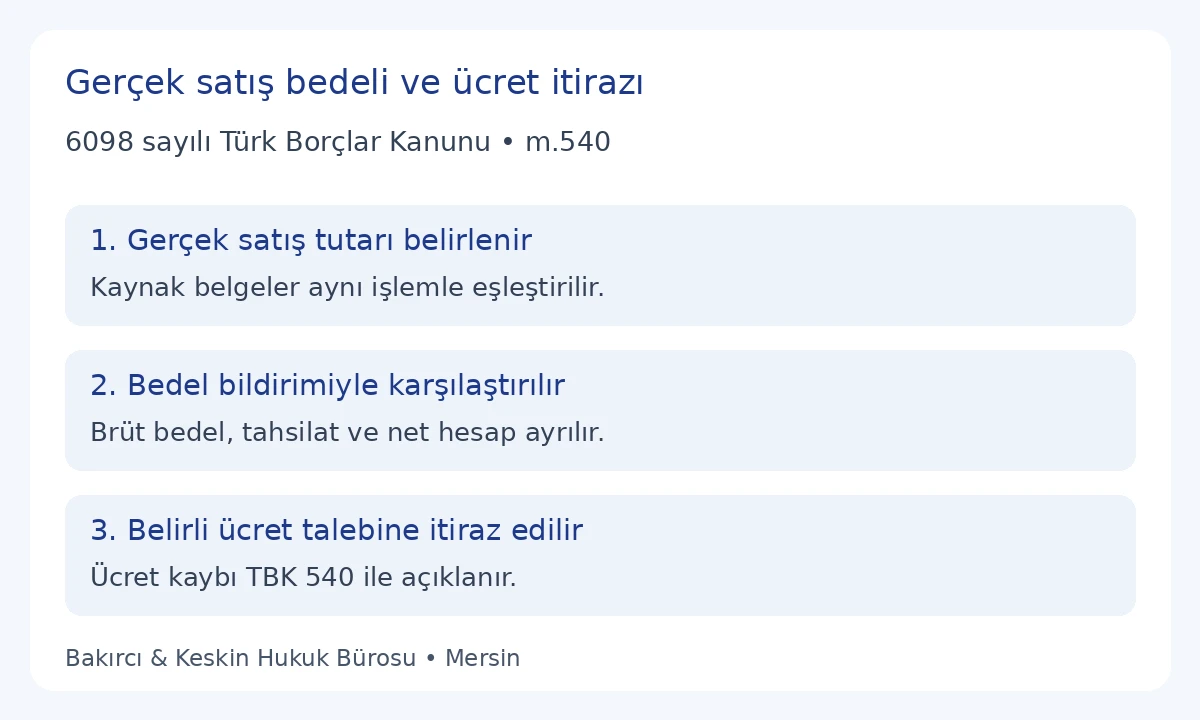
Komisyoncunun gerçek satış bedelini gizlemesine karşı ücret itiraz dilekçesi, vekâlet veren hesabına gerçekleşmiş satışın bedeli eksik bildirildiğinde, komisyoncunun o işlem için istediği ücrete yöneltilir. Açık hukuki dayanak 6098 sayılı Türk Borçlar Kanunu m.540/1 hükmüdür. Komisyoncu, vekâlet verene karşı dürüstlük kurallarına aykırı davranır; özellikle sattığından eksik bedel bildirirse ücret alma hakkını kaybeder. Başvuru, gerçekleşen satış belgesiyle yapılan bildirimi aynı işlem üzerinden karşılaştırır. İtiraz edilen komisyon ücreti, satış hasılatı ve gider kalemleri ayrı hesaplanır.
Bu örnek, komisyoncuya doğrudan gönderilen belgeli ücret itirazıdır. Mahkemeye hitap eden dava dilekçesi veya icra dosyasındaki süreli itiraz yerine kullanılmaz. Öncelikle komisyon ilişkisinin tarafları, satılan mal ve gerçek işlem belirlenir. Daha sonra komisyoncunun hangi tarihte ne tutar bildirdiği gösterilir. Ücret kaybının kanuni koşulu bu somut karşılaştırmayla açıklanır. Bir fiyat uyuşmazlığı, incelenmemiş bütün ticari hesaplara yönelik toplu suçlama şeklinde yazılmaz. Düzenlenebilir Word ekinde gerçek satış, bildirim ve ücret talebi için üç ayrı kayıt alanı bulunur.
İtirazın alım satım komisyonuna ait olması
TBK m.532, alım veya satım komisyonculuğunu komisyoncunun ücret karşılığında kendi adına ve vekâlet veren hesabına kıymetli evrak veya taşınır alım satımını üstlendiği sözleşme olarak düzenler. Bu başvuruda satış yönü esas alınır. Komisyoncu üçüncü kişiyle kendi adına işlem yapmış olsa da hesabın vekâlet verene ait olması önemlidir. Satış belgesinde komisyoncunun adının bulunması, gerçek satış bedelini vekâlet verene eksik bildirme hakkı sağlamaz. İç ilişkinin kapsamı sözleşme ve satış emriyle açıklanır.
Aracılık eden simsar ile kendi adına satış yapan komisyoncu farklı hukuki ilişkilerdedir. Simsarın haklarını kaybetmesi TBK m.523’te ayrı düzenlenmiştir. Buradaki dilekçe m.540 kapsamında komisyoncunun yaptığı gerçek bedel bildirimine yönelir. Taraflar günlük konuşmada her aracılık ücretine komisyon dese de dosyanın hukuki türü yalnız bu kelimeye bakılarak seçilmez. Alım satım komisyonculuğunun unsurları rehberi, kendi adına ve başkası hesabına işlem ayrımını açıklar.
Bir tacirin kendi malını kendi hesabına satması, fiyat farkı bulunduğu için vekâlet veren hesabına komisyon işlemine dönüşmez. Başvuruda malın kime ait olduğu, satışın kimin hesabına üstlenildiği ve ücretin hangi sözleşmeden istendiği gösterilir. Muhatap, ücret talep eden gerçek komisyon sözleşmesi tarafıdır. Çalışan tarafından gönderilmiş hesap mesajı, taraf şirketin kaydıyla ilişkilendirilir. Belgeyi gönderen personel, sırf o mesajı ilettiği için sözleşmenin komisyoncusu olarak yazılmaz.
Gerçek satış bedelinin kaynakları
Gerçek bedel, belirli satış işleminin kaynak belgelerinden çıkarılır. Üçüncü kişiyle yapılmış satış sözleşmesi, fatura, işlem teyidi ve ödeme kaydı birbirleriyle eşleştirilir. Satılmak istenen fiyat veya teklif edilen bedel, gerçekleşmiş satış tutarı yerine kullanılmaz. Başvuranın başka satıcıdan gördüğü daha yüksek fiyat da komisyoncunun o bedelle satış yaptığının kaydı değildir. İtiraz, ilgili malın fiilen gerçekleşen işlemine dayanır. Malın parti, miktar ve teslim bilgisi, belge satırının doğru seçilmesini sağlar.
Satış bedeliyle tahsil edilen para ayrı sorulardır. Vadeli işlemde sözleşmedeki bedel ile henüz alınmış ödeme farklı olabilir. Komisyoncu mesajında sadece tahsil edilen taksiti belirtmişse bu açıklama, tam satış bedeli bildirimiymiş gibi değiştirilmez. Buna karşılık tam gerçekleşen satış bedelini açıkladığını gösteren kayıtta eksik tutar varsa bildirimin gerçek kapsamı belirtilir. Başvuruda “bedel” kelimesinin hangi toplam için kullanıldığı açık tutulur. Tahsilatın eksik olmasıyla fiyatın eksik bildirilmesi birbirinin yerine yazılmaz.
Vergi, taşıma, ardiye ve komisyon ücretinin hesapta nasıl gösterildiği okunur. Satışın brüt bedeli ile giderler düşüldükten sonra vekâlet verene aktarılacak net tutar farklı kalemlerdir. Bir belgede brüt bedel, diğerinde açıkça net bakiye bulunuyorsa iki rakam doğrudan dürüstlüğe aykırı fiyat bildirimi olarak karşılaştırılmaz. Aynı kapsam esas alınır; kesintilerin gerçek dayanakları ayrı satırlarda incelenir. Giderin açıklanmış olması onun her durumda hukuken kabul edildiği anlamına gelmez; gider itirazı da kendi sebebiyle yapılır.
Komisyoncunun bildirimini tarih ve içerikle gösterme
TBK m.533, komisyoncunun yaptığı iş hakkında vekâlet vereni bilgilendirmesini ve özellikle talimatın yerine getirildiğini hemen bildirmesini düzenler. Ücret kaybı başvurusunda kullanılan bildirim, gönderildiği tarih ve özgün içeriğiyle saklanır. Hesap özeti, e-posta veya imzalı yazı içindeki ilgili satır belirlenir. Başvuran kendi çıkardığı notu, komisyoncunun aynen söylediği ifade olarak sunmaz. Kaynak kayıt ve ondan çıkarılan karşılaştırma farklı belgeler halinde tutulur.
Komisyoncu daha sonra açıklama veya düzeltme yapmışsa ilk kayıt silinmez; yeni kayıt kendi tarihiyle dosyaya eklenir. Düzeltmenin hangi satışa ve hangi tutara ilişkin olduğu okunur. İlk bildirimin niteliği, son açıklama da dikkate alınarak incelenir. Başvuruda hiç yapılmamış bir düzeltme yapılmış gibi gösterilmediği gibi, gerçekten yapılmış düzeltme de gizlenmez. Ücret hakkının kaybı konusunda açıklanacak davranış, belgenin tarihçesiyle birlikte sunulur. Dosyada bulunmayan niyet veya görüşme sözleri eklenmez.
Bir mesaj birkaç işlemi topluca anlatıyorsa ilgili satışın gerçek payı ayrılır. Başka malın bedeli, bu satışın bildirimiyle karşılaştırılmaz. Bir para transferi birden fazla satışın net bakiyesini içeriyorsa dağılım kaydı istenir ve mevcut açıklama kullanılır. Tarih veya dosya adının benzemesi, bütün belgelerin aynı işleme ait olduğunu göstermez. Satış kimliği; taraf, mal, işlem tarihi ve kaynak kayıt üzerinden kurulmalıdır. Böylece ücret itirazı, yanlış eşleştirilmiş iki rakama dayanmaz.
TBK 540 kapsamındaki ücret kaybı
M.540/1’in kuralı dürüstlük kurallarına aykırı davranışa ilişkindir; satın alınandan fazla veya satılandan eksik bedel bildirimi kanunda özellikle gösterilmiştir. Bu dilekçe satış bedelinin eksik bildirildiği iddiasına odaklanır. Başvuran, gerçek satış tutarı ile tam bedel olarak bildirilmiş tutarı aynı kapsamda gösterir. Hangi ücret istemine karşı çıktığını ayrıca belirtir. Kanun maddesiyle somut kayıt arasındaki bağlantı, genel bir memnuniyetsizlik açıklamasından daha belirleyicidir.
Komisyoncunun işi yapmış olması ücret hakkı bakımından m.539’da düzenlenir. İşin tamamlanması, m.540’taki dürüstlüğe aykırılık sonucunu dosyadan çıkartan ayrıcalık olarak sunulmaz. Bununla birlikte yalnız işin yapılamaması da ücret kaybı sebebiymiş gibi yazılmaz; m.539 yapılmama nedenleri için ayrı hükümler içerir. Burada esas alınan olay gerçekleşmiş satış ve eksik gerçek bedel bildirimidir. İtiraz edilen ücret, satış emri ve komisyon hesabındaki belirli satırla eşleştirilir.
Birden fazla bağımsız komisyon işi bulunan ticari ilişkide başvuru hangi işlemi kapsadığını belirtir. Bu olay incelenerek başka bütün sözleşmelerdeki ücretlerin de kaybedildiği iddia edilmez. Önceden ödeme yapılmış ücret ile henüz istenen ücret farklıdır. Bu temel örnek, mevcut ücret talebine karşı itirazı içerir. Önceden ödenmiş paranın geri verilmesi istenecekse ödeme, talep kapsamı ve hukuki dayanak ayrıca kurulur. Gönderilen mektup, kendiliğinden tahsil edilmiş para iadesi veya mahkeme kararı oluşturmaz.
Ücret, satış farkı ve giderleri ayrı hesaplama
M.535, belirlenen bedel ile gerçekleşen işlem arasındaki farklara ilişkin ayrı hükümler içerir. Belirlenen fiyatın altında satış ile gerçek satış fiyatını eksik bildirme farklı olaylardır. İlkinde satış talimatı ve gerçek fiyat karşılaştırılır; ikincisinde gerçek fiyat ve komisyoncu bildirimi karşılaştırılır. Her iki iddia gerçek dosyada bulunuyorsa ayrı dayanak ve hesapla yazılır. Bu dilekçenin merkezinde ücret kaybı bulunmaktadır. Satış hasılatının aktarılmayan bölümü kendiliğinden komisyon ücreti olarak isimlendirilmez.
TBK m.538 komisyoncunun yarar için yaptığı giderleri ve ödediği paraları düzenler. Aynı maddenin ikinci fıkrası ardiye ve taşıma bedelinin hesaba geçirilmesine değinir; kendi çalışanlarının ücretlerini hesaba geçirmeyi yasaklar. M.540’taki ücret alma hakkının kaybı, bütün belgeli dış giderlerin tek cümleyle yok sayılması şeklinde genişletilmez. Giderin gerçek türü, ilgili işlem ve belgesi ayrı gösterilir. Böylece ücret itirazı ile personel gideri veya başka hesap satırına ilişkin itiraz karıştırılmaz.
Hesap çizelgesinde önce komisyoncunun talep ettiği ücret bulunur. Ardından talebin hangi satışa ve hangi sözleşme hükmüne bağlandığı yazılır. Gerçek satış bedeli ve komisyoncu bildirimi ise davranışı gösteren ayrı sütunlardır. İki bedel arasındaki fark, ücret tutarının yerine otomatik geçirilmez. Ücret yüzdeyle belirlenmişse hesap temeli ve talep edilen oran gerçek belgeye dayanır. Başvuran kanunda bulunmayan sabit komisyon oranı ilan etmez. Para birimi ve önceki ödeme durumu da kendi kayıtlarıyla korunur.
Komisyoncuyu alıcı sayma hakkı ayrı bir tercihtir
TBK m.540/2, bedelin gerçekleşen bedelden farklı gösterilmesi durumunda vekâlet verene komisyoncuyu gerçekleşen bedel üzerinden satılanın alıcısı veya satıcısı sayma hakkı tanır. Satış dosyasında bu özel hak, ücret kaybından ayrı açıklanır. Temel Word örneği bu tercihin kullanıldığını otomatik yazmaz. Gerçek işlem ve tercihin sonuçları incelenerek ayrı irade açıklaması hazırlanır. Ücret itirazı gönderilmiş olması, ekinde belirtilmemiş bütün seçimlik sonuçların kullanıldığı anlamında anlatılmaz.
Komisyoncunun kendisiyle işlem yapması m.543’te belirli koşullarla ayrıca düzenlenmiştir. Bu maddede izin verilen işlemle m.540’taki farklı bedel gösterme aynı olay değildir. Başvuruda yalnız komisyoncunun alıcı olması üzerinden gerçek satış fiyatını gizlediği sonucuna varılmaz. İşlemin kimle yapıldığı, dayanağı ve bedel bildirimi ayrı okunur. Kanunda izin verilen bir işlem şekli, açıkça farklı bildirilmiş gerçek bedeli haklı kılan genel gerekçe olarak da sunulmaz. Her madde kendi koşuluna uygulanır.
Ücret itiraz dilekçesi örneği
Örnek, vekâlet verenden komisyoncuya gönderilir. Belirli ücret talebi ve gerçek bedel bildirimi belgeleriyle doldurulur. Gerçek satış bedelinin gizlenmesine karşı komisyon ücreti itiraz dilekçesini Word olarak indirin. İkinci sayfadaki çizelge, karşılaştırmanın aynı satışa ait olduğunu kontrol eder.
[KOMİSYONCUNUN ADI / UNVANI]’NA
Başvuran vekâlet veren: [Ad / unvan, adres]
Muhatap komisyoncu: [Ad / unvan, adres]
Konu: Gerçekleşen satış bedelinin eksik bildirilmesi nedeniyle TBK m.540/1 kapsamında belirli komisyon ücreti talebine itiraz.
Açıklamalar
1. [Sözleşme ve emir kaydı] uyarınca [mal, miktar ve gerçek işlem] satışını kendi adınıza ve hesabıma gerçekleştirme işini üstlendiniz. Bu başvuru [belirli satış kaydı] işlemiyle sınırlıdır.
2. Gerçekleşen satış bedeli [gerçek tutar ve para birimi] olup [sözleşme / fatura / teyit / ödeme] kayıtlarıyla gösterilmiştir. [Tarih ve kaynak] bildiriminizde aynı satışın tam bedeli [bildirilen gerçek tutar] olarak açıklanmıştır. Karşılaştırmanın kapsamı ve varsa sonraki açıklamalar ek çizelgede sunulmuştur.
3. [Ücret talebi tarihi ve kaydı] ile bu işlem için [gerçek ücret tutarı] istediniz. Gerçek satış ve bildirilen bedel arasındaki belgeli farkı, TBK m.540/1 kapsamında dürüstlük kurallarına aykırı eksik bedel bildirimi olarak ileri sürüyorum. Satış hasılatı ve gider kalemleri ücret isteminden ayrı gösterilmiştir.
Sonuç ve talepler
TBK m.540/1 uyarınca açıklanan işlemde ücret alma hakkının kaybı nedeniyle [belirli kayıt ve tutar] komisyon ücreti talebinize itiraz ediyorum. Talebin ve ilgili hesap satırının bu hukuki dayanakla düzeltilmesini; farklı görüşünüz varsa gerçek satış, bildirimin kapsamı ve ücret istemine ilişkin belirli belgelerle yazılı açıklanmasını talep ederim.
Ekler: [Komisyon sözleşmesi ve satış emri]; [gerçek satış belgeleri]; [komisyoncu bildirimi ve sonraki açıklamalar]; [ücret talebi]; [karşılaştırma çizelgesi].
Tarih: [Gerçek tarih]
Ad / unvan ve imza: [Vekâlet veren / yetkili]
Cevabın ve hesap düzeltmesinin denetlenmesi
Gelen cevap hangi satış bedelinin esas alındığını açıklamalıdır. Brüt ve net farkına dayanılıyorsa gerçek gider ve ücret kalemleriyle bağlantı okunur. Bedel bildirimi düzeltilmişse yeni kayıt, ilk bildirim ve ücret talebiyle birlikte saklanır. Yalnız bir hesap başlığının değiştirilmesi, ücret isteminin gerçekten geri çekildiğini gösteren kayıt yerine kullanılmaz. Düzeltmenin tutarı ve hangi satırı kapsadığı belirlenir. Cevaptaki yeni bilgiler, itirazın olgusal dayanağıyla karşılaştırılır.
Başvurunun gönderim içeriği ve ulaşma kaydı korunur. TBK m.540 bu mektup için sabit cevap günü belirlemez. İcra emri veya ödeme emri gelmişse ilgili dosyanın usulü ve süresi ayrıca incelenir; komisyoncuya gönderilen bu yazı dosyaya verilmiş itiraz olarak sunulmaz. Başvuruda incelenmemiş suç isnadı veya alınmamış mahkeme kararı eklenmez. Ücret uyuşmazlığı, gerçek işlem belgeleri ve uygulanacak kanun hükmü üzerinden yürütülür.
Sık sorulan sorular
Gerçek satış bedelini eksik bildiren komisyoncu ücret alır mı?
TBK m.540/1 dürüstlük kurallarına aykırı davranışta, özellikle satılandan eksik bedel bildiriminde ücret alma hakkının kaybını düzenler. Gerçek satış ve yapılan bildirim aynı işlem üzerinden belgelenir.
Net aktarılacak tutar gerçek satış bedeliyle aynı mı?
Satışın brüt bedeli, tahsilat ve gider sonrası bakiye ayrı kayıtlardır. Açıkça net bakiye bildiren kayıt tam satış fiyatı açıklaması gibi değiştirilmez. Karşılaştırma aynı kapsamda yapılır.
Sadece daha yüksek piyasa fiyatı bulmak yeterli mi?
İtiraz belirli satışın gerçekleşen bedeline dayanır. Başka satıcının teklifi veya sonraki piyasa fiyatı, komisyoncunun gerçekleşmiş satış bedeli yerine kullanılamaz. Kaynak işlem belgeleri okunur.
Ücret tutarı iki satış rakamının farkı mıdır?
Ücret talebi ve bedel farkı farklı hesap kalemleridir. İtiraz edilen ücret kendi talep kaydıyla gösterilir. Gerçek ve bildirilen bedel arasındaki fark, davranışı açıklayan karşılaştırmadır.
Talimatın altında satışla aynı dilekçe midir?
M.535’teki fiyat talimatı ve gerçek satış karşılaştırması ayrıdır. Bu örnekte gerçek satış bedeliyle komisyoncunun bildirdiği bedel karşılaştırılır. Temel talep m.540 kapsamındaki ücret itirazıdır.
Bütün taşıma ve ardiye giderleri de silinir mi?
M.538’deki giderler ayrı incelenir. M.540’taki ücret kaybı bütün giderleri tek cümleyle ortadan kaldıran hesap talimatı değildir. Her giderin türü, belgesi ve hukuki dayanağı gösterilir.
Komisyoncuyu alıcı sayma hakkı otomatik kullanılır mı?
M.540/2 bu hakkı ayrıca tanır. Temel Word örneği bu tercihin kullanıldığını yazmaz. Gerçek işlemin sonuçları incelenerek gerekiyorsa ayrı ve açık irade açıklaması hazırlanır.
Simsara aynı maddeyle başvurulur mu?
Önce hukuki ilişki belirlenir. Simsarlık m.520–525 kapsamında ayrı düzenlenmiştir. Kendi adına ve vekâlet veren hesabına satış komisyonu bu örneğin konusudur; günlük ücret adlandırması tek başına yeterli değildir.
Sonraki düzeltme dosyadan çıkarılır mı?
Hayır. İlk bildirim ve gerçek sonraki açıklamalar kendi tarihleriyle korunur. Düzeltmenin kapsamı, ücret talebi ve ilk davranışla birlikte incelenir. Belgede bulunmayan tarih veya içerik üretilmez.
Bu yazı icra dosyasındaki itiraz yerine geçer mi?
Komisyoncuya yöneltilen doğrudan başvurudur. İcra dosyasının kendi başvuru yolu ve süresi ayrıca kontrol edilir. Bu mektup, dosyaya yapılmış usul işlemi olarak gösterilmez.
Resmî kanun ve ilgili inceleme
6098 sayılı Türk Borçlar Kanunu’nun resmî metninde m.540 ile ilgili m.523, 532–539 ve 543 kontrol edilmiştir. İnceleme tarihi 30 Eylül 2026’dır. Komisyoncunun ücret hakkını kaybetmesine ilişkin genel rehber kanuni çerçeveyi açıklar; burada gerçek satış bedeli bildirimine bağlı somut ücret itirazı hazırlanmıştır.
Av. Halil BAKIRCI, Mersin Barosu 3472, Bakırcı & Keskin Hukuk Bürosu bünyesinde komisyon sözleşmesi dosyalarını inceler. Mersin merkezli bürodan Türkiye genelindeki dosyalar yürütülür. Komisyoncu personel giderine itiraz, ayrı gider satırı için hazırlanmış başvurudur. Mersin büro konumu ulaşım bilgisini gösterir. Örnek, gerçek işlem ve bildirim belgeleriyle dosyaya uyarlanır.
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.

Komisyoncunun Gerçek Satış Bedelini Gizlemesine Karşı Ücret İtiraz Dilekçesi Hakkında Sık Sorulan Sorular
Komisyoncunun Gerçek Satış Bedelini Gizlemesine Karşı Ücret İtiraz Dilekçesi için görevli ve yetkili merci nasıl belirlenir?
Görev ve yetki; talebin hukuki niteliği, tarafların sıfatı, işlem veya olay yeri ve özel kanun hükümlerine göre belirlenir. Başvuru öncesinde güncel mevzuat ve somut dosya birlikte kontrol edilmelidir.
Komisyoncunun Gerçek Satış Bedelini Gizlemesine Karşı Ücret İtiraz Dilekçesi bakımından kanuni süre nasıl hesaplanır?
Sürenin başlangıcı tebliğ, öğrenme, işlem veya olay tarihine göre değişebilir. Başlangıç ve son gün belge üzerinden hesaplanmalı; zamanaşımı ile hak düşürücü süre ayrımı ayrıca değerlendirilmelidir.
Dilekçeye hangi belgeler ve deliller eklenmelidir?
Sözleşme, ihtar, tebligat, ödeme kaydı, tutanak, yazışma, rapor ve diğer hukuka uygun deliller uyuşmazlığın türüne göre numaralandırılarak ekler bölümünde gösterilmelidir.
Word DOCX dilekçe şablonu doğrudan kullanılabilir mi?
Hayır. Taraflar, tarihler, görev, yetki, süre, olaylar, hukuki nedenler, deliller ve sonuç talebi somut dosyaya göre uyarlanmadan şablon imzalanmamalıdır.
Dilekçenin sonuç ve talep bölümü nasıl yazılmalıdır?
Her talep ayrı bentte, açık, ölçülebilir ve uygulanabilir biçimde yazılmalıdır. Faiz, yargılama gideri, vekâlet ücreti ve diğer feri talepler varsa hukuki dayanaklarıyla belirtilmelidir.
Dilekçe UYAP veya elektronik sistem üzerinden gönderilebilir mi?
İşlemin türü, başvurucunun sıfatı ve teknik koşullar elveriyorsa ilgili UYAP portalı, KEP veya kurum sistemi kullanılabilir. Elektronik imza, dosya biçimi ve teslim belgesi gereklilikleri önceden kontrol edilmelidir.
Bu dilekçe örneği Türkiye genelinde kullanılabilir mi?
Temel mevzuat Türkiye genelinde uygulanabilir; ancak görevli ve yetkili merci, yerel uygulama, dosyanın usul aşaması ve özel düzenlemeler her başvuruda ayrıca belirlenmelidir.
Hazır dilekçe hukuki danışmanlığın yerine geçer mi?
Hayır. Örnekler genel bilgilendirme ve taslak amacı taşır. Süre, görev, yetki, delil veya talep hatası hak kaybı doğurabileceğinden somut dosya ayrıca değerlendirilmelidir.