Kredi Kartını Aidatsız Karta Dönüştürme Dilekçesi | Word
Kısa ve net cevap: Mevcut yıllık üyelik ücretli kredi kartını aynı limit korunarak aidatsız karta dönüştürmek isteyen finansal tüketicinin talebi yerine getirilmelidir. 6502 sayılı Kanun m.31/3 aidatsız kart türü sunulmasını; TCMB 2020/7 sayılı Tebliğ m.11/1 mevcut kartın aynı limitli değişimini düzenler. Uygulama Talimatı 8/b uyarınca dönüşüm, altı aylık gibi süreli aidat muafiyetiyle karşılanamaz. Dönüşümde devam etmeyecek ilave taksit veya puan özellikleri önceden bildirilir. Bu dilekçe geçmiş aidatın iadesini değil, mevcut kartın ileriye dönük ürün değişikliğini ister.
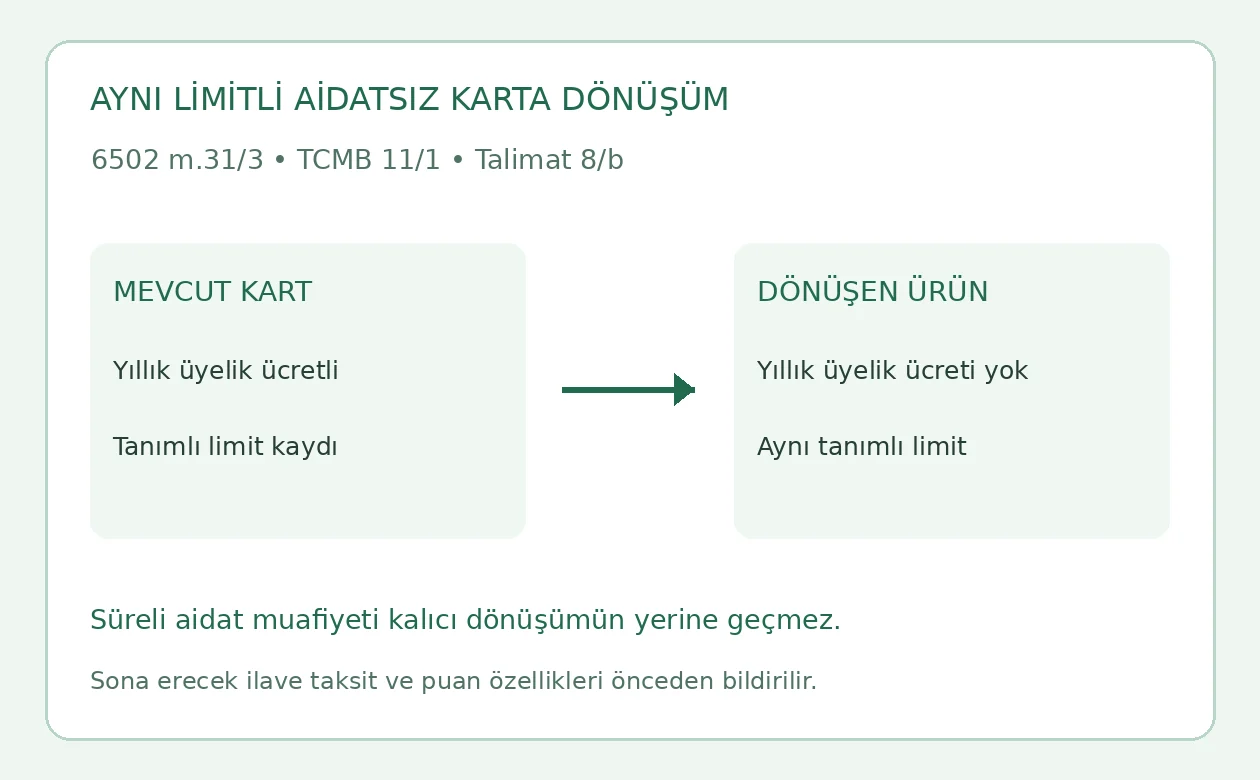
Aidatsız karta dönüşümün açık hukuki dayanakları
6502 sayılı Tüketicinin Korunması Hakkında Kanun m.31/3, kart çıkaran kuruluşlara yıllık üyelik aidatı ve benzeri adlarla ücret alınmayan bir kredi kartı türü sunma yükümlülüğü getirir. Ticaret Bakanlığının mevzuat sayfasında bağlantısı verilen Kanun metni bu hükmün kaynağıdır. Aynı limitli dönüşümün ayrıntısı, Merkez Bankasının güncel bankacılık mevzuatı dizininde sunulan 2020/7 sayılı Tebliğ ve uygulama talimatından kontrol edilir.
Tebliğ m.11/1’in son cümlesi, yıllık üyelik ücretli kartın limiti aynı kalmak kaydıyla yıllık üyelik ücreti bulunmayan kartla değiştirilmesi taleplerinin yerine getirilmesini zorunlu kılar. Aynı fıkradaki ücretsiz kart başvurusunun değerlendirilmesine ilişkin hükümler, mevcut kartı dönüştürme talebiyle karıştırılmaz. Bu başvuruda tüketici sahip olmadığı yeni bir kredi limitinin verilmesini istemez. Gerçek mevcut kart, ürün adı ve dönüşümün korunmasını istediği mevcut limit belirtilir.
13 Ocak 2026 tarihli resmî Uygulama Talimatının 8/a ve 8/b bentleri dönüşümün uygulamasını açıklar. Ayrı kart türü önerilmeden mevcut kart üzerinde dönüşüm yapılması mümkündür. Ancak ücret muafiyeti belirli süreyle sınırlanamaz; limit aynı kalır ve sona erecek özellikler önceden bildirilir. İlgili Kanun hükmü ve TCMB düzenlemeleri 9 Ekim 2026 tarihinde resmî metinlerden okunmuştur.
Dönüşüm talebi neden aidat iadesinden ayrıdır?
Aidat iadesinde geçmişte tahakkuk etmiş veya tahsil edilmiş belirli ücretin kaldırılması istenir. Dönüşümde ise mevcut ürünün yıllık üyelik ücretli niteliğinin değiştirilmesi amaçlanır. Kartından henüz aidat alınmamış kişi de mevcut ücretli kartı için dönüşüm talebini açıkça yöneltebilir. İade edilecek bir tutar bulunmadığında gerçekte olmayan kesinti yazılmaz. Başvurunun konu ve sonuç bölümüne geri alma talebi eklemek, hangi işlemin istendiğini belirsizleştirir.
Geçmiş kesinti uyuşmazlığı da varsa bunun kart, ekstre, tarih ve tutar bilgileriyle ayrı gösterilmesi gerekir. Kredi kartı aidatı iadesi dilekçesi geçmiş ücret kaydına yöneliktir. Bu yazıdaki dönüşüm formu, önceki bütün yılların aidatlarını otomatik geri aldıran belge olarak sunulmaz. Aidatsız ürüne geçiş teyidi ile ücret iadesi kararı ayrı sonuçlardır. İkisi aynı cevapta yer alsa bile hangi talebin nasıl karşılandığı okunur.
Kartın tamamen iptali de farklı bir irade açıklamasıdır. Dönüşüm isteyen kişi ödeme aracı olarak kart ilişkisinin aidatsız biçimde sürmesini ister. Kart kapatma talebi verdiğini söyleyen cevap geldiğinde bu cevap ilk başvuru metniyle karşılaştırılır. Dilekçede yalnız “aidat istemiyorum” yazılması yerine mevcut kartın aidatsız niteliğe dönüştürülmesi açıkça talep edilir. Başvurucunun talebi, banka hesabının veya bütün bankacılık ilişkilerinin kapatılması anlamında genişletilmez.
Aynı limit korunurken hangi rakam yazılır?
Kredi kartının tanımlı toplam limiti, kullanılabilir limit ve ekstre borcu farklıdır. Dilekçe hazırlanırken bankanın kart için gösterdiği tanımlı limit kaydı esas alınır. Kullanılabilir tutar alışveriş ve bekleyen işlemler nedeniyle daha düşük görünebilir; bu tutar mevcut toplam kredi limiti gibi yazılmaz. Kartın son dört hanesi ve ürün adı, limit ekranının veya ilgili belgenin tarihiyle birlikte gösterilir. Böylece başvuru hangi kartın hangi limitine ilişkin olduğunu taşır.
Aynı bankada birden fazla kart bulunması ve ortak müşteri limiti uygulanması hâlinde kart limitiyle toplam müşteri limiti ayrılır. Başvurucu aynı toplam limiti birden fazla kart için yeniden bağımsız limitmiş gibi çoğaltmaz. Belgede ortak limit görünüyorsa bu durum açıklanır ve dönüşüm öncesi mevcut yapının banka kayıtlarıyla belirlenmesi istenir. Dönüşüm hakkı yeni limit artırımı talebi değildir. Daha önce yürütülen ayrı bir limit değişikliği işlemi de tarih ve sebebiyle dönüşümden ayrı tutulur.
Teknik işlem sonucunda kart numarası değişmesi, hukuki olarak mevcut limitin korunması gereğini ortadan kaldırmaz. Yeni kartın toplam limiti, dönüşüm öncesi gerçek limit ve işlemin teyidi birlikte kontrol edilir. Başvurucu numara aynı kaldığı için dönüşüm gerçekleştiğini, numara değiştiği için de bütün borcun bittiğini varsaymaz. Numara ile ürünün ücret niteliği iki farklı alandır. Sonuç kontrolü yalnız fiziksel kartın görünümüne değil bankanın ürün kaydı ve verdiği bilgilere dayanır.
Altı aylık aidat muafiyeti dönüşümün yerine geçmez
Uygulama Talimatı 8/b, ücretsiz kart niteliğini sağlayacak muafiyetin belirli süreli olmamasını açıkça arar. Bu nedenle “altı ay aidat alınmayacak, sonra yeniden başlayacak” şeklindeki tanım, talep edilen süresiz aidatsız dönüşümün karşılığı değildir. Başvurucu cevapta muafiyetin başlangıcını ve varsa bitiş tarihini okur. İlgili kaydın ücretli kart üzerinde geçici kampanya mı, yıllık üyelik ücreti bulunmayan niteliğe dönüşüm mü olduğu açıkça bildirilmelidir.
Geçici muafiyet teklif edilmesi, kartın kendiliğinden aidatsız ürüne dönüşmüş sayılması sonucunu doğurmaz. Tüketici teklifi kabul etmişse hangi koşulu kabul ettiğini ve ilk dönüşüm talebinin durumunu saklar. Bu metin gerçek kabul beyanını silip böyle bir görüşme hiç yapılmamış gibi yeni anlatı kurmayı önermez. İleri başvuruda kampanya kaydı ile dönüşüm talebi ayrı gösterilir. Muafiyet şartları belgesiz biçimde “süresiz” diye değiştirilmez.
Harcama tutarı veya otomatik ödeme sayısı koşuluna bağlı bir kampanya, yalnız adında “aidatsız” sözü kullanıldığı için Talimatın dönüşüm şartını karşılamış sayılmaz. Bankadan ürün niteliği ve yıllık üyelik ücreti bakımından açık bilgi istenir. Bankanın sunduğu kampanya ile talep edilen ürün dönüşümü aynı kayda karıştırıldığında sonraki aidatın sebebi anlaşılamaz. Dilekçe, yeni harcama taahhüdü kabulü içermediğini belirtir; gerçek ve ayrı bir taahhüt varsa onun hukuki durumu ayrıca korunur.
Puan ve ilave taksit özellikleri önceden açıklanmalıdır
Talimat 8/b, dönüşümle birlikte bankanın sağladığı ilave taksit ve puan gibi özellikler devam etmeyecekse tüketicinin önceden bilgilendirilmesini ister. Aynı limitin korunması, ücretli kartın bütün ayrıcalıklarının aidatsız kartta aynen sürdürülmesi zorunluluğu değildir. Tüketici dilekçesinde hangi özelliklerin sonlanacağının açıklanmasını ister. Bankanın doğrulanmış ürün bilgileri görülmeden belirli mil programının, sigortanın veya havalimanı hizmetinin devam edeceği söylenmez.
Henüz kullanılmamış puanın bakiyesi, son kullanım tarihi ve kazanım koşulu belgelerden okunur. Yeni üründe puan kazanılmaması ile eski bakiyenin hangi koşulla kullanılacağı farklı konulardır. Mevcut puanların mutlaka silineceği veya mutlaka korunacağı yönünde bu düzenleme üzerinden genel sonuç çıkarılmaz. Dönüşüm öncesi bilgilendirmede gerçek durum sorulur. Başvurucu kendi puan kaydını saklayarak sonraki işlemle karşılaştırır; kart aidatını puanla telafi eden teklif de nakit iade kararı gibi adlandırılmaz.
Yapılmış taksitli alışverişin borcu ile bankanın ileride sunacağı ilave taksit imkânı da ayrıdır. Dönüşüm talebi eski alışverişlerin borcunu yok etmez ve ödeme planını kendiliğinden değiştirmez. Ekstredeki mevcut taksitler, bekleyen işlemler ve otomatik ödemelerin geçişte nasıl takip edileceği bankadan öğrenilir. Dilekçede alışveriş borcu için yeni taksitlendirme veya faiz kabulü eklenmez. Mevcut ödeme yükümlülükleri kendi sözleşme ve ekstre düzeninde izlenir.
Asıl kart, ek kart ve sanal kartın ayrılması
Örnek mevcut ücretli asıl kredi kartının dönüşümüne göre hazırlanmıştır. Asıl karta bağlı ek kart varsa o kartın hangi ürüne bağlanacağı, ücret niteliği ve kart hamilinin bilgileri ayrıca açıklanır. Asıl kart sahibinin talebi, farklı müşteriye ait bağımsız kart üzerinde işlem yetkisi sağlamaz. Başvuruda her kartın son dört hanesiyle sahibi eşleştirilir. Banka kartı veya sanal kredi kartının yıllık ücret bakımından ayrı kuralları bulunduğu da gözden kaçırılmaz.
Tebliğ m.11/3, banka kartları ile sanal kredi kartlarından yıllık üyelik ücreti alınamayacağını düzenler. Bir fiziksel ücretli kredi kartına bağlı sanal kart açılması, fiziksel kartı kendiliğinden aidatsız karta dönüştürmez. Başvurucu fiziksel kartın dönüşümünü istiyorsa yalnız sanal kart oluşturulduğunu bildiren sonuçla dosyayı kapatmaz. Ürün listesinde hangi kartın ücretli niteliğinin devam ettiği kontrol edilir. Dönüşüm talebini sanal kart açma talebiyle karşılayan açıklama yazılı olarak netleştirilir.
Başvurudan önce hazırlanacak belge bağlantıları
Mevcut kartın ürün bilgisi, yıllık üyelik ücreti koşulu ve gerçek limit kaydı dosyanın temelidir. Güncel ekstre, kartın son dört hanesini ve ödeme ilişkisini gösterir. Eski ücret tarifesiyle güncel ürün kaydı farklıysa belgelerin tarihleri korunur. Bir banka reklamının bütün müşterilere ve bütün kartlara uygulanmış olduğu otomatik kabul edilmez. Dilekçe belirli müşterinin kendi mevcut kartına bağlanır; bankanın bütün kredi ürünlerine ilişkin geniş ve belirsiz bir dönüşüm istemez.
Kart bilgilerinin güvenliği başvuru hazırlığında korunur. Açık metne tam kart numarası, güvenlik kodu veya internet bankacılığı şifresi yazılmaz. Bankanın güvenli ve kimliği doğrulanmış kanalında ihtiyaç duyulan müşteri bilgileri tamamlanır. Örnek dilekçe adına ödeme yapmayı veya şifre paylaşmayı isteyen üçüncü kişi bağlantıları kullanılmaz. Aidatsız kart sunma yükümlülüğü rehberi genel çerçeve içindir; gerçek başvuru bankanın kendi evrak kanalında yapılır.
Önceki telefon veya dijital talep kaydı varsa tarih ve başvuru numarası eklenir. “Talebiniz alındı” mesajı ile “kartınız dönüştürüldü” teyidi farklı belgelerdir. Daha önce verilen cevabın yalnız bir bölümü aktarılacaksa anlamı değiştiren satırlar dışarıda bırakılmaz. Eksik veya anlaşılmayan cevapta hangi konunun açıklanması istendiği belirtilir. Aynı kart için yeni bir başvuru yapılırken önceki dönüşüm işlemi sonuçlanmış mı, yalnız öneri sunulmuş mu araştırılır.
Aynı limitli aidatsız karta dönüşüm dilekçesi örneği
Düzenlenebilir Word aidatsız karta dönüşüm dilekçesini indirin. Örnek, mevcut ücretli asıl kredi kartı sahibinin bankaya veya kart çıkaran kuruluşa ilk dönüşüm talebidir. Geçmiş aidat iadesi, kart iptali ve limit artırımı istemez. Köşeli parantezler gerçek kart ve müşteri bilgileriyle doldurulur. Ekler bölümünde yalnız gönderilen belgeler bırakılır; gerçekte bulunmayan önceki başvuru numarası eklenmez.
[KARTI ÇIKARAN KURULUŞUN TAM UNVANINA]
[Şube / güvenli başvuru kanalı]
Başvurucu: [Ad soyad, müşteri numarası, adres ve iletişim]
Mevcut kart: [Ürün adı ve son dört hane]
Tanımlı limit: [Gerçek limit ve belge tarihi; varsa ortak limit açıklaması]
Konu: Mevcut ücretli kredi kartımın aynı limit korunarak süresiz aidatsız karta dönüştürülmesi.
1. Kuruluşunuz nezdinde yukarıda belirtilen yıllık üyelik ücretli kredi kartını kullanmaktayım. Mevcut ürün ve limit bilgileri ekli kayıtlarda gösterilmiştir. Talebim yeni limit artırımı veya kart ilişkisinin tamamen iptali değildir.
2. 6502 sayılı Kanun m.31/3, TCMB 2020/7 sayılı Tebliğ m.11/1 ve Uygulama Talimatı 8/a-b uyarınca mevcut kartımın limiti aynı kalmak kaydıyla yıllık üyelik ücreti ve benzeri adlarla ücret alınmayan kredi kartı niteliğine dönüştürülmesini istiyorum. Talebim belirli süreli aidat muafiyeti veya yeni harcama taahhüdü kabulü içermez.
3. Dönüşümle devam etmeyecek ilave taksit, puan ve diğer ürün özelliklerinin işlemden önce açıklanmasını; mevcut taksitli alışverişler, puan bakiyesi ve otomatik ödemelerin geçişte nasıl izleneceğinin tarafıma bildirilmesini istiyorum.
Sonuç ve talep: Aynı limitli aidatsız dönüşümün yerine getirilmesini; dönüştürülen ürünün yıllık ücret niteliğinin, tanımlı limitinin ve işlem tarihinin kalıcı olarak erişebileceğim şekilde teyit edilmesini; talep karşılanmazsa gerekçenin yazılı bildirilmesini talep ederim. Bu başvuru geçmiş ücretlerin iadesi veya kredi borcunun ortadan kaldırılması talebi değildir.
Ekler: 1. Mevcut ürün ve limit kaydı. 2. İlgili ekstre / ürün bilgi belgesi. 3. Varsa önceki dönüşüm başvurusu ve cevap.
Tarih: [Başvuru tarihi]
Başvurucu: [Ad soyad ve imza / doğrulanmış elektronik başvuru]
Banka cevabında dönüşümün tamamlandığı nasıl kontrol edilir?
Başvurunun gönderildiği metin ve alınan kayıt numarası saklanır. Cevapta dönüşüm tarihi, yeni ürün veya değişen ürün niteliği, tanımlı limit ve yıllık üyelik ücretinin durumu incelenir. Mevcut kart numarası korunmuş olsa bile yalnız “kampanya tanımlandı” cevabı dönüşümün bütün koşullarını göstermeyebilir. Bankadan süreyle sınırlanmayan aidatsız niteliğin teyidi istenir. İlk talep ile cevap arasındaki fark somut belge üzerinden açıklanır.
Dönüşüm sonrası ilk hesap özeti ve ürün bilgisi, önceki kayıtla karşılaştırılır. Ücretin görünmediği tek ay, gelecek bütün yıllar için muafiyet tanımlandığını tek başına göstermez. Ürün açıklamasındaki bitiş tarihleri, limit alanı ve özellik değişiklikleri kontrol edilir. Yeni ücret tahakkuku varsa bunun dönüşüm öncesi ayrı bir döneme mi, sonraki ürün durumuna mı ait olduğu belirlenir. Dönüşüm tarihinden önce tahakkuk etmiş bedeller, bu dilekçenin verilmesiyle otomatik iade edilmiş sayılmaz.
Banka talebi reddederse gerçek gerekçe ve başvuru kaydı alınır. Dönüşüm hakkı için talep edilmemiş limit artırımı veya yeni müşteri başvurusu gibi açıklamalar cevapta kullanılmışsa ilk metinle karşılaştırılır. Bu yazı, bankaya başvurunun bütün yargı veya idari dosyalardaki süreleri otomatik durdurduğunu ileri sürmez. Genel kart ücret düzeni için TCMB m.11 kart ücretleri rehberi incelenebilir. Daha ileri uyuşmazlık yolu, verilen cevabın konusu üzerinden ayrı değerlendirilir.
Sık sorulan sorular
Ücretli kartımı aynı limitle aidatsız karta dönüştürebilir miyim?
Tebliğ m.11/1 mevcut ücretli kartın aynı limitli değişim talebinin yerine getirilmesini zorunlu kılar. Başvuru belirli kart ve gerçek limit üzerinden yapılır.
Altı aylık aidat muafiyeti talebimi karşılar mı?
Talimat 8/b dönüşümde ücret muafiyetinin belirli süreli olmamasını arar. Geçici kampanya muafiyeti süresiz aidatsız dönüşüm değildir.
Yeni bir fiziksel kart türü verilmesi şart mı?
Talimat 8/b ayrı kart türü önerilmeden mevcut kartın dönüştürülmesini mümkün kılar. Ücret niteliği, limit ve bilgilendirme koşulları yine karşılanmalıdır.
Aynı limit kullanılabilir bakiye demek mi?
Tanımlı toplam limit ile harcamalar sonrasındaki kullanılabilir tutar ayrıdır. Başvuruda ilgili kartın gerçek limit kaydı ve tarihi gösterilir.
Dönüşümle bütün puan ve ilave taksit özelliklerim sürer mi?
Bütün ek özelliklerin korunması zorunlu değildir. Devam etmeyecek ilave taksit ve puan gibi özellikler Talimat 8/b uyarınca önceden bildirilir.
Bu dilekçe daha önce kesilen aidatı geri ister mi?
Örnek ileriye dönük ürün dönüşümüne yöneliktir. Geçmiş aidatın kaldırılması veya iadesi somut kesinti kayıtlarıyla ayrı istenir.
Kartı tamamen kapatmam gerekir mi?
Bu talep kart ilişkisinin aidatsız biçimde sürmesine yöneliktir. Kart iptali farklı irade açıklamasıdır; dönüşüm dilekçesi iptal talebi içermez.
Taksitli alışveriş borcum dönüşümle biter mi?
Hayır. Eski alışveriş borçları ve ödeme takvimi ürün değişikliğiyle kendiliğinden ortadan kalkmaz. Geçişte nasıl takip edileceği bankadan öğrenilir.
Sanal kart açılması fiziksel kartın dönüşümü sayılır mı?
Sanal kartın ayrı ücret kuralı vardır. Fiziksel kartın ücretli niteliği sürüyorsa yalnız sanal kart açılması istenen dönüşümü göstermez.
Başvuru alındı mesajıyla işlem bitmiş olur mu?
Talep kaydı ile dönüşüm teyidi ayrı aşamalardır. Sonuçta ürünün ücret niteliği, aynı limit ve işlem tarihi birlikte kontrol edilir.
Mersin ofisi
İstanbul Ofisi – Polaris Plaza, Maslak / Sarıyer
Bakırcı & Keskin Hukuk Bürosu
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbul
İstanbul ve Mersin’deki fiziksel ofislerimizden Türkiye genelindeki dosyalar, görev ve yetki kuralları ile gerekli yerel işlemler dikkate alınarak koordine edilir. Yüz yüze görüşme için randevu sırasında tercih ettiğiniz ofisi belirtiniz.
İstanbul ofisini Google Haritalar’da açın · İletişim ve randevu
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.