Limited Şirkette Haksız Alınan Kâr Payı Geri İstenebilir mi? TTK 611 ve İyiniyet Sınırı
Limited şirkette haksız yere kâr almış ortak veya müdür, TTK 611/1 uyarınca bunu geri vermekle yükümlüdür. Alıcı iyiniyetliyse iade borcu, şirket alacaklılarının haklarını ödemek için gereken tutarı aşamaz. Şirketin geri alma hakkı paranın alınmasından itibaren beş yılda; iyiniyet varsa iki yılda zamanaşımına uğrar. Bu nedenle limited şirkette iade incelemesi, yalnız dağıtımın hukuka aykırılığından ibaret değildir. Alıcının iyiniyeti, iadenin kapsamını ve süreyi birlikte etkiler.
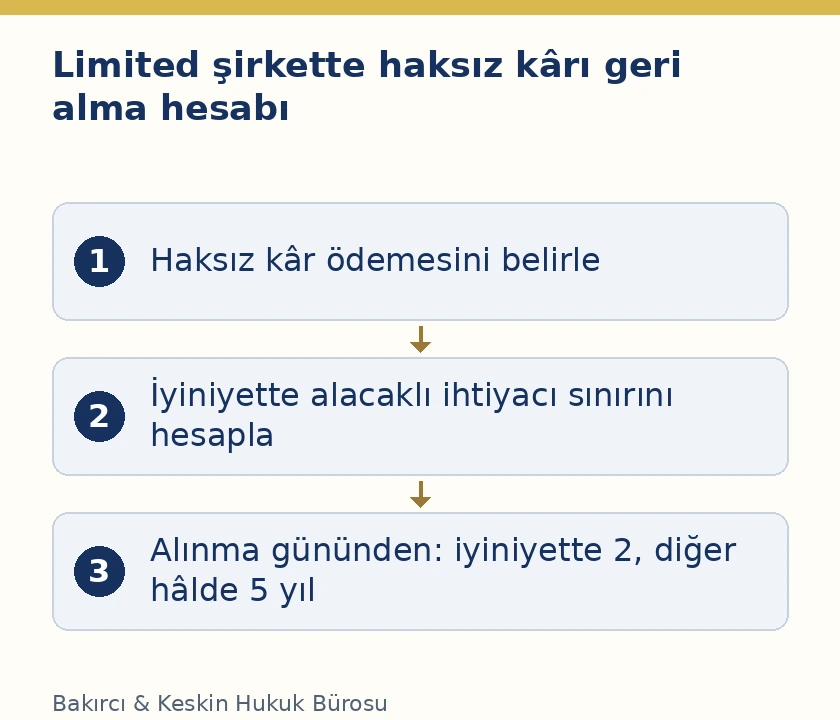
Şirketin sonradan nakit sıkıntısına düşmesi, daha önce hukuka uygun dağıtılmış her kâr payını kendiliğinden geri alınabilir hâle getirmez. Önce ödemenin gerçekten kâr niteliğinde olduğu ve hangi nedenle haksız alındığı gösterilmelidir. Ardından alıcının durumuna göre TTK 611’in ikinci ve üçüncü fıkraları uygulanır. Anonim şirketlere ilişkin TTK 512’nin kötüniyet düzeni, limited şirkete aynen aktarılmamalıdır. İki şirket türü için kanun farklı geri alma koşulları öngörür.
Hangi ödeme TTK 611 kapsamında incelenir?
TTK 611, haksız yere kâr almış ortak ve müdürü konu alır. Şirketten yapılan her ödeme kâr payı değildir. Müdür ücreti, masraf iadesi, şirketin gerçek bir borcunun ödenmesi veya ortağın şirkete verdiği paranın geri ödenmesi kendi hukuki dayanaklarıyla değerlendirilir. Banka açıklamasında ortak ödemesi yazması, işlemin hangi türde olduğunu tek başına göstermez. Genel kurul kararı, finansal kayıt ve ödemenin sebebi birlikte okunmalıdır. Yanlış sınıflandırma hem iade koşulunu hem uygulanacak süreyi değiştirir.
Ödemeyi yapan şirketin limited şirket olduğu da doğrulanmalıdır. TTK 611’in düzenlediği hak, şirketin kendi yaptığı haksız kâr ödemesini geri almasına ilişkindir. Bir ortağın kişisel hesabından diğer ortağa yaptığı farklı bir ödeme aynı sebebe dayanmayabilir. Şirketin unvanı, ödeme hesabı, alıcı sıfatı, karar tarihi ve ödeme tutarı ayrı belirlenmelidir. Sadece ortaklar arasında anlaşmazlık yaşanması, TTK 611’deki haksız kâr alımının gerçekleştiğini gösteren yeterli olgu değildir.
Dağıtılabilir kârın bulunması hangi hükme bağlıdır?
TTK 608/1’e göre kâr payı yalnız net dönem kârından ve bunun için ayrılmış yedek akçelerden dağıtılabilir. Kanun ve şirket sözleşmesi uyarınca ayrılması gereken kanuni ve sözleşmesel yedek akçeler ayrılmadan kâr dağıtımı kararı verilemez. Bu nedenle şirketin banka hesabında para bulunması, dağıtılabilir kâr bulunduğuyla aynı şey değildir. Tahsil edilen satış bedeli, ödünç para ve sermaye girişi nakdi artırsa da her biri kendiliğinden kâr payı kaynağı olmaz.
TTK 616/1-e, yılsonu finansal tabloları ve faaliyet raporunun onaylanmasını, kâr payına karar verilmesini ve kazanç paylarının belirlenmesini genel kurulun devredilemez yetkileri arasında sayar. Müdürün yalnız ödeme talimatı vermesi, genel kurulun gerekli kararını kendiliğinden ikame etmez. Haksızlık iddiası, hangi dağıtım koşulunun ihlal edildiği gösterilerek kurulmalıdır. Genel dağıtım düzeni için limited şirkette kâr payı dağıtımı başlıklı açıklama incelenebilir. İade talebinde ise bu kurallar somut ödeme dosyasına uygulanır.
Yanlış oranla fazla ödeme de ayrıca hesaplanır
TTK 608/2, şirket sözleşmesi aksini öngörmedikçe kâr payının esas sermaye payının itibari değerine oranla hesaplanacağını belirtir. Yerine getirilmiş ek ödeme yükümlülükleri de hesapta itibari değere eklenir. Bu yüzden haksızlık her zaman dağıtılabilir kârın tamamen bulunmamasından kaynaklanmaz; belirli kişiye hak ettiğinden fazla ödeme yapılması da ayrı incelenir. Şirket sözleşmesindeki geçerli dağıtım düzeni ve gerçekten yerine getirilmiş ek ödemeler belirlenmeden oran hesabı tamamlanmış sayılmaz.
İade hesabında hukuken hak edilen tutarla fiilen alınan tutar ayrı gösterilmelidir. Ödemenin tamamı yerine yalnız fazla kısmı tartışmalıysa bu fark açıkça açıklanır. Diğer ortaklara ne kadar ödeme yapıldığı, alıcının hangi pay ve hakla ödeme aldığı ve daha önce hangi düzeltmelerin yapıldığı belgelenmelidir. Şirketin toplu dağıtım rakamı, tek bir ortağın aldığı haksız tutarla aynı değildir. Her alıcının ödeme dosyası kendi kayıtları üzerinden incelenir; herkesin aynı tutarı geri vereceği kabul edilmez.
İyiniyetli alıcı da geri vermek zorunda olabilir mi?
Evet. TTK 611/2, iyiniyetli ortak veya müdürü her durumda iade borcundan tamamen kurtarmaz. Bunun yerine iade borcunu şirket alacaklılarının haklarını ödemek için gerekli tutarla sınırlar. Dolayısıyla inceleme iki ayrı soruya cevap vermelidir: alıcı iyiniyetli midir ve alacaklıların haklarını karşılamak için ne kadar iade gereklidir? İyiniyet bulunduğu hâlde bu ikinci hesap yapılmadan bütün ödemenin geri alınacağı söylenemez. Aynı şekilde iyiniyet ileri sürülmesi, hiçbir tutarın istenemeyeceği anlamına gelmez.
İyiniyetin varlığında kanuni sınır, alıcının aldığı haksız kâr ile şirket alacaklılarının ödenmesi için gereken miktarın birlikte değerlendirilmesini gerektirir. Şirketin genel bir nakit ihtiyacı açıklaması, alacaklı haklarının hangi tutarda karşılanamadığını göstermez. Alacaklı listesi, borçların dayanakları ve mevcut ödeme imkânları somutlaştırılmalıdır. İade talebinin şirketin yatırım planını finanse etmek amacıyla genişletilmesiyle kanundaki alacaklı koruması aynı sebep değildir. Talep doğrudan ikinci fıkranın ölçütüne bağlanmalıdır.
İyiniyet nasıl değerlendirilir?
TMK 3, kanunun iyiniyete sonuç bağladığı durumlarda iyiniyetin varlığını esas alır; fakat durumun gerektirdiği özeni göstermeyen kişinin iyiniyet iddiasında bulunamayacağını düzenler. Bu nedenle yalnız ödemeyi şirket yaptı açıklaması her dosyada yeterli değildir. Alıcının elindeki bilgiler, finansal tablolara erişimi, dağıtımın dayanağını bilmesi ve somut durumun gerektirdiği özen birlikte değerlendirilir. Müdür sıfatı da bu bilgi ve görev ortamı içinde incelenir. Ünvan tek başına bütün incelemenin yerine konulmaz.
Şirket kötüniyet iddiasına dayanıyorsa bunun hangi olgudan çıkarıldığını göstermelidir. Gerçek kâr durumunu ortaya koyan belgeler, ödeme öncesinde yapılmış itirazlar, bilançodaki belirli kayıtlar ve alıcının katıldığı karar süreci bu bakımdan önemlidir. Sonradan anlaşmazlığa düşülmesi, geçmişteki iyiniyeti kendiliğinden ortadan kaldırmaz. Değerlendirme ödemenin haksızlığının bilinmesi veya gerekli özenle bilinmesi gereken koşulları üzerinde yapılmalıdır. Belgesiz biçimde tüm ortakları kötüniyetli sayan genel ifadeler hukuki analizi tamamlamaz.
Ortak ile müdürün durumu aynı başlıkta mı incelenir?
TTK 611/1 her iki sıfatı açıkça sayar. Ancak müdüre yapılan her ödeme bu nedenle kâr kabul edilmez. TTK 616/1-f müdür ücretinin belirlenmesini, e bendi ise kâr payı ve kazanç payını ayrı düzenler. Ödeme hangi karara dayanıyorsa buna göre sınıflandırılmalıdır. Müdürün haksız kârı alması ile başkasına hukuka aykırı ödeme yapılmasına karar vermesi farklı sorumluluk konularıdır. İlki aldığı paranın iadesine, ikincisi koşulları varsa yönetici sorumluluğuna ilişkin olabilir.
Müdür hem ortak hem yönetici olduğunda da bu ayrım korunur. Kendisine yapılan ödeme nedeniyle iade tutarı ayrı hesaplanır; yönetim görevinin ihlali nedeniyle ileri sürülen zarar ayrıca belirlenir. Aynı paranın iki farklı başlıkla mükerrer tahsili amaçlanmamalıdır. Genel sorumluluk çerçevesi için limited şirket müdürünün sorumluluğu incelemesi tamamlayıcıdır. TTK 611’in özel geri verme borcu, her yönetim hatasını tek başına kapsayan bir hüküm olarak kullanılmamalıdır.
Şirket alacaklılarının ihtiyacı hangi belgelerle açıklanır?
İyiniyetli alıcıdan istenecek miktar bakımından şirketin borçları ve bunları karşılama durumu somutlaştırılmalıdır. Talepte hangi alacaklı haklarının ödenmesi için iadenin gerekli olduğu gösterilir. Borç tutarı ile bir muhasebe karşılığı veya gelecekte planlanan harcama aynı şekilde sunulmamalıdır. Finansal tablolar, borç sözleşmeleri, ödeme kayıtları ve ilgili hesap dökümleri birlikte incelenir. Böylece TTK 611/2’deki sınırlamanın hesabı denetlenebilir hâle gelir. Yalnız şirket zarar ediyor cümlesi yeterli miktar açıklaması değildir.
Alacaklı korumasına göre hesap yapılması, geri alma alacağının her şirket alacaklısına ayrı ayrı ve doğrudan ait olduğu anlamına gelmez. TTK 611/3, geri alma hakkını şirketin hakkı olarak tanımlar. Şirket adına hareket eden kişinin yetkisi ve iadenin yapılacağı hesap doğrulanmalıdır. Bir başka ortak, yalnız ortaklık sıfatına dayanarak şirket alacağını kendi kişisel hesabına ödetmeyi isteyemez. Şirket alacaklılarının başka kanuni takip veya dava hakları varsa bunlar kendi dayanaklarıyla ayrıca incelenir.
İki yıllık ve beş yıllık zamanaşımı hangi tarihten başlar?
TTK 611/3, şirketin haksız kârı geri alma hakkı için paranın alındığı tarihten itibaren beş yıl; iyiniyetin varlığında iki yıl zamanaşımı öngörür. Başlangıç, şirketin sonradan zararı fark ettiği veya yeni müdürün göreve geldiği gün olarak değiştirilmemelidir. Ödemenin alınma tarihi somut banka veya diğer ödeme kaydıyla belirlenir. Birden fazla ödeme varsa her birinin tarihi ayrı değerlendirilir. Genel kurul kararının tarihi ile paranın alınması aynı gün olmayabilir.
İyiniyet tartışması yalnız iade miktarına etki etmez; uygulanacak süreyi de değiştirir. Bu nedenle dosyada önce tutarı hesaplayıp süre meselesini sona bırakmak eksik bir yaklaşım olur. Alıcının hangi olgularla iyiniyetli veya kötüniyetli sayıldığı açıklaması, zamanaşımı incelemesinin de parçasıdır. Bir ödeme için beş yıllık sürenin henüz dolmadığının söylenmesi, iyiniyet varsa iki yıllık sürenin ayrıca incelenmesini gereksiz kılmaz. Her ödeme bakımından iki ihtimal somut belgelerle ayrılmalıdır.
Anonim şirketteki TTK 512 neden aynen uygulanmaz?
TTK 512/1, anonim şirkette haksız yere ve kötüniyetle alınmış kâr payı veya hazırlık dönemi faizinin geri verilmesini düzenler. Limited şirketin TTK 611 hükmü ise iyiniyetli alıcı için de belirli sınırda geri verme borcu öngörür. Bu yüzden anonim şirketten alınmış bir iade metninin sadece şirket türü değiştirilerek kullanılması yanlıştır. Kötüniyet koşulu, iyiniyetli alıcının tutar sınırı ve iki yıllık süre kendi maddesine göre açıklanmalıdır.
Anonim şirkette haksız kâr payı iadesi ayrı rejimi konu alır. Limited şirket dosyasında ana dayanak TTK 611’dir. TTK 609’daki sermaye ve ek ödemeye faiz yasağı, hazırlık dönemi faizi düzeni veya kâr payı avansına ilişkin özel hükümler de ödeme türüne göre ayrıca ele alınır. Her para hareketini yalnız kâr olarak adlandırmak yerine, işlemin gerçek niteliği belirlenmelidir. Böylece farklı ödeme türleri için yanlış geri alma şartı kullanılmaz.
Bilgi ve hesap incelemesi iade talebini nasıl destekler?
TTK 614, ortağın müdürlerden şirketin işleri ve hesapları hakkında bilgi istemesini ve belirli konularda inceleme yapmasını düzenler. Haksız kâr dağıtımı iddiasında genel kurul kararı, bilanço, yedek akçe hesabı ve ödeme kayıtları bu yolla açıklığa kavuşturulabilir. Bilginin alınmasının engellendiği durumlarda kanunun genel kurul ve mahkemeye uzanan başvuru düzeni ayrıca uygulanır. Limited şirket ortağının bilgi alma hakkı bu ön incelemenin hukuki çerçevesini açıklar.
Bilgi isteyen ortağın amacı, ödeme dosyasındaki gerçekleri ortaya koymaktır. Belge istemek, iade alacağının varlığını ve tutarını kendiliğinden kesinleştirmez. Bilançoda görülen hata ile fiilen yapılmış ödeme arasındaki bağlantı kurulmalıdır. Aynı şekilde şirketin bir muhasebe hesabına ortak borcu kaydı açması, TTK 611’in tüm koşullarının tamamlandığı anlamına gelmez. Kayıt, dayandığı karar ve gerçek para hareketiyle birlikte değerlendirilir. İadeye ilişkin itirazlar da bu somut veri üzerinden cevaplanır.
Tek ortaklı limited şirkette de dağıtımın dayanağı gösterilir
TTK 616/3, tek ortaklı limited şirkette ortağın genel kurulun bütün yetkilerine sahip olduğunu, genel kurul sıfatıyla alacağı kararların geçerliliği için yazılı olmaları gerektiğini düzenler. Tek kişinin bütün paylara sahip olması, kâr dağıtımının karar ve kaynak koşullarını ortadan kaldırmaz. Şirket hesabından kişisel hesaba yapılan aktarımın hangi yazılı karara ve hangi dağıtılabilir kaynağa dayandığı gösterilmelidir. Her transferin sonradan kâr payı olarak adlandırılması, ödemenin hukuki niteliğini kendiliğinden kesinleştirmez.
Aynı kişinin ortak ve müdür olması durumunda, ödeme kararının hazırlanması ve paranın alınması hakkındaki kayıtlar birlikte değerlendirilir. Bununla birlikte sıfatların birleşmesi tek başına iyiniyet incelemesinin bütün sonucunu belirleyen ayrı bir kanuni karine değildir. TMK 3’ün bilgi ve özen ölçütü somut olgulara uygulanır. Şirketin alacaklılarının karşılanması için gereken tutar da yine belgeli hesapla gösterilir. TTK 611’deki tutar ve süre ayrımları, ortak sayısı bir olduğu gerekçesiyle göz ardı edilmez. İadenin şirket malvarlığına dönmesine ilişkin açıklama da korunur.
İade istemi ve hesap dökümü nasıl kurulmalıdır?
Talepte ödeme tarihi, ödeme sebebi, alıcının sıfatı, haksızlığın kanuni nedeni ve geri istenen tutar açıkça yer almalıdır. İyiniyet kabul ediliyorsa şirket alacaklıları için gereken miktarın hesabı gösterilir; kötüniyet ileri sürülüyorsa dayanak olgular belirtilir. Daha önce yapılmış geri ödemeler tutardan düşülmelidir. Alınmış para, sonradan iade edilmiş para ve kalan talep ayrı yazıldığında uyuşmazlık denetlenebilir hâle gelir. Sabit ceza yüzdesi veya gerekçesiz ek tutar, TTK 611’de yer almayan bir sonuç olarak sunulmamalıdır.
İade talebiyle müdürün görevden alınması, genel kurul kararına karşı dava veya yönetici tazminatı aynı işlem değildir. Aynı olayın farklı talepleri bulunması bunların şartlarının birleştirilmesini gerektirmez. Ana kanuni kaynak TTK 608, 611, 614 ve 616; iyiniyet ölçütü için TMK 3 hükümleridir. Ödeme, iyiniyet, alacaklı ihtiyacı ve süre ayrı belirlendiğinde, şirketin hangi tutarı hangi sebeple geri istediği açık biçimde ortaya konulur.
Limited şirkette haksız kâr iadesi hakkında sık sorulan sorular
1. Haksız kârı alan kişi iyiniyetliyse hiç iade yapmaz mı?
TTK 611 böyle mutlak bir muafiyet tanımaz. İyiniyetli alıcının iade borcu, şirket alacaklılarının haklarını ödemek için gerekli tutarla sınırlıdır. Bu tutarın ayrıca hesaplanması ve açıklanması gerekir.
2. Şirket sonradan zarar edince eski kâr payı geri alınır mı?
Sonraki zarar tek başına yeterli değildir. Önce önceki ödemenin haksız kâr niteliği gösterilmelidir. Hukuka uygun eski ödeme, yalnız şirketin yeni nakit ihtiyacı nedeniyle TTK 611 kapsamında haksız hâle gelmez.
3. Müdürün aldığı ücret de TTK 611’e göre geri istenir mi?
Müdür ücreti ile kâr veya kazanç payı aynı ödeme türü değildir. Önce gerçek hukuki sebep belirlenir. TTK 611 ortak ve müdürün haksız kâr almasını düzenler; bütün ücret uyuşmazlıklarının tek maddesi değildir.
4. Geri alma hakkı kaç yılda zamanaşımına uğrar?
TTK 611/3 paranın alındığı tarihten itibaren beş yıl, iyiniyet varsa iki yıl öngörür. Her ödemenin alınma tarihi ayrı belirlenmelidir. Yeni yönetimin göreve gelmesi başlangıcı kendiliğinden değiştirmez.
5. İyiniyet iddiasında yalnız bilmiyordum demek yeterli mi?
TMK 3 uyarınca durumun gerektirdiği özeni göstermeyen kişi iyiniyet iddiasında bulunamaz. Alıcının bilgisi, görevi ve dağıtım belgeleri somut olarak değerlendirilir. Soyut beyanın yanında gerçek koşullar incelenmelidir.
6. Şirketin banka hesabında para olması dağıtım için yeterli mi?
Hayır. TTK 608 net dönem kârı, ilgili yedek akçeler ve ayrılması gereken yedekler üzerinden dağıtım düzeni kurar. Bankadaki nakit, kendiliğinden dağıtılabilir kâr anlamına gelmez. Finansal kaynağın niteliği belirlenmelidir.
7. Başka ortak iadenin kendi hesabına yapılmasını isteyebilir mi?
TTK 611’deki geri alma hakkı şirkete aittir. Şirket adına yetki ve ödeme hesabı doğrulanmalıdır. Diğer ortağın yalnız ortaklık sıfatı, şirket alacağını kişisel hesabına yöneltme yetkisi vermez.
8. Anonim şirket için hazırlanmış TTK 512 metni yeterli mi?
Hayır. Limited şirkette TTK 611’in iyiniyetli alıcıya ilişkin miktar sınırı ve iki yıllık süre düzeni ayrıca vardır. Şirket türü değiştirilerek anonim şirket koşullarının aynen kullanılması doğru değildir.
9. Fazla ödeme varsa tüm kâr payı mı geri istenir?
İnceleme hak edilen tutar ile fiilen alınan tutarı ayırmalıdır. Yalnız fazla kısım haksızsa talep bu fark ve TTK 611’in diğer sınırları üzerinden belirlenir. Önceki geri ödemeler de hesapta dikkate alınır.
10. Müdürün ödeme kararı vermesi ile parayı alması aynı sorumluluk mu?
Hayır. Haksız kârı alan kişinin geri verme borcu ile hukuka aykırı ödeme nedeniyle yönetici sorumluluğu ayrı incelenir. Her talebin koşulu, muhatabı ve tutarı gösterilmelidir. Aynı zarar veya para mükerrer tahsil edilmez.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinSorunuzu iletin
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
