Ömür Boyu Gelir Borçlusunun İflasında Anapara Alacak Kaydı Dilekçesi | TBK 609/3 Word
Ömür boyu gelir borçlusu iflas edince hangi alacak kaydedilir?
Ömür boyu gelir borçlusunun iflasında anapara alacak kaydı dilekçesi, 6098 sayılı Türk Borçlar Kanunu’nun 609. maddesinin üçüncü fıkrasındaki özel hakkın kullanılmasına yöneliktir. Gelir alacaklısı, borçlunun üstlendiği dönemsel gelirin elde edilmesini sağlayacak, kanundaki sosyal güvenlik kurumu ölçütüne karşılık gelen anapara tutarını iflas masasına kaydettirir. Talebin dayanağı yazılı gelir sözleşmesi, borçlunun iflası, devam eden gelir hakkı ve anapara hesabıdır. Sadece son ödenmeyen taksiti belirtmek bu özel talebin içeriğini açıklamaz.
Bu yazıyla ilgili genel bir sorunuz mu var? Anonim soru sor
Bu sayfadaki örnek, adi tasfiyede iflas idaresi oluşturulmuş dosyada kullanılacak başvuru içindir. Dilekçe, ilgili iflas dairesi aracılığıyla masayı temsil eden iflas idaresine sunulur. Basit tasfiyede işlemleri iflas dairesi yürüttüğünden başlık ve muhatap dosyanın gerçek usulüne göre değiştirilir. Word dosyası; imzalanabilir dilekçe ile sözleşme, süre ve hesap kontrol çizelgesini içerir. Örnek alanları gerçek belgelere dayanarak doldurmak gerekir.
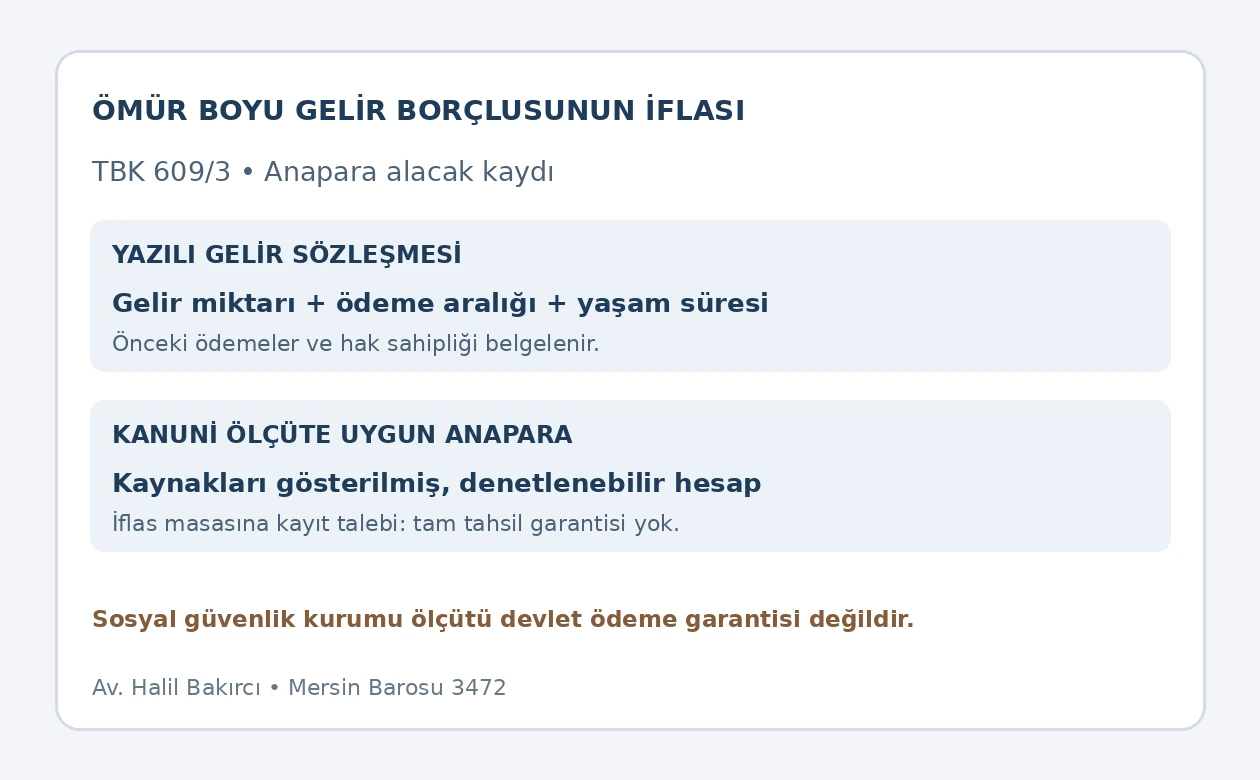
TBK 607 ve 608 uyarınca sözleşmenin niteliği ve geçerliliği
TBK 607, taraflardan birinin veya üçüncü kişinin yaşamı boyunca belirli dönemsel edimler üstlenilen sözleşmeyi düzenler. Belirleyici unsur, edimlerin yaşam süresine bağlı olmasıdır. Bir borcun taksitlere bölünmüş olması tek başına ömür boyu gelir ilişkisi kurmaz. Başvuruda sözleşmenin tarihi, tarafları, gelir tutarı, ödeme aralıkları ve sürenin hangi kişinin ömrüne bağlandığı gösterilir. İflas eden kişinin gerçekten gelir borçlusu olduğu da sözleşmeyle eşleştirilir.
TBK 608 yazılı şekli geçerlilik koşulu olarak öngörür. İmzalı sözleşme ve gelir koşullarını belirleyen ekleri birlikte sunulur. Banka hesabına düzenli para yatırılmış olması, yazılı şeklin arandığı sözleşmenin bütün esaslı koşullarını kendiliğinden kanıtlamaz. Dekontlar ifanın ve ödeme geçmişinin delilidir; sözleşmenin yerine geçtiği varsayılmaz. Belge bir borç ikrarı veya başka sözleşme türüne ilişkinse, alacak kaydının hukuki sebebi buna göre ayrılır.
Gelirin süresini belirleyen kişinin doğru gösterilmesi
Kanun, aksine açık sözleşme hükmü bulunmadığında gelirin alacaklının ömrü boyunca kararlaştırıldığını kabul eder. Borçlunun veya üçüncü kişinin ömrünün esas alındığı düzenleme, açık sözleşme hükmüyle gösterilmelidir. Süreyi belirleyen kişinin kimliği, gelir alacaklısının kimliğiyle aynı alan içine sıkıştırılmamalıdır. Hesap raporunda kullanılan yaşam süresi verileri ile sözleşmedeki kişi arasında bağlantı kurulması, anapara değerlemesinin denetlenmesini sağlar.
TBK 607’nin üçüncü fıkrası, gelirin borçlunun veya üçüncü kişinin ömrüyle sınırlandığı durumda ve aksi kararlaştırılmadığında alacaklının mirasçılarına geçişi düzenler. Bu nedenle alacaklının ölümü her sözleşmede aynı sonucu doğurmaz. Mirasçı başvurusu yapılıyorsa mirasçılık belgesi, sözleşmenin süre hükmü ve başvuranın payı birlikte açıklanır. Yaşamına bağlı gelir süresi sona ermiş kişiye ilişkin kayıt, devam eden gelir hakkı varmış gibi hazırlanmaz.
Peşin dönemsel ödeme ile iflas anapara talebi farklıdır
TBK 609’un ilk fıkrası, sözleşmede başka düzenleme yoksa gelirin altı ayda bir peşin ödenmesini öngörür. Bu kural ödeme periyodunu belirler. Üçüncü fıkra ise gelir borçlusunun iflasında masaya kaydedilecek özel parasal değeri düzenler. Borçluya yöneltilen altı aylık peşin ödeme talep dilekçesi, iflas masasındaki anapara kaydı başvurusunun yerine kullanılmaz. Muhatap, istenen tutar ve hesap sebebi farklıdır.
İkinci fıkra, süresi yaşamına bağlanan kişinin peşin ödeme döneminin sonundan önce ölmesi hâlinde o dönemin gelirinin tamamının borçlanılmış sayılmasını düzenler. Bu hüküm devamı sona ermiş bütün gelecekteki dönemleri borca dönüştürmez. Ölüm kaydı, ilgili ödeme dönemi ve ödeme durumu ayrı incelenir. Dilekçede geçmiş dönem geliri ile devam eden hakka ilişkin anaparanın aynı dönem için iki kez istenmesi önlenmelidir.
İflas kararı ve tasfiye dosyası nasıl tanımlanır?
TBK 609/3 için gelir borçlusunun iflası gerekir. Gecikmiş ödeme, hesabın kapanması, ticari faaliyetin durması veya konkordato başvurusu tek başına bu koşulun gerçekleştiği anlamına gelmez. Dosyaya gerçek iflas kararı, iflasın açıldığı tarih ve yürütülen tasfiyenin numarası yazılır. Müflisin adı veya ticaret unvanı sözleşmedeki borçluyla karşılaştırılır. Benzer unvanlı başka şirketin iflasına dayanılarak sözleşmedeki kişiye ait gelir kaydedilemez.
Adi tasfiyede masanın kanuni temsilini İcra ve İflâs Kanunu’nun 226. maddesi uyarınca iflas idaresi üstlenir. Başvurunun hangi iflas dairesine verileceği dosya kaydından belirlenir. Gelir alacaklısının Mersin’de bulunması, bütün Türkiye’deki iflas dosyalarını Mersin’deki daireye taşımaz. Tasfiye türü ve görevli organ belirlenmeden örneğin başlığını aynen kullanmak, doğru talebin yanlış dosyaya gönderilmesine yol açar.
Anapara hesabının kanuni ölçütü
TBK 609/3, borçlunun yükümlü olduğu dönemsel gelirin elde edilebilmesi için ilgili sosyal güvenlik kurumunca ödenmesi gereken anaparaya denk parayı esas alır. Hesabın sonucu, aynı dönemsel gelire ilişkin kanuni değerleme ölçütüyle açıklanmalıdır. Alacaklının başlangıçta verdiği malın güncel değeri, tek bir taksit veya toplam banka transferi doğrudan bu anapara değildir. Bu değerlerden biri talep edilmişse neden kanuni ölçütü karşıladığı ayrıca gösterilir.
Başvuruya eklenen hesapta gelir miktarı, ödeme sıklığı, gelirin süresini belirleyen kişi, kullanılan verilerin kaynağı ve değerleme tarihi anlaşılır olmalıdır. Teknik rapor varsa düzenleyenin kimliği, rapor tarihi, incelemenin kapsamı ve sonuç tutarı belirtilir. Hesabı okuyan kişinin sözleşmedeki edimden kayıt istenen sermaye değerine nasıl ulaşıldığını izlemesi gerekir. Kaynağı gösterilmemiş bir katsayıyı dilekçeye yazmak denetlenebilir hesap sağlamaz.
Kanun bütün sözleşmeler için tek faiz oranı, sabit yaşam yılı veya otomatik hesap cetveli belirlemez. Bu sayfada böyle bir rakam üretilmemiştir. İlgili kurumsal ölçüte ilişkin mevcut belge hesap dayanağıyla sunulur; ihtiyaç duyulan bilgi açık sorularla dosyada araştırılması istenen husus olarak gösterilir. Her özel sözleşme için sosyal güvenlik kurumunun belirli sürede hesap belgesi vermek zorunda olduğu iddiası da bu hükümden çıkarılmaz.
Sosyal güvenlik kurumu ölçütü ödeme garantisi değildir
Maddedeki sosyal güvenlik kurumu bağlantısı, masaya kaydedilecek değerin ölçüsüdür. Özel gelir sözleşmesinin borçlusu yerine devletin veya SGK’nın gelir ödemesine başlamasını sağlayan başvuru yolu değildir. Dilekçenin muhatabı tasfiye dosyasındaki yetkili organdır. Alacak kaydının kabulü ile fiilen tahsil edilecek pay birbirinden ayrılır; masadaki değerler, alacağın hukuki konumu ve tasfiye işlemleri tahsil sonucunu etkiler.
Bu nedenle sonuç bölümüne koşulsuz devlet ödeme yükümlülüğü, belirli tarihte tam tahsil veya bütün alacaklılardan önce ödeme istemi eklenmez. TBK 609/3 özel anapara kaydı hakkı tanır; tek başına bir rehin veya ayrıcalıklı sıra yaratıldığı söylenemez. Mevcut teminat ileri sürülüyorsa onu kuran belge ve ilgili hukuki dayanak ayrıca gösterilir. Kayıt tutarı ile dağıtımda elde edilen tutarın ayrı izlenmesi gerekir.
Ödeme geçmişi ve mükerrer talebin önlenmesi
Hesap dökümünde her dönem için borçlanılan gelir, alınan ödeme, ödemenin açıklaması ve kalan miktar gösterilir. Banka hareketi yalnız tarih ve toplamla bırakılmaz; hangi gelir dönemini karşıladığı belirlenir. Kısmi tahsilat, tam ödeme gibi kaydedilmez. Başka borca ilişkin havale de gelir sözleşmesine dayanılarak mahsup edilmiş kabul edilmez. Ödemenin ilişkilendirildiği belge veya taraf açıklaması çizelgeye eklenir.
İflastan önce doğmuş ve ödenmemiş dönemsel gelir ayrıca ileri sürülüyorsa anapara hesabının kapsadığı dönemlerle karşılaştırılır. Aynı ekonomik edimi hem geçmiş taksit hem sermaye karşılığı içinde tekrar toplamak kayıt talebini şişirir. Başvuru tekniği, tutarın bileşenlerini ve aralarındaki ilişkiyi açıklamaktır. Rapor düzeltmesi yapıldığında eski sonuç korunarak iki raporun toplamı istenmez; değişen kalem ve son talep tutarı belirtilir.
Alacak kayıt çağrısı ve geç başvuru
Adi tasfiyede İİK 219 kapsamındaki ilanda alacaklılar alacaklarını ve dayanak belgelerini bir ay içinde bildirmeye çağrılır. Başlangıç için ilgili ilan tarihi esas alınır; sözleşmenin imza tarihi veya son taksitin vadesi bu çağrının yerine geçmez. Başvuru hazırlığında ilanın metni ve tasfiye dosyası birlikte kontrol edilir. Bir aylık süre TBK 609/3 kapsamında masanın cevap vermesine veya ödeme yapmasına tanınmış süre değildir.
İİK 236, süresinde kaydettirilmeyen alacağın iflas kapanıncaya kadar bildirilmesine ilişkin düzenleme içerir. Geç bildirimin giderleri ve daha önce kararlaştırılmış dağıtımlara katılamama sonucu gözden kaçırılmamalıdır. İlk çağrının kaçırılması bütün şartlardan bağımsız otomatik hak kaybı gibi anlatılmaz; geç kayıt da önceki dağıtımları koşulsuz geri açmaz. Dosyanın kapanma durumu gerçek kayıttan öğrenilir ve gecikmenin somut sonuçları değerlendirilir.
Hak sahibinin değişmesi ve bakım sözleşmesinden ayrım
TBK 610, sözleşmeyle aksi düzenlenmedikçe gelir alacaklısının haklarını devretmesine izin verir. Devralan kayıt istiyorsa sözleşmenin devir hükmü, devir belgesi ve talep edilen hakkın kapsamı birlikte sunulur. Bir ödeme hesabının başka kişiye ait olması tek başına alacak devrini kanıtlamaz. Başvuran temsilci ise alacaklı sıfatı yerine temsil yetkisi ve asıl hak sahibinin bilgileri gösterilir.
Ölünceye kadar bakma sözleşmesi, bakım ve gözetim edimleri nedeniyle farklı sözleşme türüdür. TBK 619’daki devredilemezlik ve bakım borçlusunun iflası hükümleri doğrudan gelir sözleşmesine aktarılmaz. Sözleşmenin yalnız başlığına göre başvuru yapılmamalıdır. Gelir ilişkisinin genel yapısı ve devri için TBK 607–610 ömür boyu gelir rehberi kullanılabilir.
Ömür boyu gelir borçlusunun iflasında anapara kayıt dilekçesi örneği
Aşağıdaki metin, devam eden gelir hakkı ve belgelendirilmiş anapara hesabıyla yapılan kayıt talebine göre düzenlenmiştir. Bilinmeyen tutarın yerine tahmin yazılmamalıdır. Hesap araştırması gerekli olduğunda inceleme konusu ve eldeki belgeler açık gösterilir. Köşeli alanlar gerçek bilgileri girmek içindir; sözleşme veya dosya hakkında kurgusal olay anlatmaz. İmzadan önce örnekle ek çizelgenin tutarlılığı kontrol edilmelidir.
[İLGİLİ İFLAS DAİRESİ] ARACILIĞIYLA
[MÜFLİSİN ADI VEYA UNVANI] İFLAS İDARESİNE
İFLAS DOSYASI: [Dosya numarası]
GELİR ALACAKLISI: [Ad, kimlik bilgisi, adres]
VEKİLİ: [Varsa ad, adres ve yetki belgesi]
MÜFLİS GELİR BORÇLUSU: [Ad veya unvan, ayırt edici bilgiler]
KONU: TBK 609/3 uyarınca dönemsel gelir karşılığı anapara alacağının iflas masasına kaydı talebidir.
AÇIKLAMALAR
1. Müflis ile [gerçek sözleşme tarihi] tarihli yazılı ömür boyu gelir sözleşmesi bulunmaktadır. Sözleşmenin [madde/ek] hükmünde dönemsel gelir [gerçek tutar ve para birimi], ödeme aralığı [ ] ve sürenin bağlı olduğu kişi [kimlik ve sözleşme hükmü] olarak belirlenmiştir. Sözleşmenin eksiksiz örneği ve ekleri sunulmuştur.
2. Borçlunun iflası [mahkeme ve dosya] kararıyla [gerçek tarih] tarihinde açılmıştır. Tasfiye [gerçek daire ve numara] dosyasında yürütülmektedir. Devam eden gelir hakkım ve başvuru sıfatım [sözleşme ve varsa devir/mirasçılık belgesi] ile açıklanmıştır.
3. TBK 609/3’teki anapara ölçütüne ilişkin [rapor veya hesap belgesi, düzenleyen, tarih] eklenmiştir. Kayıt istediğim tutar [belgeli tutar ve para birimi] olup hesap girdileri ile dayanakları ek çizelgede gösterilmiştir. İncelenmesi gereken hesap hususları [gerçek ve belirli hususlar] olarak belirtilmiştir.
4. Önceki ödemeler ve ilişkili dönemler [ek döküm] üzerinde ayrılmıştır. Ayrıca bildirilen geçmiş dönem gelirleri [varsa dönem ve tutar] olup anapara hesabıyla aynı edimlerin ikinci kez talep edilmemesi için kapsamı açıklanmıştır. Aynı hakka ilişkin önceki kayıt başvurusu [varsa numara ve durumu] bildirilmiştir.
HUKUKİ DAYANAKLAR: TBK 607–610, özellikle 609/3; İİK 219, 226, gerekli durumda 236 ve ilgili hükümler.
DELİLLER: Yazılı sözleşme ve ekleri, iflas kararı ve ilanı, hak sahipliği belgesi, dayanaklı anapara hesabı, dönemsel ödeme dökümü ve ilgili dosya kayıtları.
SONUÇ VE İSTEM: TBK 609/3 kapsamında [belgeli tutar] anapara alacağımın, ek hesap dayanağı ve gelir süresi incelenerek masaya kaydına; belirttiğim hesap hususlarının gerekli belge incelemesiyle değerlendirilmesine; başvurunun dosyaya işlenmesine ve hakkındaki işlemin tarafıma bildirilmesine karar verilmesini arz ederim.
Gerçek başvuru tarihi: [ ]
Gelir alacaklısı veya yetkili vekili: [Ad ve imza]
EKLER: 1. Sözleşme ve ekleri. 2. İflas ve ilan kayıtları. 3. Hak sahipliği/temsil belgesi. 4. Anapara hesabı ve kaynakları. 5. Ödeme ve kapsam çizelgesi.
Ömür boyu gelir borçlusunun iflasında anapara alacak kaydı dilekçesini Word olarak indir. Dosyadaki ikinci sayfa, gelirin yaşam süresine bağlandığı kişi ile anapara hesap girdilerini ayrı gösterir. İmza alanı başvuranın gerçek imzası içindir. Dosya, imzalanmış veya güvenli elektronik imza uygulanmış belge olarak sunulmamaktadır.
Başvurunun teslimi ve sonraki hesap denetimi
Dilekçe ile eklerin tesliminde dosya numarası, eklerin tam listesi ve başvurunun kayıt bilgisi saklanır. Başvuru alındısı alacağın kabul edildiğini gösteren karar yerine geçmez. Hesabın kısmen kabulü, farklı dönemle değerlendirilmesi veya belge eksikliği bildirimi varsa işlemdeki gerekçe ile sunulan rapor karşılaştırılır. Bu sayfadaki kayıt dilekçesi, sonradan oluşacak ret veya sıra uyuşmazlığına karşı her türlü başvuru yerine kullanılamaz.
İzlenecek sonraki hukuki yol gerçek işlemin niteliğine göre belirlenir. Hesapta hangi girdi reddedilmiş, kayıt tutarı nasıl değişmiş ve hangi bildirim yapılmış soruları belgeyle cevaplanmalıdır. Yeni bir hesap sunulduğunda önceki hesapla farkı açıklanır. Masadan tahsilat gerçekleştiğinde gerçek tutar, tarih ve ödeme sebebi kayıt çizelgesine işlenir; başlangıçta bildirilen alacak ile kalan bakiye birbirine karıştırılmaz.
Sık sorulan sorular
Gelir borçlusunun ödeme yapmaması TBK 609/3 için yeterli mi?
Yeterli değildir. Hüküm gelir borçlusunun iflasına bağlıdır. İflas bulunmayan ödeme ihlalinde sözleşmeye ve ilgili talebe göre hareket edilir; iflas masası varmış gibi kayıt istenmez.
Masaya sadece altı aylık gelir mi yazılır?
Özel kayıt hakkının konusu, kanuni ölçütle belirlenen anapara karşılığıdır. Altı aylık peşin ödeme kuralı ödeme periyoduna ilişkindir. Anapara ile ayrı geçmiş dönem geliri hesapta açıklanır.
Başlangıçta verilen malın bedeli doğrudan anapara mı?
Doğrudan eşit sayılmaz. TBK 609/3, yüklenilen dönemsel geliri sağlayacak anapara ölçütünü esas alır. Talep hesabı bu ölçütle bağlantılı, kaynakları gösterilmiş değerlemeye dayanmalıdır.
SGK özel sözleşmedeki geliri ödemeye başlar mı?
Bu hüküm böyle bir ödeme yükümlülüğü kurmaz. Sosyal güvenlik kurumu ölçütü kayıt tutarının belirlenmesiyle ilgilidir. Talep ilgili iflas tasfiyesindeki masaya yöneltilir.
Yazılı sözleşme yerine yalnız dekont yeterli mi?
TBK 608 yazılı şekil arar. Dekont ödeme işlemini gösterir; gelir sözleşmesinin geçerlilik koşulunun her durumda gerçekleştiğini kanıtlamaz. İmzalı metin, ekler ve ifa kayıtları birlikte incelenir.
Gelir alacaklısının mirasçısı kayıt başvurusu yapabilir mi?
TBK 607/3’teki geçiş koşulları ve sözleşmenin süre hükmü incelenir. Borçlunun veya üçüncü kişinin ömrüne bağlı gelirde aksi düzenleme yoksa geçiş söz konusudur. Mirasçılık ve pay belgelenir.
Devir alan kişi hangi belgeleri sunar?
TBK 610 kapsamında sözleşmede devir yasağı bulunup bulunmadığı ile devir belgesi kontrol edilir. Devredilen hakkın kapsamı açıklanır. Başkasına ait banka hesabı tek başına devir belgesi değildir.
Bir aylık çağrı geçirilince kayıt her durumda biter mi?
İİK 236’nın geç bildirim düzenlemesi ayrıca incelenir. Kapanma durumu, gecikme giderleri ve önceki kararlaştırılmış dağıtımlar önemlidir. Geç başvuru önceki dağıtımlara koşulsuz katılım sağlamaz.
Basit tasfiyede iflas idaresine mi hitap edilir?
Basit tasfiyede görevli iflas dairesidir. Buradaki başlık, iflas idaresi kurulmuş adi tasfiyeye göre hazırlanmıştır. Muhatap gerçek dosyanın usulüne uygun yazılmalıdır.
Alacak kaydının kabulü bütün tutarın tahsilini garanti eder mi?
Etmez. Kayıt ve tahsil farklı aşamalardır. Masadaki malvarlığı, hukuki sıra ve dağıtım işlemleri dikkate alınır. TBK 609/3 tek başına özel teminat veya tam ödeme garantisi değildir.
Resmî kanun metni ve tasfiye kaynakları
Çalışma ve Sosyal Güvenlik Bakanlığının yayımladığı Türk Borçlar Kanunu, 607–610. maddeler, sözleşmenin yazılı şekli, yaşam süresi, ödeme düzeni ve iflas anapara hakkının resmî metnidir. Adalet Bakanlığı 2025 İflâs İdare Memurluğu Temel Eğitimi Kaynak Kitabı, tasfiye türleri, kanuni temsil, alacak çağrısı ve geç bildirim usulünü açıklar. Kaynak inceleme tarihi 9 Ekim 2026’dır.
İstanbul Ofisi – Polaris Plaza, Maslak / Sarıyer
Bakırcı & Keskin Hukuk Bürosu
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbul
İstanbul ve Mersin’deki fiziksel ofislerimizden Türkiye genelindeki dosyalar, görev ve yetki kuralları ile gerekli yerel işlemler dikkate alınarak koordine edilir. Yüz yüze görüşme için randevu sırasında tercih ettiğiniz ofisi belirtiniz.
İstanbul ofisini Google Haritalar’da açın · İletişim ve randevu
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
Bakırcı & Keskin Hukuk Bürosu sitesinden daha fazla şey keşfedin
Son gönderilerin e-postanıza gönderilmesi için abone olun.
