Ömür Boyu Gelir Hakkının Bütünü Ne Zaman Zamanaşımına Uğrar?
Ömür boyu gelir ilişkisinde yalnız ödenmeyen dönemlerin değil, gelir alacağının bütününün zamanaşımı da incelenmelidir. Türk Borçlar Kanunu m.150, alacağın tamamı için sürenin ifa edilmemiş ilk dönemsel edimin muaccel olduğu gün işlemeye başlayacağını düzenler. Alacağın tamamı zamanaşımına uğradığında ödenmemiş dönemsel edimler de zamanaşımına uğrar. Bu sebeple yalnız son yıllardaki ödemeleri toplayarak hak kaybının bulunmadığı sonucuna varılamaz.
İnceleme iki ayrı hesap gerektirir. Tek tek dönemsel alacaklarda TBK m.147/1’deki beş yıllık süre, gelir hakkının bütünü bakımından ise aksine özel hüküm bulunmadıkça m.146’daki on yıllık süre ve m.150’deki başlangıç kuralı esas alınır. Vade, ödeme, durma, kesilme ve ileri sürülen savunma her iki hesapta doğru yere konulmalıdır. Sözleşmenin ömür boyu yapılmış olması, zamanaşımı kurallarının uygulanmasını engellemez.
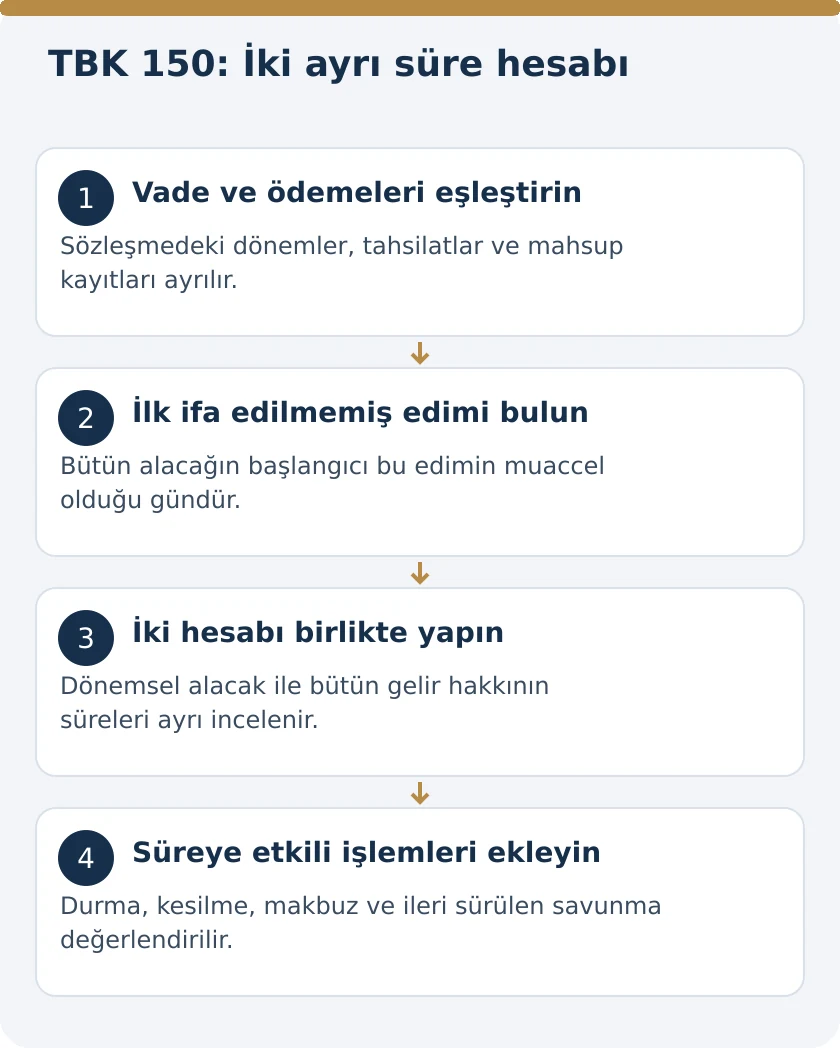
Gelir hakkının bütünü ile dönemsel alacak arasındaki fark
TBK m.607’deki ömür boyu gelir sözleşmesi, taraflardan birinin veya üçüncü kişinin yaşamı boyunca belirli dönemsel edimlerin yerine getirilmesini içerir. Sözleşmenin sağladığı sürekli gelir hakkı ile her ödeme döneminde istenebilir hâle gelen tutar birbirinden ayrılır. Bir dönem için vadesi gelmiş para talebi, gelir ilişkisinin bütününün hukuki durumunu tek başına açıklamaz.
Bu ayrımın zamanaşımı bakımından doğrudan sonucu vardır. TBK m.150, bütün gelir alacağı için özel başlangıç noktası belirlerken, dönemsel tutarlar kendi vadelerine göre ayrıca değerlendirilir. Alacaklı yalnız tahsil etmek istediği son dönemlerin listesini hazırladığında, bütün hakkı etkileyen daha eski bir başlangıcı gözden kaçırabilir. Borçlu da yalnız sözleşmenin eski tarihli olmasına dayanarak aynı sonucu ileri süremez.
Ömür boyu gelir sözleşmesinin kuruluşu ve ödeme düzeni, bu incelemenin başlangıç çerçevesidir. Buradaki özel konu ise sözleşmenin bütün hükümlerini yeniden açıklamak değil, ödeme geçmişinin bütün gelir hakkını zamanaşımı yönünden nasıl etkilediğini belirlemektir. Sürekli hak ve tekil ödeme aynı satırda birleştirilmemelidir.
Ömür boyu gelir olması, süresiz dava hakkı vermez
Ömrüne bağlanan kişinin yaşamaya devam etmesi, sözleşmesel sürenin devamına ilişkindir. Zamanaşımı ise alacağın talep edilebilirliği bakımından ayrı bir kanuni düzenlemedir. TBK m.150’nin açıkça ömür boyunca gelirden söz etmesi, yaşam süresi devam ederken de zamanaşımı incelemesi yapılacağını gösterir. Sözleşmenin adı bu hükmü uygulanmaz hâle getirmez.
Öte yandan ömrüne bağlanan kişinin ölümüyle ilgili sonuçlarla geçmiş dönem alacaklarının zamanaşımı birbirine karıştırılmamalıdır. Sözleşmenin hangi kişinin ömrüne bağlandığı TBK m.607 kapsamında belirlenir. Ölüme bağlı sona erme tarihi, daha önce muaccel olmuş ve ödenmemiş tutarlar için kendiliğinden yeni bir zamanaşımı başlangıcı oluşturmaz.
Aynı nedenle sosyal güvenlik aylıkları, bakım ve gözetim borçları veya başka özel kanunla düzenlenen ödemeler, yalnız düzenli yapıldıkları için bu incelemeye dahil edilemez. Bu yazı TBK m.607–610 kapsamındaki özel hukuk gelir ilişkisine odaklanır. Ödeme ilişkisinin hukuki kaynağı belirlenmeden bütün düzenli gelirler için aynı süre tablosu kullanılmamalıdır.
İlk ifa edilmemiş dönemsel edim nasıl bulunur?
TBK m.150’nin aradığı tarih, sözleşmenin imzalandığı gün veya gelir hakkının ilk kurulduğu gün değildir. Kanun, yerine getirilmemiş ilk dönemsel edimin muaccel olduğu günü esas alır. Bu nedenle sözleşmenin başlangıcından itibaren ödeme tarihleri ile fiilî tahsilatlar karşılaştırılmalıdır. İlk dönem ödenmişse onun vadesi sırf takvimde önce yer aldığı için başlangıç sayılamaz.
Hesap tablosunda her dönem ayrı satırda gösterilir. O dönemin vadesi, sözleşmeye göre borçlanılan tutar, ödeme kaydı ve karşılanmayan kısım belirlenir. Banka hareketinin bulunması tek başına hangi dönemin kapandığını açıklamaz. Açıklama alanı, makbuz ve tarafların mahsup beyanları birlikte değerlendirilmelidir. Dönemlerin yanlış eşleştirilmesi, bütün hakkın başlangıcını değiştiren temel bir hesap hatasıdır.
Sonradan yapılan ödemeler ve borç ikrarı da dikkate alınır. İlk gecikme tarihini bir kez işaretleyip sonraki bütün işlemleri inceleme dışında bırakmak doğru değildir. Hangi borcun ödendiği ve hangi işlemin zamanaşımını kestiği ayrı tespit edilmelidir. İlk ödenmemiş edimi bulmak, yalnız en eski eksik satırı seçen mekanik bir işlem değildir.
Vade, altı aylık peşin ödeme kuralıyla birlikte belirlenir
TBK m.609, sözleşmede aksi kararlaştırılmadıkça ömür boyu gelirin altı ayda bir ve peşin ödenmesini öngörür. Tarafların geçerli biçimde belirlediği farklı dönem düzeni varsa vade o düzen üzerinden incelenir. Aylık ödeme yapılmış olması, sözleşmede ne kararlaştırıldığının araştırılmasını gereksiz kılmaz. Fiilî uygulamayla yazılı hüküm arasındaki ilişki açıklığa kavuşturulmalıdır.
Altı aylık peşin ödeme talebi, hangi tutarın hangi tarihte istenebileceğiyle ilgilidir. Zamanaşımı dosyasında bu vade belirlemesi, ilk karşılanmamış edimin başlangıcını oluşturur. Peşin ödeme ile dönem sonu ödemesini karıştırmak, süreyi yanlış tarihten başlatır.
TBK m.149, genel olarak zamanaşımının muacceliyetle başlamasını ve muacceliyet bildirime bağlıysa bildirimin yapılabileceği günün esas alınmasını düzenler. Ömür boyu gelirde m.150’nin özel başlangıç düzeni bu muacceliyet incelemesi üzerine kurulur. Alacaklının yalnız bildirim tarihini geç seçmesi, kanunun öngördüğü başlangıcı istediği kadar erteleme yetkisi vermez.
Beş yıllık dönem hesabı ile on yıllık bütün hak hesabı
TBK m.147/1 dönemsel edimler için beş yıllık zamanaşımı öngörür. Her muaccel ödeme kendi vadesiyle incelenir. Gelir hakkının tamamına ilişkin süre ise aksine özel hüküm yoksa TBK m.146’nın on yıllık genel süresine dayanır; başlangıcı m.150’ye göre bulunur. Bu iki süre, aynı ödeme dosyasındaki farklı hukuki düzeyleri ifade eder.
| İnceleme | Süre ve dayanak | Başlangıç |
|---|---|---|
| Belirli bir dönemin gelir alacağı | TBK m.147/1: beş yıl | İlgili ödemenin muacceliyeti |
| Gelir alacağının bütünü | Aksine hüküm yoksa TBK m.146: on yıl | TBK m.150: ilk ifa edilmemiş dönemsel edimin muacceliyeti |
Hesap yapılırken kesilme veya durma yokmuş gibi varsayım kurulmaz. Kanunda belirtilen bir sebebin gerçekleştiği ileri sürülüyorsa tarih ve kapsamı ayrıca gösterilir. Tablo, bütün dosyalar için değişmeden uygulanacak nihai sonuç değil, hangi hukuki hesabın hangi dayanakla yapılacağını gösteren başlangıç düzenidir.
Bütün hak zamanaşımına uğrarsa yeni dönemler ne olur?
TBK m.150/2, alacağın tamamının zamanaşımına uğraması hâlinde ifa edilmemiş dönemsel edimlerin de zamanaşımına uğrayacağını açıkça düzenler. Bu sonuç, yalnız çok eski taksitlerin talep dışında kalmasıyla sınırlı değildir. Bütün hak yönünden zamanaşımı gerçekleşmişse, daha yakın vadeli ödenmemiş dönemlerin kendi beş yıllık süresinin dolmamış olması tek başına koruma sağlamaz.
Bu nedenle dava veya takip hazırlığında önce bütün hakkın durumu, sonra talep edilen dönemlerin ayrı süreleri birlikte değerlendirilmelidir. Yalnız son beş yıllık tutarı istemek, m.150’nin etkisini kendiliğinden aşan bir yöntem değildir. Talebin hangi alacaktan kaynaklandığı ve o alacağın bütününe ilişkin sürenin durumu belirlenmelidir.
Bütün gelir hakkı henüz zamanaşımına uğramamışsa da her eski dönem alacağının mutlaka istenebilir olduğu sonucu çıkmaz. Dönemsel alacağın kendi süresi ayrıca tamamlanmış olabilir. İki incelemeden birinin olumlu sonucu, diğerinin yapılmasını gereksiz hâle getirmez. Borçlu savunmasını, alacaklı karşı açıklamasını hangi hesap düzeyine dayandırdığını belirtmelidir.
Ödemenin hangi döneme ait olduğu neden önemlidir?
TBK m.101, birden çok borcu bulunan borçlunun ödeme sırasında hangi borcu ödediğini açıklamasına ilişkin düzenleme içerir. Açıklama yapılmaması hâlinde makbuzdaki belirleme ve buna derhâl itiraz edilip edilmediği önem taşır. TBK m.102 ise geçerli bir açıklama veya açık makbuz bulunmadığında uygulanacak mahsup sırasını düzenler.
Bu hükümler gelir dosyasında tahsilatların doğru dönemlere yerleştirilmesini sağlar. Ödemenin en yeni döneme veya en eski döneme yazılacağına tek taraflı bir tablo tercihiyle karar verilemez. Ödeme beyanı, makbuz ve kanuni mahsup düzeni birlikte incelenir. Sonuç, hangi dönemin hâlen ifa edilmemiş sayılacağını ve m.150 bakımından başlangıç tespitini etkiler.
Toplu bir havalenin birden çok dönemle ilişkisi varsa dağılımı açıklanmalıdır. Aynı tahsilat farklı dönemlerde iki kez gösterilemez. Kısmi ödeme, hiç ödeme yapılmadığı iddiasıyla da aynı değildir. Hesabın hem borç miktarı hem zamanaşımını kesen davranış yönünden ayrı etkileri değerlendirilir; ödeme kaydı yalnız toplam bakiyeden düşülen rakam olarak ele alınmaz.
Çekincesiz makbuz ve önceki dönemlerin ödendiği kabulü
TBK m.104, faiz veya kira bedeli gibi dönemsel edimlerden biri için çekince belirtilmeksizin makbuz verilmişse önceki dönemlerin de ifa edilmiş sayılacağını düzenler. Ömür boyu gelirde dönemlere ilişkin makbuzlar bu nedenle dikkatle okunmalıdır. Bir dönem belgesinin içeriği, yalnız o gün el değiştiren tutarı gösteren basit kayıt olarak değerlendirilemez.
Önceki dönemlerin ödenmediğini ileri süren taraf, makbuzun kapsamını ve varsa çekinceyi açıklamalıdır. Makbuz metni, tarih, hangi borca ilişkin olduğu ve diğer ödeme belgeleri karşılaştırılır. Kanuni kabulün varlığı, bir tabloda önceki dönemlerin boş bırakılmasıyla göz ardı edilemez. Tahsilat belgesinin delil etkisi m.150 hesabının dayanaklarından biridir.
Bu yüzden kayıtlar hazırlanırken yalnız banka dekontları değil, imzalı tahsilat belgeleri ve ilgili yazışmalar da birlikte toplanır. Önceki borçların saklı tutulduğu açıklamanın nerede yer aldığı gösterilir. Belgenin sonradan hazırlanmış olması veya farklı bir borca ilişkin bulunması iddiaları da kendi delilleriyle değerlendirilir.
Durma ve kesilme sebepleri ayrı hesaplanır
TBK m.153’teki durma sebepleri ile m.154’teki kesilme sebepleri farklı sonuç doğurur. Durmada işlemiş süre korunarak kanuni engel boyunca süre işlemez. Kesilmede ise TBK m.156 uyarınca yeni süre işlemeye başlar. Bu iki kavramın tek bir erteleme başlığı altında toplanması, hesapta hangi zaman parçasının dikkate alınacağını belirsizleştirir.
Borç ikrarı, kısmi ödeme, rehin veya kefil gösterilmesi gibi m.154’te sayılan davranışlar ile dava veya def’i yoluyla mahkemeye ya da hakeme başvuru, icra takibi veya iflas masasına başvuru ilgili kapsamıyla incelenir. Her işlemin tarihi ve hangi alacağı konu aldığı belirlenmelidir. Bir ödeme dönemine ilişkin kayıtla bütün gelir hakkının ikrar edildiği iddiası aynı kapsamda ele alınmadan önce belgenin içeriği okunur.
Alacaklının tek taraflı ihtar göndermesi, m.154’te sayılan kesilme sebeplerinden biri olarak düzenlenmemiştir. Borçlunun cevabında yer alan ikrar ise içerik yönünden ayrıca değerlendirilir. Bu nedenle iletişim aracının adı yerine işlemin hukuki niteliği esas alınmalıdır. Takibin etkisi için icra takibinde zamanaşımı incelemesi de ayrı işlem zinciri üzerinden yapılır.
Senetle ikrar ve karar sonrasında yeni sürenin belirlenmesi
TBK m.156, zamanaşımının kesilmesiyle yeni süre başlamasını düzenler. Borç bir senetle ikrar edilmiş veya mahkeme ya da hakem kararına bağlanmışsa yeni sürenin her zaman on yıl olacağını ayrıca belirtir. Dolayısıyla ödeme geçmişinde bu nitelikte bir işlem bulunup bulunmadığı kontrol edilmeden yalnız ilk sözleşmenin tarihiyle sonuca gidilemez.
Her yazışma, kanundaki senetle ikrar koşulunu karşıladığı kabul edilerek değerlendirilmemelidir. Belgenin borcu hangi kapsamda tanıdığı, kim tarafından düzenlendiği ve hangi dönemleri içerdiği belirlenir. Kararın yalnız belirli dönemlere mi, daha geniş bir talebe mi ilişkin olduğu da hüküm ve dava kapsamından anlaşılır. Hesap, işlemin gerçek kapsamını izlemelidir.
Devam eden dava veya takip sırasında süreyi etkileyen işlemler için TBK m.157 ayrıca uygulanır. Bu düzenleme ilk başvurunun etkisiyle sonraki işlemlerin etkisini ayırmayı gerektirir. Süre denetimi, dosyanın son işlem tarihini bulmakla tamamlanmaz; hangi işlemle hangi alacak için yeni sürenin başladığı kaydedilmelidir.
Gelir hakkının devri ve mirasçılara geçişi süreyi sıfırlar mı?
TBK m.610, sözleşmede aksi kararlaştırılmadıkça gelir alacaklısının haklarını devredebileceğini düzenler. Alacağın devredilmesi, borçlunun mevcut savunmalarının yok sayılmasına yol açmaz. TBK m.188 uyarınca borçlu, devri öğrendiği sırada devredene karşı sahip olduğu savunmaları devralana karşı da ileri sürebilir. Bu çerçevede devir tarihi tek başına bütün süreleri yeniden başlatan olay olarak alınamaz.
Mirasçılara geçiş yönünden önce TBK m.607’deki yaşam süresi ve aksine sözleşme hükümleri incelenir. Hakkın mirasçıya geçtiği durumda önceki ödeme geçmişi ve süreyi etkileyen kayıtlar da değerlendirmeye dahil edilir. Yalnız yeni hak sahibinin talepte bulunduğu gün üzerinden bütün eski dönemler için yeni hesap kurulamaz.
Yeni hak sahibinin dosyasında asıl sözleşme, değişiklikler, ödeme çizelgesi ve önceki başvurular birlikte bulunmalıdır. Alacak miktarının bildirilmesi, zamanaşımı savunmasının bulunmadığına dair kanuni garanti anlamına gelmez. Hakkın kazanılması ile onun hangi savunmalara açık olduğu ayrı sorulardır.
Zamanaşımı savunması mahkeme tarafından kendiliğinden uygulanmaz
TBK m.161, zamanaşımı ileri sürülmedikçe hâkimin bunu kendiliğinden dikkate alamayacağını belirtir. Bu nedenle m.150 hesabının yapılmış olmasıyla davada bu savunmanın usulüne uygun ileri sürülmesi aynı işlem değildir. Borçlu, bütün hakka mı yoksa belirli dönemlere mi ilişkin zamanaşımına dayandığını açıkça göstermelidir.
Alacaklı da savunmaya karşı yalnız sözleşmenin ömür boyu olduğunu söylemekle yetinmemelidir. İlk ifa edilmemiş edim, vade, ödeme ve durma veya kesilme işlemleri hakkında açıklama yapmalıdır. HMK m.190 ve m.194 doğrultusunda her hukuki sonucun dayandığı vakıa ve delil belirginleştirilir. Birbirinden farklı süre hesapları ayrı çizelgelerde sunulmalıdır.
Dosya sonunda talep edilen dönemlerin listesi, bütün gelir hakkına ilişkin hesapla uyumlu olmalıdır. TBK m.151’de başlangıç gününün sayılmaması ve sürenin son gününün kullanılmadan geçmesi kuralı da uygulanır. Süre hesabı, hukuki niteliği belirlenmiş tarihler üzerine kurulmalı; yalnız takvim yıllarının birbirinden çıkarılmasına indirgenmemelidir.
Sık sorulan sorular
Ömür boyu gelir hakkının bütünü zamanaşımına uğrar mı?
Evet. TBK m.150, bütün alacak için ilk ifa edilmemiş dönemsel edimin muaccel olduğu günü başlangıç sayar. Aksine özel hüküm bulunmadıkça bütün hak için TBK m.146’daki on yıllık genel süre ayrıca incelenir.
Her gelir döneminin süresi de on yıl mıdır?
Tek tek dönemsel edimler için TBK m.147/1 beş yıllık süre öngörür. Bütün gelir hakkının süresi ile belirli bir dönemin alacağı ayrı düzeylerdir. Durma ve kesilme sebepleri her ilgili hesapta dikkate alınır.
Süre her durumda sözleşmenin imzalandığı gün mü başlar?
Hayır. TBK m.150 ilk ifa edilmemiş dönemsel edimin muaccel olduğu günü esas alır. İlk dönemlerin ödendiği ve vadelerin sözleşmeyle farklı belirlendiği kayıtlar incelenmeden başlangıç tarihi seçilemez.
Yalnız son beş yıllık geliri istemek bütün hakka ilişkin sorunu çözer mi?
Bütün alacak zamanaşımına uğramışsa m.150/2 gereğince ödenmemiş dönemler de etkilenir. Bu nedenle yakın dönem tutarlarının kendi beş yıllık süresinin dolmamış olması, bütün hak yönünden gerçekleşmiş zamanaşımını kendiliğinden aşmaz.
Gelir alacaklısı yaşamaya devam ediyorsa zamanaşımı uygulanmaz mı?
Yaşam süresine bağlı sözleşme süresiyle zamanaşımı farklıdır. TBK m.150 ömür boyunca gelir için açık düzenleme içerir. Sözleşmenin devam etmesi, alacaklar ve bütün gelir hakkı yönünden süre incelemesini kaldırmaz.
Noter ihtarı gelir hakkının zamanaşımını kendiliğinden keser mi?
Alacaklının tek taraflı ihtarı TBK m.154’te kesilme sebebi olarak sayılmamıştır. Borçlunun verdiği cevapta borç ikrarı bulunması ise ayrıca incelenir. Kullanılan aracın adı yerine işlemin kanundaki hukuki niteliği belirlenir.
Bir döneme ait çekincesiz makbuz önceki dönemleri etkiler mi?
TBK m.104, dönemsel edimlerden biri için çekincesiz makbuz verilmişse önceki dönemlerin de ifa edilmiş sayılacağını düzenler. Makbuzun hangi borca ilişkin olduğu, çekince ve diğer deliller birlikte değerlendirilmelidir.
Alacağın başka kişiye devri süreyi yeniden başlatır mı?
Devir tek başına bütün süreleri yeniden başlatan bir işlem değildir. TBK m.188, borçlunun devri öğrendiği sırada devredene karşı mevcut savunmalarını devralana karşı da ileri sürebileceğini düzenler. Önceki ödeme ve başvuru geçmişi korunur.
Zamanaşımı gerçekleştiğinde hâkim bunu kendiliğinden uygular mı?
TBK m.161 uyarınca zamanaşımı ileri sürülmedikçe hâkim bunu kendiliğinden dikkate alamaz. Savunmanın usulüne uygun ileri sürülmesi ile sürenin maddi hukuk bakımından hesaplanması ayrı incelemelerdir.
Bütün hak hesabı için hangi belgeler gerekir?
Asıl sözleşme, vade değişiklikleri, dönem çizelgesi, banka kayıtları, makbuzlar, borç ikrarları ve dava veya takip işlemleri birlikte incelenir. İlk ifa edilmemiş dönemin vadesiyle durma ve kesilme tarihleri ayrı gösterilir.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
