Ortak Eser Sahibinin Ölümü: Mirasçılar ve Pay Bedeli | FSEK 64
Ayrılmaz bir ortak eseri meydana getirenlerden birinin ölümü, mirasçıların her durumda aynı konumla eser sahipleri birliğine katılması sonucunu doğurmaz. FSEK m.64, ölümün eserin tamamlanması ve alenileşmesi karşısındaki zamanına göre özel bir düzen kurar. Tamamlanmadan veya alenileşmeden önce ölümde pay diğer eser sahipleri arasında bölünür; onlar mirasçılara uygun bir bedel öder. Alenileşmeden sonraki ölümde ise sağ kalanlar birliği mirasçılarla sürdürüp sürdürmemekte serbesttir.
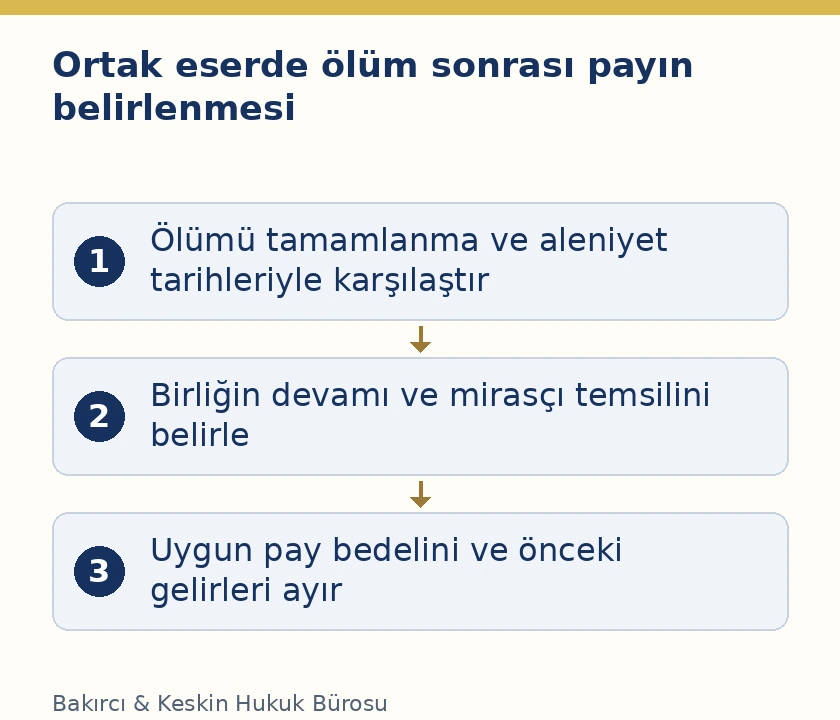
Bedelde anlaşma sağlanamazsa miktarı mahkeme belirler. Bu özel hüküm, mali hakların mirasla geçmesine ilişkin genel kuralın yanında okunmalıdır. Uyuşmazlığın doğru kurulması için ortak eser, ölüm tarihi, aleniyet, birliğin devamı yönündeki irade ve bedel hesabı ayrı belgelerle gösterilir. Dayanak, 5846 sayılı Fikir ve Sanat Eserleri Kanunu’nun 63 ve 64. maddeleridir.
Önce birlikte eser sahipliği belirlenmelidir
FSEK m.8 uyarınca eser sahibi, eseri meydana getirendir. Ortak projeye para vermek, tanıtım yapmak veya yalnız teknik hizmet sunmak her kişiyi eser sahibi yapmaz. M.10, teknik hizmetleri ve ayrıntıya ilişkin yardımları ortak eser sahipliğine esas katkıdan ayırır. Ölüm sonrasında önce mirasbırakanın yaratıcı katkısı ve bu katkının hangi esere ait olduğu belirlenmelidir. Yapım bütçesindeki isim listesi tek başına eser sahipleri listesinin yerine geçmez.
FSEK m.9, ayrılabilir kısımlarda her kişiyi meydana getirdiği bölümün sahibi kabul eder; m.10 ise ayrılmaz bütün oluşturan eserin sahipliğini yaratıcıların birliğine bağlar. Ayrı bölümlerden oluşan ortak eserde hak sahipliği ile birliğin devamı aynı yapı değildir. Bu inceleme, ortak eser birliğinde ölüm nedeniyle payın ve mirasçıların konumunun belirlenmesine odaklanır. Her ekip çalışmasının bütün teslimlerini tek bir ayrılmaz eser saymak doğru değildir.
Mali hakların mirasla geçmesi ile özel pay rejimi
FSEK m.63, Kanunun tanıdığı mali hakların miras yoluyla geçeceğini ve bunlar üzerinde ölüme bağlı tasarruf yapılabileceğini düzenler. TMK m.599 da mirasın ölümle bir bütün olarak kazanılmasını esas alır. Bununla birlikte aynı hüküm kanuni ayrık durumları saklı tutar. Ortak eserde m.64’ün özel sonucu incelenmeden yalnız mirasçılık belgesindeki oranlara göre eser üzerinde doğrudan kullanım yetkisi bulunduğu kabul edilemez.
Mirasçıların kanundan doğan bedel alacağı ile ölenin hayatında kazanılmış telif alacakları birbirinden ayrılır. Eser sahibinin önceden doğmuş fakat tahsil edilmemiş sözleşme alacağı, ortaklıktaki payın ölüm nedeniyle tasfiyesinden farklıdır. Miras dosyasında her iki kalemin aynı genel başlık altında toplanması hesap hatasına yol açar. Alacağın kaynağı, borçlusu, dönemi ve daha önce yapılan ödemeler ayrı gösterilmelidir; aynı ekonomik değer iki defa istenmemelidir.
Tamamlanma ve alenileşme neden ayrı tarihlerdir?
Eserin tamamlanması, yaratıcı çalışmanın hangi sürümde sona erdiğiyle ilgilidir. Aleniyet ise FSEK m.7 gereğince hak sahibinin rızasıyla eserin umuma sunulmasına bağlıdır. Bitirilmiş bir çalışma henüz kamuya sunulmamış olabilir. Dosyada son sürümün hazırlanma tarihiyle ilk hukuka uygun kamuya sunum tarihi birlikte bulunmalıdır. Özel bir çalışma grubuna gönderilen dosya ile herkese açık gösterim aynı olay gibi kaydedilmez.
M.7 ayrıca yayımlanmayı, asıldan çoğaltılan nüshaların hak sahibinin rızasıyla satışa çıkarılması, dağıtılması veya başka şekilde ticaret alanına konularak umuma sunulması üzerinden düzenler. M.64’ün kullandığı aleniyet ölçütü yalnız basılı kitap satışıyla sınırlandırılamaz. Buna karşılık izinsiz sızdırılmış taslağın internette görülmesi de hak sahibinin rızası koşulunu kendiliğinden karşılamaz. İlk erişim kaydı kadar bu erişimin hangi yetkiye dayandığı araştırılmalıdır.
Eser tamamlanmadan ölüm gerçekleşirse
FSEK m.64’ün ilk fıkrası, ortak yaratıcılarından biri eserin tamamlanmasından önce öldüğünde payının diğerleri arasında bölünmesini öngörür. Sağ kalan eser sahiplerinin mirasçılara uygun bedel ödeme borcu vardır. Eser henüz gelir getirmiyor diye bedel hakkının kanunda bulunmadığı söylenemez. Bununla birlikte gerçekleşmemiş satışlar kazanılmış gelir gibi yazılmaz; çalışmanın mevcut durumu ve ekonomik veriler doğru tarihle ortaya konulur.
Hazırlık dosyası, tamamlanan katkı ve geriye kalan çalışma ayrılmalıdır. Bir kişinin projede adı bulunmasına rağmen henüz yaratıcı katkısının bulunmamasıyla, ayrılmaz esere somut katkı sunmuş olması farklıdır. Sonradan tamamlanan çalışmada ölen kişinin hangi unsurlarının korunduğu teknik karşılaştırmayla gösterilir. Bu inceleme, kanuni uygun bedelin dayanağını açıklar; yaratıcı katkı yerine yalnız çalışma süresi veya ödenen masrafı ölçmekle yetinilmez.
Eser tamamlanmış fakat alenileşmemişse
M.64’ün ilk fıkrası yalnız yarım kalmış çalışmaları kapsamaz. Eser tamamlanmış olsa da ölüm alenileşmeden önce gerçekleşmişse ilk fıkradaki pay ve bedel düzeni uygulanır. Bu nedenle teslim edilmiş ana dosyanın bulunması, mirasçıların birliğe devamının zorunlu olduğu sonucunu doğurmaz. Tamamlanma belgesi, ölüm kaydı ve ilk aleniyet delili birlikte değerlendirilir. Her tarih aynı hukuki sorunun cevabı değildir.
Baskı hazırlığı, kapalı deneme gösterimi ve satış duyurusu ayrı olaylardır. Duyuruda yalnız çalışmanın adı veya ileride yapılacak etkinlik açıklanmışsa eserin kendisinin umuma sunulup sunulmadığı ayrıca belirlenir. Tarafların yazışmalarında kullandığı “yayına hazır” ifadesi de tamamlanma ile aleniyeti tek tarihe dönüştürmez. Ölümden sonra gerçekleştirilen ilk kamuya sunum, ölüm anındaki durumu geriye doğru değiştiren bir kayıt olarak kullanılmamalıdır.
Alenileşmeden sonra ölümde devam kararı
Ortak eser sahibi eserin alenileşmesinden sonra ölmüşse m.64’ün ikinci fıkrası, diğer eser sahiplerine birliği mirasçılarla devam ettirip ettirmeme serbestisi tanır. Mirasçıların kimliğinin belirlenmesi, sağ kalanların bu seçimini ortadan kaldırmaz. Birliğin sürdürüldüğünü ileri süren taraf, yalnız eserin kullanılmaya devam etmesine dayanmak yerine devam iradesini ve ilgili işlemleri ortaya koymalıdır. Eserin piyasada kalması ile aynı ortaklık yapısının korunması farklı konulardır.
Devam kararı verilmediğinde ilk fıkra hükümlerine dönülür. Pay sağ kalanlar arasında bölünür ve mirasçılara uygun bedel ödenir. Mirasçıların tamamen karşılıksız dışlanması biçiminde bir sonuç kurulamaz. Sağ kalanların tercih hakkı, bedel yükümlülüğünü yok eden bir yetki değildir. Dosyada hangi seçimin yapıldığı, bunun mirasçılara nasıl bildirildiği ve sonraki hesapların hangi hukuki ilişki üzerinden tutulduğu açıklanmalıdır.
Mirasçılardan temsilci istenmesi
Birliğin mirasçılarla devamına karar verilirse sağ kalan eser sahipleri, mirasçılardan birliğe karşı haklarını kullanmak üzere temsilci belirlemelerini isteyebilir. FSEK m.64 bu istemi devam kararına bağlar. Temsilci istenmesi, mirasçıların ekonomik haklardan vazgeçmesi veya bütün payların temsilcinin kişisel malvarlığına geçmesi değildir. Temsilin hangi birliğe, hangi haklara ve hangi işlemlere ilişkin olduğu belgelendirilmelidir. Bildirimlerin yetkili kişiye yöneltilmesi sonraki hesap tartışmalarını da azaltır.
Bu düzenleme, TMK m.640’taki mahkemece miras ortaklığı temsilcisi atanmasıyla özdeş değildir. TMK uyarınca mirasçılardan birinin istemi üzerine sulh mahkemesi paylaşmaya kadar bir temsilci atayabilir. FSEK m.64 ise birliği sürdüren eser sahiplerinin mirasçılardan temsilci istemesini düzenler. Bir belgeyi incelerken temsilcinin hangi dayanakla seçildiği ve yetkisinin sınırı gösterilmelidir; iki görevlendirme kendiliğinden birbirinin yerine geçirilmez.
Uygun pay bedeli nasıl değerlendirilir?
Kanun, bütün eserler için uygulanacak sabit bir bedel, gelir çarpanı veya yüzde belirlemez. M.64’teki ölçüt uygun bedeldir; miktarda uzlaşma olmazsa mahkeme belirler. Eserin tamamlanma durumu, hakların mevcut kapsamı, daha önce yapılmış kullanım sözleşmeleri ve doğrulanabilir ekonomik bilgiler dosyada açıklanmalıdır. Bir tarafın tek başına çıkardığı değerleme, diğer tarafın kabulü veya mahkemenin değerlendirmesi olmadan kanuni kesin tutar hâline gelmez.
Teknik ve ekonomik inceleme, varsayımsal satış başarısına dayanan sınırsız kazanç hesabı şeklinde hazırlanmamalıdır. Gerçekleşmiş satışlar, eldeki lisanslar, iadeler, komisyonlar ve kullanımın sınırları belgeleriyle ayrılır. Brüt ciro ile eser sahibine ait gelir aynı değildir. Değerlemede hangi verinin neden kullanıldığı ve hangi tarihteki durumu gösterdiği açıklanır. Kanun belirli bir tekniği emretmediği için bir hesap yöntemini zorunlu kanuni tarife gibi sunmak doğru olmaz.
Önceki telif gelirleri pay bedeline nasıl bağlanır?
Ölümden önceki dönem için tahakkuk etmiş gelir, ölüm sonrasındaki kullanım geliri ve m.64 pay bedeli ayrı hesap kalemleridir. Yayınevi, yapımcı veya lisans alan tarafından yapılan ödeme hangi döneme aitse o hesapla eşleştirilir. Banka hareketinin ölümden sonra gerçekleşmesi, gelirin mutlaka ölümden sonra doğduğu anlamına gelmez. Sözleşmedeki hesap dönemi ve hakediş koşulu kontrol edilmelidir. Kısmi ödemelerde hangi borcun kapatıldığı açıkça kaydedilir.
Uzlaşma belgesinde önceki telif hesaplarının da kapatıldığı ileri sürülüyorsa kapsanan dönem ve alacaklar gösterilmelidir. Yalnız “pay bedeli ödendi” açıklaması her ayrı sözleşme alacağının sona erdiğini kendiliğinden kanıtlamaz. Buna karşılık aynı gelir unsurunun hem bağımsız alacak hem pay değerinin aynı bileşeni olarak mükerrer talep edilmesi de önlenmelidir. Hesaplar, hukuki sebebi açıklanmış ve denetlenebilir bir tablo üzerinden birbirine bağlanmalıdır.
Mirasçılık belgesi neyi ispatlar?
TMK m.598 uyarınca düzenlenen mirasçılık belgesi, mirasçılık sıfatının gösterilmesine hizmet eder. Belgenin geçersizliği her zaman ileri sürülebilir. Bu belge, mirasbırakanın belirli eseri tek başına yarattığını, ortaklık payının büyüklüğünü veya eserin ölümden önce alenileştiğini kanıtlayan bir tespit kararı değildir. Eser ve pay bilgileri ayrıca gösterilir. Mirasçılık oranı, ortak eserin bütün mali haklarında aynı oranda bireysel tasarruf yetkisi bulunduğu varsayımına dönüştürülmez.
Birden fazla mirasçı bulunduğunda TMK m.640 gereğince paylaşmaya kadar tereke üzerinde elbirliği söz konusudur. Sözleşme veya kanundan doğan temsil ve yönetim yetkileri saklı kalmak üzere tereke haklarında birlikte tasarruf edilir. Her mirasçı terekedeki hakların korunmasını isteyebilir ve sağlanan korumadan hepsi yararlanır. Koruma istemiyle bedeli kabul etme, alacaktan vazgeçme veya nihai paylaşım işlemi aynı yetki olarak değerlendirilmemelidir.
Manevi haklar pay bedeliyle sona ermez
FSEK m.19, eser sahibinin ölümünden sonra belirli manevi yetkileri kullanabilecek kişileri ve koşulları ayrıca düzenler. Bu sıra, her işlemde mirasçılık belgesinin oranlarını aynen uygulamak şeklinde okunamaz. M.64 uyarınca pay bedeli ödenmesi, ölen kişinin eser sahipliği kimliğinin silinmesine veya eser üzerindeki bütün manevi korumaların kaldırılmasına dayanak oluşturmaz. Mali payın tasfiyesi ile adın belirtilmesi ve eserin bütünlüğüne ilişkin uyuşmazlıklar ayrılmalıdır.
Yetkili kişilerin müdahalede anlaşamaması hâlinde m.19’un özel mahkeme yolu değerlendirilir. Vefat eden eser sahibinin manevi haklarında uyuşmazlık, m.64’teki uygun pay bedelinin belirlenmesiyle aynı dava konusu değildir. Bir dosyada ikisi birlikte tartışılsa bile hangi talebin hangi hakka dayandığı belirtilmelidir. Bir talep için yetkili olmak, bütün diğer taleplerde tek başına tasarruf yetkisi bulunduğunu göstermez.
Fiziksel nüsha ve mevcut lisanslar
FSEK m.57/1, asıl veya çoğaltılmış nüshanın mülkiyetiyle fikrî hakların devrini ayırır. Mirasçıların elindeki defter, resim aslı veya dijital taşıyıcı, ortak eser üzerindeki bütün mali hakların onlara geçtiği sonucunu doğurmaz. Tersine payın diğer yaratıcılar arasında bölünmesi de her fiziksel eşyanın mülkiyetinin kendiliğinden onlara geçtiği biçiminde anlatılamaz. Eşya, mali hak ve sözleşmeden doğan alacak için ayrı hukuki dayanak kurulmalıdır.
Önceden verilmiş kullanım yetkileri FSEK m.48 ve m.52 ile gerçek sözleşme kapsamında incelenir. Ölüm ve pay işlemi, daha önceki lisansın kapsamını kendiliğinden genişletmez. Sözleşmenin tarafı, verilen hak, süre ve ölümle bağlantılı hüküm ayrı belirlenir. Mirasçılarla veya sağ kalanlarla yapılan sonraki belgenin, önceki kullanımları ve ödeme dönemlerini nasıl etkilediği açık yazılmalıdır. Ortaklık payı ile üçüncü kişinin sözleşmesel konumu aynı hesapta kaybolmamalıdır.
Sinema eserinde doğru kişilerle işlem yapmak
FSEK m.8, sinema eserinde yönetmen, özgün müzik bestecisi, senaryo yazarı ve diyalog yazarını birlikte eser sahipleri arasında sayar; canlandırma tekniğiyle yapılan eserde animatörü de ekler. Yapımcıyla yaratıcıların sıfatı tek başlıkta birleştirilmez. Sinema eserinde birlikte hak sahipleri belirlenmeden ölüm nedeniyle kimin yerine hangi mirasçıyla işlem yapılacağı saptanamaz. Yalnız jenerikteki ticari unvanı esas almak yetersizdir.
Bir kişinin birden fazla yaratıcı görevi üstlenmesi veya belirli katkının bağımsız kullanımının bulunması ayrıca açıklanır. Her ödeme alan kişi ortak eser sahibi değildir. Film projesindeki hizmet bedeli, icracı hakkı, yapımcı hakkı ve ortak eser payı farklı dayanaklar taşır. Ölüm sonrası bildirimlerde hangi sıfatın ve hangi hakkın konu edildiği yazılmalıdır. Böylece m.64 pay hesabına projedeki bütün sözleşme ödemeleri ayrım yapılmadan eklenmez.
Mahkeme, ispat ve belge incelemesi
FSEK m.76, görevli mahkemeleri SMK m.156/1’e bağlar. Fikrî ve sınai haklar hukuk mahkemesi ile bu mahkemenin bulunmadığı yerde ilgili görevi üstlenen asliye hukuk mahkemesi düzeni dikkate alınır. Miktarda uzlaşmazlık için m.64 mahkemece belirlemeyi öngörür. TTK m.4’te herhangi bir ticari işletmeyi ilgilendirmeyen fikir ve sanat eseri haklarına ilişkin davalar için istisna bulunduğu da görülmelidir. Ticari nitelik ve TTK m.5/A kapsamındaki para talebi koşulları varsa dava öncesi arabuluculuk uygulanır.
HMK m.190 ve m.194 uyarınca taraflar lehlerine sonuç bağladıkları vakıaları somutlaştırır; hangi delilin hangi olayı gösterdiğini açıklar. Ölüm belgesi, eser sürümleri, aleniyet kaydı, devam kararı, mirasçılık belgesi ve hesap belgeleri bu amaçla eşleştirilir. HMK m.199 elektronik verileri de belge olarak tanır. Çözümü özel veya teknik bilgi gerektiren meselelerde m.266 çerçevesinde bilirkişi incelemesi yapılır; hukuki yorumu bilirkişiye bırakmak bu hükmün amacı değildir.
Hesap belgeleri diğer tarafın elindeyse
HMK m.219, tarafların kendilerinin veya karşı tarafın delil olarak dayandığı ve ellerinde bulunan belgelerin mahkemeye sunulmasını düzenler. İstem, belirli eser, kullanım ve dönemle ilişkilendirilmelidir. Bütün işletme kayıtlarının herhangi bir sınır çizilmeden istenmesi yerine bedel hesabını etkileyen sözleşme, hakediş ve ödeme kayıtları tanımlanır. M.220’de belgenin varlığı, elde bulunması, gerekli görülmesi ve verilen sürede sunulmaması için ayrı koşullar bulunur. Her cevap verilmeyen özel yazı, talep edilen bedelin kabul edilmiş sayılmasını sağlamaz.
HMK m.220 bakımından mahkemenin belgenin ispat için zorunlu olduğunu ve istemin kanuna uygunluğunu değerlendirmesi gerekir. Karşı tarafın elinde bulunduğunu kabul etmesi, istem karşısında susması veya varlığın resmî kayıt ya da başka belgedeki kabulden anlaşılması durumunda ibraz için kesin süre verilir. Elde bulunduğu inkâr edilen belgede kanundaki yemin yolu ayrıca düzenlenmiştir. Belgenin ibrazına karar verilen taraf belgeyi süresinde sunmaz ve aynı sürede delilleriyle birlikte kabul edilebilir bir mazeret göstermezse veya belgeyi elinde bulundurduğunu inkâr edip teklif edilen yemini kabul ya da yerine getirmezse mahkeme, duruma göre belgenin içeriği hakkında diğer tarafın açıklamasını kabul edebilir. Bu sonuç her talep tutarının otomatik kabulü değildir; belge içeriği ile talebin diğer koşulları ayrı değerlendirilir.
Belge incelemesiyle ortaya çıkan farklar, talep edilen hukuki sonuca bağlanır. Önceki gelirin eksik bildirilmesi, devam kararı bulunmaması ve uygun bedelin düşük hesaplanması aynı vakıa değildir. Her biri ayrı delil ve açıklama gerektirir. Yazışma, hesap tablosu ve banka verisi arasında tarih uyumu kurulmalıdır. Bu düzen, mahkemeden kanunda bulunmayan sabit bir pay oranı istemek yerine somut uyuşmazlığın hangi hesap unsurunda bulunduğunu gösterir.
Koruma süresi ilk ölümle bitmez
FSEK m.26 ve m.27, ortak eserlerde koruma süresinin hesabında son sağ kalan eser sahibinin ölümünü esas alan hükümler içerir. Bir ortak yaratıcının ölmesi veya mirasçılarına pay bedeli ödenmesi eseri kamuya serbest kullanım için açmaz. Telif koruma süresinin hesaplanması ile m.64 pay işlemi farklıdır. Ölüm tarihinden başlayan sürelerde takip eden yılın ilk günü kuralı da gözetilir.
Son dosyada hak sahipleri, tamamlanma ve aleniyet tarihleri, devam tercihi, temsil, önceki gelirler ve pay bedeli birbirine tutarlı biçimde bağlanmalıdır. Mirasçının hakkı yalnız fiziksel dosyayı teslim almasına; sağ kalanın yükümlülüğü de yalnız eseri kullanmayı sürdürmesine indirgenmez. Kanuni sonuç, m.64’ün doğru zaman kolunun seçilmesiyle belirlenir. Bedel ve hesapta uzlaşma varsa kapsam açıklaştırılır; uyuşmazlık varsa talep, doğru hak sahipleri ve somut deliller üzerinden mahkemeye sunulur.
Sık sorulan sorular
Ortak eser sahibi ölünce mirasçıları otomatik olarak birliğe katılır mı?
Her durumda katılmaz. FSEK m.64, ölümün tamamlanma ve aleniyet karşısındaki zamanına göre ayrım yapar. Alenileşmeden sonraki ölümde sağ kalan eser sahipleri mirasçılarla birliği sürdürüp sürdürmemekte serbesttir; sürdürülmezse uygun pay bedeli düzeni uygulanır.
Eser henüz tamamlanmadan ölüm olursa pay kime geçer?
FSEK m.64 ilk fıkra uyarınca pay diğer eser sahipleri arasında bölünür. Sağ kalanların mirasçılara uygun bedel ödeme yükümlülüğü vardır. Bedel üzerinde anlaşma sağlanamazsa miktarı mahkeme belirler; eser henüz gelir getirmiyor diye kanuni bedel hakkı yok sayılamaz.
Eser bitmiş fakat henüz kamuya sunulmamışsa hangi kural uygulanır?
Ölüm alenileşmeden önce gerçekleştiği için m.64 ilk fıkra uygulanır. Tamamlanma ile aleniyet aynı olay değildir. FSEK m.7 uyarınca hak sahibinin rızasıyla umuma sunulma ve bunun tarihi ayrıca gösterilmelidir.
İzinsiz sızdırılan taslak aleniyet sayılır mı?
FSEK m.7 aleniyet için hak sahibinin rızasını arar. Dosyanın yalnız internette bulunması bu koşulu kendiliğinden karşılamaz. İlk erişim tarihiyle yayına verilen yetki ayrı belgelenir; izinsiz sızdırma, ölüm tarihindeki hukuki durumu otomatik değiştirmez.
Mirasçıları birliğe almayan eser sahipleri hiç ödeme yapmayabilir mi?
Hayır. Alenileşmeden sonraki ölümde birliğin devamına karar verilmezse m.64 ilk fıkra hükümleri uygulanır. Payın diğerleri arasında bölünmesine mirasçılara uygun bedel ödenmesi eşlik eder. Devam etmeme serbestisi karşılıksız dışlama yetkisi değildir.
Pay bedeli kanunda sabit bir yüzde olarak mı belirlenmiştir?
FSEK m.64 sabit yüzde veya gelir çarpanı koymaz. Ölçüt uygun bedeldir; uyuşmazlıkta mahkeme belirler. Eserin durumu, hakların kapsamı, gerçek kullanım sözleşmeleri ve ekonomik kayıtlar açıklanır. Tarafın tek yönlü hesabı kesin kanuni tarife değildir.
Mirasçılardan temsilci istenmesi haklardan vazgeçme anlamına gelir mi?
Hayır. Birliğin devamı hâlinde m.64, mirasçıların birliğe karşı haklarını kullanması için temsilci istenmesini düzenler. Temsil, mirasçıların ekonomik haklarını temsilcinin kişisel malvarlığına geçirmez. TMK m.640 kapsamında mahkemece miras ortaklığı temsilcisi atanması ayrı dayanak taşır.
Mirasçılık belgesi ortak eserdeki yaratıcı payı da kesin olarak gösterir mi?
TMK m.598 kapsamındaki belge mirasçılık sıfatını gösterir; eserin kim tarafından yaratıldığını, aleniyet tarihini veya ortak eserdeki payın değerini kendiliğinden belirlemez. Bu konular eser ve hesap kayıtlarıyla ayrıca ispatlanır. Belgenin geçersizliği de her zaman ileri sürülebilir.
Pay bedeli ödenince ölen kişinin adı eserden çıkarılabilir mi?
M.64 mali payın ölüm sonrası rejimidir. Ödeme, eser sahipliği kimliğinin silinmesi veya manevi korumaların sona ermesi anlamına gelmez. FSEK m.19 kapsamında ölüm sonrası manevi yetkiler, bunları kullanabilecek kişiler ve ilgili koşullar ayrıca değerlendirilir.
İlk ortak eser sahibinin ölümüyle telif süresi sona erer mi?
Hayır. FSEK m.26 ve m.27 ortak eserde son sağ kalan eser sahibinin ölümüne bağlı süre düzenini içerir. Pay bedelinin ödenmesi eseri serbest kullanıma açmaz. Ölümden başlayan sürelerde takip eden yılın ilk günü kuralı da gözetilir.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinSorunuzu iletin
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
