Stok Sayımı Firmasının Hatalı Raporu: Yeniden Sayım, Ücret ve Zarar
Stok sayımını dışarıdan bir firmaya yaptırmak, tacirin doğru envanter çıkarma yükümlülüğünü ortadan kaldırmaz. Sayım firmasının sorumluluğu ise üstlendiği işin kapsamına ve ortaya çıkan aykırılığa göre belirlenir. Yanlış adet bildirilmesi, aynı malın iki kez sayılması, depo hareketlerinin hesaba katılmaması ve teslim edilen raporun açıklanamaması aynı teknik nedene dayanmaz. Önce hangi sonucun taahhüt edildiği, ardından hangi kayıtla hatanın ortaya konduğu saptanmalıdır.
6102 sayılı Türk Ticaret Kanunu m.64–67 envanter ve kayıt düzeninin temelini oluşturur. Sayım hizmetindeki sözleşmeye aykırılık bakımından 6098 sayılı Türk Borçlar Kanunu’nun eser, vekâlet ve borcun gereği gibi ifa edilmemesine ilişkin hükümleri uygulanır. Bir stok farkının rapora yazılması, o farkın bütün ekonomik sonuçlarından sayım firmasının sorumlu olduğunu tek başına göstermez.
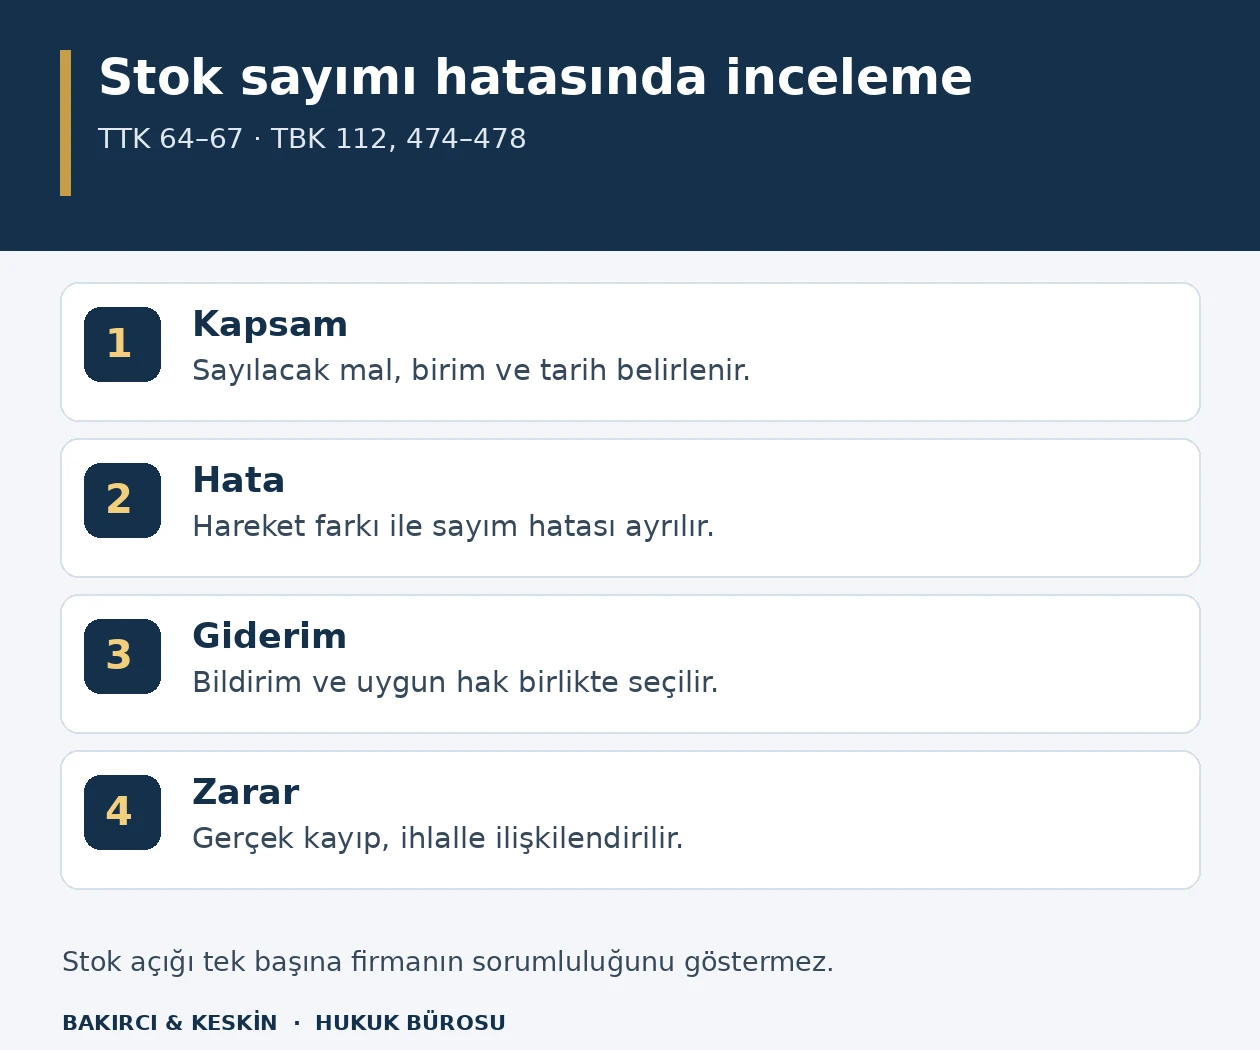
Sayım firması yalnız personel mi sağladı, belirli bir sonuç mu üstlendi?
Sözleşmenin başlığına değil, üstlenilen edime bakılır. Belirlenen depodaki ürünleri sayıp doğrulanabilir bir sonuç raporu teslim etmeyi üstlenen sağlayıcı bakımından TBK m.470’teki eser sözleşmesi hükümleri incelenir. Yalnız şirketin yönettiği sayım sürecine personel desteği veya sürekli danışmanlık sağlanmışsa ilişkinin gerçek içeriğine uygun iş görme hükümleri değerlendirilir. Her dış kaynak sözleşmesi aynı rejime tabi tutulamaz.
Hizmetin kapsamı ürün adedini belirlemekle sınırlı olabilir; ürünün mülkiyetini, değerini, kullanılabilirliğini veya muhasebe kaydının doğruluğunu incelemek ayrıca üstlenilmiş işlerdir. Sayım raporu, şirketin bütün mali tablolarının bağımsız denetimden geçtiğini gösteren belge değildir. Sağlayıcıdan istenen sonuç ile rapora sonradan yüklenen anlam birbirinden ayrılmalıdır.
İhale metni, teklif, sipariş formu, depo listesi ve rapor örneği birlikte değerlendirilir. Bazı depoların kapsam dışında bırakıldığı veya kapalı ambalajların yalnız dış etikete göre kaydedileceği kararlaştırılmışsa bunun sonucu ayrıca incelenir. Şirketin beklentisi ile sağlayıcının açıkça kabul ettiği kontrol düzeyi aynı olmayabilir.
TBK m.502 uyarınca vekâlet hükümleri, kanunda düzenlenmemiş iş görme sözleşmelerine nitelikleri uygun düştüğü ölçüde uygulanır. Bu nedenle yalnız sonuç raporu bulunduğu için her ilişkiye otomatik ayıp rejimi, yalnız saatlik ücret bulunduğu için de otomatik vekâlet rejimi uygulanmamalıdır. Borcun gerçek içeriği belirlenmeden hak seçimi yapılamaz.
Hizmet satın almak şirketin envanter sorumluluğunu kaldırır mı?
TTK m.64 ve m.66, tacirin defter tutma ve eksiksiz, doğru envanter çıkarma yükümlülüğünü düzenler. Envanter yalnız depodaki mallardan oluşmaz; kanunda belirtilen diğer varlık ve borçları da kapsar. Dışarıdan alınan stok sayımı, bu daha geniş yükümlülüğün belirli bölümüne hizmet eder.
TTK m.66/2, açılıştan sonra her faaliyet döneminin sonunda envanter düzenlenmesini öngörür. Sağlayıcıyla sözleşme yapılması veya ücretin ödenmesi, şirketin yanlış olduğunu bildiği sayıları doğrudan mali kayıtlara geçirmesini haklılaştırmaz. Hata fark edildiğinde sayım sonucunun ve muhasebe işleminin ayrı ayrı ele alınması gerekir.
TTK m.67, belirli koşullarla envanteri kolaylaştırıcı yöntemlere izin verir. Örnekleme yapıldığı her durumda hukuka aykırılık bulunduğu söylenemez; kanunun aradığı yöntem ve güvenilir sonuç şartları incelenir. Bunun yanında taraflar tam fiziksel sayım kararlaştırmışsa sağlayıcının tek taraflı örneklemeye geçmesi ayrıca sözleşmeye uygunluk sorunu doğurur.
Şirketin kanuni yükümlülüğünün sürmesi, hizmet sağlayıcısının kendi hatasından sorumsuz olduğu anlamına gelmez. İki ilişki farklıdır: Tacir doğru kayıt düzenini sürdürür; sayım firması da taahhüt ettiği işi gereği gibi yerine getirir. Şirketin kayıtlarını düzeltmesi, sağlayıcıya karşı sözleşmesel talebinden vazgeçtiğini kendiliğinden göstermez.
Sayım tarihi ile rapor tarihi arasındaki fark neden belirleyicidir?
Sayımın hangi an itibarıyla yapıldığı belirlenmeden iki stok listesi karşılaştırılamaz. Sayım günü depoya giren mal, aynı gün sevk edilen ürün ve şubeler arasında aktarılan stok hareketi sonuç üzerinde etkilidir. Farkın yalnız iki tablonun toplamı üzerinden çıkarılması, sayım hatasıyla zaman farkını birbirine karıştırır.
Sözleşmede veya iş planında sayım başlangıcı, hareketlerin nasıl izleneceği ve raporun hangi tarihe ilişkin olacağı açıklanmalıdır. Hareketin tamamen durdurulması kararlaştırılmışsa bu talimatın uygulanıp uygulanmadığı incelenir. Sayım sürerken satış veya sevkiyat devam ediyorsa hareket kayıtlarının sonuçla nasıl eşleştirileceği belirlenmelidir.
TBK m.471, yüklenicinin meslekî ve teknik kurallara uygun özenini arar. Vekâlet niteliğindeki ilişkide m.505 talimata uyma, m.506 ise sadakat ve özen borcunu düzenler. Sağlayıcının kendisine bildirilen hareket planını göz ardı etmesiyle şirketin bildirmediği bir transfer aynı değerlendirmeye tabi tutulamaz.
İkinci sayımın ilk sayımdan günler sonra yapılması, iki sonucun farkının tamamını ilk firmanın hatası hâline getirmez. Aradaki giriş, çıkış, iade ve üretim kullanımının ayrıştırılması gerekir. Talebin teknik temeli, aynı stok grubunun aynı zaman kesiti üzerinden karşılaştırılmasıyla kurulur; aksi hâlde gerçek zarar hesabı da yanlış başlangıca dayanır.
TTK m.67/3, belirli koşullarla faaliyet dönemi kapanışından önceki üç veya sonraki iki ay içinde bir gün itibarıyla düzenlenen özel envanterden yararlanılmasını öngörür. Bu imkân, sayım günü ile dönem sonu arasındaki değişimlerin göz ardı edilebileceği anlamına gelmez. Kanunun aradığı standartlara uygun değerleme ve dönem sonuna ilişkin doğru sonuç şartları korunur. Sözleşmede raporun yalnız fiilî sayım gününü mü, yoksa dönem sonuna taşınmış sonucu mu kapsadığı açık olmalıdır. Sağlayıcıya verilmeyen hareket verisi ile sağlayıcının kendisine verilen veriyi yanlış işlemesi farklı ihlal iddialarıdır.
Barkod, ürün birimi ve paket içeriği yanlışsa hata kime yüklenir?
Sayımda ürünün kimliği ile sayılan birim birlikte belirlenmelidir. Aynı ürünün farklı ambalajları, koli içindeki adet ve paket bazındaki barkod birbirinin yerine kullanılamaz. Raporda yalnız bir sayı bulunması, o sayının adet, kutu, metre veya başka bir ölçü birimini ifade ettiğini açıklamaz.
Şirketin verdiği ürün ana verisi yanlışsa bunun sayım sonucuna etkisi incelenir. Ancak sağlayıcının üstlendiği iş veri doğrulamasını da içeriyorsa, hatalı başlangıç listesine dayanması onu bütün sorumluluktan çıkarmaz. Sözleşmede hangi kontrolün kime ait olduğu ve hangi tutarsızlığın çalışma sırasında fark edildiği belirleyicidir.
TBK m.472/3, eserin gereği gibi veya zamanında meydana getirilmesini tehlikeye düşüren durumun iş sahibine hemen bildirilmesini düzenler. Okunamayan etiket, çelişen ürün kodu veya erişilemeyen raf, raporu etkileyen gerçek bir engelse bunun yalnız sonradan ileri sürülmesi yeterli açıklama değildir. Bildirim tarihi ve şirketin verdiği cevap incelenir.
TBK m.476’da iş sahibinin talimatı veya ona yüklenebilen sebeple doğan ayıba ilişkin sınır bulunur. Talimatın gerçekten hataya yol açtığı ve gerekli uyarının yapıldığı ortaya konmalıdır. Genel bir sorumsuzluk cümlesiyle bütün ürün tanımlama riskini şirketin üzerine bırakmak, bu nedensellik incelemesinin yerini tutmaz.
Depoda bulunan her mal şirketin envanterine mi yazılır?
Fiziksel olarak depoda bulunan mal ile şirkete ait mal aynı kavram değildir. Emanet ürün, konsinye mal, müşteriden onarım için alınan eşya ve başka şubeye ait stok ayrı hukuki veya muhasebesel konumda bulunabilir. Sayım firmasının görevi yalnız fiziksel mevcudu kaydetmekse mülkiyet değerlendirmesi kendiliğinden üstlenilmiş sayılmaz.
Bununla birlikte şirket, belirli malların ayrı kodla veya listede gösterilmesini istemişse bu ayrım sözleşmenin parçasıdır. Aynı raftaki farklı mal gruplarını tek kalemde toplamak, kararlaştırılan rapor düzenini bozabilir. Hatanın ürünün gerçekten bulunmamasından mı, yanlış sınıflandırılmasından mı kaynaklandığı saptanmalıdır.
TTK m.66’daki envanter yükümlülüğü ile m.72’deki finansal tablo tamlığı birlikte değerlendirilir; mülkiyeti saklı tutulan veya teminata verilen varlıklar için kanundaki özel düzenlemeler gözetilir. Sayım raporunun fiziksel mevcudu açıklaması, bütün varlıkların bilançoda aynı şekilde gösterileceği sonucunu doğurmaz.
Şirketin sağlayıcıya verdiği üçüncü kişi mal listesi, teslim belgeleri ve depodaki ayırma düzeni karşılaştırılır. Sağlayıcının kapsamı dışında kalan hukuki değerlendirmeyi yapmadığı iddiasıyla, üstlendiği fiziksel ayırmayı yapmadığı iddiası ayrı kurulmalıdır. Bu ayrım, raporun hangi kısmının düzeltilmesi gerektiğini de doğrudan belirler.
Şirket yalnız sonuç tablosunu mu, sayımın dayanaklarını da isteyebilir?
Teslim edilecek raporun biçimi ve dayanak kayıtların kapsamı sözleşmeden belirlenir. Ürün bazında sayım listesi, cihazdan alınan ham kayıt, düzeltme geçmişi ve kontrol sayımı sonucu aynı belge değildir. Bunların hangilerinin teslim edileceği kararlaştırılmışsa sağlayıcı borcunu o kapsamda yerine getirmelidir.
Vekâlet niteliğindeki hizmette TBK m.508, yürütülen işin hesabını verme ve vekâletle ilişkili alınanları teslim etme borcunu düzenler. Sonuç rakamının bildirilmesi, şirketin açıklama talebini her durumda karşılamaz. Hesabın hangi işlemlerden oluştuğu anlaşılabilir olmalıdır.
Sağlayıcının kendine ait genel yazılım kodu veya yönteminin tamamı ile müşteri için oluşturulan sayım kayıtları ayrılmalıdır. Şirketin raporu doğrulamak istemesi, bütün fikrî veya teknik varlıkların mülkiyetini devraldığı anlamına gelmez. Buna karşılık gerekli müşteri kayıtlarının ticari sır başlığı altında bütünüyle erişilemez bırakılması da sözleşmesel teslim borcunu ortadan kaldırmaz.
Rapordaki bir satır değiştirilmişse değişikliğin sebebi, zamanı ve önceki değeri açıklanmalıdır. TTK m.65/3, defter ve gerekli kayıtlarda önceki içeriği belirlenemeyen değişiklikleri yasaklar. Sayım sonucunun şirket kayıtlarına aktarılmasında izlenebilirlik korunmalı; hatayı düzeltme işlemi hatanın geçmişini tamamen silmeye dönüşmemelidir.
Sayımı başka ekip yaptıysa sözleşmedeki firma sorumluluktan çıkar mı?
Sayım şirketinin kendi çalışanı veya yardımcı ekip kullanması, müşteriye karşı üstlendiği borcu kendiliğinden başka kişiye geçirmez. TBK m.116, borcun ifasında kullanılan yardımcı kişilerin işi yürütürken karşı tarafa verdikleri zarar bakımından sorumluluğu düzenler. Firmanın yalnız ekipteki görevlinin adını bildirmesi yeterli cevap değildir.
Eser sözleşmesinde TBK m.471, işin yüklenici tarafından veya yönetimi altında yapılmasını; kişisel özelliklerin önem taşımadığı hâllerde başkasına yaptırılabilmesini düzenler. Vekâlet ilişkisinde m.506–507’de işin başkasına gördürülmesine ilişkin özel koşullar vardır. Kullanılan ekibin sıfatı ve görevlendirmenin hukuki dayanağı belirlenmelidir.
Müşterinin belirli deneyime veya yönteme sahip bir ekibi seçmiş olması kapsam değerlendirmesinde önemlidir. Şirketin kabul ettiği ekip değişikliği ile habersiz biçimde tamamen farklı bir organizasyonla çalışma aynı değildir. Ancak her personel değişikliği de kendiliğinden sözleşmenin tümünden dönme hakkı yaratmaz; ihlalin niteliği ve sonuca etkisi incelenir.
Erişim yetkileri, görev dağılımı ve kontrol sorumlusu kayıtları hatanın kim tarafından üretildiğini aydınlatır. Amaç yalnız bir çalışanı işaret etmek değildir; sözleşme tarafının üstlendiği denetim ve organizasyon yükümlülüğünün nasıl yerine getirildiği değerlendirilir. Hatalı toplamanın teknik incelemesi ile taraf sıfatının belirlenmesi birlikte yürütülmelidir.
Raporun teslim alınması veya faturanın ödenmesi itirazı sona erdirir mi?
Eser niteliğindeki sayım sonucunda TBK m.474, teslimden sonra işlerin olağan akışına göre imkân bulunur bulunmaz inceleme ve uygun sürede ayıp bildirimi ister. Raporun e-postayla alınması, içindeki bütün ürün satırlarının doğrulandığını göstermez. Buna karşılık incelemenin sebepsiz ertelenmesi de hak kaybı riski doğurur.
TBK m.477, açık veya örtülü kabulün ve inceleme ile bildirimin ihmalinin sonuçlarını düzenler. Sonradan ortaya çıkan ayıp gecikmeksizin bildirilmelidir. İlk kontrolde fark edilemeyen hata ile görünür toplam yanlışlığının aylarca bildirilmemesi aynı konumda değildir; tespit ve bildirim tarihleri ayrı kaydedilmelidir.
Fatura ödemesi, rapor onay formu ve teslim tutanağı birlikte değerlendirilir. Sadece dosyanın ulaştığını teyit eden yazıyla sayım sonucunu esas yönünden kabul eden belge aynı değildir. İtiraz kaydı konulmuşsa hangi bölümün çekişmeli bırakıldığı açıkça gösterilmelidir. Belirsiz bir memnuniyetsizlik açıklaması yerine etkilenen stok kalemleri belirtilmelidir.
Bildirimde hatalı satır, doğru olduğu ileri sürülen veri, karşılaştırmanın zamanı ve istenen işlem açıklanır. Ticari mal satışına özgü muayene ve ihbar süreleri, sırf taraflar tacir diye eser niteliğindeki sayım hizmetine doğrudan taşınamaz. Önce sözleşmenin türü, sonra ona ait bildirim rejimi uygulanır.
Yeniden sayım, ücret indirimi ve sözleşmeden dönme nasıl ayrılır?
TBK m.475, yüklenicinin sorumlu olduğu ayıpta koşullarına göre dönme, bedel indirimi ve aşırı masraf gerektirmeyen ücretsiz onarım haklarını düzenler. Hatalı sayım raporunun düzeltilmesi bu çerçevede değerlendirilir. Yeniden sayımın kapsamı, gerçekten yanlış veya doğrulanamayan bölümlerle ilişkilendirilmelidir.
Bazı rafların kontrolüyle giderilebilen hata ile raporun bütün yöntemini güvenilmez kılan sorun aynı ağırlıkta değildir. Tam ücret iadesi talebinde raporun kullanılamayacağı veya hakkaniyet gereği kabulün beklenemeyeceği düzeydeki ayıp açıklanmalıdır. Raporun kullanılabilir kısmı varsa bedel indiriminin hangi ayıpla bağlantılı olduğu gösterilir.
Yeni firmaya sayım yaptırılması, ikinci faturanın tamamının otomatik olarak ilk firmaya yüklenmesini sağlamaz. İkinci işin kapsamı, ilk sözleşmeyle ilişkisi ve giderin gerekli olup olmadığı incelenir. Düzeltme yerine yeni depoların veya başka ürün gruplarının sayılması kararlaştırılmışsa ek kapsam ayrıca ayrılmalıdır.
Sözleşmeden dönme ile sürekli ilişkinin feshi farklı sonuçlar doğurur. Tek seferlik rapor teslimi ile yıl boyunca devam eden sayım danışmanlığı aynı sona erme biçimiyle ele alınmamalıdır. Talep edilen iade, düzeltilmesi istenen iş ve sona erdirilecek ilişki açıkça tanımlanmalıdır.
Raporda çıkan stok açığı doğrudan sayım firmasından istenir mi?
TBK m.112 uyarınca borç gereği gibi ifa edilmezse borçlu, kusursuzluğunu ispat etmedikçe bundan doğan zararı gidermekle yükümlüdür. Ancak rapordaki stok açığı ile sayım firmasının sebep olduğu zarar aynı değildir. Mal zaten eksikse, doğru sayım eksikliği ortaya çıkarır; bu tespit malın kaybına sebep olmaz.
Talep, sayım hatasının doğurduğu ek ekonomik sonuç üzerinden kurulmalıdır. Zorunlu tekrar sayımı, hatalı sevkiyat planının giderilmesi veya yanlış veriye dayanan somut işlemin maliyeti ayrı incelenir. Her kalemin gerçekten gerçekleştiği ve hizmetteki ihlalle bağlantısı açıklanmalıdır. İşletmenin genel zararını topluca rapora bağlamak yeterli değildir.
Şirketin yanlışlığı bilmesine rağmen aynı veriyi kullanmaya devam etmesi veya gerekli karşılaştırmayı yapmaması, TBK m.114/2 yoluyla m.52’deki zararın doğmasına ya da artmasına katkı kuralları bakımından değerlendirilir. Bu değerlendirme firmanın asli hatasını ortadan kaldırmaz; tazmin edilecek zarar ile davranışların etkisini belirler.
Sözleşmede sorumluluğu hizmet bedeliyle sınırlayan hüküm varsa bunun kapsamı ve geçerliliği ayrıca incelenir. TBK m.115 ağır kusurdan önceden sorumsuzluğu geçersiz sayar; önceden hazırlanmış kayıtlar m.20–25’teki denetime de tabidir. Sınırlamanın varlığı bütün zarar taleplerinin kendiliğinden reddedileceği anlamına gelmez.
Hata uyuşmazlığında hangi teknik kayıtlar birlikte incelenir?
HMK m.199 kapsamında elektronik kayıtlar belge niteliğinde değerlendirilir. Ham sayım dosyası, el terminali kayıtları, depo hareket dökümü, değişiklik geçmişi ve yazışmalar aynı olayı farklı yönlerden açıklar. Belgelerin hangi tarihe ve hangi ürün grubuna ait olduğu anlaşılır şekilde eşleştirilmelidir.
Teknik inceleme yalnız son raporun toplamına bakılarak yürütülmez. Aynı malın iki ayrı alanda sayılması, birim dönüşümünün yanlış yapılması, transferin mükerrer kaydedilmesi veya kapalı alanın sayılmaması farklı nedenlerdir. HMK m.266 uyarınca özel veya teknik bilgi gereken konuda bilirkişi incelemesi yapılır; hukuki sorumluluğun belirlenmesi mahkemeye aittir.
Ticari defterlerin delil niteliği HMK m.222’nin koşullarına göre ele alınır. Şirketin kendi stok tablosu ile ticari defterler aynı hukuki özelliklere sahip olmayabilir. Dış firmaya yaptırılmış rapor da yalnız ücret ödenmiş olması nedeniyle karşı tarafı kesin biçimde bağlayan bağımsız yargı kararı niteliği kazanmaz.
Mal hareketleri devam ettiği için durumun sonradan tespiti zorlaşacaksa HMK m.400’deki hukuki yarar koşuluyla delil tespiti incelenir. Tespit edilecek bölüm, istenen teknik karşılaştırma ve delilin neden kaybolacağı veya ileri sürülmesinin zorlaşacağı somutlaştırılır. Delil tespiti, tazminatın hüküm altına alınmasıyla aynı işlem değildir.
Süre ve başvuru yolu hangi talebe göre belirlenir?
Eser niteliğindeki raporun ayıbından doğan davalarda TBK m.478, taşınmaz yapı dışındaki eserler için teslimden başlayan iki yıllık zamanaşımını düzenler; yüklenicinin ağır kusurunda yirmi yıl uygulanır. Bu süre, ayıp bildiriminin uygun zamanda yapılması yükümlülüğünü kaldırmaz. Süresinde dava açılması tek başına bildirim eksikliğini gidermez.
Vekâlet ilişkisinden doğan alacaklarda TBK m.147/5’in beş yıllık süresi; eser sözleşmesindeki başka taleplerde m.147/6 ve talebin özel niteliği incelenir. Aynı sayım sözleşmesindeki ücret alacağıyla ayıplı rapor nedeniyle ileri sürülen haklar için tek süre yazmak doğru değildir. Önce talebin kaynağı ve muacceliyet belirlenmelidir.
Her iki tarafın ticari işletmesiyle ilgili uyuşmazlıkta TTK m.4–5 uyarınca ticari dava ve asliye ticaret görevi değerlendirilir. Para alacağı veya tazminat istemi için m.5/A’daki dava şartı arabuluculuk uygulanır. Talep yalnız raporun teslimi veya başka bir işlemse, dava şartının kapsamı talebin niteliğine göre ayrıca belirlenir.
Başvuru dosyasında ilk sözleşme kapsamı, sayım anı, hatanın belirlenme yöntemi, bildirim ve istenen giderim birbiriyle uyumlu olmalıdır. Şirketin muhasebe düzeltmesiyle sözleşmesel zarar talebi ayrı açıklanır. Böylece raporun düzeltilmesi, yeniden hizmet alınması ve parasal kaybın giderilmesi aynı belirsiz toplamın içine karıştırılmadan ele alınır.
Sık sorulan sorular
Sayım firmasının raporu şirketin envanter defteri yerine geçer mi?
TTK m.66 uyarınca envanter çıkarma yükümlülüğü tacire aittir. Dış firmadan alınan rapor, bu yükümlülüğün yerine getirilmesinde kullanılan bir dayanak olabilir; bütün envanterin ve kanuni kayıt düzeninin yerine kendiliğinden geçmez. Rapordaki kapsam ile şirketin diğer varlık ve borçlarının kaydı ayrıca incelenir.
Her stok farkı sayım firmasının kusurunu gösterir mi?
Hayır. Stok farkı fiziksel eksiklik, zaman farkı, yanlış birim veya sayım hatasından kaynaklanabilir. TBK m.112 bakımından sağlayıcının hangi borcu ihlal ettiği ve zararın bu ihlalden nasıl doğduğu açıklanmalıdır. Doğru raporla ortaya çıkarılan eski bir mal eksikliği, yalnız rapor nedeniyle firmaya yüklenemez.
Firma tam sayım yerine örnekleme yapabilir mi?
TTK m.67 belirli koşullarla envanteri kolaylaştırıcı yöntemlere izin verir. Bu kanuni imkân, tam fiziksel sayım taahhüdünün tek taraflı değiştirilmesi yetkisi değildir. Kullanılan yöntemin kanuni koşulları ile tarafların kararlaştırdığı hizmet kapsamı ayrı ayrı denetlenir; sözleşmede üstlenilen kontrol düzeyi korunur.
Hatalı ürün ana listesini şirket vermişse sağlayıcı tamamen sorumsuz mu olur?
Bu sonuç otomatik doğmaz. Sağlayıcının veri kontrolü ve uyarı yükümlülüğü, hatanın fark edilebilirliği ve şirket talimatının sonuca etkisi incelenir. Eser ilişkisinde TBK m.472 ve m.476 önem taşır. Şirketten gelen her yanlışlık, sağlayıcının üstlendiği teknik denetimi bütünüyle ortadan kaldırmaz.
Raporun e-postayla teslim alınması kabul sayılır mı?
Teslim alma ile sonucun esas yönünden kabulü ayrı incelenir. TBK m.474 ve m.477 uyarınca inceleme ve ayıp bildirimine ilişkin yükümlülükler devam eder. Teslim teyidinin içeriği, kontrol imkânı ve varsa açık kabul veya çekince birlikte değerlendirilir; yalnız e-postanın ulaşması bütün hataların onaylandığını göstermez.
Hata ortaya çıkınca yeni firmaya sayım yaptırmak yeterli mi?
İkinci sayım teknik delil sağlayabilir; fakat sonraki bütün maliyeti ilk sağlayıcıya kendiliğinden yüklemez. İlk sözleşmenin kapsamı, hatanın bildirimi, seçilen hak ve ikinci işin gerekliliği incelenir. İki sayım arasındaki stok hareketleri ayrıştırılmadan yalnız toplam farkına dayanılarak sonuç kurulamaz.
Sayımı alt ekip yaptıysa talep kime yöneltilir?
Önce sözleşmenin tarafı belirlenir. Yardımcı ekip kullanılması, asıl sağlayıcının üstlendiği borcu kendiliğinden ortadan kaldırmaz. TBK m.116 ile ilişkinin türüne göre m.471 veya m.506–507 değerlendirilir. Ekipteki kişinin hatası, sözleşme tarafının organizasyon ve denetim yükümlülüğünden ayrı düşünülemez.
Şirket ham sayım kayıtlarını isteyebilir mi?
Sözleşmedeki teslim kapsamı ve ilişkinin niteliği belirleyicidir. Vekâlet ilişkisinde TBK m.508 hesap verme ve ilgili alınanları teslim yükümlülüğü getirir. Müşteri için oluşturulan kayıtlar ile sağlayıcının genel yazılım ve yöntem varlıkları ayrılmalıdır; raporu açıklamak için gerekli müşteri kayıtları ayrıca değerlendirilir.
Ayıplı sayım raporu için süre kaç yıldır?
Eser niteliğindeki, taşınmaz yapı dışındaki rapor ayıbında TBK m.478 uyarınca teslimden başlayan iki yıl; yüklenicinin ağır kusurunda yirmi yıl söz konusudur. Vekâlet alacağı ve başka sözleşmesel talepler aynı süreye tabi tutulmaz. Ayrıca inceleme ve ayıp bildiriminin zamanında yapılması gerekir.
Ticari sayım hizmeti tazminatında dava öncesi arabuluculuk gerekir mi?
TTK m.4 kapsamında ticari dava olan ve konusu para alacağı veya tazminat içeren uyuşmazlıkta m.5/A uyarınca dava şartı arabuluculuk uygulanır. Tarafların sıfatı, hizmetin işletmeleriyle ilişkisi ve talep sonucu birlikte belirlenir. Sadece rapor teslimi istemiyle para talebi aynı kapsam varsayımıyla ele alınmaz.
Başvuru ve dosya hazırlığı
Mersin ve İstanbul ofislerimiz üzerinden yürütülen ticari sayım uyuşmazlıklarında sözleşme kapsamı, depo hareketleri, rapor sürümleri ve zarar hesabı birlikte incelenir. Türkiye genelindeki dosyalarda teknik kayıtların karşılaştırılabilmesi için ürün ve tarih eşleştirmesi önem taşır. Dosya incelemesi için iletişim sayfamızdan ulaşabilirsiniz.
Resmî kaynaklar ve mevzuat
- 6102 sayılı TTK m.4–5/A, 64–67, 72 ve 82
- 6098 sayılı TBK m.20–25, 52, 112, 114–116, 147, 470–478 ve 502–508
- 6100 sayılı HMK m.199, 222, 266 ve 400
Mevzuat kontrol tarihi: 24 Ekim 2026.
İlgili hukuk rehberleri
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
