Kısa cevap: Tarımsal taşınmaz kiracısı, kira sözleşmesi sona erdiğinde henüz devşirilmemiş ürünler üzerinde 6098 sayılı Türk Borçlar Kanunu m.374/1 uyarınca hak ileri süremez. Bununla birlikte m.374/2, ürünün yetişmesi için yaptığı tarım giderlerinin hâkim tarafından belirlenecek miktarını kiraya verenden tazminat olarak istemesine imkân tanır; bu tazminat işlemiş kiralardan indirilir. Aşağıdaki dilekçe, belirli parsel ve ürüne ait yetiştirme giderlerini kiraya verene sunmak ve kira hesabını açıklığa kavuşturmak içindir.
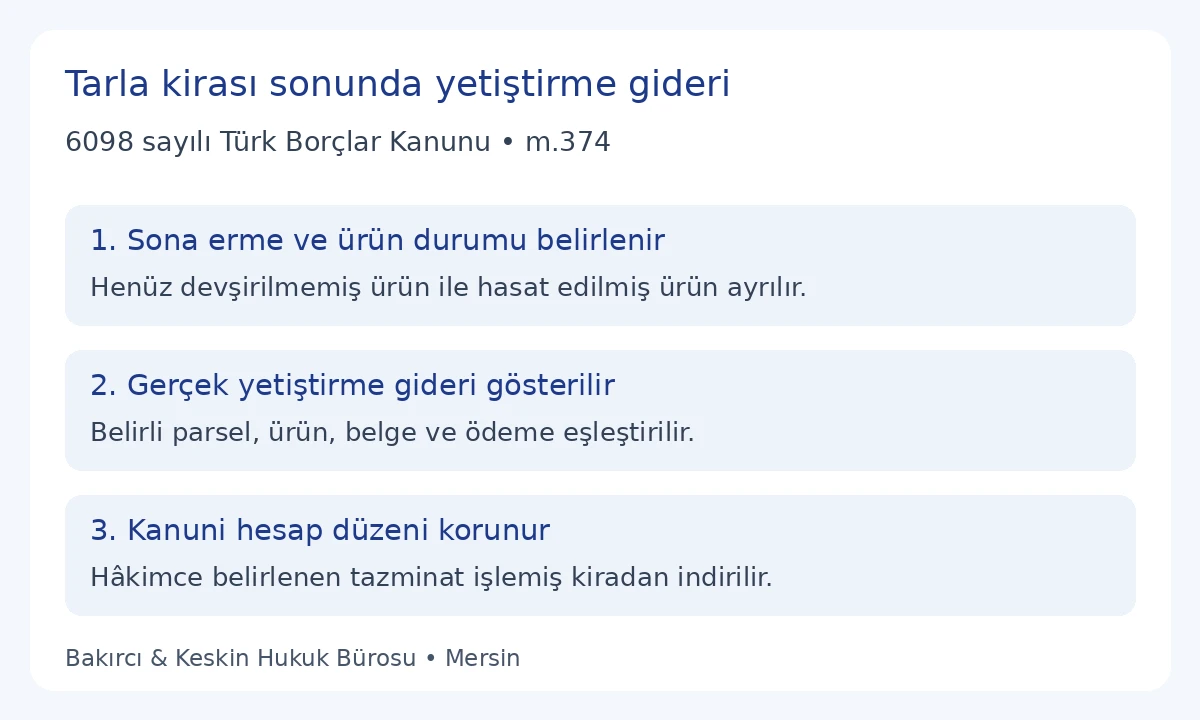
Başvurunun konusu: belirli ürünün yetiştirme gideri
Bu talep, tarımsal taşınmaz kirasının sona ermesi ve o anda henüz devşirilmemiş ürünün bulunmasıyla bağlantılıdır. Başvuran kiracı, muhatap kiraya verendir. Parsel, kira sözleşmesi ve ürün bilgisi aynı dosya üzerinden tanımlanır. Tapudaki malik adı ile kira sözleşmesindeki taraf adı farklıysa bu fark açıklanır. Yalnız taşınmazın maliki olduğu için sözleşmenin tarafı olmayan kişiye tüm kira hesabı yöneltilmez.
Talep, hasat edilmemiş ürünün bütün gelecekteki satış gelirini ödeme başvurusu hâline getirmez. Maddenin ikinci fıkrası yetişme için yapılan tarım giderlerini düzenler. İşletmenin başka parsellerindeki üretim, sonraki dönemin ekimi ve genel yıllık harcamalar bu ürüne aitmiş gibi bir toplamda gösterilmez. Başvurunun somut konusu ne kadar iyi belirlenirse gider tablosu ile karşı tarafın kira hesabı o kadar açık karşılaştırılır.
Aynı arazi için birden fazla ürün veya bölüm bulunuyorsa her bölüm ayrı tanımlanır. Ürün türü, üretim dönemi, yetiştirilen alan ve sona erme anındaki durum kaydedilir. Bir bölümün hasat edilmiş olması ile diğer bölümün henüz devşirilmemiş olması aynı ifade altında eritilmez. Giderler, talep konusu ürünle bağlantısı gösterilerek yazılır. Dosyada olmayan miktar, verim veya piyasa fiyatı örnek doldurma amacıyla üretilmez.
Sözleşmenin sona erdiği tarih önce belirlenir
M.374 ürün durumunu kira sözleşmesinin sona erdiği ana bağlar. Bu nedenle ilk sözleşmede yazan tarih, sonraki uzatma veya devam kayıtları görülmeden kesin sona erme günü olarak kullanılmaz. TBK m.367 belirli süreli ürün kirasını ve sözleşmenin örtülü sürdürülmesini; m.368 belirsiz süreli ürün kirasında fesih bildirimini düzenler. Gerçek dosyada hangi sona erme sebebinin bulunduğu belirtilmelidir. Bu dilekçe sona erme tarihini kendi başına kuran bir fesih bildirimi değildir.
Sona erme belgesi, kiralananın fiilen teslim edildiği gün ve ürünün hasat günü ayrı olaylar olabilir. Dilekçede bu üç tarih ayrı yazılır. Geç teslimin kaydı, hukuki sona erme tarihinin otomatik olarak değiştiği açıklamasına dönüştürülmez. Sonradan verilen yalnız hasat için giriş izni de gerçek kapsamıyla gösterilir. İzin metni görülmeden bütün kira ilişkisinin yeni dönem için yenilendiği söylenmez.
Sona erme üzerinde uyuşmazlık varsa başvuran hangi belgeye dayandığını açıklar. Karşı tarafın kabul etmediği tarih, iki tarafın imzaladığı mutabakat tarihi gibi aktarılmaz. Bildirim veya uzatma protokolü mevcutsa ek numarası verilir. Tarih tartışması gizlenerek yalnız gider toplamına yönelmek, ürünün hangi anda hangi durumda olduğunu değerlendirmeyi engeller. Başvuru, gerçek kira dosyasının son aşamasını açıklamalıdır.
Devşirilmemiş ürünün somut kaydı
Ürünün tarlada veya bahçede bulunması tek başına yeterli tanım değildir. Henüz devşirilmemiş ürün ile devşirilip taşınmayı bekleyen ürünün durumu ayrılır. Görüntü, tutanak ve teknik kayıtlar hangi bölümü gösteriyorsa o kapsamla kullanılır. Parselin yalnız bir köşesine ait fotoğraf bütün arazinin ürün durumunu gösteriyormuş gibi sunulmaz. Tarihsiz görüntüye sonradan kesin çekim günü eklenmez.
Ürün türü ve yetişme aşaması mevcut kayıtlar üzerinden açıklanır. Ekim veya dikim, yapılan tarımsal uygulamalar ve hasat edilmiş kısımlar kayıt zincirine bağlanır. Başvuruda alan ölçüsü kullanılıyorsa kaynağı gösterilir. Kira sözleşmesindeki toplam parsel alanı ile o ürünün fiilen yetiştirildiği bölüm aynı olmayabilir. Bu fark, giderlerin paylaştırılması bakımından özellikle önemlidir; farklı alanlar tek ölçü gibi yazılmaz.
Ürünün sonradan hasat edilmiş olması hâlinde sona erme anına ilişkin önceki kayıtlar korunur. Sonraki hasat belgesi, önceki durumda ne bulunduğunu tek başına aynı kesinlikle göstermeyebilir. Başvurunun hedefi gerçek durumu açıklamaktır. Kiracı adına düzenlenmemiş bir belge kiracının kendi üretim kaydı gibi değiştirilmez. Teknik tespit mevcutsa düzenleyeni, tarihi ve inceleme konusu açıklanır.
Yetiştirme giderleri kalem kalem yazılır
M.374/2 ürünün yetişmesi için yapılmış tarım giderlerinin belirlenmesini öngörür. Tohum, fide, gübre, sulama ve uygulama hizmetine ilişkin gerçek belgeler ayrı satırlara alınabilir. Bu liste, her faturanın tamamının otomatik tazminat olduğu anlamına gelmez. Belgenin hangi ürüne, döneme ve alana ait olduğu gösterilmelidir. Ürünle ilgisi olmayan harcama, fatura başlığı tarım gideri olduğu için talebe eklenmez.
Bir satın alma birkaç parsele dağıtılmışsa toplam bedel ile bu parsele ayrılan kısım farklı sütunlarda gösterilir. Paylaştırma yalnız başvuranın seçtiği oranla bırakılmaz; gerçek kullanım veya teslim kayıtlarıyla açıklanır. Aynı gübre, su veya hizmet satırı başka ürün hesabında zaten yer almışsa tekrar sayım kontrol edilir. Belgede miktar ve birim bilgisi varsa bunlar korunur. Sonradan oluşturulan liste fatura metninin yerine geçmez.
Makine satın alım bedeli ile belirli ürün için yapılan işin maliyeti ayrı incelenir. Bir traktörün bütün yıllık giderini veya bütün alım bedelini tek üretim dönemine yüklemek, ürün yetiştirme bağlantısını açıklamaz. Kullanım dönemi, yapılan iş ve gerçek kayıt gösterilir. Teklif belgesi, gerçekleşmiş hizmet veya ödenmiş gider değildir. Dilekçede teklif, fatura, hizmet kaydı ve ödeme belgesi ayrı nitelikleriyle sunulur.
Kiraya veren tarafından sağlanan girdi veya ödenen bedel, kiracının kendi yaptığı gider gibi talep edilmez. Avans, ortak satın alma ve sonradan yapılan iade kayıtları kontrol edilir. İptal edilmiş fatura veya geri verilen mal da ilk tutarıyla hesapta bırakılmaz. Harcama gerçekleşmiş fakat bedeli hakkında uyuşmazlık varsa gerçek durum yazılır. Bir başvuru tablosunu tamamlamak için ödenmemiş tutar ödenmiş gibi gösterilmez.
Başvuranın gider tablosu ve hâkimce belirlenecek tutar
Kanun, tazminatın hâkim tarafından belirlenecek miktarını düzenler. Kiracının sunduğu tablo bu belirlemeye esas olacak gerçek gider ve bağlantı bilgisini ortaya koyar; tek taraflı hesap kendiliğinden kesinleşmiş mahkeme tutarı değildir. Başvuruda toplam, belgeye dayanan talep olarak yazılır. Karşı tarafla anlaşma varsa anlaşmanın gerçek kapsamı ve tarihi ayrıca belirtilir. İmzalanmamış görüşme taslağı iki tarafın kesin mutabakatı gibi sunulmaz.
Beklenen verim, gelecekteki satış bedeli ve kâr hesabı yetişme gideriyle aynı sütunda tutulmaz. Ürünün ileride hangi fiyattan satılacağına ilişkin tahmin, m.374’te doğrudan bütün satış gelirinin ödenmesi sonucu yaratmaz. Bu içerikte hayalî hasat miktarı veya satış fiyatıyla tazminat örneği verilmemesinin nedeni, başvurunun gerçek giderlere dayanmasıdır. Talep, belgeli üretim harcamasının belirlenmesi üzerinden kurulur.
İşlemiş kira hesabı ve tekrar sayım kontrolü
M.374/2, belirlenecek tazminatın işlemiş kiralardan indirilmesini ayrıca düzenler. Bunun için hangi kira dönemlerinin doğduğu, hangi tutarların ödendiği ve kalan kira alacağı belirlenir. Gelecekteki belirsiz üretim yılı için seçilmiş kira, işlemiş kira gibi tabloya yazılmaz. Banka dekontunun açıklaması ve sözleşmedeki ödeme dönemi birlikte okunur. Başka dönemin ödemesi aynı kira satırını kapatmış gibi kabul edilmez.
Gider toplamını tek taraflı hesaplayan kiracı, bu toplamın tamamını kesinleşmiş kabul ederek bütün kiraların ödendiği açıklamasını yapmamalıdır. Kiraya veren de kanundaki indirim hükmünü yok sayan hesap kurmamalıdır. Başvuru, gider talebiyle kira hesabının birlikte incelenmesini ister. Tazminatın miktarı ve gerçek ödeme kayıtları belirlenince indirim aynı hesapta gösterilir. Bir gider hem kiradan indirilip hem ikinci kez ayrı alacak olarak sayılmaz.
Ödenmiş kira, henüz ödenmemiş işlemiş kira ve tarafların başka alacak iddiaları ayrı sütunlarda tutulur. Önceki mutabakat veya ödeme varsa tarihiyle eklenir. Giderin önce karşılanmış kısmı yeniden talep edilmez. Bir tutarın hangi nedenle hesapta bulunduğu yazılmadan yalnız sonuç bakiyesi gösterilmesi, uyuşmazlığın kaynağını gizler. Kiraya verene sunulan hesap açıklanabilir ve belge üzerinden takip edilebilir olmalıdır.
Tarla kirası sonunda yetiştirme gideri talep dilekçesi
Örnek, kiraya verene doğrudan başvuru metnidir. Mahkemeye sunulacak dava dilekçesi yerine kullanılmaz. Parsel, sona erme, ürün durumu ve gider bilgileri gerçek belgelerle doldurulur. İki sayfalık Word dosyasının ikinci sayfasında üretim gideri ve kira hesabı çizelgeleri bulunur.
Tarla kirası sonunda yetiştirme gideri talep dilekçesini Word olarak indir
TARLA KİRASI SONUNDA YETİŞTİRME GİDERİ TALEBİ
Başvuran kiracı: [Ad soyad/unvan, adres]
Muhatap kiraya veren: [Ad soyad/unvan, adres]
Kiralanan: [İl, ilçe, mahalle/köy, ada, parsel ve ilgili bölüm]
Konu: TBK m.374/2 kapsamında belirli ürünün yetiştirme gideri talebinin ve işlemiş kira hesabının değerlendirilmesi.
Açıklamalar
1. [Tarih] kira sözleşmesi kapsamında belirtilen tarımsal taşınmazı [ürün/dönem] için kullandım. Sözleşmenin sona ermesine ilişkin kayıt [belge ve gerçek tarih]; fiilî teslim kaydı [gerçek bilgi] şeklindedir.
2. Sona erme anında [ürün ve bölüm] henüz devşirilmemiş durumdadır. Bu durum [gerçek tutanak, görüntü veya teknik kayıt] ile açıklanmaktadır. Daha önce devşirilmiş bölüm [varsa gerçek bilgi] ayrı tutulmuştur.
3. Belirtilen ürünün yetişmesi için yaptığım tarım giderleri ek çizelgede belge, tarih, tutar ve ürün bağlantısıyla gösterilmiştir. Başka parsele ait giderler, tarafınızca karşılanmış tutarlar ve önceki iadeler ayrılmıştır. Başvuruya esas gider toplamı [gerçek belgeli tutar] TL’dir.
4. 6098 sayılı Türk Borçlar Kanunu m.374/2, ürünün yetişmesi için yapılan tarım giderlerinin hâkim tarafından belirlenecek miktarının kiraya verenden tazminat olarak istenmesini ve bu tazminatın işlemiş kiralardan indirilmesini düzenler. Sunulan tablo, tek taraflı kesinleşmiş yargısal belirleme olarak ileri sürülmemektedir.
Sonuç ve talepler
Belgeli yetiştirme gideri talebimin incelenmesini; kira dönemi, yapılmış ödemeler ve kalan işlemiş kira tutarlarının ayrı gösterildiği hesabın açıklanmasını; m.374/2’deki gider tazminatı ve kiradan indirim düzeni gözetilerek hesaplaşma yapılmasını istiyorum. Talebim, henüz devşirilmemiş ürünün beklenen bütün satış gelirinin ödenmesi veya kira süresinin kendiliğinden uzatılması talebi değildir.
Ekler: [Kira ve sona erme belgeleri], [ürün durum kayıtları], [gerçek gider ve ödeme belgeleri], [gider çizelgesi], [mevcut kira hesabı].
Tarih: [Gerçek tarih]
Ad soyad/unvan ve imza: [Bilgi]
Gider başvurusu ve teslim tutanağı
Kiralananın geri verilmesine ilişkin kayıtlar başvuruyla birlikte değerlendirilir. TBK m.372 geri vermeyi, m.373 tutanağa geçirilmiş eşyayı, m.375 ise saman, hayvan yatağı, kuru ot ve gübreye ilişkin ayrı düzeni içerir. Yetiştirme gideri talebi bu farklı hesapların tamamını tek tazminat kalemine dönüştürmez. Başlangıç ve son teslim kayıtları korunur. Başvuran, kendisinin satın aldığı ekipmanla başlangıçta teslim aldığı eşyayı karıştırmaz.
Kiraya verene ulaşan başvurunun bir kopyası ve ek listesi saklanır. Teslim tutanağındaki ürün durumu, dilekçedeki durumla karşılaştırılır. Çelişki varsa gerçek kayıt üzerinden açıklanır; önceki belge değiştirilmiş gibi yeni sürüm hazırlanmaz. Başvurunun verilmesi giderin kabul edildiğini veya ödendiğini göstermez. Cevap, anlaşma, kira hesabı ve sonraki ödeme ayrı belgeler olarak dosyaya eklenir.
Kiraya verenin cevabı gider satırlarına bağlanır
Başvurunun ardından verilen cevapta giderin tamamına veya belirli bölümüne itiraz varsa ilgili satır belirlenir. Belgenin gerçekliği, ürün bağlantısı, paylaştırma ve önceki ödeme farklı itiraz konularıdır. Yalnız toplamı kabul etmiyorum cümlesi hangi kalemin uyuşmazlık yarattığını açıklamaz. Kiracı kendi kayıtlarını tekrar inceler; hatalı satır saptandığında gerçek belge üzerinden düzeltir. Düzeltme tarihi ve değişen bölüm saklanır. Önceki tablo sessizce değiştirilip ilk başvuru da aynı tutardaymış gibi gösterilmez.
Taraflar hesaplaşmaya ilişkin bir metin hazırlıyorsa gider, kira ve ödeme başlıkları ayrı tutulur. Hangi giderin hangi kapsamla dikkate alındığı ve hangi kira döneminden indirildiği yazılır. Ödeme tarihiyle hesabın hazırlanma tarihi karıştırılmaz. Bir tutarın banka üzerinden aktarılması, açıklaması görülmeden bütün başka alacakların da ödendiği anlamına getirilmez. Teslim tutanağı, gider mutabakatı ve genel ibra aynı belge türü değildir; imzalanacak metnin gerçekten hangi kayıt ve talepleri kapsadığı okunur.
Ürün, makine veya başka eşya fiilen teslim edilmişse para hesabına etkisi gerçek anlaşma ve belgeyle açıklanır. Teslim edilmemiş eşya, yapılmış ödeme gibi yazılmaz. Aynı sonuç tutarının birden fazla listede tekrarlanması toplamı artırmamalıdır. Son hesapta başlangıç gider talebi, çıkarılan satırlar, dikkate alınan tutar, kira indirimi ve sonraki ödeme izlenebilir sırada gösterilir.
Sık sorulan sorular
Tarla kirası bitince ürün üzerinde hak ileri sürülebilir mi?
TBK m.374/1, sözleşmenin sona erdiği anda henüz devşirilmemiş ürünler üzerinde kiracının hak ileri süremeyeceğini düzenler. Gerçek sona erme tarihi ve ürün durumu birlikte belirlenir.
Yetiştirme gideri için hangi maddeye dayanılır?
TBK m.374/2’ye dayanılır. Hüküm, ürünün yetişmesi için yapılan tarım giderlerinin hâkimce belirlenecek miktarının kiraya verenden tazminat olarak istenmesini düzenler.
Faturaların toplamı kesin tazminat tutarı mıdır?
Hayır. Gerçek gider, ilgili ürün ve alan bağlantısı gösterilir. Tek taraflı tablo, kanundaki hâkim tarafından miktar belirlenmesinin yerine geçmez.
Ürünün beklenen satış bedeli istenir mi?
M.374/2 doğrudan bütün beklenen satış gelirini düzenlemez. Yetişme gideri ile satış geliri ve kâr farklı ekonomik kalemlerdir.
Kiraya verenin ödediği girdi tabloya eklenir mi?
Kiracının kendi yaptığı gider gibi tekrar istenmez. Kimin hangi tutarı karşıladığı, avans ve iade bilgileri gerçek kayıtla ayrılır.
Aynı fatura farklı parsellere aitse ne yapılır?
Toplam harcama ile talep konusu ürüne ayrılan bölüm ayrı gösterilir. Paylaştırmanın gerçek kullanım veya teslim kaydı açıklanır.
Tazminatın kira hesabına etkisi nedir?
M.374/2 tazminatın işlemiş kiralardan indirilmesini düzenler. Doğmuş kira, ödeme ve belirlenen gider tazminatı aynı hesapta tekrar sayılmadan gösterilir.
Bu başvuru hasada kadar kalma hakkı verir mi?
Gider talebi kira süresini kendiliğinden uzatmaz. Sona erme ve varsa ayrıca yapılmış hasat anlaşması kendi gerçek kapsamıyla incelenir.
Kanunda sabit cevap günü belirtilmiş midir?
M.374 yetiştirme gideri tazminatı ve işlemiş kiradan indirim hakkında hüküm içerir. Bu madde adına genel yedi, on beş veya otuz günlük cevap süresi yazılmaz.
Word örneği mahkemeye verilecek dava dilekçesi mi?
Hayır. Kiraya verene doğrudan gider ve hesap başvurusudur. Mahkeme başvurusu için usul, talep ve başvuru koşulları ayrıca belirlenir.
Resmî dayanak ve ilgili site içerikleri
Bu başvurunun dayanağı 6098 sayılı Türk Borçlar Kanunu’nun resmî konsolide metnindeki m.374’tür. İlgili m.367, m.368 ve m.372–375 incelenmiştir. TBMM kabul metni karşılaştırma kaynağıdır; değişiklikler için konsolide metin esas alınır. Kontrol tarihi 30 Eylül 2026’dır.
Hukuki çerçeve için kira sonunda ekili ürün ve yetişme gideri rehberi, sözleşme aşaması için tarla kirasında süre ve sona erme açıklaması, farklı teslim hesabı için ürün kirasında demirbaş iadesi rehberi okunabilir. Bu metin kiraya verene sunulacak belirli gider başvurusunu ve düzenlenebilir eklerini hazırlar.
Bakırcı & Keskin Hukuk Bürosu, Mersin’deki ofisinden Türkiye genelindeki tarımsal kira dosyalarında sözleşme, ürün durumu, gider ve kira hesaplarının incelenmesi konusunda hukuki hizmet sunar. Başvuru, dosyanın gerçek sona erme ve üretim kayıtlarına göre hazırlanır. Mersin ofisinin harita konumu üzerinden ulaşım bilgisi görülebilir.
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
