Ticari Mal Satışında Tartım, Teslim ve Taşıma Giderlerini Kim Öder?
Aksine sözleşme veya âdet yoksa ölçme ve tartma gibi devir giderleri satıcıya; malı devralmak için yapılan giderler ve malın ifa yerinden başka yere taşınması için gereken taşıma giderleri alıcıya aittir. Türk Borçlar Kanunu m. 211’in temel ayrımı budur. Gidersiz devir kararlaştırılmışsa satıcı taşıma giderlerini üstlenmiş sayılır.
Bu kural, her nakliye faturasının otomatik olarak alıcıya gönderileceği anlamına gelmez. Önce satış sözleşmesindeki teslim noktası ve gider düzeni belirlenir. Taşıma şirketine karşı ücret borcu ile satıcı ve alıcının kendi aralarındaki son gider paylaşımı ayrıca ayrılır. Teslim masrafını üstlenmek, hasar riskinin bütün yol boyunca aynı kişide kalmasıyla da özdeş değildir.
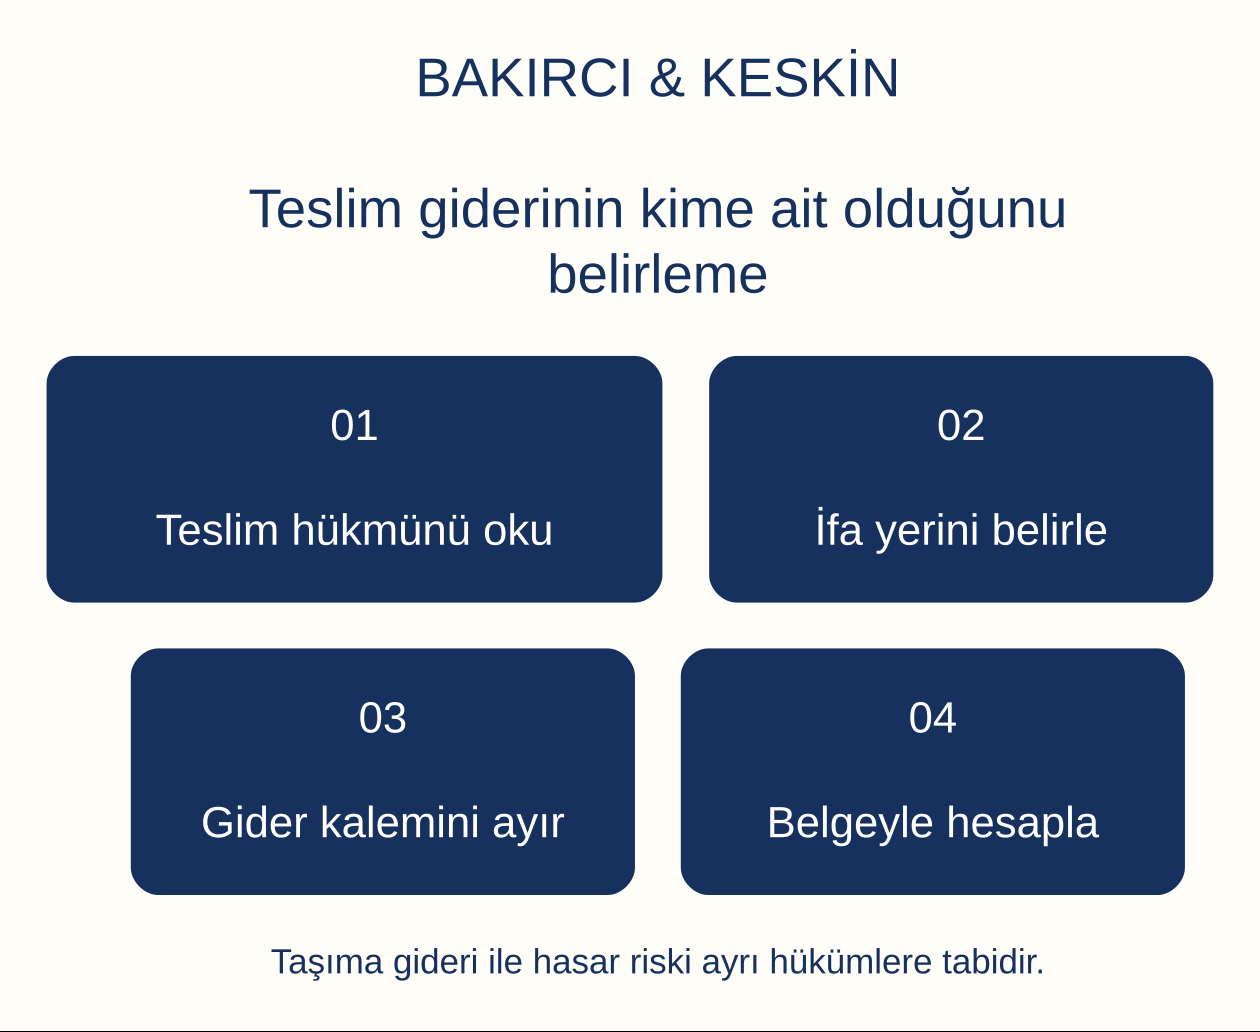
Sözleşme ve âdet kanuni dağılımdan önce incelenir
TBK m. 211 birinci fıkra düzenini aksi kararlaştırılmamış ve farklı âdet bulunmamış olmasına bağlar. Bu nedenle satış metni, sipariş eki, kabul edilen teklif ve teslim kayıtları birlikte okunmalıdır. Tarafların geçerli gider anlaşması varsa kanundaki tamamlayıcı dağılımın onun yerine geçirilmesi doğru değildir.
Bir fiyat teklifinin yalnız ürün bedelini içermesiyle taşıma dahil toplam bedel sunulması farklıdır. Hangi belgenin kabul edildiği, sonradan değişiklik yapılıp yapılmadığı ve ek hizmetlerin kapsamı belirlenir. Satıcının ilk teklifinde dahil olan gideri daha sonra ayrı kalem yazması, yeni borcun kabul edildiğini kendiliğinden göstermez.
Âdete dayanılıyorsa ilgili ürün ve ticaret çevresindeki uygulama somutlaştırılmalıdır. Tek işletmenin iç fiyatlandırması bütün ticaret dalının âdeti gibi sunulmamalıdır. TTK m. 2 çerçevesindeki ticari örf, âdet ve teamül ayrımı da dikkate alınır. Açık sözleşme hükmü bulunduğunda iddia edilen uygulamanın bu hükümle ilişkisi açıklanmalıdır.
İfa yeri belirlenmeden taşıma gideri dağıtılamaz
M. 211’in taşıma gideri kuralında malın ifa yerinden başka yere taşınması esas alınır. Bu yüzden önce malın hukuken nerede teslim edilmesi gerektiği belirlenmelidir. Sözleşmenin imzalandığı şehir, faturayı düzenleyen şirketin merkezi ve malın fiilen depolandığı yer her işlemde aynı ifa yeri değildir.
TBK m. 89 öncelikle tarafların açık veya örtülü iradesine bakar. Böyle bir düzen yoksa borcun türüne göre tamamlayıcı yer kuralları uygulanır. Belirli bir makinenin satışıyla tür ve miktar üzerinden kararlaştırılmış hammadde siparişi bu incelemede aynı biçimde ele alınmayabilir.
İfa yerinin ayrıntılı çerçevesi ifa yeri rehberinde bulunur. Satış dosyasında teslim noktası açık belirlendikten sonra, o noktaya kadar yapılan işlem ile oradan sonraki taşıma ayrılır. Şirket adresinin bulunması tek başına tüm lojistik aşamaların giderini açıklamaz.
Ölçme ve tartma neden devir gideridir?
TBK m. 211 ölçme ve tartmayı devir giderine örnek olarak gösterir. Satılan miktarın belirlenmesi ve malın kararlaştırılan kapsamda devredilmesi için yapılan olağan işlemler bu başlık altında incelenir. Aksi sözleşme veya âdet yoksa bu gider satıcıya aittir.
Ürünün satışa esas ilk ölçümü ile alıcının sonradan kendi denetimi için istediği bağımsız test aynı işlem değildir. Sonraki ölçümün satışın ifası için mi, alıcının tercihiyle ek kontrol için mi, yoksa satıcının ihlali nedeniyle mi yapıldığı açıklanmalıdır. Giderin adı tek başına sorumluyu belirlemez.
Tartım ücretinin kime ait olması, ölçülen miktarın doğru olduğunu kanıtlamaz. Tartım belgesindeki parti, tarih ve miktar ayrıca kontrol edilir. Aynı şekilde ölçüm masrafını alıcının önceden ödemesi, bu masrafın nihai olarak ona ait olduğunu kendiliğinden göstermez. Sözleşmeye göre geri isteme hakkı bulunup bulunmadığı ayrı değerlendirilir.
Malı devralmak için yapılan giderler nasıl ayrılır?
Kanun, devir giderleri yanında satılanı devralmak üzere yapılan giderleri ayrıca belirtir ve aksi düzen yoksa alıcıya yükler. Alıcının malı teslim almak için organize ettiği işlemin hangi bölümünün bu kapsamda kaldığı somut teslim düzeninden anlaşılır. Devir ve devralma kavramları faturadaki genel teslim bedeli ifadesiyle birbirine karıştırılmamalıdır.
Malın yüklenmesi, boşaltılması, araç sağlanması ve özel ekipman kullanılması sözleşmede ayrı düzenlenebilir. TBK m. 211 bütün fiziksel hareketleri tek tek saymadığı için her yükleme veya boşaltmanın aynı tarafa ait olduğu yönünde mutlak bir liste üretmek doğru değildir. İşlemin ifa düzenindeki işlevi belirlenir.
Özel vinç, randevulu depo girişi veya tesis içi taşıma gibi hizmetler satın alınmışsa kimin talebiyle ve hangi kabul edilen kapsamda sağlandığı belgelenmelidir. Satışta vaat edilen teslimin parçası olan hizmet ile sonradan istenen ek hizmet ayrılır. Bedel talebi bu ayrım üzerinden açıklanmalıdır.
İfa yerinden sonraki taşımanın temel kuralı
Aksine anlaşma veya âdet yoksa malın ifa yerinden başka bir yere götürülmesi için gereken taşıma gideri alıcıya aittir. Bu, alıcının malı kendi kullanım veya satış noktasına ulaştırma tercihiyle bağlantılı tamamlayıcı bir kuraldır. Önceki aşamadaki satıcı borcunun içeriği bundan ayrı belirlenir.
Taşıma birkaç etapta yapılıyorsa her etap için başlangıç ve varış noktası gösterilir. Depodan aktarma merkezine, oradan başka depoya ve nihai tesise hareketlerin aynı sözleşme kapsamında bulunup bulunmadığı açıklanır. Tek bir toplam nakliye tutarı, giderin neden o tarafa yüklendiğini göstermeyebilir.
Alıcı sonradan varış noktasını değiştirirse bunun ek bedel üzerindeki etkisi ayrıca kararlaştırılmalıdır. Yeni teslim talimatı, önceki satış düzenini değiştiren bir anlaşma mı yoksa yalnız lojistik bilgi mi içeriyor, belgeden anlaşılmalıdır. Taraflardan birinin gönderdiği her adres değişikliği sınırsız masraf kabulü sayılmaz.
Parçalı sevkiyatta ek sefer bedeli nasıl incelenir?
Siparişin birden fazla araçla veya farklı günlerde gönderilmesi, toplam taşıma giderini değiştirebilir. Önce parçalı teslimin baştan kararlaştırılıp kararlaştırılmadığı belirlenir. Satıcının kendi üretim veya stok düzeni nedeniyle seçtiği sevkiyat sayısı, alıcının ayrıca kabul ettiği ek hizmet gibi gösterilmemelidir.
Alıcı farklı teslim günleri istemişse talebin içeriği ve buna verilen fiyat cevabı birlikte saklanır. Teklifte toplam taşıma bedeli bulunduğunda hangi miktar ve sefer planına dayandığı açıklanmalıdır. Planın değiştirilmesiyle oluşan gerçek fark, önceki bedelin tamamının yeniden istenmesinden ayrılır. Aynı ürün partisi için iptal edilen sefer, yapılan sefer ve varsa taşıyıcıya ödenen ek ücret ayrı kayıtlarla gösterilir.
Gidersiz devir kaydı taşıma giderini nasıl etkiler?
TBK m. 211 ikinci fıkra, gidersiz devir kararlaştırılmışsa satıcının taşıma giderlerini üstlenmiş sayılacağını açıkça düzenler. Bu hüküm, teslim ifadesinin ekonomik sonucunu tamamlar. Satıcı, böyle bir anlaşma varken temel taşıma giderini yalnız genel kuralı göstererek alıcıya yükleyemez.
Yine de gidersiz devrin kararlaştırıldığı kapsam ve varış noktası belirlenmelidir. Sonradan istenen farklı bölgeye sevkiyat, ek depolama veya ayrıca sipariş edilen hizmetin ilk anlaşmada bulunup bulunmadığı incelenir. İlk satışın kapsamı dışında kalan her işlemin otomatik olarak ücretsiz olduğunu söylemek de doğru değildir.
Sözleşmede kullanılan farklı teslim ifadeleri gerçek iradeye göre yorumlanır. Taşıma dahil fiyat veya benzer kayıtların hangi giderleri kapsadığı açıklanmalıdır. Taraflar standardize ticari teslim terimleri kullanmışsa kabul ettikleri terimin sürümü ve kapsamı ayrıca belirlenir. Bir kısaltmanın yalnız alışılmış olduğu için bütün yükümlülükleri açıkladığı varsayılmamalıdır.
Liman ve gümrük giderleri olmaksızın devir ne anlama gelir?
TBK m. 211 üçüncü fıkra, liman ve gümrük giderleri olmaksızın devir kararlaştırıldığında satıcının dış satım, transit ve dış alım vergilerini üstlenmiş sayılacağını düzenler. Aynı fıkra, mal alıcı tarafından devralınırken ödenmiş tüketim vergilerini bu üstlenmenin dışında tutar. Bu istisna sözleşme yorumunda gözden kaçırılmamalıdır.
Hüküm, satıcı ile alıcının kendi aralarındaki ekonomik yük paylaşımını açıklar. Kamu idaresine karşı vergi borçlusu veya gümrük yükümlüsü olmanın koşulları ilgili kamu hukuku düzenlemelerine tabidir. Tarafların masrafı kimin taşıyacağını kararlaştırması, idareye karşı kişisel yükümlülüğü her durumda değiştirmez.
Liman hizmet bedeli, taşıma ücreti ve vergi kalemleri tek başlık altında toplanmamalıdır. Hizmetin hangi aşamada verildiği, belgenin kimin adına düzenlendiği ve sözleşmedeki teslim ifadesi karşılaştırılır. Somut bir verginin niteliği belirlenmeden bütün kalemlerin istisnasız satıcıya ait olduğu açıklanamaz.
Taşıyıcıya borç ile satış taraflarının paylaşımı farklıdır
Taşıma hizmetini veren kişinin ücreti hangi sözleşmeye dayanarak kime yönelteceği ayrı bir hukuki ilişkidir. Satıcı ile alıcının taşıma giderini iç ilişkide paylaşması, taşıyıcının sözleşmesindeki taraf bilgisini kendiliğinden değiştirmez. Bu nedenle satış sözleşmesi ve taşıma talimatı birlikte incelenir.
Taşıma bedelini önce satıcı ödemişse bu ödeme, masrafın kesin olarak satıcı üzerinde kalacağı anlamına gelmez. Tersi de geçerlidir. Satıştaki gider düzenine göre diğer taraftan isteme hakkı bulunup bulunmadığı belirlenir. Üçüncü kişiye ödeme dekontu, tek başına taraflar arasındaki son dağılımı açıklamaz.
Masraf aktarımında gerçek taşıma belgesi, hizmet tarihi ve ilgili sevkiyat gösterilmelidir. Başka teslimatın maliyeti aynı faturaya eklenmemelidir. Satıcı ayrıca organizasyon ücreti istiyorsa bunun hukuki dayanağı ayrı açıklanır; taşıyıcının gerçek masrafını aktarmakla kendi hizmet bedelini eklemek aynı hesap değildir.
Nakliye ücretini ödeyen her zaman hasar riskini taşımaz
TBK m. 208 yarar ve hasarın geçişini ayrıca düzenler. Taşınır satışında zilyetliğin devri temel ölçüttür; kanun, durum veya sözleşmeden doğan istisnalar vardır. Alıcının istemi üzerine ifa yerinden başka yere gönderme hâlinde de madde özel bir kural içerir. Gider düzeni bu risk düzeniyle aynı değildir.
Satıcının taşıma ücretini ödemiş olması, hasar anındaki bütün hukuki sorumluluğun yalnız ona ait olduğunu kanıtlamaz. Aynı şekilde alıcının nakliyeyi karşılaması, satıcının ayıplı teslim veya başka borca aykırılık sorumluluğunu ortadan kaldırmaz. Taşıyıcının kendi sorumluluğu da ayrıca incelenir.
Dosyada hasar varsa üç soru ayrı sorulur: satışın gereği gibi ifası, yarar ve hasarın geçişi, taşıma sözleşmesine aykırılık. Maliyet faturasının hangi tarafta bulunduğu bu soruların tamamına tek cevap vermez. Sözleşme, teslim ve hasar kayıtlarının birlikte korunması bu ayrımı mümkün kılar.
Gecikme ve teslim almama yüzünden artan masraf
Normal ifa giderinin paylaşılmasıyla sözleşmeye aykırılığın doğurduğu ek zarar farklıdır. Teslimin gecikmesi, yanlış yere sevk veya gereği gibi sunulan malın alınmaması ek masrafa yol açmışsa önce ihlal ve neden ilişkisi belirlenir. TBK m. 211, her ek gideri olağan nakliye bedeline dönüştürmez.
Alıcının malı almamasında TBK m. 106 ve devamındaki alacaklı temerrüdü koşulları ayrıca incelenir. Malın doğru zamanda ve yerde gereği gibi sunulmuş olması önemlidir. Satıcının kendi eksik ifası nedeniyle reddedilen teslim ile haklı sebep olmaksızın kabul edilmeyen teslim aynı değildir.
Koruma, tevdi ve satış düzeni için alacaklının temerrüdü rehberi bağlantılıdır. Bekleme veya depolama bedeli talep edilirken hangi günlerin kimin davranışından doğduğu açıklanmalıdır. Belgesiz toplam bir bekleme ücreti, zararın gerçekliğini ve sebebini göstermeye yetmez.
Ayıplı malın geri taşınması aynı gider kuralına mı tabidir?
Satışın olağan tesliminde taşıma giderinin alıcıya bırakılmış olması, ayıp nedeniyle doğan bütün geri taşıma masraflarını da otomatik alıcıya yüklemez. Önce kullanılan seçimlik hak ve ayıp sorumluluğunun şartları belirlenir. Dönme, değiştirme veya başka bir talebin gider sonucu kendi hükümleriyle değerlendirilir.
TBK m. 229, satıştan dönmenin sonuçları arasında alıcının yargılama giderleri ve satılan için yaptığı giderler dahil bazı istemlerini düzenler. Başka yerden gelen ayıplı mal bakımından m. 226’daki koruma ve geri gönderme düzeni de ayrıca önem taşır. Malı hemen herhangi bir adrese göndermek bütün sorunları çözmez.
İlgili ihbar çerçevesi ticari satışta ayıp bildirimi yazısında incelenmiştir. Buradaki ayrım, ilk satış bedelinin içinde bulunan normal lojistik maliyet ile borca aykırılığın doğurduğu ek giderin aynı hesapta karıştırılmamasıdır.
Gider faturası hangi kayıtlarla denetlenir?
Gider talebinde sözleşmedeki dayanak, hizmetin gerçekten verilmesi ve tutarın ilgili sevkiyata ait olması birlikte gösterilmelidir. Hizmet sağlayıcının faturası tek başına bu üç unsuru aynı anda açıklamayabilir. Sevk belgesi, teslim kaydı ve ödeme belgesi hesapla eşleştirilir.
TTK m. 21 kapsamında fatura içeriğine sekiz gün içinde itiraz edilmemesine bağlanan sonuç dikkate alınmalıdır. Gider sonradan eklenmişse itiraz hangi kaleme yöneltiliyorsa açık yazılır. Fatura alınma tarihi ve cevap kaydı korunur. Ticari belgeye itiraz ile asıl sözleşmenin içeriği aynı soru olarak ele alınmaz.
Masrafın ürün bedeline zaten dahil olduğu ileri sürülüyorsa kabul edilmiş fiyat teklifi gösterilir. Aynı taşıma hem birim fiyat içinde hem ayrı gider olarak hesaplanmışsa mükerrerliğin nerede oluştuğu açıklanır. Vergi ve döviz dönüşümü kullanılmışsa hesap yöntemi görünür tutulur; farklı dönem belgeleri birbirine karıştırılmaz.
Yeni siparişlerde hangi giderler açık yazılmalıdır?
Teslim düzeni hazırlanırken yalnız nakliye alıcıya aittir cümlesiyle yetinilmemelidir. Hukuki teslim noktası, ölçüm gideri, yükleme ve boşaltma hizmeti, taşıma etapları ve ek ekipman ayrı tanımlanmalıdır. Böylece her maliyetin hangi edimin parçası olduğu anlaşılır. Malın fiziksel hareketi kadar belgedeki ifa noktası da açık olmalıdır.
Fiyatın hangi hizmetleri içerdiği ile sonradan istenecek ek hizmetin nasıl onaylanacağı belirlenir. Yeni adres, bekleme, randevu değişikliği veya taşıma biçimi değişikliği için bedel düzeni açıklanır. Üçüncü kişiye ücret ödeme yetkisi ile diğer tarafa masraf aktarma hakkı aynı cümlede belirsiz bırakılmamalıdır.
Uyuşmazlık çıktıktan sonra hazırlanan mutabakat da hangi gideri kapattığını göstermelidir. İlk ürün bedeli, ek taşıma ve devam eden iade masrafı ayrı kalemlerdir. Belirli bir faturanın ödenmesi, açıkça düzenlenmemiş bütün diğer giderlerden vazgeçme anlamında kullanılmamalıdır. Gerçek anlaşma tutarlı belgelerle korunmalıdır.
Sık sorulan sorular
Ticari satışta tartım ücretini kim öder?
TBK m. 211 uyarınca aksi sözleşme veya âdet yoksa ölçme ve tartma gibi devir giderleri satıcıya aittir. Sonradan istenen bağımsız teknik denetimin gideri ise amacı ve hukuki dayanağına göre ayrıca incelenir.
Nakliye her durumda alıcıya mı aittir?
Hayır. Önce sözleşme ve âdet incelenir. Tamamlayıcı kural, malın ifa yerinden başka yere taşınması gerektiğinde taşıma giderini alıcıya yükler. Gidersiz devir anlaşmasında satıcı taşıma giderini üstlenmiş sayılır.
Gidersiz teslim yazıyorsa satıcı taşıma bedeli isteyebilir mi?
TBK m. 211 ikinci fıkra dikkate alınır. Gidersiz devir kapsamında satıcı taşıma giderini üstlenmiş sayılır. Sonradan istenen ek hizmet veya farklı varış noktasının ilk anlaşmaya dahil olup olmadığı ayrıca belirlenmelidir.
Yükleme ve boşaltma her zaman aynı tarafa mı aittir?
Kanun bütün fiziksel hareketleri tek tek aynı tarafa yüklemez. Sözleşme, âdet, ifa yeri ve hizmetin devir veya devralma düzenindeki işlevi değerlendirilir. Giderin yalnız adıyla kesin sorumlu belirlenmemelidir.
Taşıyıcıya ödeme yapan kişi nihai masrafı da üstlenir mi?
Üçüncü kişiye ödeme ile satış tarafları arasındaki gider paylaşımı farklıdır. Taşıma sözleşmesindeki borçlu ve satıştaki masraf düzeni birlikte incelenir. Sözleşmeye göre ödediği bedeli diğer taraftan isteme hakkı ayrıca bulunabilir.
Liman ve gümrük gideri olmayan devirde hangi vergiler satıcıya aittir?
TBK m. 211 üçüncü fıkra dış satım, transit ve dış alım vergilerinin üstlenilmiş sayılacağını düzenler; devralma sırasında ödenmiş tüketim vergilerini istisna tutar. Kamu idaresine karşı yükümlülük ise ilgili özel mevzuata tabidir.
Nakliyeyi satıcı ödüyorsa hasar riskini de satıcı mı taşır?
Gider paylaşımı ile yarar ve hasarın geçişi ayrı konulardır. TBK m. 208 ve sözleşmedeki risk düzeni ayrıca incelenir. Taşıyıcının sorumluluğu ve satıcının borca aykırılığı da tek başına ücret ödeme kaydından çıkarılamaz.
Alıcının teslimi geciktirmesiyle artan depo masrafı nasıl ele alınır?
Normal gider paylaşımından ayrı olarak alacaklı temerrüdü ve ihlalin doğurduğu ek zarar incelenir. Malın gereği gibi sunulması, gecikmenin nedeni, süre ve gerçek gider belgelenir. Her depolama faturası otomatik olarak alıcıya yüklenmez.
Ayıplı malın iade nakliyesi ilk teslim kuralıyla aynı mıdır?
Ayıp nedeniyle kullanılan hakların sonuçları ayrıca değerlendirilir. TBK m. 226 ve dönme bakımından m. 229 gibi hükümler önem taşır. Normal nakliye bedelinin alıcıya ait olması her iade giderini de ona yüklemez.
Sonradan eklenen taşıma faturasına nasıl itiraz edilir?
İtirazda sözleşmedeki gider hükmü, tartışılan kalem, sevkiyat ve varsa bedelin zaten fiyat içinde olduğu gösterilir. TTK m. 21’deki sekiz günlük içerik itirazı düzeni ve faturanın alınma tarihi dikkate alınır.
Dosyanın hazırlanması ve büro iletişimi
Mersin–İstanbul arasındaki ticari mal sevkiyatlarında yükleme noktası, aktarma depoları ve nihai teslim yeri tek güzergâhta gösterilir. Mersin merkezli Türkiye geneli dosya incelemesinde satış sözleşmesiyle taşıma talimatı birlikte ele alınır. Kimin önce ödeme yaptığı ile giderin sonunda kime ait olduğu ayrı belirlenir.
Resmî kaynaklar ve ilgili kanun maddeleri
- 6098 sayılı Türk Borçlar Kanunu – Güncel resmî metin: 89,106–110,208,211,226,229.
- 6102 sayılı Türk Ticaret Kanunu – Güncel resmî metin: 2,21.
Kaynak kontrol tarihi: 24 Ekim 2026. İlgili hükümler yazıda belirtilen kapsam ve koşullarıyla ele alınmıştır.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
