Vadesi Geçen Bono Ciro Edilebilir mi? Protestodan Sonraki Cironun TTK 690 Sonuçları
Vadesi geçen bono ciro edilebilir; fakat devrin hangi hukuki sonuçları doğuracağı, yalnız vade tarihine göre belirlenmez. TTK 690/1’e göre vadeden sonra yapılan ciro, kural olarak vadeden önceki ciro gibi sonuç doğurur. Buna karşılık ödenmeme protestosundan veya protesto düzenlemek için öngörülen sürenin geçmesinden sonraki ciro, yalnız alacağın devri hükümlerini doğurur. Bonoya ilişkin uygulamanın açık dayanağı TTK 778/1-a’dır. Bu hüküm, poliçelerin cirosuna ilişkin 681–690. maddeleri bononun niteliğine aykırı düşmedikçe bonolara uygular.
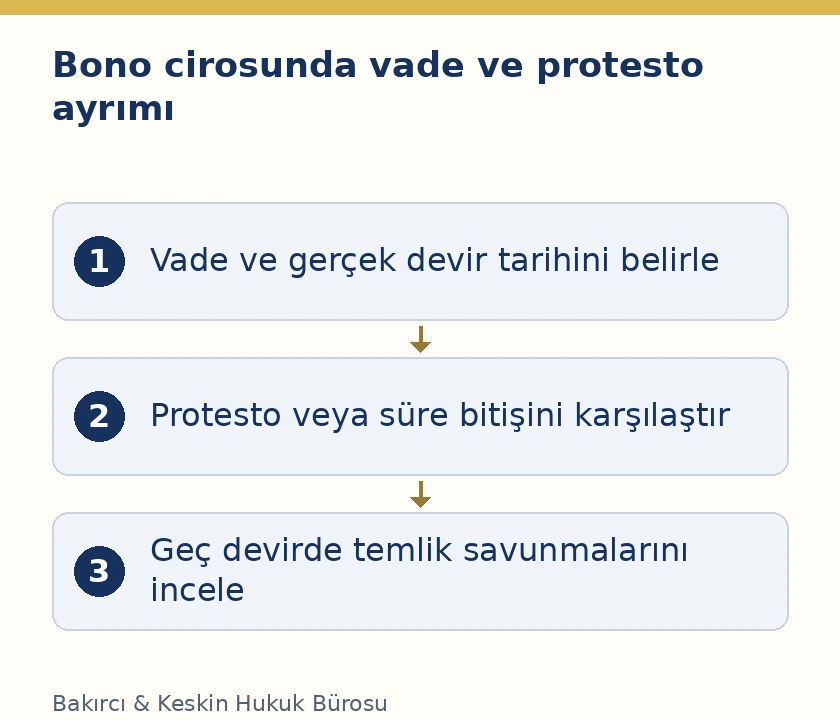
Bu ayrım, özellikle borçlunun önceki alacaklıyla ilişkisinden doğan savunmalarında önem taşır. Senedin arkasında imza bulunması, her devirde aynı korumanın kazanıldığı anlamına gelmez. Devrin tarihi, protestonun düzenlenip düzenlenmediği, sürenin bitişi ve ciro zinciri birlikte incelenmelidir. Vade geçmiş diye senet geçersiz sayılmaz; protestodan sonraki devri normal kambiyo cirosuyla aynı hukuki etkiye sahip kabul etmek de doğru değildir. İncelemenin başlangıcı, senetteki tarihler ile gerçek devir belgelerini ayrı ayrı belirlemektir.
Vade, ibraz ve protesto tarihleri birbirinden ayrılır
Vade borcun ödeme zamanına, ödeme için ibraz senedin borçluya sunulmasına, ödenmeme protestosu ise kanunda düzenlenen resmî tespit işlemine ilişkindir. Bu üç işlem aynı anlamda kullanılmamalıdır. Belirli günde veya düzenlenme gününden ya da görüldükten belirli süre sonra ödenecek senette TTK 708, ödeme gününde veya onu izleyen iki iş günü içinde ibrazı düzenler. TTK 714/3 ise bu tür vadelerde ödenmeme protestosunu ödeme gününü izleyen iki iş gününe bağlar.
Cironun sonucunu belirlemek için ödeme yapılmadığına ilişkin telefon görüşmesi veya bankanın iç kaydı, kendiliğinden ödenmeme protestosu yerine konulamaz. Öte yandan protesto hiç düzenlenmemiş olması da normal ciro etkisinin süresiz devam edeceği anlamına gelmez. TTK 690, protestonun düzenlenmesi için öngörülen sürenin geçmiş olmasını ayrıca yeterli eşik olarak kabul eder. Dolayısıyla dosyada protesto belgesi bulunmasa bile kanuni sürenin bitişi hesaplanmalıdır. Genel protesto incelemesi için bonoda protesto süresi ve başvurma hakkı açıklamasına bakılabilir.
Sadece vadenin geçmesi normal ciro etkisini ortadan kaldırmaz
TTK 690/1’in ilk cümlesi açık bir kural koyar: vadenin geçmesinden sonra yapılan ciro, vadeden önceki cironun hükümlerini doğurur. Dolayısıyla senedin üzerinde geçmiş bir ödeme günü bulunması, ciroyu tek başına alacağın devrine dönüştürmez. İnceleme ikinci eşiğe, yani protestoya veya protesto süresinin bitişine kadar devam etmelidir. Bu iki aşamanın birleştirilmesi, senedi devralan kişinin haklarını ve borçlunun savunma imkânlarını yanlış değerlendirmeye yol açar.
Normal ciroda TTK 681 ve 684 gereğince ciro ile zilyetliğin geçirilmesi birlikte önem taşır. Senet üzerindeki kaydın yanında belgenin fiilen devralana verilmesi de incelenir. Senet hâlâ devredenin elindeyken yalnız muhasebe hesabına kayıt düşülmesi, her durumda tamamlanmış senet devri olarak sunulmamalıdır. Devir dosyasında asıl bono, arka yüz, varsa alonj ve teslim kaydı birlikte bulunmalıdır. Ciro zincirinin anlaşılması için son hamilin adının görülmesi kadar önceki imzaların bağlantısı da önemlidir.
Protestodan veya protesto süresinden sonraki ciro ne değiştirir?
TTK 690/1’in ikinci kısmında iki ayrı hâl düzenlenir. Ödenmeme protestosu düzenlenmişse, bundan sonra yapılan ciro yalnız alacağın devri etkisini doğurur. Protesto düzenlenmemişse, düzenlenmesi için öngörülen süre geçtikten sonraki ciro yine aynı sonuca bağlanır. Kanun, hem gerçekleşmiş resmî tespiti hem de bu tespit için ayrılan sürenin sona ermesini dikkate alır. Bu nedenle protesto tarihi ile ciro tarihi aynı dosyada karşılaştırılmadan hukuki nitelendirme tamamlanmış sayılmaz.
Alacağın devri etkisi, devralanın hiçbir hak kazanmadığı anlamına gelmez. Alacak devralana geçer; ancak bu geçişin sonuçları temlik hükümlerine göre değerlendirilir. Özellikle borçlu, önceki alacaklıya karşı sahip olduğu savunmaları yeni alacaklıya karşı ileri sürerken TBK 188’den yararlanır. TTK 687/2 de alacağın devri yoluyla yapılan devirlere ilişkin hükümleri açıkça saklı tutar. Senette ciro biçiminde bir imza bulunması, kanunun bu özel sonucunu ortadan kaldırmaz.
Borçlunun kişisel savunmaları bakımından temel fark
TTK 687/1’de normal kambiyo devri için özel bir savunma rejimi vardır. Borçlu, düzenleyen veya önceki hamillerden biriyle doğrudan ilişkisine dayanan defileri, kural olarak başvuran hamile karşı ileri süremez. Hamil senedi edinirken bile bile borçlunun zararına hareket etmişse istisna gündeme gelir. Bu düzenlemenin aradığı koşul, önceki ilişkiyi herhangi bir şekilde duymaktan ibaret değildir. İleri sürülen olayın hangi kanuni istisnayı oluşturduğu somut olarak açıklanmalıdır.
TTK 690 nedeniyle yalnız temlik etkisi doğan devirde ise TBK 188/1 uygulanır: borçlu, devri öğrendiği sırada devredene karşı sahip olduğu savunmaları devralana karşı da ileri sürebilir. Böylece önceki alacaklıyla ilişkide mevcut ödeme, borcun sona ermesi veya diğer savunmalar, kendi hukuki koşulları içinde yeni alacaklıya yöneltilebilir. Bu savunmaların gerçekten mevcut olduğu ayrıca ispatlanmalıdır. Geç ciro yapıldığının gösterilmesi, borçlunun bütün iddialarının otomatik doğru kabul edilmesi anlamına gelmez.
Savunmanın zamanı da önemlidir. TBK 188, devrin öğrenildiği sıradaki savunmaları esas alır. Bu nedenle önceki ödeme belgesi, borç ilişkisindeki yazışma ve devir bildiriminin tarihi bir arada değerlendirilmelidir. Genel temlik savunmalarının ayrıntıları TBK 188 kapsamında yeni alacaklıya karşı savunmalar başlıklı içerikte açıklanmıştır. Buradaki özel sorun, bononun devrinin TTK 690 sebebiyle o rejime girip girmediğidir; iki inceleme birbirini tamamlar.
Takas savunmasında hangi zaman sırası aranır?
TBK 188/2, borçlunun devri öğrendiği anda henüz muaccel olmayan karşı alacağını da belirli koşulla korur. Karşı alacak, devredilen alacaktan önce veya onunla aynı anda muaccel olacaksa borçla takas edilebilir. Bu hüküm, borçlunun devredene karşı herhangi bir tarihte doğabilecek her alacağını sınırsız kullanmasına izin vermez. Karşı alacağın varlığı, ödeme zamanı ve devirden haberdar olma anı ayrı gösterilmelidir. Sonradan oluşturulmuş belirsiz bir hesap iddiası kanuni zaman sırasının yerine geçmez.
Takas incelemesinde senet borcu ile devredene karşı ileri sürülen alacak farklı satırlarda izlenmelidir. Her ikisinin dayanak sözleşmesi, tutarı ve ödeme günü belirtilir. Devir tarihi ile devrin öğrenildiği tarih de karıştırılmamalıdır; TBK 188’deki değerlendirme öğrenme anına bağlanmıştır. Hangi borç miktarının karşı alacakla karşılandığı hesaplanmadan, bütün senet borcunun sona erdiği ileri sürülmemelidir. Temlik etkisinin varlığı, takasın diğer koşullarının incelenmesini gereksiz kılmaz.
Tarihsiz ciro otomatik olarak geç ciro sayılır mı?
Hayır. TTK 690/2’ye göre aksi sabit oluncaya kadar tarihsiz ciro, protestonun düzenlenmesi için öngörülen sürenin geçmesinden önce yapılmış sayılır. Kanun burada bir karine kurar. Ciroda tarih yazmaması, devrin mutlaka geç yapıldığını veya geçersiz olduğunu göstermez. Buna karşılık karine kesin değildir; gerçek devir zamanını gösteren delillerle aksi ortaya konulabilir. İnceleme senedin üzerinde tarih bulunup bulunmamasıyla sınırlanamaz.
Teslim tutanakları, senet teslim bordroları, taraf yazışmaları ve tarihli hesap kayıtları gerçek devir sürecinin değerlendirilmesinde önem taşır. Ancak her belge kendi içeriği kadar anlam taşır. Bir ödeme dekontunun bulunması, açıklamasında ilgili senetle bağlantı kurulmamışsa tek başına ciro tarihini kesin olarak göstermeyebilir. Senedin fiziksel teslimiyle imzanın atılmasının hangi sırada gerçekleştiği açıklanmalıdır. Uyuşmazlık çıktıktan sonra senede gerçeğe aykırı tarih eklemek, mevcut hukuki durumu açıklayan bir delil oluşturmaz.
Cironun şekli ve zinciri yine incelenir
TTK 683, cironun senet veya alonj üzerine yazılmasını ve ciranta tarafından imzalanmasını düzenler. Beyaz cironun senedin arkasına veya alonj üzerine yazılması gerekir. TTK 682, şarta bağlanan cironun şartını yazılmamış sayarken kısmi ciroyu geçersiz kabul eder. Bu hükümler, tarihe ilişkin incelemeden farklı şekil sorunlarıdır. Bir senedin vadesinin geçmiş olması, alonj eksikliği veya imza bağlantısı hakkındaki soruları kendiliğinden çözmez.
TTK 686’ya göre hakkın müteselsil ve birbirine bağlı cirolardan anlaşılması yetkili hamil sıfatı bakımından önemlidir. Çizilmiş cirolar bu incelemede yazılmamış sayılır. Zincirin her halkası, senedi kimin devralıp kime aktardığını gösterecek şekilde okunmalıdır. Bununla birlikte düzenli görünen zincir, son devrin TTK 690’daki zaman eşiğinden önce yapıldığını tek başına ispatlamaz. Şekil ve zaman incelemeleri ayrı yürütülüp sonuçta birlikte değerlendirilmelidir. Asıl belge, fotokopi üzerinden kaçırılabilecek ek ve düzeltmelerin kontrolünü sağlar.
Geç ciro önceki hak kayıplarını yeniden canlandırmaz
TTK 730, gerekli ibraz veya protesto sürelerinin geçirilmesinin başvurma hakları üzerindeki sonuçlarını düzenler. Bonoyu düzenleyen kişinin sorumluluğu ise TTK 779/1 gereğince poliçeyi kabul eden kişinin sorumluluğu gibidir. Bu nedenle düzenleyen ile cirantalara yöneltilen istemler aynı protesto değerlendirmesiyle ele alınmaz. Senedin sonradan devredilmesi, önceki hamilin kaçırdığı bütün süreleri yeniden başlatan bir işlem değildir. Devir, devralana geçen hakkın mevcut kapsamı içinde değerlendirilir.
Bonoyu devralan kişi bu yüzden yalnız asıl senedi değil, protesto ve ibraz belgelerini de istemelidir. TBK 190, devredene alacak senedini, elindeki ispat belgelerini teslim etme ve alacağın ileri sürülmesi için gerekli bilgileri verme yükümlülüğü getirir. Eksik belgenin hangi borçluya başvuruyu etkilediği ayrıca belirlenmelidir. Bonoya dayalı takip değerlendirmesinde alacaklı sıfatı, senedin unsurları ve başvurulan kişinin sorumluluğu birlikte kontrol edilir. Yalnız geç cirodan hareketle bütün takipler için tek sonuç ilan edilmez.
Süre hesabında tatil günü ve vade türü nasıl ele alınır?
TTK 752/1, vadesi pazara veya diğer resmî tatil gününe rastlayan senedin ödenmesinin ancak tatili izleyen ilk iş gününde istenebileceğini düzenler. Kabul için ibraz ve protesto gibi işlemler de tatilde değil iş gününde yapılır. Aynı maddenin ikinci fıkrasında, işlemin yapılacağı sürenin son günü tatilse sürenin ilk iş gününe kadar uzayacağı belirtilir. Aradaki tatil günlerinin süre hesabına dahil olması ise ayrıca düzenlenmiştir. Bu hükümler, TTK 714’teki ilgili süre kuralıyla birlikte okunmalıdır; takvim üzerinden gelişigüzel iki gün eklemek güvenilir bir hesap yöntemi değildir.
TTK 753 uyarınca süre hesaplanırken başlangıç günü sayılmaz. Bununla birlikte önce hangi sürenin hesaplandığı açık olmalıdır: ödeme için ibraz süresi ile ödenmeme protestosu süresi aynı başlık altında karıştırılmamalıdır. TTK 690 bakımından aranan eşik, maddede açıkça gösterilen protesto veya protesto düzenleme süresinin geçmesidir. Dosyada vade türü, ödeme günü, resmî tatil etkisi, protestonun düzenlenme tarihi ve senedin teslimi ayrı sütunlarla gösterildiğinde, cironun hangi aşamada gerçekleştiği açıklanabilir. Yanlış vade türüne ait süre seçilmesi, devamındaki bütün devir değerlendirmesini etkiler.
Düzenleyenin emre yazılı değildir kaydı ayrı bir sebeptir
TTK 681/2’ye göre düzenleyen, senede emre yazılı değildir veya aynı anlamı taşıyan kayıt koymuşsa senet ancak alacağın devri yoluyla devredilebilir ve temlik sonuçları doğar. Bu durumun sebebi geç devir değil, senetteki kayıttır. Dolayısıyla senet vadesinden önce devredilmiş olsa bile bu kaydın bulunması ayrıca değerlendirilmelidir. Devir türünü yalnız tarih üzerinden belirlemek eksik kalır. Kayıt kim tarafından ve hangi kapsamda konulmuşsa, hukuki inceleme buna göre yapılmalıdır. Cirantanın tekrar ciroyu yasaklaması ise TTK 685’te ayrı sonuçlara bağlanmıştır; düzenleyenin kaydıyla özdeşleştirilmemelidir.
Devralan açısından bu ayrım, önce senedin bütün kayıtlarını okumayı gerektirir. Bono metni, arka yüz ve alonj tek belge bütünü olarak ele alınmalıdır. Devir sözleşmesinde kullanılan “normal ciro” ifadesi, kanunun senetteki kayıt veya geç devir nedeniyle bağladığı sonucu tek başına değiştirmez. Senet üzerindeki hukuki sınırlama, gerçek devir zamanı ve tarafların üstlendiği garanti birbirinden ayrılır. Böylece borçluya yöneltilecek talep ile devredene karşı sözleşmeden doğabilecek talep farklı dayanaklarıyla değerlendirilir; aynı belge içinde bulunmaları bunları tek sorumluluk hâline getirmez.
Devredenin sorumluluğu hangi rejimde değerlendirilir?
Normal ciroda TTK 685’in teminat işlevi ile yalnız temlik etkisi doğuran devir aynı hukuki çerçevede değildir. Temlikte TBK 191, alacak bir edim karşılığında devredilmişse devredenin devir sırasındaki alacağın varlığını ve borçlunun ödeme gücünü garanti ettiğini düzenler. Karşılıksız veya kanun gereği devirde aynı kanuni sorumluluk bulunmaz. Bu ayrım, senedi devralırken ödenen bedelin ve devir sözleşmesindeki kayıtların belirlenmesini gerektirir. Her geç ciro imzası normal ciranta sorumluluğuyla özdeşleştirilmemelidir.
Garanti yükümlülüğü bulunduğunda TBK 193; karşı edimin faiziyle iadesi, devir giderleri, sonuçsuz tahsil girişimi giderleri ve kusursuzluk ispatı saklı diğer zararlar hakkında ayrı istemler düzenler. Bunların koşulları somut devir ilişkisinden hareketle değerlendirilir. Kanuni çerçeve için Türk Ticaret Kanunu’nun 681–690 ve 778. maddeleri ile Türk Borçlar Kanunu’nun 188–193. maddeleri birlikte okunmalıdır. Senedi devralma bedeli, tahsil edilemeyen senet tutarı ve talep edilen zarar birbirine karıştırılmadan hesaplanmalıdır.
Vadesi geçen bononun cirosu hakkında sık sorulan sorular
1. Vade geçince bono ciro edilemez mi?
Ciro edilebilir. TTK 690, vade geçtikten sonraki cironun kural olarak normal ciro etkisini koruduğunu düzenler. Ödenmeme protestosu veya protesto süresinin geçmesi sonrasında ise devir yalnız alacağın devri hükümlerini doğurur.
2. Protesto hiç çekilmemişse her zaman normal ciro sonucu mu doğar?
Hayır. TTK 690, protesto düzenleme süresinin geçmesini de bağımsız eşik olarak kabul eder. Bu süre bittikten sonra yapılan ciro yalnız temlik etkisi doğurur. Dosyada protesto bulunmaması, zaman incelemesini gereksiz kılmaz.
3. Protestodan sonraki ciro tamamen geçersiz midir?
Hayır. Kanun bu devre alacağın temliki sonuçlarını bağlar. Devralanın hakları ve borçlunun savunmaları bu rejime göre değerlendirilir. Geç ciro, senedin veya alacağın her durumda yok olması anlamına gelmez.
4. Borçlu eski alacaklıya karşı savunmasını yeni hamile yöneltebilir mi?
Yalnız temlik etkili devirde TBK 188 uygulanır. Borçlu, devri öğrendiği sırada devredene karşı sahip olduğu savunmaları devralana karşı da ileri sürebilir. Savunmanın varlığı ve kanuni koşulları ayrıca gösterilmelidir.
5. Tarih yazılmayan ciro geç ciro sayılır mı?
TTK 690/2 bunun tersine karine koyar. Aksi sabit oluncaya kadar tarihsiz ciro, protesto düzenleme süresi geçmeden yapılmış sayılır. Gerçek devir zamanını gösteren delillerle bu karinenin aksi ortaya konulabilir.
6. Ciro zinciri düzgünse tarih araştırmasına gerek var mı?
Evet. Zincir, hak sahipliği ve imzaların bağlantısı bakımından önemlidir. Son devrin protestodan önce veya sonra yapılması ayrı sorundur. Düzenli ciro zinciri, TTK 690’daki zaman koşulunu kendiliğinden ispatlamaz.
7. Cironun senedin yalnız bir kısmı için yapılması geçerli mi?
TTK 682/2 kısmi ciroyu geçersiz sayar. Bu şekil sorunu, cironun vade veya protestodan sonraki etkisinden ayrıdır. Zaman bakımından uygun bir işlem yapılması, kısmi ciroyu geçerli hâle getirmez.
8. Geç ciro kaçırılan protesto süresini yeniden başlatır mı?
Hayır. Senedin devri, önceki hak kayıplarını kendiliğinden gidermez. TTK 730 ve bonoyu düzenleyenin konumuna ilişkin TTK 779 birlikte değerlendirilir. Her borçluya yöneltilecek istemin mevcut kapsamı ayrı incelenir.
9. Devir sırasında yalnız bono aslının verilmesi yeterli bilgi sağlar mı?
TBK 190, devredene ispat belgelerini teslim ve gerekli bilgileri verme yükümlülüğü de getirir. Protesto, ödeme ve devir kayıtları talep edilmelidir. Asıl senet önemli olmakla birlikte geçmiş işlemlerin tümünü tek başına açıklamayabilir.
10. Belirli gün vadeli bono ile görüldüğünde ödenecek bononun süresi aynı mı?
Aynı kabul edilmez. TTK 714/3 belirli gün ve süreli vadeler için iki iş günlük protesto düzenini kurarken, görüldüğünde ödenecek senet için farklı süre hükümlerine gönderme yapar. Önce vade türü doğru belirlenmelidir.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinSorunuzu iletin
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
