Yayınevinden Satış Hesabı ve Telif Ödemesi Talep Dilekçesi
Yayınevinden satış hesabı ve telif ödemesi talep dilekçesi, bedeli satış miktarına bağlanan bir yayım sözleşmesinde, belirli eserin satış kayıtlarının açıklanmasını ve sözleşmeye göre ödenmesi gereken bedelin ödenmesini istemek için hazırlanır. Doğrudan hukuki dayanak 6098 sayılı Türk Borçlar Kanunu m.497 hükmüdür. Satışa bağlı bedel kararlaştırıldığında yayımcı, satış hesaplarını tutmak ve çıkarmakla, teamüle uygun ispat edici belgeleri hazırlamakla yükümlüdür.
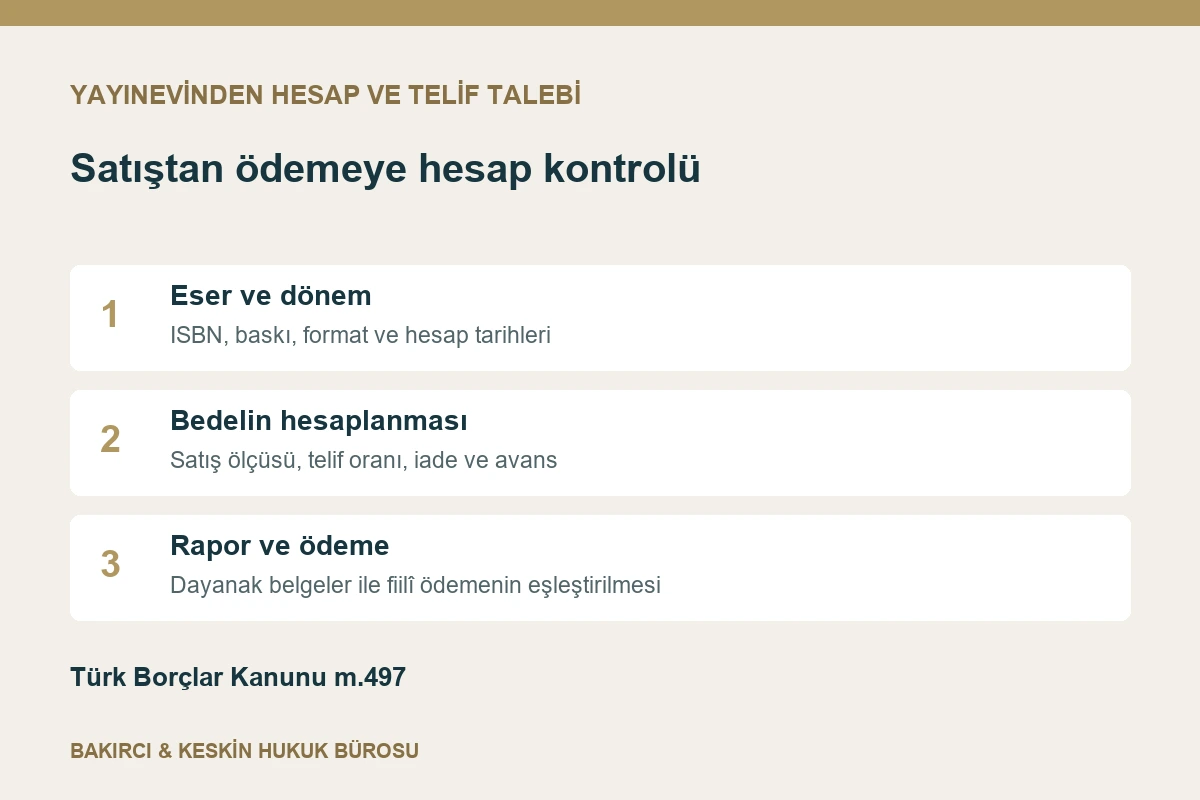
Dilekçede eser, sözleşme ve hesap dönemi açıkça tanımlanır. Talep yalnız “telifimi ödeyin” cümlesinden oluşmaz; hangi satışların hangi sözleşme oranıyla hesaplanacağı ve önceki ödemelerin nasıl düşüleceği gösterilir. Aşağıdaki Word dosyası başvuru metni, dönemsel hesap kontrol formu ve gelen raporları karşılaştırma çizelgesinden oluşur. Satış adedi bilinmediğinde tahminî rakamla alacak yaratmak yerine hesap ve dayanak belge talebi öne alınır.
Bu talep hangi yayım ilişkisine uygundur?
TBK m.487, eser sahibinin veya halefinin eseri yayımlanmak üzere yayımcıya bıraktığı ve yayımcının çoğaltıp yayımlamayı üstlendiği sözleşmeyi düzenler. M.488 uyarınca yayım sözleşmesinin geçerliliği yazılı şekle bağlıdır. Başvurudan önce elinizdeki belgenin böyle bir ilişki kurup kurmadığını inceleyin. Yazarın parasını ödeyerek yalnız teknik baskı hizmeti aldığı matbaa sözleşmesini, sırf basılan ürün kitap olduğu için satışa bağlı telif sözleşmesi kabul etmeyin.
Bu örneğin esas kullanım alanı, telif bedelinin satılan nüsha veya sözleşmede tanımlanan satış tutarı üzerinden belirlendiği ilişkidir. Sabit bedelli bir sözleşmede ödeme istemi aynı verilerle kurulmaz. Satışa bağlı bölümle sabit avansın birlikte bulunduğu modelde her kalem ayrı açıklanır. Sözleşmenin tanımı ve tarafların borçları için TBK m.487 kapsamında yayım sözleşmesi rehberi incelenebilir.
Hesap talebinin kanuni çerçevesi
TBK m.496, aksi kararlaştırılmadıkça yayımlatanın bedel isteyebileceğini, bedel ödenmesi gereken durumda miktar belirli değilse bunun hâkim tarafından belirleneceğini düzenler. Dilekçeye sırf sektörde kullanıldığı söylenen bir yüzdeyi kendi sözleşmenizde kararlaştırılmış gibi yazmayın. Oran, sabit bedel veya hesap esası belgenizden alınır. Bedelin belirsizliğine ilişkin uyuşmazlık ile belirlenmiş bedelin hesaplanıp ödenmemesi farklı sorunlardır.
M.497’nin ödeme zamanı düzenlemesinde, bütün olarak yayımlanacak eserin tamamının; bölümler hâlinde yayımlanacak eserin ise her bölümünün basılıp satışa hazır duruma gelmesi esas alınır. Başvuruda sözleşmedeki ödeme düzeni de gösterilir. Eserin teslim tarihi, baskı tarihi, satışa hazır olma tarihi ve sözleşmesel hesap dönemi birbirinden ayrılır. Bütün bu tarihleri tek bir “yayın tarihi” alanına sıkıştırmak ödeme isteminin dayanağını belirsizleştirir.
Aynı maddenin satış hesaplarına ilişkin hükmü, bedelin satış miktarına bağlanması durumunu düzenler. Bu nedenle istenen raporun hesaplanan telifi denetlemeye elverişli olması gerekir. Yayınevinin yalnız bir toplam ödeme bildirmesi, hangi satış döneminin kapandığını açıklamayabilir. Dilekçede raporun eser ve dönem kırılımı, hesap yöntemi ve dayanak belgelerle bağlantısı açıkça istenir. Talep, yayınevinin bütün ticari faaliyetlerine ilişkin sınırsız belge istemi olarak yazılmaz.
Başvuru için gerekli bilgiler
Eserin tam adı, yazar adı, varsa ISBN, baskı bilgisi ve sözleşme tarihi ilk bölümde yer almalıdır. Aynı eserin farklı baskıları veya formatları için ayrı sözleşmeler bulunuyorsa bunların kapsamları karıştırılmaz. Sadece kitabın kısa adıyla başvuru yapılması, benzer adlı eserlerin veya yeniden basımların yanlış hesaba alınmasına yol açar. ISBN, eseri ayırt etmeye yardımcı olur; tek başına satış miktarını veya alacak tutarını kanıtlamaz.
İstenen hesap dönemi başlangıç ve bitiş tarihiyle yazılır. Son alınan raporun hangi tarihe kadar kayıt içerdiği kontrol edilir; sonraki dönem onun devamından başlatılır. Eski rapordaki hata da tartışılıyorsa bu bölüm ayrıca belirtilir. Hem eski dönemin düzeltmesini hem yeni dönemin raporunu tek toplam içinde istemek, daha önce ödenen bedelin ikinci kez talep edilmesine neden olabilir. Word dosyasındaki dönem alanları bu ayrımı korumak içindir.
Önceki telif ödemelerinin tarih, tutar ve açıklamalarını hazırlayın. Banka hareketindeki bir ödeme, hangi eser veya dönem için yapıldığı bilinmeden başvurudaki bütün alacaktan düşülmemelidir. Yayınevinin ödeme açıklaması veya hesap raporu bu eşleştirmeyi sağlar. Açıklama yoksa belirsizliğin giderilmesi istenir. Başvuruda hem ödemenin varlığı hem hangi hesaba ait olduğunun bilinmediği dürüstçe gösterilir.
Yayınevine verilecek talep dilekçesi
Metindeki bilgiler yalnız imzalı sözleşme ve gerçek kayıtlar kullanılarak doldurulur. Tutar henüz bilinmiyorsa ödeme bölümünde hayalî bir rakam bırakılmaz; hesap sonucunda sözleşmeye göre ödenmesi gereken bedelin açıklanması ve ödenmesi istenir. Belirli bir alacak tutarı talep ediliyorsa bunun hesap çizelgesi eklenir. Yayınevinin kullandığı marka yerine sözleşmenin tarafı olan gerçek kişi veya şirket unvanı yazılır.
YAYIMCININ TAM ADI / UNVANINA
[Sözleşmedeki bildirim adresi / ilgili birim]
TALEP EDEN: [Ad soyad / unvan]
SIFATI: [Eser sahibi / belgeli hak sahibi]
İLETİŞİM: [Doldurunuz]
SÖZLEŞME: [Tarih ve varsa numara]
ESER: [Tam adı, varsa ISBN ve baskı bilgisi]
KONU: TBK m.497 uyarınca [başlangıç–bitiş] dönemi satış hesabının ve dayanak belgelerin bildirilmesi ile sözleşmeye göre ödenmesi gereken telif bedelinin ödenmesi talebidir.
AÇIKLAMALAR
1. Yukarıda belirtilen sözleşmenin [madde] hükmü uyarınca bedel [sözleşmedeki satışa bağlı hesap yöntemi] üzerinden belirlenmektedir. Talebim [eser / baskı / format] ve belirtilen hesap dönemiyle sınırlıdır.
2. Son bildirilen hesap [tarih ve dönem] olup bu başvuruda açıklanmasını istediğim eksiklik veya fark [gerçek durum] şeklindedir. Eldeki rapor ve ödemeler ek çizelgede gösterilmiştir.
3. Belirtilen dönemin satış hesabının; satış ve iade miktarları, sözleşmedeki bedel esası, uygulanan oran, hesaba katılan indirim ve mahsupların dayanakları ile birlikte çıkarılmasını; teamüle uygun ispat edici belgelerle bağlantısının açıklanmasını istiyorum.
SONUÇ VE TALEP: Satış hesaplarının ve ilgili açıklayıcı belgelerin tarafıma bildirilmesini, önceki ödemeler ve varsa sözleşmeye uygun avans mahsubu ayrı gösterilerek ödenmesi gereken bedelin hesaplanmasını ve ödenmesini talep ederim. [Belirlenmiş tutar talep ediliyorsa: Ek hesap uyarınca ödenmesini istediğim tutar … TL’dir.] Bu başvuru yeni hak devri, sözleşme değişikliği veya ibra beyanı içermez.
EKLER: 1. İlgili sözleşme ve bedel hükmü. 2. Hesap dönemi ve ödeme çizelgesi. 3. Eldeki satış raporları ve konuya ilişkin yazışmalar. 4. Başvuru sıfatını gösteren belge [gerekiyorsa].
[Tarih]
[Ad soyad / yetkili adı ve sıfatı]
[İmza]
Satış hesabı ve telif ödemesi talep dilekçesini, hesap ve takip formlarıyla Word olarak indirin. Dosyada parantez içi hazırlık açıklamalarını tamamladıktan sonra uygun olmayan seçenekleri silin. Başvuruya eklenecek hesap sayfasıyla yalnız kendiniz için tutulacak sonuç takip formunu ayırın.
Satış adedi ile basılan veya dağıtılan adedi ayırın
Basılan nüsha sayısı, dağıtımcıya gönderilen sayı ve bedel hesabına giren satış sayısı aynı veri değildir. Satışa bağlı telif sözleşmesinde raporun hangi işlemi satış kabul ettiği anlaşılmalıdır. Matbaa üretim belgesi baskıyı gösterir; dağıtım sevk kaydı ürün hareketini gösterir. İade edilen veya henüz stokta duran nüshaların hangi kuralla hesaba girdiği sözleşmedeki bedel hükmü ve gerçek ticari kayıtla açıklanır.
Bir dağıtımcıya gönderilen nüshanın sonradan geri dönmesi hâlinde raporda iade kaydı bulunabilir. İadenin hangi satış döneminden kaynaklandığı ve daha önce telif hesabına katılıp katılmadığı kontrol edilir. Aynı iade iki dönemde düşülürse hesap eksilir. Dilekçede iadelerin adet, dönem ve belgeyle eşleştirilmesi istenerek bu risk görünür hâle getirilir. Her iadenin geçersiz olduğu veya her sevkin kesin satış olduğu peşinen ileri sürülmez.
Tanıtım, basın veya yazara ayrılan bedelsiz nüshalar ayrı başlıkta izlenir. M.497, aksi kararlaştırılmadıkça yayımlatanın teamüle göre bedelsiz nüsha alma hakkını da düzenler; maddede bütün eserler için tek bir zorunlu nüsha sayısı yazmaz. Bu nedenle başvuruya evrensel bir “yirmi kitap” kuralı eklenmez. Bedelsiz nüshaların satış hesabından nasıl ayrıldığı sorulur; yazar nüshası talebi varsa sözleşme ve teamül dayanağı ayrıca gösterilir.
Telif matrahı ve oranı nasıl kontrol edilir?
Bir yüzde oranının bilinmesi, hesap için tek başına yeterli değildir. Yüzdenin hangi tutara uygulandığı belirlenmelidir. Kapak fiyatı, sözleşmede tanımlanmış satış geliri veya nüsha başına sabit karşılık farklı hesap esaslarıdır. Başvurudaki çizelgede oranla matrah ayrı alanlara yazılır. Yayınevinin raporunda matrah yalnız “net tutar” olarak gösterilmişse bu ifadenin hangi indirimlerden sonra oluştuğu açıklanmalıdır; belirsiz etiket hesap denetimi sağlamaz.
İskonto, komisyon, kampanya veya iadelerin telif hesabına etkisi sözleşmeden hareketle incelenir. Raporun her indirimini kendiliğinden geçerli saymak da bütün indirimleri sözleşmeye bakmadan reddetmek de doğru değildir. Uyuşmazlık bulunan kalem için ilgili sözleşme maddesi ile rapor satırı karşılaştırılır. Başvuruda “şu hesap dönemindeki şu kesintinin dayanağı açıklansın” denilmesi, bütün raporun soyut olarak reddedilmesinden daha denetlenebilir bir talep oluşturur.
Avans ödendiyse bunun hangi eser, baskı veya dönem bedelinden mahsup edileceği belirlenir. Avansın alındığı tarih ile kapatıldığı hesap dönemi ayrı kaydedilir. Önceki raporda mahsup edilmiş bir tutarın tekrar düşülmediği kontrol edilir. Başvuruda alınmış avans gizlenmez; sözleşmeye göre ne kadarının hangi hesapta kullanıldığı açıklanır. Belgeye dayanmayan masraf veya avans düşümü varsa bunun türü, tutarı ve dayanağı sorulur.
Gelen raporu üç aşamada karşılaştırın
İlk aşama kapsam kontrolüdür: rapor doğru eser, baskı ve döneme mi aittir? Başvuruda birden fazla format belirtilmişse bunlar gerçekten rapora alınmış mıdır? Eksik dönem veya yanlış ISBN, rakamlar kendi içinde doğru toplansa bile talebi karşılamaz. Raporun hazırlanma tarihi ile kapsadığı dönemin bitiş tarihi ayrı okunur. Yeni tarihli bir raporun eski dönemde kalmış olması, sonraki satışları açıklamaz.
İkinci aşama hesap kontrolüdür: miktar, bedel esası, oran ve mahsuplar aynı sözleşmeye göre mi uygulanmıştır? Rapor satırları ile toplam arasında aritmetik uyum bulunmalıdır. Belge numaraları, iade açıklamaları ve önceki ödemeler takip çizelgesinde eşleştirilir. Açıklaması bulunmayan fark, hemen kesin bir alacak rakamına dönüştürülmez; hangi satırın neden açıklama gerektirdiği yazılır. Yayınevinin verdiği ikinci raporun ilk raporu düzeltip düzeltmediği ayrıca belirtilmelidir.
Üçüncü aşama fiilî ödeme kontrolüdür. Raporda ödenecek olarak yazılan bedelle banka hesabına gelen tutar karşılaştırılır. Kesinti yapılmışsa niteliği ve dayanak belgesi istenir. Ödeme başka bir para birimindeyse sözleşmedeki para birimi ve kullanılan hesap bilgisi korunur; kendi belirlediğiniz kurla açıklamasız sonuç üretilmez. Gelen para, ilgisiz başka eser ödemeleriyle tek bakiye altında birleştirilmeden kayıt altına alınır.
Dönemler arası aktarım ve dosya bütünlüğü
Bir hesap raporundaki kapanış tutarı ile sonraki raporun açılış tutarı karşılaştırılmalıdır. Önceki dönemde ödenmeyip devredilen bedel, yeni dönemin satış geliri değildir; ayrı gösterilmelidir. Aynı şekilde kullanılmamış avans bakiyesi yeni bir avans ödemesi gibi kaydedilmemelidir. Takip çizelgesinde önceki dönemden gelen tutar, bu dönemde oluşan bedel, yapılan mahsup ve fiilî ödeme farklı alanlarda izlenir. Bu yöntem, dönem başlıkları değiştiğinde aynı alacağın kaybolmasını veya iki kez hesaba alınmasını önler.
Raporda farklı baskılar birlikte verilmişse her baskının hangi sözleşme hükmüne göre hesaplandığı açıklanmalıdır. İlk baskının bedel koşulları ile sonraki baskı için imzalanan ek protokol aynı olmayabilir. Sonradan değiştirilen oran, değişiklikten önceki satışlara gerekçesiz biçimde uygulanmamalıdır. Başvuru, hangi tarih aralığında hangi bedel maddesinin esas alınmasını istediğinizi göstermelidir. Protokolün yürürlük tarihi ile imza tarihi farklıysa bu ayrım da çizelgede korunur; tarih boşluğu tahminle kapatılmaz.
Dijital rapor dosyası alınırken dosyanın adı, gönderim tarihi ve açıklama e-postası birlikte saklanır. Bir elektronik tablodaki toplamı denetlemek için yaptığınız çalışma, yayınevinin gönderdiği özgün dosyanın üzerine kaydedilmemelidir. Özgün raporun ayrı korunması, sonradan gönderilen düzeltmenin hangi satırları değiştirdiğini göstermeye yarar. Dosya biçiminin değiştirilmesi veya satırların yeniden sıralanması tek başına satışın doğruluğunu kanıtlamaz; işlemlerin dayanak kayıtlarla ilişkilendirilmesi gerekir.
Başvuru ekinde çok sayıda rapor bulunuyorsa kısa bir belge dizini hazırlayın. Dizinde raporun adı, kapsadığı dönem, gönderim tarihi ve itiraz edilen satır yazılır. “Raporlar yanlıştır” yerine, belirli dosyadaki belirli tutarın diğer belgeyle neden uyuşmadığını açıklayın. Hesap hatası, eksik dönem, mükerrer mahsup ve yanlış eser eşleştirmesi ayrı sorunlardır. Hepsini tek bir toplam fark içine gizlemek yerine her sorunun hangi belgeyle çözülmesini istediğinizi gösterin.
Yayınevinin cevabında yeni bir hesaplaşma veya ibra metni varsa bu metin, yalnız rapor teslim alındı belgesi gibi değerlendirilmemelidir. Raporu aldığınızın kayda geçirilmesi ile bütün alacakların kapandığını kabul etmek farklı açıklamalardır. Takip formu sadece mevcut belge ve ödemelerin durumunu kaydetmek için hazırlanmıştır. Formdaki kontrol alanları, taraflar arasında yeni ödeme anlaşması veya hak devri kurmak amacıyla kullanılmaz. Başvurunun kapsamı dışındaki değişiklikler ayrı metin ve ayrı inceleme konusu yapılır.
Talebin gönderilmesi ve cevapların saklanması
Sözleşmedeki bildirim adresi ve usulü incelenerek başvuru gönderilir. Editörle yapılan gündelik yazışma, sözleşmenin tarafı olan yayımcıya yöneltilen talebin yerine her durumda geçmez. Metnin muhatabı, gönderim tarihi ve ekleri belirlenebilir olmalıdır. Elden teslimde alınan kayıt, kurumsal yazışmada gönderilen son dosya ve cevaplar aynı klasörde saklanır. Yayınevinden gelen raporun düzenlenebilir kopyasıyla gönderildiği biçimdeki özgün dosyası birbirinden ayrılır.
TBK m.497 her talep için sabit yedi veya otuz günlük cevap süresi belirlemez. Sözleşmedeki hesap dönemi, raporlama ve ödeme tarihi kontrol edilerek talep oluşturulur. Dilekçede bir tarih belirtilmesi, o tarihin kanunda yazılı olduğu anlamına gelmez. Ödeme zamanı ve temerrüt sonuçları ayrı hukuki değerlendirme gerektirir; bu genel form kendiliğinden fesih veya cayma bildirimi olarak kullanılmaz.
Sık sorulan sorular
Satış adedini bilmiyorsam hangi tutarı yazmalıyım?
Bilmediğiniz satış sayısını tahmin ederek kesin alacak yazmayın. Önce belirli dönemin satış hesabını, uygulanan bedel yöntemini ve dayanak belgeleri isteyin. Elinizde doğrulanmış kısmi veri varsa bunun hangi bölümle sınırlı olduğunu belirtin. Dilekçedeki belirli tutar seçeneğini ancak hesap çizelgesiyle desteklediğinizde kullanın.
Sabit telif bedeli kararlaştırılmışsa aynı dilekçe kullanılır mı?
Metin aynen kullanılmaz. Satış hesabına ilişkin m.497 hükmü bedelin satış miktarına bağlanmasına yöneliktir. Sabit bedelde sözleşmedeki ödeme borcu, vade ve yapılan ödeme esas alınır. Sözleşmede ayrıca raporlama yükümlülüğü varsa o hüküm belirtilir; satışa bağlı bedel varmış gibi anlatım kurulmaz.
Bir ödeme yapılmış olması bütün hesabın kapandığını gösterir mi?
Ödemenin hangi eser, dönem ve alacağı karşıladığı açıklanmalıdır. Yalnız banka girişinin bulunması, diğer dönemlere ilişkin hesapların da verildiğini göstermez. Ödeme açıklaması, telif raporu ve varsa tarafların imzaladığı hesaplaşma belgesi birlikte incelenir. Başvuruda alınan ödeme gösterilir ve açıkta kalan dönem ayrı belirtilir.
Bu belgeyle otomatik olarak yayın haklarını geri alır mıyım?
Hayır. Bu metin hesap ve bedel talebidir. Hakların devri, sözleşmenin süresi ve sona ermesi ayrı konulardır. Hesap verilmediği gerekçesiyle formun sonuna doğrulanmamış bir otomatik fesih cümlesi eklenmemelidir. Sözleşmeden çıkma veya hakları geri alma amacı varsa buna uygun özel bildirim ayrıca hazırlanır.
Kaynak ve son kontrol
Hukuki dayanaklar TBMM tarafından yayımlanan 6098 sayılı Türk Borçlar Kanunu m.487, m.488, m.496 ve m.497 hükümleridir. Baskı yetkisinin kapsamı ayrıca tartışılıyorsa basım sayısı ve baskı adedi rehberi ile sözleşme birlikte incelenmelidir. Buradaki hesap talebi, baskı izninin genişletilmesi anlamına gelmez.
Göndermeden önce eser kimliğini, istenen dönemleri, oranı, önceki ödemeleri ve ekler listesini son kez karşılaştırın. Temsil yoluyla başvuru varsa temsil sıfatını gösteren belgeyi ekleyin. Hukuki dayanak kontrol tarihi 30 Eylül 2026’dır. Form, kendi sözleşmeniz ve gerçek kayıtlarınızla doldurulduğunda belirli bir hesap talebi oluşturur; bilinmeyen satışları veya tahsil edilmemiş ödemeleri gerçekleşmiş gibi göstermeye elverişli bir boş şablon olarak kullanılmamalıdır.
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.

Yayınevinden Satış Hesabı ve Telif Ödemesi Talep Dilekçesi Hakkında Sık Sorulan Sorular
Yayınevinden Satış Hesabı ve Telif Ödemesi Talep Dilekçesi için görevli ve yetkili merci nasıl belirlenir?
Görev ve yetki; talebin hukuki niteliği, tarafların sıfatı, işlem veya olay yeri ve özel kanun hükümlerine göre belirlenir. Başvuru öncesinde güncel mevzuat ve somut dosya birlikte kontrol edilmelidir.
Yayınevinden Satış Hesabı ve Telif Ödemesi Talep Dilekçesi bakımından kanuni süre nasıl hesaplanır?
Sürenin başlangıcı tebliğ, öğrenme, işlem veya olay tarihine göre değişebilir. Başlangıç ve son gün belge üzerinden hesaplanmalı; zamanaşımı ile hak düşürücü süre ayrımı ayrıca değerlendirilmelidir.
Dilekçeye hangi belgeler ve deliller eklenmelidir?
Sözleşme, ihtar, tebligat, ödeme kaydı, tutanak, yazışma, rapor ve diğer hukuka uygun deliller uyuşmazlığın türüne göre numaralandırılarak ekler bölümünde gösterilmelidir.
Word DOCX dilekçe şablonu doğrudan kullanılabilir mi?
Hayır. Taraflar, tarihler, görev, yetki, süre, olaylar, hukuki nedenler, deliller ve sonuç talebi somut dosyaya göre uyarlanmadan şablon imzalanmamalıdır.
Dilekçenin sonuç ve talep bölümü nasıl yazılmalıdır?
Her talep ayrı bentte, açık, ölçülebilir ve uygulanabilir biçimde yazılmalıdır. Faiz, yargılama gideri, vekâlet ücreti ve diğer feri talepler varsa hukuki dayanaklarıyla belirtilmelidir.
Dilekçe UYAP veya elektronik sistem üzerinden gönderilebilir mi?
İşlemin türü, başvurucunun sıfatı ve teknik koşullar elveriyorsa ilgili UYAP portalı, KEP veya kurum sistemi kullanılabilir. Elektronik imza, dosya biçimi ve teslim belgesi gereklilikleri önceden kontrol edilmelidir.
Bu dilekçe örneği Türkiye genelinde kullanılabilir mi?
Temel mevzuat Türkiye genelinde uygulanabilir; ancak görevli ve yetkili merci, yerel uygulama, dosyanın usul aşaması ve özel düzenlemeler her başvuruda ayrıca belirlenmelidir.
Hazır dilekçe hukuki danışmanlığın yerine geçer mi?
Hayır. Örnekler genel bilgilendirme ve taslak amacı taşır. Süre, görev, yetki, delil veya talep hatası hak kaybı doğurabileceğinden somut dosya ayrıca değerlendirilmelidir.