İnternetten Kurulan Finansal Hizmet Sözleşmesinden Cayma: 14 Gün, İade ve İstisnalar
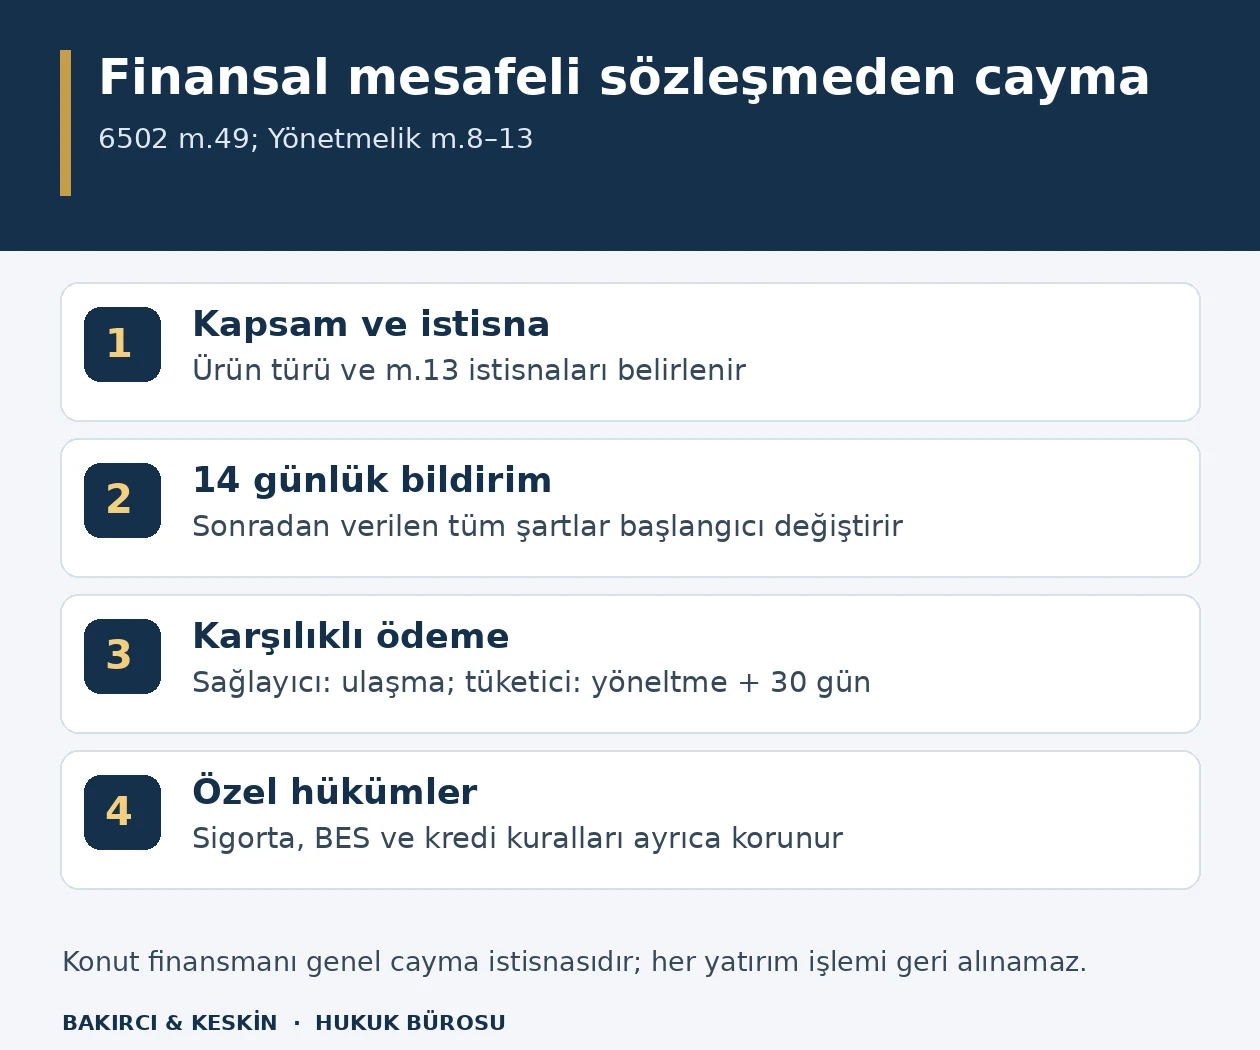
Finansal hizmetlere ilişkin mesafeli sözleşmelerde temel cayma süresi 14 gündür; cayma gerekçe ve cezai şart gerektirmez. Bu kuralın dayanağı 6502 sayılı Tüketicinin Korunması Hakkında Kanun m.49/5 ve ilgili Yönetmelik m.8’dir. Ancak finansal piyasadaki fiyat değişimine bağlı işlemler, belirli kısa süreli sigortalar, açık onayla tamamen ifa edilen sözleşmeler ve konut finansmanı için istisnalar bulunur. İnternette yapılan her bankacılık işlemini 14 gün içinde geri çevirme hakkı yoktur.
Sürenin başlangıcı, sözleşmenin bütün şartlarının tüketiciye ne zaman verildiğine bağlıdır. Cayma sonrasında sağlayıcının ve tüketicinin karşılıklı ödeme yükümlülükleri de ayrı tarihlerde başlar. Ayrıca başlangıç dönemindeki cayma ile devam eden sözleşmeyi sonlandırma farklı işlemlerdir. Bu inceleme, genel internet alışverişinden ve tüketici kredisinin özel hükümlerinden ayrılarak finansal mesafeli sözleşmelerin ortak rejimini açıklar. 31 Aralık 2024 tarihli yönetmelik değişiklikleri kapsam ve ispat hükümlerinde dikkate alınmıştır.
Hangi finansal hizmetler bu kurala girer?
6502 m.49/1 banka, kredi, sigorta, bireysel emeklilik, yatırım ve ödeme hizmetlerini finansal hizmet başlığı altında toplar. Mesafeli sözleşme için hizmetin uzaktan pazarlanmasına yönelik bir sistem bulunması ve sağlayıcı ile tüketicinin sözleşmeyi uzaktan iletişim araçlarıyla kurması gerekir. Telefon, internet şubesi, mobil uygulama veya benzeri araç tek başına sözleşmenin tüketici işlemi olduğunu göstermez; işlem ticari veya mesleki olmayan amaçla yapılmalıdır.
Yönetmelik m.2/2, bir ilk anlaşmanın ardından aynı hizmet kapsamında ardışık işlemler yapılmasını ayrıca düzenler. Bu durumda yönetmelik hükümleri ilk anlaşmaya uygulanır. İlk anlaşma olmadan aynı tür işlemler tekrarlanıyorsa ön bilgilendirme ilk işlemde yapılır; bir yıldan uzun süre aynı tür işlem yapılmaması hâlinde sonraki işlem yeni dizinin ilki sayılır. Her hesap hareketi için yeniden 14 günlük genel cayma dönemi başladığı sonucuna varılamaz.
Bankacılık, kredi, sigorta, bireysel emeklilik ve yatırımla ilgili olmayan ödemeler Yönetmelik m.2/5 dışında kalır. Genel mal ve hizmet alışverişleri ise 6502 m.48 kapsamındaki mesafeli satış hükümleriyle incelenir. Alışverişte kartla ödeme yapılması, satın alınan malın satış sözleşmesini finansal hizmet sözleşmesine dönüştürmez.
Kabulden önce hangi bilgiler verilmelidir?
6502 m.49/2 ve Yönetmelik m.5 uyarınca tüketici, bağlayıcı iradesini açıklamadan önce hizmetin özelliklerini, toplam bedelini ve cayma koşullarını öğrenmelidir. Sağlayıcının kimliği, iletişim bilgileri ve varsa aracının hangi yetkiyle işlem yaptığı açık olmalıdır. Fiyat baştan hesaplanamıyorsa hesaplama yöntemi belirtilir; vergiler, ifa masrafları ve tüketiciden ayrıca istenen giderler saklanamaz. Finansal aracın özel riski ve fiyatının piyasa dalgalanmalarıyla değişmesi de bilgilendirme kapsamındadır.
Cayma hakkı bulunuyorsa süresi, kullanma yöntemi ve ifa edilen hizmet için ödenebilecek tutarın hesabı gösterilir. Cayma istisnası varsa tüketicinin neden bu haktan yararlanamayacağı veya hakkı hangi koşulda kaybedeceği açıklanır. Yalnız uygulamada bir onay kutusu bulunması, içeriği gösterilmeyen bilginin gerçekten verildiğini ispatlamaz. Yönetmeliğin güncel m.15 hükmünde bilgilendirmenin ispat yükü sağlayıcıya aittir.
Yönetmelik m.6/1’in uygulandığı işlemlerde bilgi yazılı veya kalıcı veri saklayıcısıyla, en az 12 punto ve anlaşılabilir biçimde sunulur. Tüketici kredisi ve konut finansmanı için m.2/4 özel mevzuattaki bilgilendirme ve şekil kurallarını saklı tutar. Bu iki işlemde genel yönetmelik listesiyle yetinilmez; özel sözleşmenin zorunlu bilgileri ayrıca karşılanır.
Sürekli veya düzenli aralıklarla tekrarlanan hizmette sözleşmenin asgari süresi de önceden açıklanır. Haklı sebeple tek taraflı feshe ilişkin sözleşme şartları ve bu durumda öngörülen cezai şartlar bilgilendirme kapsamındadır. Bu bilgi, cayma kullanıldığı için ceza alınabileceği anlamına gelmez: caymada cezai şart yasağı ayrı kuraldır. Tüketici, ilk dönemdeki cayma koşuluyla daha sonraki fesih koşulunu aynı ücret tablosunda karıştırmadan okuyabilmelidir.
Telefonla onay ve sözleşme nüshası nasıl değerlendirilir?
Telefonla görüşmede sağlayıcı veya temsilcisi, görüşmenin başında kimliğini, sağlayıcıyla bağlantısını ve aramanın sebebini açıklamalıdır. Ticari amaç anlaşılır olmalıdır. Yönetmelik m.6/2, sesli veya sınırlı alan ve zamanda yapılan belirli bilgilendirmeleri düzenler; tüketici kredisi ve konut finansmanında ise özel mevzuattaki ön bilgilerin tamamı sözleşmeden makul süre önce yazılı veya kalıcı veri saklayıcısıyla verilmelidir. Kısa bir telefon konuşması bu istisna kapsamında zorunlu bilgi setinin yerine geçmez.
6502 m.49/3 gereğince bütün sözleşme şartları tüketici iradesini açıklamadan önce kâğıt üzerinde veya kalıcı veri saklayıcısıyla sunulur. Tüketicinin talebiyle yazılı bilgilendirmeye elverişsiz araç kullanılması hâlinde bu yükümlülük sözleşmenin kurulmasından hemen sonra yerine getirilir. Sonradan gönderim, gerekçesi bulunmayan genel bir erteleme yetkisi değildir.
Kalıcı veri saklayıcısı, bilginin makul süre incelenmesini, değiştirilmeden kopyalanmasını ve aynen erişilmesini sağlamalıdır. Sürekli değişen bir internet sayfasına yönlendirme bu işlevler sağlanmadan yeterli kabul edilemez. Kabul beyanı kullanılan araca uygun fiziksel veya elektronik ortamda kayda alınır. Sözleşme sürerken tüketici ücretsiz kâğıt örnek isteyebilir; hizmetin niteliğiyle bağdaşıyorsa iletişim aracını da değiştirebilir.
14 günlük cayma süresi hangi tarihte başlar?
Yönetmelik m.8 başlangıç için iki tarihi karşılaştırır. Esas tarih sözleşmenin kurulmasıdır. Ancak bütün sözleşme şartlarının kâğıt üzerinde veya kalıcı veri saklayıcısıyla verildiği tarih daha sonraysa 14 gün bu sonraki tarihten başlar. Böylece sağlayıcı, şartları geç gönderip tüketicinin inceleme dönemini sözleşme tarihinden itibaren tüketemez.
Bu nedenle yalnız mobil uygulamadaki işlem günüyle hesap yapılmaz. Onay zamanı, sözleşmenin gönderim kaydı ve tüketicinin bütün şartları edindiği kayıt birlikte incelenir. Sadece ürün adı veya reklam özeti gönderilmesi, tüm sözleşme şartlarının verildiğini göstermez. Sözleşme metnine erişimin ne zaman sağlandığı, indirilen dosyanın içeriği ve gönderim mesajı önem taşır. Yönetmelik m.8/3 sağlayıcıya cayma konusunda bilgilendirme ispatını da yükler.
Süre 14 gündür; metinde iş günü denilmez. Sigorta ve bireysel emeklilik sözleşmelerinde tüketici lehine özel süreler korunur. Genel 14 günlük kural, daha uzun veya daha koruyucu özel hakkı kısaltmak için kullanılamaz. BES cayması ve sistemden ayrılma bu nedenle kendi düzenlemeleriyle ayrı ele alınır. Her finansal ürün için önce uygulanacak özel süre belirlenmelidir.
Cayma bildirimi nasıl ve kime gönderilir?
6502 m.49/5 ve Yönetmelik m.9 uyarınca cayma bildiriminin süre içinde sağlayıcıya yöneltilmesi yeterlidir. Yönetmelik, bildirimin yazılı veya kalıcı veri saklayıcısıyla yapılmasını öngörür. Tüketici ekli cayma formunu kullanabilir; ancak bu form zorunlu değildir. Cayma kararını açıkça bildiren bir beyan da yeterlidir. Sağlayıcının yalnız kendi özel şablonunu kabul edeceğini ileri sürmesi, yönetmelikteki bu seçeneği kaldırmaz.
Bildirimin hangi sözleşmeye ilişkin olduğu açık olmalıdır. Sağlayıcı unvanı, sözleşme veya müşteri numarası, sözleşme tarihi, hizmetin adı ve cayma iradesi bir arada gösterilir. Aynı bankada veya sigorta şirketinde farklı ürünler bulunması nedeniyle sadece “hesabımı kapatın” ifadesi talebin kapsamını belirlemekte güçlük doğurur. Cayma ile hesap kapatma veya ödeme talimatını kaldırma aynı talep olarak yazılmamalıdır.
Sağlayıcı internet sitesinde cayma seçeneği sunmuşsa talebin ulaştığına ilişkin teyidi derhal iletmelidir. Gönderilen metnin kopyası, başvuru numarası ve zaman kaydı saklanır. Telefon görüşmesinin varlığı ile yazılı veya kalıcı beyanın içeriğinin ispatı farklıdır. Bildirim kanalı seçilirken yalnız temsilciyle görüşülmüş olması değil, cayma iradesinin sağlayıcıya hangi kayıtla yöneltildiği esas alınır.
Sağlayıcı parayı ne zaman ve nasıl iade eder?
Yönetmelik m.10/1, sağlayıcının iade süresini cayma bildiriminin kendisine ulaştığı tarihten itibaren 30 gün olarak belirler. İade, m.11/1’de izin verilen masraf ve hizmet bedelleri dışında tüketicinin yaptığı bütün ödemeleri kapsar. Sigorta ve bireysel emeklilikte başka mevzuatın tüketici lehine iade süreleri uygulanır. Dolayısıyla bütün finansal ürünler için 30 günlük bekleme süresi zorunluymuş gibi davranılamaz.
Geri ödeme, satın almada kullanılan ödeme aracına uygun biçimde, tek seferde ve tüketiciye masraf veya yeni yükümlülük getirilmeden yapılır. İade yerine yeni ürün satın alma zorunluluğu, hizmet puanı veya tüketicinin kabulüne dayanmayan başka bir kullanım şartı konulması bu kuralın karşılığı değildir. Kesinti yapılmışsa toplam tahsilat, kesilen her tutar ve net iade ayrı gösterilmelidir.
Burada iki tarih birbirine karıştırılmamalıdır: Tüketicinin süresinde bildirim yöneltmesi cayma hakkını kullanır; sağlayıcının ödeme süresi bildirimin ulaşmasıyla başlar. Gönderim kaydı yanında teslim veya elektronik teyit kaydının korunması bu ayrımı görünür kılar. Hizmetin hiç ifa edilmediği dönemin bedeli ile gerçekten ifa edilmiş kısmın bedeli aynı kalemde toplanarak iade eksiltilemez.
İade dökümündeki tek bir net rakam yerine tahsilatın kaynağı da belirlenmelidir. İlk ödeme, sonraki düzenli tahsilatlar ve ilişkili hizmet için yapılan ödeme aynı tarihte gerçekleşmeyebilir. İade yükümlülüğünün kapsamı bu tahsilatların tamamı üzerinden, izin verilen bedeller ayrılarak denetlenir. Sağlayıcı ödemenin bir kısmını üçüncü kişiye aktardığını belirtmişse, yalnız aktarım beyanı değil bunun m.11’de sayılan masraf veya zorunlu bedel kapsamına girip girmediği de incelenir. Tüketiciye yansıtılan tahsilatın adı, hukuki dayanağın yerine geçmez.
Tüketicinin 30 günlük ödeme borcu ve izin verilen kesintiler
Yönetmelik m.11/1, tüketicinin süresini cayma bildirimini yönelttiği tarihten başlatır. Tüketici en geç 30 gün içinde sözleşme ve yan sözleşme kapsamında ifa edilen hizmet bedellerini, kamu kurumlarına veya üçüncü kişilere ödenmiş masrafları ve mevzuat gereği zorunlu bedelleri sağlayıcıya iade eder. Bu yükümlülük yerine getirilmezse sözleşmeden cayılmadığı kabul edilir. Sağlayıcıdan gelecek cevap beklenerek sürenin kendiliğinden durduğu varsayılamaz.
İfa bedeli, sözleşmenin toplam bedeliyle karşılaştırıldığında yalnız ifa edilmiş hizmet payını karşılamalıdır. Kullanılmayan bütün dönemlerin ücretini topluca istemek veya bu tutarı cayma cezasına dönüştürmek m.11’e uygun değildir. Tüketici lehine başka mevzuat hükümleri ayrıca korunur. Hesap cetvelinde hizmetin başladığı ve sona erdiği tarihler, uygulanan birim bedel ve üçüncü kişiye gerçekten yapılan ödeme ayrılmalıdır.
Üstelik m.11/2, sağlayıcının hesaplama yöntemini önceden bildirdiğini ispatlayamadığı durumda bu bedelleri talep edemeyeceğini düzenler. “Masrafımız var” açıklaması yeterli değildir. Bedelin hukuki türü, hangi hizmete ait olduğu ve hesaplama bilgisinin ne zaman verildiği gösterilmelidir. Tüketici kredilerinin anapara ve faiz iadesi ise kendi özel hükümleriyle değerlendirilir.
Döviz ve yatırım işlemlerinde neden genel cayma hakkı yoktur?
Yönetmelik m.13/1-a, fiyatı finansal piyasa dalgalanmaları nedeniyle sağlayıcının kontrolü dışında değişen ve değişimin cayma süresinde gerçekleşebildiği hizmetleri istisna tutar. Döviz işlemleri, para piyasası araçları, devredilebilir menkul kıymetler, yatırım ortaklığı payları, vadeli işlemler, vadeli faiz anlaşmaları, swaplar ve opsiyon işlemleri bu kapsamda sayılmıştır. İnternette işlem yapılmış olması bu piyasa riski istisnasını kaldırmaz.
Hüküm, yatırımın değer kaybetmesini genel cayma hakkı yoluyla sağlayıcıya aktaran bir sonuç doğurmaz. Buna karşılık istisna, işlemin yetkisiz yapılması, verilen talimata aykırı gerçekleştirilmesi veya ayrı bir bilgilendirme yükümlülüğünün ihlali iddialarını kendiliğinden karara bağlamaz. Bunlar cayma hakkından farklı hukuki sorunlardır. Başvuruda hangi işlemin, hangi emirle ve hangi yetkiye dayanılarak yapıldığı ayrı gösterilmelidir.
Sağlayıcı m.5/1-i kapsamında cayma hakkının kullanılamadığı durumu önceden açıklamakla yükümlüdür. Bir finansal ürünün yalnız “yatırım” adıyla pazarlanması yerine sözleşmenin edimi ve m.13’teki şartlarla ilişkisi incelenir. Aynı uygulamada sunulan hizmetlerden birinin istisna kapsamında olması, bütün sözleşmelerin tek bir başlık altında cayma dışı sayılmasını haklı kılmaz. Sözleşme ile tekil işlem arasındaki ayrım burada da korunmalıdır.
Konut finansmanı, kısa sigorta ve tamamen ifa edilen sözleşmeler
31 Aralık 2024 tarihli değişiklik Yönetmelik m.13/1’e konut finansmanı sözleşmelerini cayma istisnası olarak eklemiştir. Bu nedenle güncel düzenlemede mesafeli kurulan konut finansmanı için genel 14 günlük cayma hakkı ileri sürülemez. Konut kredisiyle konut satın alma sözleşmesinin hukuki niteliği de ayrı tutulur; kredi ilişkisinin istisnası başka bir sözleşmenin haklarını doğrudan belirlemez.
M.13/1-b, tüketici lehine özel hükümler saklı kalmak üzere bir aydan kısa geçerli seyahat, bagaj veya benzeri kısa süreli sigorta poliçelerini kapsar. Sınır “bir ay veya daha kısa” değildir; metin bir aydan az süreyi esas alır. Poliçenin adı kadar başlangıç ve bitiş süresi de önemlidir. Daha koruyucu özel hüküm bulunduğunda genel istisna bu korumayı ortadan kaldırmaz.
M.13/1-c’de ise tüketicinin açık onayı üzerine, caymadan önce taraflarca tamamen ifa edilmiş sözleşme aranır. Yalnız hizmete başlanmış olması, sağlayıcının kendi edimini tamamlaması veya genel işlem şartındaki soyut bir kabul tek başına hükümdeki bütün unsurları karşılamaz. Açık onayın kaydı ile her iki tarafın ifa durumu birlikte incelenir; kısmi ifa ile tam ifa ayrılmalıdır.
Yan sözleşmeler ve tüketici kredisi nasıl ayrılır?
Yönetmelik m.12 uyarınca asıl finansal mesafeli sözleşmeden cayılması, ilişkili yan sözleşmeyi tazminat ve cezai şart gerektirmeden sona erdirir. Sağlayıcı, caymayı yan sözleşmenin tarafı üçüncü kişiye yazılı veya kalıcı veri saklayıcısıyla derhal bildirmek zorundadır. Tüketicinin aynı kuruluşla yaptığı her sözleşme otomatik olarak yan sözleşme değildir; ilave mal veya hizmetin asıl sözleşmeyle ilişkisi belirlenmelidir.
Yan sözleşmenin sona ermesi, Yönetmelik m.11’de düzenlenen gerçekten ifa edilmiş hizmet hesabının hiç incelenmeyeceği anlamına gelmez. Fakat sona erme cezası ile izin verilen ifa karşılığı aynı şey değildir. Sağlayıcı kesintiyi hangi kaleme dayandırdığını göstermeli; hizmetin ifa edilen payını aşan bedeli farklı bir isimle istememelidir. Üçüncü kişiye gönderilen bildirim ve tahsilatın durdurulma kaydı da alınmalıdır.
Mesafeli tüketici kredileri ayrıca 6502 m.22 ve devamındaki özel rejime tabidir. Tüketici kredisinden cayma incelemesinde m.24 uyarınca anapara, kullanım dönemi faizi ve geri ödeme süresi açıklanmıştır. Genel finansal hizmet hükümlerinden hareketle kredinin anaparasının geri verilmeyeceği veya bütün kredi masraflarının aynı şekilde hesaplanacağı sonucu çıkarılamaz.
Cayma süresi geçince sözleşme uzaktan sonlandırılabilir mi?
6502 m.49/6, tüketicinin sözleşmeyi sonlandırma talebini herhangi bir uzaktan iletişim aracıyla iletebilmesini ve kuruluş yönteminden daha ağır bir yöntem kullanmaya zorlanmamasını düzenler. Yönetmelik m.14 de kapsamındaki sözleşmeler için sağlayıcıya veya aracıya iletilen talebi esas alır. Ancak m.2/4 gereğince tüketici kredisi ve konut finansmanının özel sona erdirme hükümleri saklıdır; m.14 bu iki sözleşmeye doğrudan uygulanmaz.
Sonlandırma yönteminin kolay olması, sözleşmenin bütün mali sonuçlarının silinmesi demek değildir. Başlangıç dönemindeki gerekçesiz cayma hakkı ile devam eden bir ilişkinin feshi, vade sonu, erken ödeme veya özel ayrılma usulü farklı kurumlardır. Talep açıkça hangi hakkın kullanıldığını göstermeli; sağlayıcının verdiği cevap da işlemi yalnız “iptal” başlığı altında belirsiz bırakmamalıdır.
Uzaktan kurulmuş bir sözleşmenin kapatılması için kanuni dayanak gösterilmeden daha ağır başvuru yolu dayatılması, m.49/6 yönünden incelenir. Talebin gönderildiği kanal, sağlayıcının sunduğu alternatif ve reddin gerekçesi kaydedilir. Kurulmuş sözleşme hakkında iletişim için özel telefon hattı tahsis edilmişse Yönetmelik m.16 sağlayıcının olağan tarifeden yüksek tarife seçmesini de yasaklar; iletişim yolu ek mali engel olarak düzenlenemez.
Uyuşmazlıkta hangi kayıtlar ve hukuki ayrımlar belirleyicidir?
İncelemenin merkezinde beş ayrı kayıt yer alır: sözleşmenin kuruluşu, bütün şartların tüketiciye verilmesi, cayma bildiriminin yöneltilmesi, bildirimin sağlayıcıya ulaşması ve karşılıklı ödemeler. Bu tarihler tek bir “işlem tarihi” altında birleştirilirse 14 günlük cayma ile iki ayrı 30 günlük ödeme süresinin denetimi yapılamaz. Ücret hesabı, hizmetin ifa edilen payı ve bilgilendirme kaydıyla birlikte karşılaştırılır.
Yönetmelik m.15’in 2024 değişikliği sonrası metni bilgilendirmenin ispat yükünü sağlayıcıya yükler. Eski metindeki üç yıllık kayıt saklama fıkraları güncel m.15’te yer almaz. Bu nedenle güncel başvuruda kaldırılmış fıkraya dayanarak genel bir üç yıllık yükümlülük ileri sürülmemeli; istenen kaydın niteliğine ve uygulanacak özel mevzuata göre hareket edilmelidir. Kabulün kayda alınmasına ilişkin 6502 m.49/2 ve Yönetmelik m.10/3 ayrıca geçerlidir.
Parasal uyuşmazlıkta 6502 m.68 ve m.73 çerçevesinde tüketici hakem heyeti veya tüketici mahkemesi yolu belirlenir. Mahkeme uyuşmazlıklarında m.73/A’daki dava şartı arabuluculuk ve istisnaları gözetilir. Başvurunun talep bölümü iade tutarını, itiraz edilen kesintiyi veya sonlandırma işlemini açıkça göstermelidir. Yalnız kurumun uygulamasından şikâyet etmek, tüketicinin istediği somut hukuki sonucu tarif etmez.
Sık sorulan sorular
Mobil bankacılıktaki her işlem 14 gün içinde geri alınabilir mi?
Hayır. 6502 m.49 finansal mesafeli sözleşmeleri düzenler; Yönetmelik m.2 ilk anlaşma ile ardışık işlemleri ayırır. M.13 ise piyasa dalgalanmasına bağlı işlemler dahil cayma istisnaları getirir. İşlemin internetten yapılması, tek başına her hesap hareketi için yeni cayma hakkı oluşturmaz.
Sözleşme e-postayla daha sonra gönderilmişse süre ne zaman başlar?
Yönetmelik m.8/2 uyarınca bütün sözleşme şartları kuruluş tarihinden sonra verilmişse 14 gün bunların edinildiği tarihten başlar. Ürün özeti veya reklam mesajı tüm şartların verilmesiyle aynı değildir. Gönderilen dosyanın içeriği ve zaman kaydı birlikte incelenir.
Caymak için şirketin örnek formunu kullanmak zorunlu mudur?
Hayır. Yönetmelik m.9/2 örnek form yanında cayma kararını açıkça bildiren beyana da izin verir. Bildirim yazılı veya kalıcı veri saklayıcısıyla, süre içinde sağlayıcıya yöneltilmelidir. Hangi sözleşmeden cayılmak istendiği anlaşılmalı; gönderim kaydı ve metnin kopyası korunmalıdır.
Sağlayıcının 30 günlük iade süresi ne zaman başlar?
Yönetmelik m.10/1 uyarınca cayma bildiriminin sağlayıcıya ulaştığı tarihte başlar. İade tek seferde, kullanılan ödeme aracına uygun ve tüketiciye ek masraf getirmeden yapılır. Sigorta ve bireysel emeklilikte tüketici lehine özel iade süreleri genel sürenin önüne geçer.
Tüketici de cayma sonrasında ödeme yapmak zorunda mıdır?
Yönetmelik m.11 kapsamında izin verilen ifa bedeli ve masraflar, bildirimin yöneltildiği tarihten itibaren en geç 30 günde geri ödenir. Gereken ödemeler yapılmazsa cayılmadığı kabul edilir. Hesaplama yönteminin bildirildiğinin ispatı ve hizmetin ifa edilen payı sınırı ayrıca uygulanır.
Döviz alışından fiyat düşünce cayılabilir mi?
Yönetmelik m.13/1-a, bedeli sağlayıcının kontrolü dışındaki piyasa dalgalanmasına bağlı işlemleri cayma dışında tutar ve dövizi açıkça sayar. Fiyat düşüşü genel cayma hakkı doğurmaz. Yetkisiz işlem veya talimata aykırılık iddiası ise caymadan ayrı hukuki sebeple incelenir.
İnternetten kurulan konut finansmanında 14 gün cayma var mı?
Güncel Yönetmelik m.13/1-ç konut finansmanı sözleşmelerini cayma istisnası sayar. Bu bent 31 Aralık 2024 değişikliğiyle eklenmiştir. Genel finansal mesafeli sözleşme hükmüne dayanarak 14 günlük cayma ileri sürülemez; erken ödeme ve sözleşmenin sonlandırılması kendi hükümlerine göre değerlendirilir.
Hizmete başlanmış olması caymayı her zaman kaldırır mı?
Hayır. Yönetmelik m.13/1-c, tüketicinin açık onayı üzerine sözleşmenin caymadan önce taraflarca tamamen ifa edilmesini arar. Sadece kısmi ifa veya hizmetin başlatılması aynı koşul değildir. Onay kaydıyla birlikte her iki tarafın edimlerinin tamamlanıp tamamlanmadığı belirlenir.
Finansal sözleşmeden cayınca yan sözleşme devam eder mi?
Yönetmelik m.12 uyarınca ilişkili yan sözleşme tazminat ve cezai şart gerektirmeden sona erer. Sağlayıcı caymayı yan sözleşmedeki üçüncü kişiye derhal yazılı veya kalıcı veri saklayıcısıyla bildirir. Gerçekten ifa edilmiş hizmetin m.11 kapsamındaki hesabı ise ayrıca değerlendirilir.
Dijital kurulan sözleşmeyi kapatmak için daha ağır yöntem istenebilir mi?
6502 m.49/6, tüketicinin sonlandırma talebini uzaktan iletebilmesini ve kuruluş yönteminden ağır koşullara zorlanmamasını düzenler. Bu yöntem kuralı, tüm borçların silinmesi anlamına gelmez. Tüketici kredisi ve konut finansmanında özel sona erdirme hükümleri de korunur; kullanılan hak açıkça belirlenmelidir.
Başvuru ve dosya hazırlığı
Finansal mesafeli sözleşme uyuşmazlığında önce ürün türü, bütün şartların teslim tarihi ve iki ayrı 30 günlük ödeme hesabı belirlenir; ardından cayma istisnası, kesinti dayanağı ve talebin doğru muhatabı incelenir. Mersin merkezli Türkiye geneli dosya yönetiminde, İstanbul ve Mersin ofisleri üzerinden sözleşme nüshası, kalıcı veri kayıtları ve hesap dökümleriyle çalışma yapılır. Somut belgelerin değerlendirilmesi için iletişim sayfasından ulaşabilirsiniz.
Resmî kaynaklar ve mevzuat
- 6502 sayılı Tüketicinin Korunması Hakkında Kanun
- Finansal Hizmetlere İlişkin Mesafeli Sözleşmeler Yönetmeliği — Bakanlık metni; aşağıdaki değişiklikle birlikte
- 31.12.2024 tarihli ve 32769 sayılı Resmî Gazete yönetmelik değişikliği — EGM yayını
Mevzuat kontrol tarihi: 24 Ekim 2026.
İlgili hukuk rehberleri
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
