Yabancı Ortaklı Şirketlerde ETDS: Türkçe ve İki Dilli Kararlar
Yabancı ortaklı Türk şirketinin ticari defterleri Türkçe tutulur; ETDS kullanılması bu yükümlülüğü değiştirmez. TTK m.65/1 açıkça Türkçe kayıt zorunluluğu getirir. Kararın Türkçe ve yabancı dilde aynı belge içinde hazırlanması mümkündür. Ticaret Bakanlığının ETDS rehberi de Türkçeyi içeren iki dilli kararların sisteme kaydına engel bulunmadığını açıklar. Yalnız yabancı dilde hazırlanmış bir metnin yüklenmesi, Türkçe defter yükümlülüğünün yerine getirildiği anlamına gelmez.
Yabancı ortak veya yönetici bulunan şirkette ihtiyaç, bütün belgeleri tek dile indirgemek değildir. Kararın yetkili organ tarafından anlaşılmış, aynı içerikle kabul edilmiş ve usulüne uygun imzalanmış olması gerekir. Türkçe metin, yabancı dildeki karşılığı ve elektronik deftere konulan dosya aynı kararı göstermelidir. Çeviriyle karar alma işlemi birbirinden ayrıldığında, hangi metnin onaylandığı ve hangi belgenin saklanacağı soruları somut olarak cevaplanır.
Türkçe defter zorunluluğunun kanuni temeli
6102 sayılı Türk Ticaret Kanunu m.65/1, ticari defterlerle gerekli diğer kayıtların Türkçe tutulmasını emreder. Kısaltma, rakam, harf veya sembol kullanıldığında bunların anlamlarının açık olması gerekir. Bu hüküm yalnız muhasebe kayıtlarını ilgilendiren dar bir dil kuralı değildir. Şirket organı kararlarının ve pay defteri bilgilerinin tutulmasında da kayıtların anlaşılır ve denetlenebilir olması gerekir. ETDS, bu kaydın elektronik ortamıdır; ayrı bir yabancı dil istisnası yaratmaz.
805 sayılı İktisadi Müesseselerde Mecburi Türkçe Kullanılması Hakkında Kanun m.1 de Türk tabiiyetindeki şirket ve müesseselerin Türkiye içindeki işlem, sözleşme, yazışma, hesap ve defterlerinde Türkçe kullanılmasını düzenler. Yabancı sermaye oranı veya yabancı yönetici sayısı, Türkiye’de kurulu şirketin ticari defterindeki Türkçe yükümlülüğünü kaldıran bir unsur olarak gösterilemez. Şirketin hukuki kimliği ile ortaklarının uyruğu ayrı değerlendirilir; payların tamamının yabancı kişilere ait olması tek başına dil muafiyeti değildir.
805 sayılı Kanun’un m.2 ve m.3 hükümleri ise yabancı şirket ve müesseseler bakımından düzenlenen kapsamı içerir. M.3, ikinci maddede belirtilen şirketlerin işlemlerinde ek yabancı dil kullanımını, Türkçe metnin esas alınmasını ve imzaların Türkçe metin altına konulmasını düzenler. Bu hükmün muhatabı doğru belirlenmelidir. Türkiye’de kurulmuş yabancı ortaklı şirket ile merkezi yurt dışında olan şirketi sırf ortakların uyruğu nedeniyle aynı hukuki kategoriye yerleştirmek doğru değildir.
ETDS iki dilli kararı kabul eder mi?
Ticaret Bakanlığının 100 Soruda ETDS rehberinin 97. cevabı, yabancı sermayeli şirketlerde kararların biri Türkçe olmak üzere iki dil içeren tek metin şeklinde hazırlanabildiğini ve aynı uygulamanın ETDS’de yapılmasına engel bulunmadığını belirtir. Bu açıklama, Türkçe metnin yanında yabancı dilde karşılık bulunmasını kapsar. Türkçe kısmı olmayan dosyanın yeterli olduğunu veya çevirinin asıl kararın yerine geçeceğini söylemez.
ETDS Tebliği m.7 ve m.8, yönetim kurulu kararları ile genel kurul tutanağı ve eklerinin sisteme kaydını düzenler. Kaydedilecek şey, usulüne uygun oluşturulmuş karar veya tutanak dosyasıdır. İki dilin tek belgede bulunması, kararın alınacağı organı, toplantı veya karar nisabını ve imza şartlarını değiştirmez. İçerik karşılıklarının tutarlı olması, teknik yüklemeden önce sağlanmalıdır. Sistemin dosyayı kabul etmesi, metinler arasındaki hukuki uyumu denetlediği anlamına gelmez.
Tek belge içinde iki sütun, birbirini izleyen Türkçe ve yabancı dil bölümleri veya eşleştirilmiş madde düzeni kullanılabilir. Bunlar kanunun zorunlu kıldığı tek bir sayfa tasarımı değildir. Önemli olan, imzalanan belgenin hangi Türkçe ve yabancı dil metinlerini içerdiğinin belli olmasıdır. Ayrı dolaşan ve farklı sürüm numarası taşıyan dosyaların sonradan aynı karar gibi birleştirilmesi, hangi metnin gerçekten kabul edildiğini belirsiz bırakır.
Türkçe metnin kapsamı nasıl belirlenir?
Türkçe bölüm yalnız karar başlığından veya tek cümlelik özetten oluşmamalıdır. Kararın sonuç doğuran bütün unsurları Türkçe olarak anlaşılmalıdır: Yetkilendirilen kişi, yapılacak işlem, varsa tutar ve sınır, süre, temsil biçimi ve kararın ilgili olduğu şirket. Yabancı dil bölümünde bulunan esaslı bir sınırlamanın Türkçe metinde hiç yer almaması, iki metni aynı kararın karşılığı olmaktan çıkarır. Bu yüzden kontrol yalnız kelimelerin çevrilip çevrilmediğine değil, hukuki sonucun örtüşmesine yönelir.
Özellikle imza ve temsil kararlarında tek başına veya birlikte temsil, süreli veya sürekli yetki ve belirli işlemle sınırlama ayrımları korunur. Yabancı dildeki bir terimin günlük karşılığı, Türk şirketler hukukundaki organ veya yetki kavramıyla her zaman aynı kapsamı taşımaz. Yönetim kurulu üyeliği, yönetici görevi ve şirket adına imza yetkisi ayrı sıfatlardır. Çeviri, kişiye kararda verilmeyen bir temsil yetkisi eklememelidir.
Sermaye, pay ve kâr dağıtımına ilişkin kararlarda sayıların gösterimi de ayrıca kontrol edilir. Binlik ve ondalık ayırıcılar, para birimi, pay adedi, itibari değer ve yüzde bilgileri iki metinde aynı sonucu vermelidir. Karar tarihinin gün ve ay sırası açık yazılır. Şirket unvanı ve kişi adları resmî kayıtlardaki kimliği koruyacak biçimde gösterilir. Unvanın serbestçe çevrilmesi, başka bir tüzel kişiyi çağrıştıran farklı bir isim üretilmesine yol açmamalıdır.
TTK m.65/1’in kısaltmaların anlamını açık tutma şartı, uluslararası grup şirketlerinde ayrıca önem taşır. Grup içi unvan kısaltması, proje kodu veya yabancı dilde departman adı kararda kullanılıyorsa bunların hangi tüzel kişiye, işleme veya birime karşılık geldiği açıklanmalıdır. Başka bir şirketin iç sözlüğünü bilmeyen yetkili makam da kararın kapsamını anlayabilmelidir. Özellikle benzer kısaltmaların farklı ülkelerde farklı şirketleri göstermesi, kimlik bilgilerinin tam yazılmasını gerekli kılar.
Kararda bir ek metne atıf yapıldığında ekin dili ve niteliği belirtilir. Türkçe bölümün “ekteki koşullar” demesi, hangi koşulların onaylandığını tek başına açıklamaz; ekin tarih ve sürümü belli olmalıdır. İki dildeki karar maddeleri aynı sırayla numaralandırıldığında, imza öncesi karşılaştırma ve sonraki belge incelemesi kolaylaşır. Numaralandırma farklılığı ise kararda bulunmayan yeni madde izlenimi doğurmamalıdır. Bu belge düzeni, kanuni karar ve temsil şartlarının uygulanmasını izlenebilir kılar; onların yerine yeni bir şekil şartı koymaz.
İmza aşamasında hangi belge esas alınır?
Anonim şirket yönetim kurulu kararlarında TTK m.390/5, kararın geçerliliğini yazılıp imzalanmasına bağlar. Genel kurul tutanağının içeriği ve imzası TTK m.422’de düzenlenir. Kararı sonradan çeviren kişinin imzası, bu maddelerde aranan kurul üyesi veya toplantı başkanlığı imzalarının yerine geçmez. Çevirmenin görevi metnin başka dildeki karşılığını hazırlamaktır; şirket organının iradesini onun adına oluşturmaktır denilemez.
İmzaya sunulan nihai dosyada Türkçe ve yabancı dil bölümleri birlikte bulunmalıdır. İmza sayfasının hangi metin bütünüyle ilişkili olduğu, sayfa sırası ve ek listesi üzerinden açıkça anlaşılmalıdır. Bu, her karar için kanunda ayrıca zorunlu tutulmuş bir noter tercümesi veya belirli sayıda paraf şartı bulunduğu anlamına gelmez. İşlem için aranan gerçek şekil şartlarıyla şirketin belge bütünlüğünü sağlayan iç kontrol adımları birbirinden ayrılır.
Kurul üyeleri farklı ülkelerdeyken yazılı karar yöntemi kullanılıyorsa TTK m.390/4’teki şartlar ayrıca yerine getirilir. Teklifin bütün üyelere iletilmesi, gerekli onay ve toplantı talebiyle ilgili kurallar, kararın iki dilli olmasına rağmen devam eder. Bu usulün ayrıntıları toplantı yapılmadan yönetim kurulu kararı alınması yazısında açıklanmıştır. Farklı dilde birbirinden ayrılan tekliflerin imzalarının toplanması, aynı karar önerisinin usulüne uygun onaylandığını göstermeye yetmez.
Yabancı yöneticinin görevi ile ETDS yetkisi ayrıdır
Yabancı kişinin yönetim kurulu üyeliği veya müdürlüğü, ilgili şirketler hukuku hükümlerine göre belirlenir. Anonim şirket bakımından yabancı yönetim kurulu üyesi ve TTK m.359, limited şirket bakımından yabancı müdür ve TTK m.623 hükümleri ayrı yazılarda incelenmiştir. Bu görevlerden birine sahip olmak, ETDS’de her deftere teknik erişimin otomatik tanımlandığı anlamına gelmez. Organ görevi, temsil yetkisi ve sistem kullanıcı yetkisi farklı kayıtlardır.
ETDS Tebliği m.10/1, sistem kullanıcısının yönetim organı veya yönetici ortaklarca belirlenen gerçek kişi olmasını düzenler. Yabancı yönetici kullanıcı olarak atanmışsa kimlik bilgisi ve erişim tanımı usulüne uygun yapılır. Bakanlığın ETDS sisteme giriş rehberi, e-Devlet kullanamayan ve yabancı kimlik veya mavi kartı bulunmayan kişiler için pasaport veya vergi kimlik bilgileriyle ayrı giriş yöntemini açıklar. Bu teknik imkân, kararları yalnız yabancı dilde tutma izni değildir.
Yabancı ortağın kendi ana şirketindeki belge yönetim sistemi ile Türk şirketinin ETDS hesabı da ayrıdır. Grup merkezine gönderilen yabancı dilde rapor, Türk şirketin karar defterinin yerine konulamaz. Şirket adına alınan kararın hangi organa ait olduğu ve bu kararın Türkçe kayıt karşılığı bulunmalıdır. ETDS kullanıcısı olarak dışarıdan hizmet veren bir kişi belirlenmesi de yönetim organının kayıt doğruluğuna ilişkin sorumluluğunu kendiliğinden kaldırmaz.
Yabancı dilde ekler ve ana şirket belgeleri
Bir şirket kararının ekinde yurt dışındaki ana şirket yazısı, yabancı kurum belgesi veya başka dilde sözleşme bulunması, ekin aslı ile Türk şirketinin kendi kararı arasında ayrım yapılmasını gerektirir. Ek, başka bir kişinin veya kurumun belgesi olarak kendi kimliğini korur. Türk şirketinin organ kararı ise hangi eki incelediğini, hangi işlemi kabul ettiğini ve hangi yetkiyi verdiğini Türkçe olarak anlaşılır şekilde göstermelidir. Ekin varlığı, karar metnindeki esaslı unsurların boş bırakılmasını haklı kılmaz.
Her yabancı belgeye aynı tasdik işlemi uygulanmaz. Belgenin özel belge mi, yabancı resmî belge mi olduğu ve hangi makam önünde kullanılacağı belirlenir. Noter tercümesi, resmî belgenin doğrulanması ve şirket kararının usulüne uygun alınması farklı işlemlerdir. ETDS’ye yükleme için gerekli dosya düzeni ile ticaret sicili, mahkeme veya başka kurumun belge kabul şartları ayrıca kontrol edilir. Tek bir “apostil vardır” açıklaması tüm bu sorulara cevap vermez.
Tercüme gerektiren eklerde asıl dosya ile tercüme açık biçimde eşleştirilir. Belge tarihi, düzenleyen kişi veya kurum, sayfa sayısı ve ekler birlikte gösterilir. Türkçe kararın belirli bir sözleşmeyi onayladığı durumda hangi tarihli ve hangi sürümlü sözleşmenin kastedildiği yazılır. Sonradan başka bir metnin aynı dosya adına kaydedilmesi, organın hangi içeriğe onay verdiğini belirsizleştirir. Arşivde onaylanan sürüm korunur.
İki dil arasında farklılık varsa ne yapılır?
İmza öncesinde saptanan fark, yetkili organın kabul edeceği metin kesinleştirilerek giderilir. Türkçe ve yabancı dil metninde işlem tutarı, yetki kapsamı veya muhatap farklıysa mesele sıradan yazım hatası olarak görülmez. Hangi iradenin kabul edildiği açıklaştırılmalı, imzaya aynı nihai belge sunulmalıdır. Sonradan yapılan çeviri düzeltmesi, üyelerin hiç onaylamadığı yeni bir yetkiyi karara ekleyemez.
İmzadan ve ETDS kaydından sonra ortaya çıkan farkta önce sorun sınıflandırılır. İmzalı asıl doğru olduğu hâlde yanlış tarama yüklenmişse elektronik kayıt ile dayanak belge arasındaki maddi hata söz konusudur. Tebliğ m.12/4, gerekçesi gösterilerek düzeltme yapılmasını düzenler. Asıl imzalı kararın iki dilinde farklı sonuçlar yazılıysa yalnız sistemde dosya değiştirilmesi kararın içeriği sorununu çözmez. İlgili organın kararının içeriği ve uygulanacak şirketler hukuku yolu ayrıca ele alınır.
Düzeltme işlemi geçmişi silme yöntemi olarak kullanılamaz. Hangi dosyanın ne zaman kaydedildiği, yanlışlığın nasıl saptandığı ve hangi belgenin esas alındığı açıklanmalıdır. TTK m.65/3, önceki içeriğin belirlenmesini engelleyen değişikliklere karşı kayıt bütünlüğünü korur. ETDS Tebliği m.12 de işlem geçmişinin saklanmasını öngörür. Yeni dosyanın eski tarihli karar gibi gösterilmesi, gerçek karar tarihiyle elektronik işlem tarihini birbirine karıştırır.
Çeviri, noter onayı ve mahkemeye sunma farklı işlerdir
Yabancı dilde bir belgenin mahkemeye sunulması, HMK m.223’ün tercümeye ilişkin hükümlerine tabidir. Yabancı dilde belgeye dayanan taraf tercümesini de sunar; mahkeme gerektiğinde resmî tercüme ister. Bu usul, yabancı dilde sözleşme ve özel belgenin Türk mahkemesine sunulması yazısında açıklanmıştır. Dava sırasında tercüme sunulması ile kararın alındığı sırada Türkçe defter yükümlülüğüne uygun davranılması aynı mesele değildir.
805 sayılı Kanun m.4, ilk iki maddeye aykırı düzenlenen evrak ve belgelerin şirket veya müessese lehine dikkate alınmamasını düzenler. Bu hüküm somut belgenin ve ilişkinin kapsamı belirlenerek uygulanır. Her yabancı dilde metin için hiçbir inceleme yapılmadan aynı hükümsüzlük sonucu ilan edilmez. Buna karşılık, elektronik sisteme yükleme yapılmasının kanuni dil şartını giderdiği de ileri sürülemez. Şirketin düzenli belge hazırlığı bu tartışmanın doğmasını önler.
ETDS Tebliği m.13/2 kapsamında üretilen doğrulanabilir nüsha, sistemdeki kayda uygunluğu gösterir. Nüshanın doğrulanması, tercümenin hukuken doğru olduğunu veya imzalı metinlerin birbirine eşdeğer olduğunu Bakanlığın onayladığı anlamına gelmez. Şirket, doğru kararı ve doğru eki kaydetmekten sorumludur. Tebliğ m.14’teki sorumluluk düzeni, sistemin teknik işleyişi ile içerik sorumluluğunu bu noktada ayırır.
İki dilli karar dosyası için somut çalışma sırası
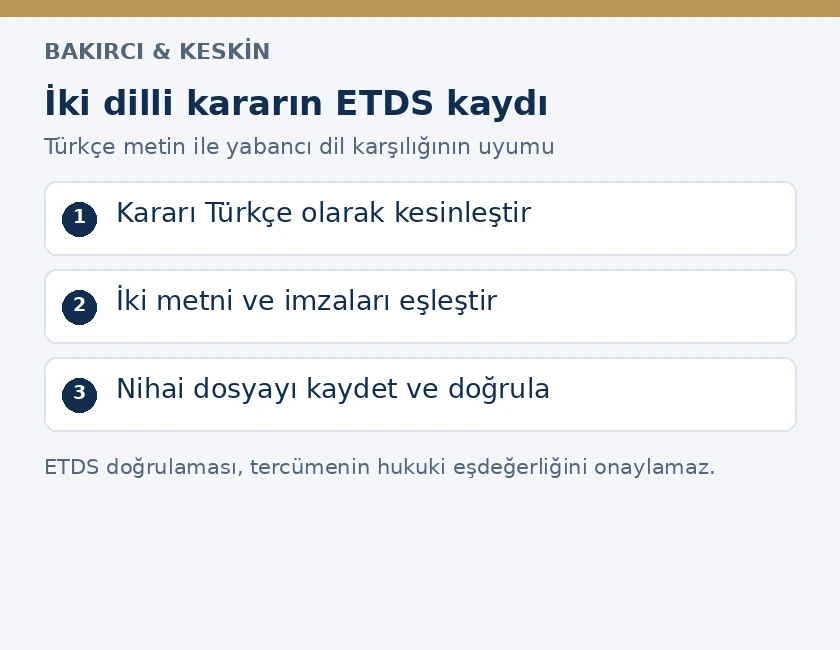
Karar dosyasının hazırlanmasında ilk adım, organın hangi işlemi yapacağını Türkçe olarak kesinleştirmektir. Sonra yabancı dilde karşılık hazırlanır ve iki metnin hukuki sonucu karşılaştırılır. Yetkili kişilerin imzaladığı nihai dosya ile sisteme yüklenen dosyanın aynı olduğu kontrol edilir. Bu sıra, sonradan yapılan tercümenin kararın yerine geçmesini veya imza sürecinde farklı sürümlerin dolaşmasını önler.
- Karar konusu, yetkili organ, gerekli imzalar ve ek belgeler belirlenir.
- Türkçe ve yabancı dil metinlerinde kişi, şirket, tutar, süre ve temsil biçimi karşılaştırılır.
- Nihai metnin bütün sayfaları ve ekleri imza dosyasıyla ilişkilendirilir.
- İmzalı belge ETDS’de ilgili deftere kaydedilir; indirilen nüsha asıl dosyayla kontrol edilir.
- Fiziki asıllar, tercümeler ve başvuruda kullanılan nüshalar aynı karar dosyasında saklanır.
Kanunda bütün iki dilli şirket kararları için belirlenmiş ortak bir “tercüme tamamlama süresi” yoktur. Karar alma, tescil ve başvuru süreleri ilgili işlemin kendi hükümlerinden doğar. Çeviri çalışmasının sürmesi, bu süreleri kendiliğinden durdurmaz. Bu nedenle belge hazırlığı, kararın alınacağı toplantı ve yapılacak sicil başvurusu takvimiyle birlikte planlanır. Eski veya yeni bütün dosyalara aynı genel süreyi yazmak hukuki dayanak oluşturmaz.
Sık sorulan sorular
Yabancı ortakların çoğunlukta olması Türkçe defter zorunluluğunu kaldırır mı?
Hayır. TTK m.65/1 gereğince ticari defter ve gerekli kayıtlar Türkçe tutulur. Ortakların uyruğu veya yabancı sermaye oranı tek başına bu yükümlülüğe istisna oluşturmaz.
ETDS’ye Türkçe ve İngilizce tek karar yüklenebilir mi?
Evet. Bakanlığın ETDS rehberinin 97. cevabı, biri Türkçe olmak üzere iki dil içeren tek metin uygulamasına engel bulunmadığını açıklar. Kararın şekil ve imza şartları ayrıca yerine getirilir.
Yalnız İngilizce kararın sisteme yüklenmesi yeterli mi?
Yalnız yabancı dilde dosyanın yüklenmesi, TTK m.65’teki Türkçe kayıt yükümlülüğünü yerine getirmez. Sistemin teknik kabulü hukuki dil şartını ortadan kaldırmaz.
Türkçe bölümde sadece kısa özet bulunması yeterli mi?
Kararın sonuç doğuran unsurları Türkçe olarak anlaşılmalıdır. Yetki, tutar, süre veya sınırlamalar yalnız yabancı dil bölümünde bırakılarak tam Türkçe kayıt yükümlülüğü karşılanmış sayılamaz.
Çevirmenin imzası yönetim kurulu üyelerinin imzası yerine geçer mi?
Hayır. Çeviri işlemi karar alma ve imza şartlarından ayrıdır. TTK m.390/5’teki yönetim kurulu kararı için yazılılık ve imza koşulları korunur.
Yabancı yönetici kendiliğinden ETDS kullanıcısı olur mu?
Hayır. Organ göreviyle teknik kullanıcı yetkisi ayrıdır. ETDS Tebliği m.10 uyarınca kullanıcı belirlenir ve erişim bilgileri usulüne uygun tanımlanır.
İki dilde farklı tutar yazılmışsa sistemde düzeltmek yeterli mi?
İmzalı kararın içeriğinde farklılık varsa yalnız elektronik dosya değiştirilmesi yeterli değildir. Önce yetkili organın kabul ettiği karar ve hukuki düzeltme yolu belirlenir; yanlış tarama gibi maddi kayıt hatası ayrıca ele alınır.
ETDS doğrulama kodu çevirinin doğruluğunu onaylar mı?
Hayır. Kod, nüshanın sistemdeki kayda uygunluğunu doğrular. Tercümenin eşdeğerliğini, kararın hukuka uygunluğunu ve imzaların gerçekliğini ayrıca onaylamaz.
Mahkemeye Türkçe tercüme sunmak önceki kayıt eksikliğini otomatik giderir mi?
Hayır. HMK m.223 kapsamındaki tercüme sunma usulüyle ticari defterlerin Türkçe tutulması farklı yükümlülüklerdir. Belgenin düzenlendiği andaki hukuki durum ayrıca incelenir.
İki dilli kararın tercümesi için genel bir otuz gün süresi var mı?
Bütün iki dilli şirket kararlarına uygulanan ortak bir otuz günlük tercüme süresi yoktur. Karar, tescil ve başvuru takvimi ilgili işlemin kendi kanuni hükümlerine göre belirlenir.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
