Çalışan Müşteriden Aldığı Parayı İşverene Vermezse: TBK 397
İşçi, işi sırasında müşteri veya başka üçüncü kişiden işveren için aldığı parayı TBK 397 uyarınca derhal teslim etmek ve bunun hesabını vermekle yükümlüdür. Bu borç için iş sözleşmesinin bitmesi beklenmez. Tahsil edilmemiş müşteri borcuyla tahsil edilip işverene aktarılmamış para ayrılmalıdır. İşverenin talebi, gerçek tahsilatı, daha önce teslim edilen tutarları ve kalan bakiyeyi işlem bazında göstermelidir.
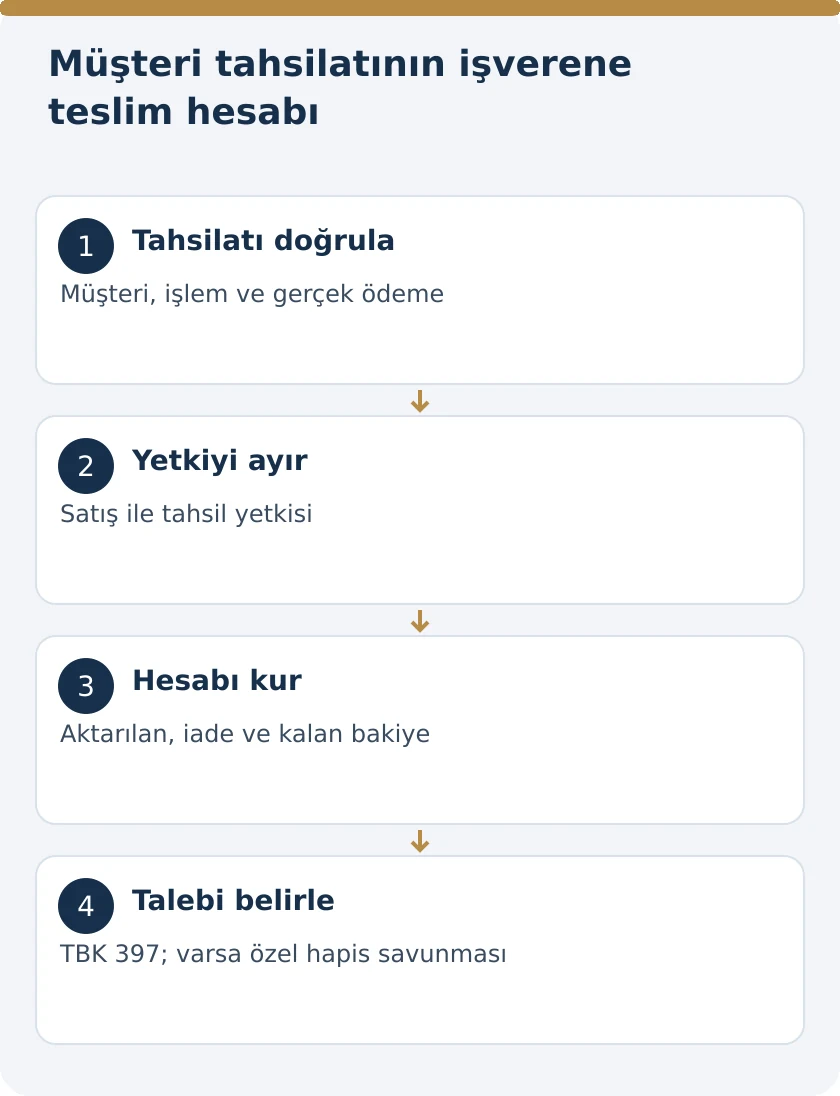
TBK 397 teslim ve hesap vermeyi birlikte düzenler
Türk Borçlar Kanunu m.397, işçinin üstlendiği işi görürken üçüncü kişiden işveren için aldığı şeyleri, özellikle paraları, derhal işverene teslim etmesini ve bunlar hakkında hesap vermesini emreder. İkinci fıkra, hizmetin ifasından dolayı elde edilen şeylerin de derhal teslimini düzenler.
Teslim ve hesap verme iki ayrı yükümlülüktür. Para gönderilmiş olması, hangi müşterinin hangi borcuna ait olduğunun açıklanmasını gereksiz kılmaz. Ayrıntılı hesap tablosu hazırlanması da gerçekte alınmış paranın aktarılmasının yerine geçmez. İşveren hem bakiye parayı hem işlemle ilgili açıklamayı doğru kapsamda isteyebilir.
İnceleme, bağımlı çalışan ile işveren arasındaki hizmet ilişkisine dayanır. Şirketin müşteriye satışından doğan dış ilişki, çalışanın parayı teslim etmesine ilişkin iç ilişkiden ayrılır. Aynı tahsilat iki dosyada görünüyor diye iki ayrı para yaratılmaz; ekonomik hareket tekliği korunur.
İşçi ile bağımsız acente aynı hukuki sıfat değildir
TBK 393 hizmet sözleşmesinde bağımlı iş görme ve ücret borcunu tanımlar. Satış temsilcisi, saha sorumlusu veya tahsilat elemanı unvanı tek başına ilişkinin bütün niteliğini göstermez. İş organizasyonu, bağımlılık ve gerçek sözleşme incelenmelidir.
TTK m.102 kapsamındaki acente ise işletmeye bağlı bir konumda olmadan faaliyet gösteren ayrı bir tacir yardımcısıdır. Acentenin para gönderme borcunda TTK 112 özel faiz düzeni getirir. Bu hüküm, sırf çalışan müşterilerle görüştüğü için işçi hesabına doğrudan taşınmaz.
Acentenin tahsil ettiği müvekkil parasını göndermesi bağımsız acentelik ilişkisini ele alır. Burada asıl soru, hizmet sözleşmesiyle çalışan kişinin işveren hesabına aldığı tutarı teslim edip etmediğidir. Taraf sıfatı, uygulanacak maddeyi ve görevli mahkeme incelemesini değiştirir.
Satış yetkisi ile tahsil yetkisi farklıdır
Çalışanın müşteri bulmaya veya satış yapmaya yetkili olması, bütün müşteri borçlarını istediği yöntemle tahsil edebileceğini tek başına göstermez. Verilmiş yetkinin konusu, tutarı, ödeme kanalı ve süresi belirlenir. İşverenin kullandığı kaşe veya kurumsal e-posta adresi bu incelemenin yalnız bir parçasıdır.
TBK 552, satış işletmelerinin görevli ve hizmetlilerinin olağan işlemlerini ve bedel tahsilindeki özel sınırları düzenler. İşletme dışında, ayrıca kasa görevlisi atanmışsa işletme içinde, yazılı yetki olmadan satış bedeli isteme ve alma sınırı dikkate alınır. Mağaza çalışanının satış ve tahsil yetkisinin kapsamı bu ayrımı açıklar.
Yetki aşımı iddiası varsa müşterinin borcunun sona erip ermediği ayrıca incelenir. İşverenin çalışandan aldığı paranın hesabını istemesi, müşterinin bütün savunmalarının kendiliğinden sonuçlandığı anlamına gelmez. Yetki belgesi ile gerçek ödeme kaydı ayrı delil başlıkları olarak korunur.
Tahsil edilmemiş müşteri alacağı çalışandan istenebilir mi?
TBK 397’nin teslim borcu, işçinin gerçekten aldığı şeylere ilişkindir. Müşteri henüz ödeme yapmamışsa fatura bedelinin tamamı, tahsil edilmiş ve işçi tarafından tutulmuş para gibi gösterilemez. Satış kaydı ile ödeme hareketi farklıdır.
İşçinin kendi kusuruyla işverene zarar verdiği iddiası varsa TBK 400 çerçevesinde ayrı sorumluluk incelemesi yapılır. Görevin kapsamı, davranış, kusur, gerçek zarar ve nedensellik gösterilir. Müşterinin ödeme güçsüzlüğü, hiçbir başka koşul aranmadan çalışanın kişisel borcuna dönüşmez.
Bu ayrım talep başlığında da korunmalıdır. Teslim edilmeyen tahsilat talebi ile tahsilatta kusur nedeniyle zarar talebi farklıdır. İşçinin kasasında bulunmayan para için teslim emri hazırlamak yerine, gerçekten ileri sürülen hukuki sebep ve onu destekleyen olgular açıklanmalıdır.
Müşteri parayı çalışanın kişisel hesabına göndermişse
Paranın kişisel banka hesabına geçmesi, kaynağının ve kimin hesabına alındığının araştırılmasını gerektirir. Hesap sahibinin işçi olması tek başına parayı kişisel gelir yapmaz. İşverenin faturası, müşteri açıklaması, talimat ve dekont aynı işlemle eşleştirilmelidir.
Buna karşılık işçinin özel hayatındaki bağımsız borç veya satışından gelen her para da işveren tahsilatı sayılamaz. İşveren, işçi hesabındaki bütün hareketleri kendi alacağı gibi talep edemez. İnceleme belirli müşteri, tarih ve işlemle sınırlanmalıdır.
Ödeme kanalı işverenin açık talimatına aykırıysa bu durum ayrıca açıklanır. Ancak kanalın yanlış olması, gerçek ödeme hareketinin yok sayılmasını veya aynı tutarın tekrar tekrar hesaplanmasını gerektirmez. Paranın işverene ne zaman ve ne kadar aktarıldığı sonraki banka hareketleriyle kontrol edilir.
Nakit tahsilatta makbuz ve kasa hesabı
Nakit tahsilatta müşteri, satış veya hizmet referansı, tarih, para birimi ve tutar kaydedilir. Makbuzun kimin adına düzenlendiği ve kim tarafından imzalandığı belirlenir. Fatura bulunması, faturadaki bedelin mutlaka nakden ödendiği anlamına gelmez; ödeme delili ayrıca aranır.
İşçinin parayı işyerindeki kasaya bıraktığını açıklaması halinde teslim alan kişi, kasa hareketi ve gün sonu kaydı karşılaştırılır. İşverenin muhasebesindeki eksik kayıt ile hiç yapılmamış teslim aynı değildir. Paranın başka yetkili çalışan tarafından alınması halinde bu teslim zinciri de dosyaya dahil edilir.
Nakit tutarı birden fazla müşteri ödemesinden oluşuyorsa toplamın alt hareketleri gösterilir. Aynı makbuzun hem günlük kasa listesine hem müşteri ekstresine girmiş olması ikinci tahsilat yaratmaz. İşverenin talebi, kayıt sayısı üzerinden değil gerçek alınan ve aktarılan para üzerinden hesaplanmalıdır.
Derhal teslim borcu ne zaman başlar?
TBK 397, işçi aldığı parayı işverene derhal teslim eder diyerek borcun yerine getirilmesini işten ayrılma veya dönem sonu koşuluna bağlamaz. İşveren için paranın alınmasıyla teslim yükümlülüğü değerlendirilir. Paranın çalışanın elinde kalmasının işlem amacıyla açıklanması gerekir.
İşyerinde belirlenmiş kayıtlı kasa veya banka teslim usulü varsa gerçek talimat ve işlem akışı incelenir. Kanunda bütün çalışanlara tanınmış genel yedi, on beş veya otuz günlük bekleme hakkı bulunmaz. İşverenin talimatının ne olduğu belgelerden belirlenmeli; sonradan uydurulmuş bir teslim günü kullanılmamalıdır.
Bankacılık işlem zamanı, fiilî tahsil günü ve işveren hesabına geçiş ayrı kayıtlanır. İşçinin işlemi başlatmasıyla tutarın gerçekten karşı hesaba ulaşması aynı olay değildir. Gecikme iddiasında hangi aşamanın kimin kontrolünde bulunduğu somutlaştırılmalıdır.
Teslim edilen paranın hesabı nasıl verilir?
Hesap, işverenin aldığı tutarın hangi müşteri ve borca ait olduğunu denetlemesini sağlamalıdır. Sadece toplam para teslim edildi ifadesi, farklı tarihler ve para birimleri içeren tahsilatları açıklamaz. Her satırın dayanak makbuz veya banka kaydıyla eşleşmesi gerekir.
| Hesap satırı | Gösterilecek bilgi |
|---|---|
| Müşteri ve işlem | Fatura, sözleşme veya sipariş referansı. |
| Tahsilat | Alınan gün, tutar, para birimi ve ödeme kanalı. |
| İşverene aktarım | Gerçek teslim günü, alıcı ve dekont ya da kasa kaydı. |
| Diğer hareket | Belgelendirilmiş iade veya kabul edilen gider. |
| Bakiye | Önceki gerçek ödemeler düşüldükten sonra kalan tutar. |
Döviz tahsilatı varsa para birimi değiştirilmeden ilk hareket gösterilir. Türk lirasına çevrilmiş tutar ayrıca kur, tarih ve işlem belgesiyle açıklanır. Farklı günlerin dönüşümlerini tek ve dayanaksız kurla birleştirmek, gerçekte bulunmayan bakiye yaratır.
Müşteriye iade ve işveren adına gider ödeme savunması
İşçi paranın bir kısmını müşteriye geri verdiğini veya işveren adına gider ödediğini söylüyorsa ilgili hareketleri belgelemelidir. Yetki, iadenin sebebi, alıcı ve gerçek ödeme kaydı ayrı gösterilir. Muhasebe tablosuna iade yazılması tek başına fiilî ödemeyi kanıtlamaz.
İşverenin onayladığı ve gerçekte yapılmış ödeme hesaptan düşülür. İzin verilmemiş gider iddiası ise hizmet ilişkisindeki gider ve talimat kurallarıyla ayrıca incelenir. Bu konuda uyuşmazlık bulunması, ihtilafsız biçimde alınmış bütün paranın hesabının verilmesini gereksiz kılmaz.
Aynı gider hem avans hesabından karşılanmış hem müşteri tahsilatından düşülmüşse mükerrer indirim oluşur. Gider faturası, önceden verilen avans ve son ödeme birlikte eşleştirilmelidir. İşveren de kabul ettiği bir gideri sonraki talepte hiçbir açıklama yapmadan hiç ödenmemiş para gibi yeniden eklememelidir.
Çalışanın ücret veya prim alacağı varsa para tutulabilir mi?
İşçinin ücret veya prim alacağı bulunması, işveren için aldığı her tutarı kendi parası saymasına otomatik izin vermez. Karşı alacağın doğumu, miktarı, ödeme zamanı ve ileri sürülen takas veya hapis hakkının hukuki şartları ayrı incelenir. Hesap verme borcu bu tartışmada da korunmalıdır.
TBK 139 ve devamındaki takas düzeni ile TBK 144’te alacaklı rızasına bağlanan alacak türleri dikkate alınır. Özellikle tevdi edilmiş eşyanın iadesi ve haksız alınmış veya aldatmayla tutulmuş eşyanın iadesine ilişkin sınırlamalar değerlendirilir. Her para hareketi için sadece takas ettim demek hukuki incelemeyi bitirmez.
İşverenin işçiden alacağını ücretle takas etmesi bakımından TBK 407 ayrıca koruma getirir. İşverenin işçi ücretinden zarar kesintisi yapmasının koşulları bu ters yöndeki ilişkiyi açıklar. İşçinin para teslim borcu ile işverenin ücret borcu, hangi şartla sona erdikleri gösterilmeden tek taraflı kapatılmış sayılamaz.
Pazarlamacının tahsil ettiği parada özel hapis hakkı
Gerçek ilişki TBK 448 ve devamındaki pazarlamacılık sözleşmesiyse özel hükümler uygulanır. TBK 452, özel yetki verilmedikçe müşteriden tahsilat yapılamayacağını düzenler. Bu nedenle satış için gezen her çalışanın tahsil yetkisi ayrıca kontrol edilir.
TBK 458, pazarlamacılık ilişkisinden doğan muaccel alacaklar ve işverenin ödeme güçsüzlüğündeki özel durum için, tahsil yetkisine dayanarak alınmış müşteri paraları üzerinde hapis hakkı tanır. Bu açık hüküm nedeniyle, koşulları sağlanan pazarlamacının elindeki her parayı kesin biçimde haksız tutulmuş saymak doğru değildir.
Pazarlamacılık sözleşmesinde ücret ve komisyon özel sözleşmenin çerçevesini açıklar. TBK 397’ye dayanan işveren talebi hazırlanırken gerçekten ileri sürülmüş özel hapis hakkı ve yetki belgeleri görülmelidir. Genel satış unvanı, kanundaki bütün özel koşulların gerçekleştiği anlamına gelmez.
İşten ayrılma teslim ve hesap borcunu kaldırmaz
Çalışmanın sona ermesi, önceki müşteri tahsilatlarının işçiye kalmasını sağlamaz. TBK 443, hizmetle ilişkili alınan şeylerin geri verilmesini ayrıca düzenler. Ancak daha önce verilmiş para, sırf işten ayrılış hesabı yapılıyor diye yeniden bakiye sayılmaz.
Son hesapta henüz teslim edilmemiş tahsilatlar, ücret ve masraf avansları, işçinin hak ettiği alacaklar ve varsa geçerli karşı savunmalar ayrı gösterilir. TBK 443’ün avanslar için alacaklardan fazla kalan kısma ilişkin hükmü, bütün müşteri parasının ücret avansı olduğu anlamına gelmez.
İşçiyle düzenlenen ayrılış tutanağı, hesap dökümüne dayanmalıdır. İşverenin mal ve kayıt teslimini almasıyla bütün para uyuşmazlığını ibra etmesi ayrı işlemlerdir. İşçiye ait alacakların ibrasında TBK 420’nin özel koşulları da korunur; tek belge başlığı bütün farklı sonuçları kendiliğinden doğurmaz.
Gecikme faizi ile ek zarar nasıl ayrılır?
Teslim yükümlülüğünün ihlali ile temerrüt ve faiz başlangıcı ilgili hükümlere göre belirlenir. TBK 117, muaccel borçta ihtar ve ihtar gerekmeyen kanuni durumları düzenler. TTK 112’nin bağımsız acenteye ilişkin özel başlangıcı, işçi talebine doğrudan kopyalanmamalıdır.
İşveren başvurusunda anapara, teslim edilmesi gereken işlem ve temerrüt dayanağını açıkça gösterir. Aynı tarihte alınmamış tutarlar için tek ve gerekçesiz başlangıç oluşturulmaz. Yapılan kısmi ödemeler faiz hesabının ilgili dönemlerine işlenir.
Ek zarar isteniyorsa TBK 112 ve400 çerçevesinde zarar türü, tutarı ve paranın verilmemesiyle bağlantı açıklanır. İşletmenin her nakit sıkışıklığı tümüyle çalışana yüklenemez. Faizle karşılanan ekonomik kaybın ayrıca başka başlıkta mükerrer istenmesi de önlenmelidir.
İşveren hangi delilleri hukuka uygun biçimde toplamalıdır?
Müşteri ödeme belgesi, şirket banka ve kasa kayıtları, tahsil yetkisi, satış belgeleri ve çalışanın açıklamaları birlikte incelenir. TBK 396’daki sadakat borcu bu olayın başka yönlerini de ilgilendirir. İşçinin sadakat ve işveren menfaatlerini koruma borcu genel yükümlülüğü açıklar; para teslim talebi ise belirli tutarlara dayanmalıdır.
HMK m.189/2 ve199, hukuka aykırı elde edilmiş delil yasağı ve elektronik belgeler bakımından uygulanır. İşverenin para araştırması, çalışanın bütün özel hesaplarına yetkisiz erişim izni vermez. Yargısal belge ibrazı için HMK 219 ve devamındaki yollar değerlendirilir.
Bir çalışanın elindeki kasa açığı ile başka kişinin teslim eksikliği karıştırılmamalıdır. Görev değişikliği, ortak kasa kullanımı ve yetki devri kayıtları korunur. Talep, yalnız işçinin görev unvanına değil hangi para üzerinde hangi işlem yaptığına dayandırılır.
Yazılı talep, arabuluculuk ve dava dosyası
Yazılı talepte tahsilat tablosu, işverene ulaşmış ödemeler ve kalan bakiye ekleriyle gösterilir. Hesap verilmesi gereken açık işlemler adlandırılır. İşçinin itirazı varsa hangi satırın hangi nedenle tartışmalı olduğu kaydedilir. İlgisiz müşterilerin bütün finansal verileri talep metnine gereksiz biçimde eklenmez.
7036 sayılı Kanun m.3, işverenin iş ilişkisinden doğan alacak ve tazminat davasında da arabuluculuğu dava şartı olarak düzenler. M.5 uyarınca hizmet ilişkisinden doğan uyuşmazlık iş mahkemesi çerçevesinde incelenir. İşverenin şirket olması tek başına işçiye karşı davayı ticari davaya dönüştürmez.
Başvuruda para tahsili, hesap verilmesi ve ek zarar talepleri birbirinden ayrılır. Müşterinin borcunun sona ermesine ilişkin dış uyuşmazlık varsa onun tarafları ve dayanakları da ayrıca belirlenir. Aynı ekonomik tutar birden fazla kişiden talep konusu yapılsa bile gerçek tahsilatlar hesaba işlenmeli, mükerrer ödeme sonucu oluşturulmamalıdır.
Sık sorulan sorular
İşçi müşteriden aldığı parayı ne zaman teslim etmelidir?
TBK 397, işveren için alınan paranın derhal teslimini ve hesabının verilmesini düzenler. İşten ayrılış veya genel bir dönem sonu bekleme hakkı tanımaz. Gerçek tahsil tarihi ile işyerinin hukuka uygun teslim usulü birlikte belgelenir.
Fatura kesilmiş ama müşteri ödememişse bedel işçiden istenir mi?
Tahsil edilmemiş müşteri borcu, TBK 397 kapsamında alınmış para gibi gösterilemez. İşçinin kusuruyla zarar verdiği iddiası varsa TBK 400 koşullarıyla ayrı incelenir. Fatura ve ödeme kaydı aynı şey değildir.
Para çalışanın kişisel hesabına yatarsa ona mı ait olur?
Hesaba giriş tek başına aidiyeti belirlemez. Müşteri, fatura, ödeme açıklaması ve işveren hesabına işlem ilişkisi incelenir. İşçinin bağımsız kişisel gelirleriyle işveren için tahsil ettiği paralar birbirinden ayrılmalıdır.
Satış yapabilen her çalışan tahsilat da yapabilir mi?
Tahsil yetkisi ayrıca belirlenir. TBK 552 satış işletmesi görevlilerinin bedel alma sınırlarını, TBK 452 ise pazarlamacının özel tahsil yetkisini düzenler. Satış unvanı bütün müşteri borçlarını sınırsız alma yetkisi değildir.
Para teslim edilmişse ayrıca hesap vermek gerekir mi?
TBK 397 teslim ve hesap verme borcunu birlikte düzenler. İşverenin hangi müşteriden, hangi işlem için ve ne kadar alındığını denetleyebilmesi gerekir. Sadece toplam aktarım, işlem bazındaki açıklama yükümlülüğünü her durumda karşılamaz.
Çalışan prim alacağı için tahsilatı kendiliğinden kesebilir mi?
Karşı alacağın doğumu, tutarı ve vadesi ile takas veya hapis hakkının şartları ayrıca incelenir. Yalnız primim vardı demek hesabın kapandığını göstermez. TBK 139 ve144 ile varsa özel hizmet hükümleri değerlendirilir.
Pazarlamacı müşteri parasında hapis hakkı kullanabilir mi?
TBK 458, kanuni koşullarla ve tahsil yetkisine dayanılarak alınmış müşteri paraları üzerinde özel hapis hakkı tanır. Bu nedenle ilişkinin gerçekten pazarlamacılık olup olmadığı, yetki ve karşı alacak kayıtları belirlenmelidir.
Müşteriye iade edildiği söylenen para nasıl hesaplanır?
İade yetkisi, iadenin sebebi, alıcı ve gerçek ödeme belgesi gösterilir. Kabul edilmiş gerçek iadeler hesaptan düşülür. Yalnız iç tabloya iade yazılması fiilî ödemeyi kanıtlamaz; aynı gider iki kez indirilmez.
İşten ayrılan çalışan tahsilat hesabını kapatmak zorunda mı?
Çalışmanın sona ermesi önceki teslim ve hesap borcunu ortadan kaldırmaz. TBK 443’ün geri verme düzeni de uygulanır. Önceden gönderilmiş paralar düşülür; müşteri tahsilatı ile ücret veya masraf avansı ayrı hesaplanır.
İşveren tahsilat bakiyesi için doğrudan ticaret mahkemesine mi gider?
İşçiyle hizmet ilişkisinden doğan alacak uyuşmazlığında 7036 m.5’in iş mahkemesi düzeni uygulanır. İşveren alacağı davasında m.3 kapsamındaki arabuluculuk ayrıca tamamlanır. Bağımsız acente veya müşteriyle uyuşmazlık farklı taraf ilişkileridir.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
