Adi Hayvan Satışında Ayıp: Yazılı Sorumluluk ve Dokuz Gün
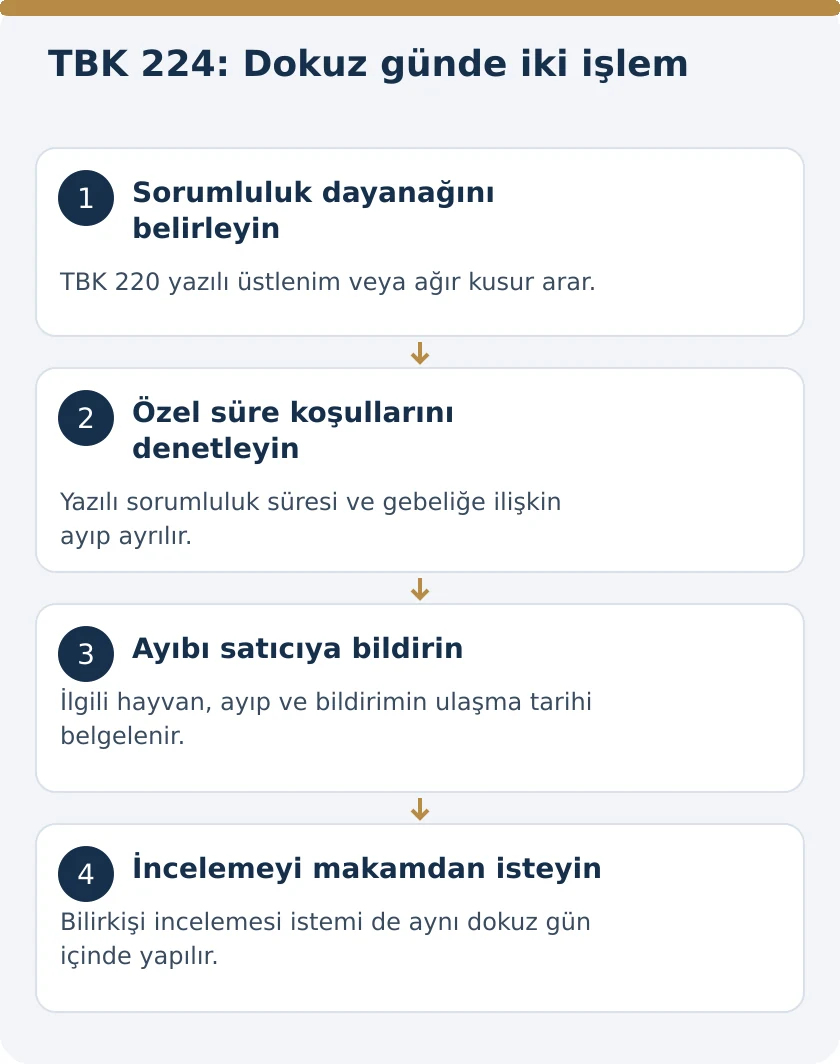
Türk Borçlar Kanunu’na tabi hayvan satışında satıcının ayıptan sorumluluğu için özel bir düzenleme vardır. TBK m.220 uyarınca satıcı, yazılı olarak sorumluluk üstlenmedikçe veya ağır kusuru bulunmadıkça ayıptan sorumlu olmaz. TBK m.224 ise belirli koşullarda dokuz gün içinde iki ayrı işlem yapılmasını ister: ayıbın satıcıya bildirilmesi ve hayvanın bilirkişilerce gözden geçirilmesinin yetkili makamdan istenmesi.
Bu yazı, tüketici işlemi veya iki tacir arasındaki ticari satış niteliği taşımayan adi hayvan satışındaki özel TBK düzenine odaklanır. Dokuz gün, her hayvan alışverişinde uygulanacak genel tüketici başvuru süresi değildir. Önce hukuki rejim, ardından satıcının sorumluluk dayanağı, yazılı süre kaydı, ayıbın niteliği ve yerine getirilen işlemler belirlenmelidir. Satış bedelinin ödenmiş olması veya veteriner raporunun bulunması bu ayrı incelemelerin hepsini tek başına tamamlamaz.
Satışın tabi olduğu kanun neden önce belirlenir?
Hayvanın alım amacı ile tarafların ticari veya mesleki konumu, uygulanacak hükümlerin belirlenmesinde önem taşır. 6502 sayılı Kanun m.3 kapsamındaki tüketici işlemleri, tüketicinin korunmasına ilişkin özel hükümlerle değerlendirilir. İki tacir arasındaki ticari satışta ise TTK m.23 ve ilgili ticari hükümler ayrıca incelenir. Bu farklı rejimlerin süreleri tek bir başlıkta birleştirilemez.
Dosyada sözleşmenin tarafları, satın alma amacı, satışın yürütüldüğü faaliyet ve işlem belgeleri belirlenir. Hayvanın yalnız türüne veya bedelinin yüksekliğine bakılarak hangi kanunun uygulanacağına karar verilemez. Alıcının kişisel ihtiyaç amacıyla hareket edip etmediği ve satıcının hangi sıfatla işlem yaptığı açıklanmalıdır. Kanuni rejimin yanlış seçilmesi, bildirim ve başvuru koşullarının da yanlış aktarılmasına yol açar.
Aşağıdaki dokuz günlük düzen, bu kapsam ayrımı yapıldıktan sonra TBK m.224’ün koşullarıyla uygulanır. Genel ayıplı mal anlatımındaki her süreyi hayvan satışına taşımak kadar, hayvan satışındaki özel süreyi bütün tüketici alışverişlerine genellemek de hatalıdır. Başvurunun başında uygulanacak sözleşme ve kanun düzeni açıkça gösterilmelidir.
TBK 220: Yazılı üstlenim veya ağır kusur
TBK m.220, sorumluluk bakımından iki alternatif dayanak tanır. Satıcının yazılı olarak sorumluluk üstlenmesi birinci, ağır kusurunun bulunması ikinci dayanaktır. Kanundaki veya bağlantısı korunmalıdır. Yazılı üstlenim bulunmadığında ağır kusur iddiası ayrıca incelenir; alıcının mutlaka her iki durumu bir arada kanıtlaması gerektiği söylenemez.
Yazılı üstlenime dayanılıyorsa belgenin hangi hayvana ve hangi niteliğe ilişkin olduğu belirlenir. Hayvanın kimliği, bildirilen özellik ve satıcının üstlendiği sorumluluğun kapsamı karşılaştırılır. Belgedeki genel tanıtım ifadesiyle belirli bir nitelik veya ayıptan sorumluluk taahhüdünün hukuki içeriği aynı kabul edilmeden önce metin okunmalıdır. Talep, gerçekten üstlenilmiş olan niteliğe dayanmalıdır.
Ağır kusura dayanıldığında satıcının davranışı ve bunun ayıpla bağlantısı gösterilir. Ayıbın bilinmesi, açıklanması ve ilgili kayıtların alıcıya sunulması hakkındaki vakıalar önem taşır. Hayvanın sonradan sağlık sorunu yaşaması, tek başına satıcının ağır kusurunu kanıtlayan bir hukuki sonuç değildir. Bu dayanak, somut davranış ve delillerle açıklanmalıdır.
Yazılı sorumluluk ile yazılı süre kaydı farklıdır
TBK m.220’deki yazılı sorumluluk üstlenimi ile m.224’teki sorumluluk süresinin yazılı belirlenmesi iki ayrı konudur. İlkinde satıcının hangi ayıptan sorumlu olacağı, ikincisinde sorumluluk süresine ilişkin yazılı kayıt incelenir. Bir belgede sorumluluk taahhüdünün bulunması, aynı belgede belirli bir süre de yazıldığı anlamına gelmez.
Bu ayrım, dokuz günlük özel düzenin uygulanması bakımından belirleyicidir. Belge önce sorumluluk içeriği, sonra süre kaydı yönünden okunmalıdır. Satıcının belirli bir niteliği üstlenmesiyle sorumluluğu belirli bir dönem için üstlenmesi farklı kayıtlardır. Dosyada bu iki sorunun cevabı ayrı gösterildiğinde m.224’ün koşullarının gerçekleşip gerçekleşmediği denetlenebilir.
TBK m.14 ve m.15, yazılı şekil ve imza bakımından genel kuralları içerir. Yazılı üstlenime dayanılan belgenin imzası, düzenleyeni ve içeriği bu çerçevede değerlendirilir. Bir elektronik kaydın HMK m.199 anlamında belge olmasıyla kanunun aradığı yazılı şekli karşılaması aynı soru değildir. Güvenli elektronik imzanın hukuki etkisi de sıradan bir ekran görüntüsünden ayrı ele alınır.
Dokuz günlük kuralın uygulanması için iki koşul birlikte aranır
TBK m.224, satıcının sorumlu olacağı sürenin yazılı olarak belirlenmemiş olmasını ve ayıbın hayvanın gebeliğine ilişkin olmamasını birlikte esas alır. Bu koşullar varsa maddede sayılan iki işlemin dokuz gün içinde gerçekleştirilmesi gerekir. Yazılı süre veya gebeliğe ilişkin ayıp bulunduğunda, aynı dokuz günlük düzenin koşulları hiç değişmemiş gibi uygulanması doğru değildir.
| Soru | Kanuni inceleme |
|---|---|
| Satıcının sorumluluk dayanağı var mı? | TBK m.220: yazılı üstlenim veya ağır kusur |
| Sorumluluk süresi yazılı belirlenmiş mi? | TBK m.224’ün özel süre koşulu |
| Ayıp gebeliğe ilişkin mi? | TBK m.224’te açıkça belirtilen kapsam ayrımı |
| İki işlem aynı süre içinde yapıldı mı? | Satıcıya bildirim ve yetkili makamdan bilirkişi incelemesi istemi |
Sözleşmedeki süre kaydının hangi sorumluluğa ilişkin olduğu da anlaşılmalıdır. Satış bedelinin ödeme günü, hayvanın teslim zamanı veya başka bir kayıt, yalnız tarih içerdiği için satıcının sorumluluk süresi sayılmaz. Hangi süreyi belirlediği, belgenin gerçek içeriği üzerinden açıklanır.
Dokuz gün hangi tarihten başlar?
Kanun, devrin yapıldığı veya alıcının devralmada temerrüdünün gerçekleştiği günü başlangıç olarak gösterir. Ayıbın öğrenildiği gün, m.224’teki başlangıcın yerine kendiliğinden geçirilemez. Devir, teslim ve teslim alma sürecine ilişkin belgeler bu nedenle dosyanın ilk bölümünde bulunmalıdır. Fatura tarihi ile kanunun esas aldığı olayın tarihi farklıysa bu fark açıklanır.
Alıcının devralmada temerrüdüne dayanılıyorsa yalnız hayvanın alınmamış olması yeterli açıklama değildir. Borcun gereğine uygun sunulması ve temerrüt koşulları kendi dayanaklarıyla ortaya konulmalıdır. Satıcının hangi tarihte hangi ifayı önerdiği, hayvanın kimliği ve alıcının davranışı ilgili kayıtlarla belirlenir. Sürenin başlangıcı, taraflardan birinin tek yanlı seçtiği tarih değildir.
TBK m.224 dokuz iş günü ifadesini kullanmaz. İşlem takviminde bildirim ve makama başvuru birlikte planlanmalıdır. Bir işlemin zamanında yapılmış olması, diğer işlemin süresinin kendiliğinden uzadığı anlamına gelmez. Kanundaki her iki yükümlülüğün tarihi ayrı kaydedilmelidir.
Satıcıya yapılacak ayıp bildiriminin içeriği
Bildirim, hangi satıştaki hangi hayvanda hangi ayıbın ileri sürüldüğünü anlaşılır biçimde göstermelidir. Kimlik veya küpe kaydı, sözleşme tarihi, devir belgesi ve tespit edilen sorun birbirine bağlanır. Yalnız genel bir memnuniyetsizlik açıklamasıyla belirli bir ayıbın satıcıya bildirildiği sonucu aynı değildir. Bildirimin içeriği ve satıcıya ulaşması ayrı ispat konularıdır.
TBK m.224, bildirimin mutlaka noter aracılığıyla yapılacağını söylemez. Kullanılan yöntemin içerik ve ulaşma bakımından ispatı önemlidir. Elektronik yazışma kullanılmışsa muhatap, gönderim, cevap ve ek raporlar birlikte saklanır. Satıcının daha önceki bir konuşmada başka sorun hakkında bilgi sahibi olması, bildirilen ayıbın kapsamını araştırmayı gereksiz kılmaz.
Bildirimde hayvanın muayene kaydı, mevcut durumu ve inceleme talebi açıkça belirtilir. Talep edilen çözüm de ifade edilmelidir; ancak hangi seçimlik hakkın kullanılacağı ile ayıbın zamanında bildirilmesi farklı aşamalardır. Bildirim yapıldığı iddiası, satışa ve ayıba özgü somut kayıtlarla desteklenmelidir.
Yetkili makamdan bilirkişi incelemesi istemi
TBK m.224’te satıcıya bildirim yanında ayrı bir işlem daha vardır: hayvanın bilirkişilerce gözden geçirilmesinin aynı dokuz günlük süre içinde yetkili makamdan istenmesi. Satıcıyla yazışılmış olması bu ikinci işlemin yerine geçmez. Kanun, incelemenin dokuz gün içinde tamamlanmasını değil, ilgili istemin aynı süre içinde yetkili makama yöneltilmesini düzenler.
Adli delil tespiti yolu kullanıldığında HMK m.400–401 çerçevesi dikkate alınır. Dava açılmadan önce esas davaya bakacak mahkeme veya üzerinde inceleme yapılacak şeyin bulunduğu yer sulh mahkemesi bakımından kanuni düzen uygulanır. Dava açıldıktan sonraki delil tespiti taleplerinde davanın görüldüğü mahkeme yetkili ve görevlidir.
Başvuruda hayvanın bulunduğu yer, kimliği, ileri sürülen ayıp ve cevaplandırılması istenen teknik sorular gösterilmelidir. İncelemenin hangi satış ve hangi sorumluluk iddiasıyla bağlantılı olduğu açıklanır. Delil tespiti başvurusu ile esas davadaki iade, indirim veya tazminat talebinin konusu birbirinden ayrılır.
Veteriner raporu ile kanundaki makam başvurusu aynı değildir
Özel olarak alınmış veteriner raporu, sağlık durumu ve teknik bulgular bakımından delil niteliği taşır. Ancak TBK m.224’ün yetkili makamdan inceleme isteme koşuluyla rapor alınmış olması aynı işlem değildir. Dosyada raporun düzenlenme tarihi yanında makama başvurunun tarihi ve içeriği de gösterilmelidir. Yalnız özel raporun varlığına dayanılarak bütün süre koşullarının tamamlandığı kabul edilmemelidir.
HMK m.293, tarafların uzmanından bilimsel mütalaa almasını ayrıca düzenler. Özel uzman görüşü ile mahkemece yaptırılan bilirkişi incelemesinin usulü ve delil değerlendirmesi farklıdır. Raporun hangi sıfatla düzenlendiği, hayvanın hangi tarihte incelendiği ve hangi verilerin kullanıldığı belirtilir. Teknik değerlendirme, satışın hangi kanuna tabi olduğuna ilişkin hukuki nitelendirmenin yerine geçmez.
İncelemede ayıbın niteliği, bulguların zamanı, yazılı olarak üstlenilen özellik ve sonradan oluşan etkenler ayrı sorular hâline getirilir. Hayvanın muayene ve tedavi kayıtlarının korunması bu ayrımı destekler. Gerçekleşmemiş veya belgesiz bir tıbbi olgu, yalnız tarafın hukuki iddiasını güçlendirmek amacıyla rapor içeriği gibi sunulamaz.
Yazılı süre ve gebeliğe ilişkin ayıp varsa ne incelenir?
Satıcının sorumlu olacağı sürenin yazılı belirlenmesi veya ayıbın gebeliğe ilişkin olması, m.224’teki özel dokuz gün düzeninin koşullarını değiştirir. Bu durum, sorumluluk ve bildirim konularının tamamen ortadan kalktığı anlamına gelmez. Yazılı taahhüdün kapsamı, ilgili ayıp ve uygulanacak genel hükümler belirlenmelidir.
TBK m.223’teki gözden geçirme ve bildirim düzeni, kapsamına giren durumda dikkate alınır. Olağan incelemeyle ortaya çıkarılamayan ayıbın sonradan anlaşılması hâlindeki bildirim kuralı da bu maddede yer alır. Yazılı süre kaydının hangi niteliği kapsadığı ve nasıl bir sorumluluk düzenlediği açıklanmadan yalnız belgedeki son tarihe göre sonuç kurulamaz.
Gebeliğe ilişkin ayıp, m.224’te kanunun ayrıca adını verdiği konudur. Bütün sağlık veya üreme iddiaları, bu ayrımın içinde olduğu varsayılarak değerlendirilmemelidir. İleri sürülen ayıbın tam niteliği teknik kayıtlarla belirlenir; hukuki kapsam bu belirleme üzerinden incelenir.
Alıcının bildiği ayıp ve satıcının ek üstlenimi
TBK m.222, sözleşme kurulurken alıcının bildiği ayıplar ile yeterli gözden geçirmeyle görülebilen ayıpları ayrı düzenler. Satıcının böyle bir ayıbın bulunmadığını ayrıca üstlenmesi, maddede özellikle önem taşır. Bu sebeple satış öncesindeki inceleme, açıklama ve yazılı nitelik kayıtları saklanmalıdır. Sonradan ortaya çıkan uyuşmazlıkta alıcının neyi bildiği somutlaştırılmalıdır.
Görülebilen ayıp ve satıcının ek güvencesi hakkındaki düzenleme, hayvan satışındaki m.220 koşullarıyla birlikte okunur. Bir inceleme yapılmış olması her ayıbın bilindiği anlamına gelmez. Buna karşılık açıkça bilinen bir özelliğin daha sonra hiç açıklanmamış gibi ileri sürülmesi de belgelerle karşılaştırılır.
Tarafların kullandığı genel ifadeler yerine hangi niteliğin konuşulduğu ve hangi özelliğin üstlenildiği belirlenmelidir. Hayvanın kimliğiyle yazılı belge arasındaki bağlantı korunur. Başka hayvana, başka tarihe veya başka satışa ilişkin rapor, bu bağlantı kurulmadan doğrudan dosyadaki hayvanın niteliğini kanıtlamaz.
Ağır kusurda geç bildirim savunmasının sınırı
TBK m.225, ağır kusurlu satıcının ayıbın süresinde bildirilmediğini ileri sürerek sorumluluktan kısmen de olsa kurtulamayacağını düzenler. Satıcılığı meslek edinmiş kişilerin bilmesi gereken ayıplar bakımından da aynı hüküm uygulanır. Bu kuralın konusu, geç bildirim savunmasının sınırıdır; m.220’deki sorumluluk incelemesiyle aynı soru değildir.
Ağır kusur ve meslekten satıcının ayıp bildirimi savunması incelenirken, hangi davranışın veya bilginin bu hükmü devreye soktuğu gösterilir. Satıcının mesleği, ayıbın teknik niteliği ve bilmesi gereken olgular birlikte değerlendirilir. Her ayıpta ağır kusur bulunduğu veya her satıcının bütün sağlık sorunlarını bildiği yönünde genelleme kurulamaz.
TBK m.221 de ağır kusurlu biçimde ayıplı devirde sorumluluğu kaldıran veya sınırlayan anlaşmayı kesin hükümsüz sayar. Bu yüzden sorumsuzluk kaydı, bildirim savunması ve sorumluluğun dayanağı üç ayrı başlık olarak incelenmelidir. Belgelerin zamanında korunması, bu ayrımların kanıtlanmasını sağlar.
Ayıp nedeniyle hangi çözüm istenebilir?
Satıcının sorumlu olduğu belirlenirse TBK m.227’deki seçimlik haklar kendi koşullarıyla değerlendirilir. Satılanı geri vermeye hazır olduğunu bildirerek dönme, ayıp oranında bedel indirimi, aşırı masraf gerektirmeyen ücretsiz onarım ve imkân varsa ayıpsız benzerle değiştirme maddede düzenlenir. Hayvanın durumu, hakkın niteliği ve kanuni şartlar belirlenmeden bütün seçenekler her dosyada aynı şekilde uygulanacakmış gibi sunulamaz.
Alıcının genel hükümlere göre tazminat isteme hakkı saklıdır. İstenen tutarlar satış bedeli, gerekli gider ve diğer zarar kalemleri olarak ayrılır. Ayıbın varlığı, ödenen her harcamanın satıcıya yükletileceği anlamını taşımaz; harcamanın neden gerekli olduğu ve hangi zararla ilgili bulunduğu açıklanır. Aynı kayıp birden çok ad altında tekrar hesaplanmaz.
Hayvanın kaybı veya ağır zarar görmesi durumunda TBK m.228’deki ayrımlar ayrıca önem taşır. Ayıplı satılanın yok olması hâlinde dönme hakkı, kaybın sebebine ve maddede sayılan koşullara göre değerlendirilir. Bu konu, m.224 kapsamındaki bildirim ve inceleme işlemlerinin tarihini göstermeyi gereksiz kılmaz.
Dokuz günlük işlem düzeni ile dava zamanaşımı ayrı tutulur
TBK m.231, satıcının daha uzun süre üstlenmesi ve maddede düzenlenen istisnalar saklı olmak üzere ayıptan sorumluluk davaları için devirden başlayarak iki yıllık zamanaşımı öngörür. Bu süre, m.224’teki bildirim ve inceleme istemi koşullarının yerine geçmez. Dava için iki yıl bulunduğu gerekçesiyle ilk dokuz gün içindeki işlemlerin ertelenmesi, iki ayrı kanuni düzenin karıştırılmasıdır.
Ağır kusur bakımından m.231’in özel hükmü ayrıca uygulanır; ayıplı devirde ağır kusurlu satıcı iki yıllık zamanaşımından yararlanamaz. Başvuruda hangi süre veya savunmanın tartışıldığı açıkça gösterilmelidir. Satış belgesi, devir kaydı, bildirim, makam başvurusu, teknik rapor ve ödeme dökümü birbirini tamamlayan farklı delillerdir.
Sık sorulan sorular
Hayvan satışında satıcı her ayıptan genel kuralla sorumlu mudur?
TBK m.220 özel düzenleme içerir. Satıcı yazılı olarak sorumluluk üstlenmedikçe veya ağır kusuru bulunmadıkça ayıptan sorumlu olmaz. Önce satışın tabi olduğu kanun ve bu sorumluluk dayanakları belirlenmelidir.
Dokuz gün içinde yalnız satıcıya haber vermek yeterli midir?
TBK m.224 koşulları varsa iki işlem gerekir: ayıbın satıcıya bildirilmesi ve hayvanın bilirkişilerce gözden geçirilmesinin aynı süre içinde yetkili makamdan istenmesi. Birinci işlem ikinci işlemin yerine geçmez.
Dokuz gün ayıbın öğrenildiği tarihten mi başlar?
TBK m.224 devrin yapıldığı veya alıcının devralmada temerrüdünün gerçekleştiği günü esas alır. Ayıbı öğrenme günü bu başlangıcın yerine kendiliğinden konulamaz. Devir ve temerrüt kayıtları ayrıca incelenmelidir.
Bilirkişi incelemesinin dokuz günde bitmesi şart mı?
Madde, incelemenin aynı süre içinde yetkili makamdan istenmesini düzenler. Başvuru tarihi ve kapsamı gösterilmelidir. İnceleme isteminin süresinde yapılıp yapılmadığı ile raporun ne zaman tamamlandığı farklı konulardır.
Özel veteriner raporu yetkili makama başvurunun yerine geçer mi?
Özel rapor teknik delil niteliği taşır; m.224’te aranan yetkili makamdan bilirkişi incelemesi istemiyle aynı işlem değildir. Raporun ve makam başvurusunun tarihleri, içerikleri ve hukuki nitelikleri ayrı gösterilir.
Sorumluluk süresi yazılı belirlenmişse aynı dokuz gün kuralı uygulanır mı?
TBK m.224 özel düzenini sorumluluk süresinin yazılı belirlenmemiş olması koşuluna bağlar. Yazılı süre varsa kaydın kapsamı, ilgili ayıp ve uygulanacak diğer hükümler incelenir; m.224 koşulları hiç değişmemiş gibi hareket edilemez.
Gebeliğe ilişkin ayıp dokuz günlük düzenin içinde midir?
TBK m.224 ayıbın gebeliğe ilişkin olmamasını özel süre düzeninin koşullarından biri olarak belirtir. Ayıbın gerçek niteliği teknik kayıtlarla belirlenir. Her sağlık veya üreme iddiası otomatik olarak aynı kategoriye konulmaz.
Ağır kusurlu satıcı geç bildirim nedeniyle sorumluluktan kurtulur mu?
TBK m.225 ağır kusurlu satıcının süresinde bildirim yapılmadığı savunmasıyla sorumluluktan kısmen bile kurtulamayacağını düzenler. Meslekten satıcının bilmesi gereken ayıplarda da aynı hüküm geçerlidir; gerekli vakıalar somutlaştırılmalıdır.
İki yıllık dava süresi ilk dokuz günlük işlemleri gereksiz kılar mı?
Hayır. TBK m.231’deki zamanaşımı ile m.224’teki bildirim ve inceleme istemi koşulları farklıdır. Dava süresinin bulunması, özel ilk işlemlerin ertelenmesine dayanak oluşturmaz. Her iki düzen kendi şartlarıyla incelenir.
Dokuz günlük düzen bütün tüketici hayvan alışverişlerine uygulanır mı?
Bu süre her tüketici işlemi için genel başvuru süresi olarak aktarılamaz. Önce 6502 sayılı Kanun kapsamı ve tarafların sıfatları belirlenir. Bu rehber tüketici işlemi ve iki tacir arasındaki ticari satış niteliği taşımayan adi satışa odaklanır.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
