Komisyoncudan Düşük Satış Bedeli Farkı Talep Dilekçesi
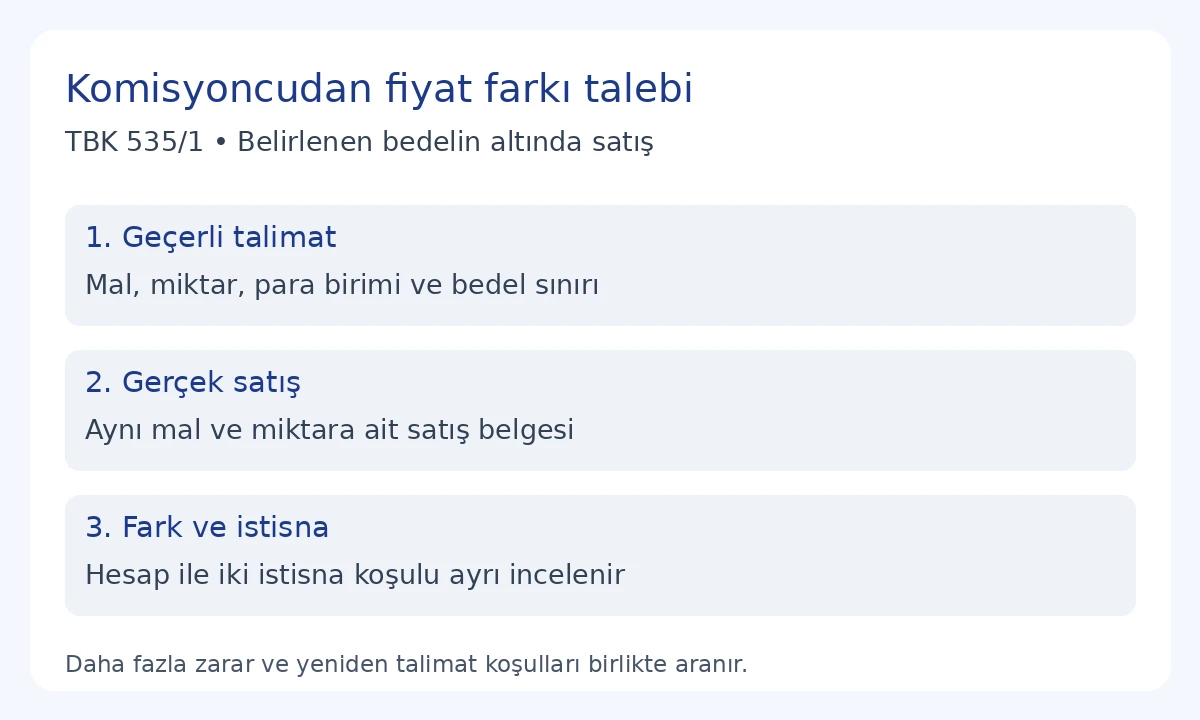
Kısa cevap: Komisyoncu, vekâlet verenin belirlediği bedelin altında mal satmışsa 6098 sayılı Türk Borçlar Kanunu m.535/1 uyarınca fiyat farkını gidermekle yükümlüdür. Bu yükümlülükten kurtulmak için mal satılmasaydı vekâlet verenin daha fazla zarar göreceğini ve durumun yeniden talimat almaya elverişli olmadığını ispat etmesi gerekir. İki koşul birlikte aranır. Bu içerik, komisyoncuya yöneltilecek düşük satış bedeli farkı talebini; talimat, gerçekleşen satış ve hesap belgeleri üzerinden açıklayan düzenlenebilir dilekçe örneğidir.
Başvuru hangi komisyon ilişkisi için hazırlanır?
TBK m.532 alım veya satım komisyonculuğunu, ücret karşılığında kendi adına ve vekâlet veren hesabına kıymetli evrak ve taşınır alım ya da satımını üstlenme ilişkisi olarak tanımlar. Başvuruda komisyoncu, vekâlet veren, satışa bırakılan mal ve üstlenilen iş belirlenir. Sadece tarafları tanıştıran aracının faaliyeti, kendiliğinden aynı sözleşme sayılmaz. İşlemde kimin adına ve kimin hesabına hareket edildiği belgelerden çıkarılır.
Örnek, belirlenen satış bedelinin altında yapılmış satışın farkını isteyen vekâlet veren içindir. Alıcının borcunu ödememesi, komisyon ücretinin hesabı ve satın almada oluşan avantaj farklı konulardır. Aynı dosyada bulunmaları her kalemin m.535/1 fiyat farkı olduğu anlamına gelmez. Bu nedenle önce başvurunun konusu, sonra tutarı yazılır. Sözleşme ve satış belgeleri farklı kişilere aitse muhatap yeniden kontrol edilir.
Komisyoncunun üçüncü kişiyle kendi adına işlem yapması, vekâlet verenle arasındaki talimat ilişkisini ortadan kaldırmaz. Bu dilekçe, iç ilişkideki komisyoncuya yöneltilir. Üçüncü kişi alıcıya gönderilecek bir fiyat artırma talebi olarak kullanılmaz. Satışın dış ilişkideki sonuçlarıyla komisyoncunun fark giderme borcu ayrı incelenir. Başvuru, tamamlanmış satışın bedelini alıcı aleyhine tek taraflı değiştiren belge değildir.
Geçerli satış talimatı nasıl belirlenir?
Fiyat farkı hesabının ilk verisi, vekâlet verenin belirlediği satış bedelidir. Ana sözleşme, işlem emri, sipariş formu ve tarihli yazışmalar birlikte okunur. Talimat belirli mal, miktar veya parti için verilmişse kapsamı gösterilir. Önceki işleme ait fiyat, yeni satışın talimatı gibi kullanılmaz. Birim satış fiyatı ile bütün partinin toplam bedeli aynı satırda karıştırılmaz.
Talimat sonradan değiştirilmişse eski ve yeni metin, bildirim tarihleriyle birlikte saklanır. Satış gerçekleştiği sırada hangi talimatın geçerli olduğu belirlenir. Satıştan sonra verilen yeni fiyat sınırı, önceki işlem için başlangıç talimatı olarak yazılmaz. Komisyoncunun değişikliği aldığına ilişkin mevcut kayıt da çizelgede yer alır. Tarihi bulunmayan belgeye yalnız dosya sırasından kesin bir zaman atanmaz.
Talimatın para birimi, vergi durumu, miktar birimi ve satış koşulu okunur. Net birim bedel ile vergi dahil toplam tutar doğrudan karşılaştırılmaz. Peşin satış fiyatı ile farklı vade koşuluna bağlı fiyatın aynı olup olmadığı sözleşmeden incelenir. Bu kontrol, fiyat sınırının sonradan keyfî biçimde yeniden tanımlanması değildir; verilmiş talimatın gerçek kapsamını doğru aktarma işlemidir.
M.535 talimat için her dosyada noterlikte düzenleme koşulu koymaz. Bununla birlikte talimatın içeriği ve komisyoncuya ulaştığı kayıtlanmalıdır. Yazılı sözleşme bulunmayan dosyada mevcut iletişim ve işlem belgeleri değerlendirilir. Belge yokluğu, talimat varmış gibi doldurulmuş örnekle giderilmez. Dilekçeye gerçekte verilmemiş fiyat emri veya karşı tarafın söylemediği kabul beyanı eklenmez.
Gerçekleşen satışın bedeli ve kapsamı
İkinci veri, talimat konusu malın gerçekleşen satış bedelidir. Satış sözleşmesi, teyit, fatura, sevk ve ödeme kayıtları eşleştirilir. Malın tanımı ve miktarı aynı işlem numarasına bağlanır. Komisyoncuya bırakılan malın yalnız bir kısmı satılmışsa satılan bölüm ayrılır. Satılmamış stok için gerçekleşmiş satış farkı hesabı hazırlanmaz. İade veya satış düzeltmesi varsa bunların dayanağı gösterilir.
Alıcıdan gelen banka hareketi her durumda satış bedelinin tamamı değildir. Kısmi ödeme, başka borcun ödemesi veya birkaç işlemi birlikte karşılayan transfer söz konusuysa açıklama incelenir. Satışın kararlaştırılmış bedeli ile tahsil edilen bölüm ayrı sütunlarda tutulur. Böylece düşük fiyata satış iddiası, yalnız alıcının eksik ödeme yaptığı bir olaya yanlışlıkla dönüştürülmez.
Fatura ve satış teyidi farklı tutarlar gösteriyorsa bu farkın açıklaması araştırılır. Vergi, miktar düzeltmesi, iade veya farklı işlem numarası kontrol edilmeden küçük tutar gerçek satış bedeli olarak seçilmez. Mevcut belgeler birbiriyle çelişiyorsa dilekçe, kesinleşmemiş sayıyı kesin bedel gibi yazmak yerine ilgili belgenin açıklanmasını da ister. Açıklama talebi ile hesaplanmış fark talebi birbirinden ayrılır.
Fiyat farkı hesabı ve miktar denetimi
Talimat ve satış kaydı aynı mal, miktar ve hesap birimi üzerinden karşılaştırılır. Her işlem için belirlenen bedel, gerçekleşen bedel ve aradaki fark gösterilir. Birim fiyatla hesap yapılıyorsa yalnız ilgili satış miktarı kullanılır. Bütün teslim miktarını satılan miktar yerine koymak toplamı büyütür. İki belgenin aynı satışı göstermesi, iki ayrı zarar satırı oluşturmaz.
Fark hesabında para birimleri farklıysa karşılaştırmanın dayanağı açıklanmalıdır. Kanun m.535 bütün dosyalara tek döviz kuru tarihi koymaz. Sözleşmenin ilgili düzeni ve gerçek işlem belgeleri incelenmeden rastgele kur seçilmez. Hesap tablosu, kullanılan miktarı ve yöntemi gösterecek biçimde hazırlanır. Muhasebe toplamı ile dilekçedeki toplamın aynı kalemleri içerdiği son kez kontrol edilir.
Daha önce fiyat farkı için ödeme yapılmışsa tarih, tutar ve ödeme açıklaması yazılır. Başka kaleme yapılan ödeme, dayanağı incelenmeden bu borca aktarılmaz. Birden çok satış için toplu ödeme varsa hangi işlemde hangi miktarı karşıladığı belirtilir. Aynı farkın hem fiyat farkı hem satış geliri eksikliği adıyla iki defa istenmesi önlenir. Talep edilen kalan tutar tablodan takip edilebilmelidir.
Komisyon ücreti ve giderler, fiyat farkı hesabının yerine geçmez. Komisyoncunun ücret istemesi, düşük satış farkını kendiliğinden ortadan kaldıran açıklama değildir. Buna karşılık hesapta bütün ücret ve giderlerin hukuki inceleme yapılmadan sıfırlandığı da yazılmaz. Ayrı kalemler kendi dayanaklarıyla gösterilir. Bu örneğin merkezinde talimat bedeli ile gerçekleşen bedel arasındaki fark bulunur.
Çok partili satışta farklı talimatlar nasıl ayrılır?
Tek komisyon sözleşmesi kapsamında birden çok ürün veya parti gönderilmişse her partinin fiyat talimatı ayrı olabilir. Başvuruda ana sözleşmenin numarası yanında ilgili parti ve işlem emri de gösterilir. Bir partideki düşük satış farkı, diğer partideki avantajla açıklamasız biçimde tek bakiyeye dönüştürülmez. Hangi satıştan hangi farkın doğduğu ayrı satırlarda korunur. Toplam tutar, bu satırlardan hesaplanır. Aynı tür malın farklı kalite veya teslim koşulları varsa yalnız ürün adı eşleşmesi yeterli değildir; ilgili partinin gerçek koşulları okunur.
Komisyoncu bir satışın birkaç sevkiyatla tamamlandığını bildirmişse her sevkiyat ayrı satış gibi tekrar yazılmaz. Satış sözleşmesi ile sevk belgesi arasındaki bağlantı kurulmalıdır. Tersine, farklı tarihlerde farklı fiyat talimatlarıyla yapılmış satışların tek sevk belgesinde görünmesi, bütün işlemlerin aynı bedelle yapıldığını göstermez. Satış, sevk ve tahsilatın hangi aşamaya ait olduğu çizelgede belirtilir. Bu ayrım, talep edilen fiyat farkının hem miktar hem tarih bakımından denetlenmesini sağlar. Düzeltme faturası bulunan işlemde önceki fatura ve düzeltmenin nedenini gösteren kayıt birlikte korunur.
Ek dosyasının okunabilir hazırlanması
Ekler dilekçede kullanılan sırayla numaralandırılır. Bir belge birkaç işlemi gösteriyorsa ilgili işlem satırı işaretlenir ve belgenin tamamı korunur. Hesap tablosunda kullanılan her bedelin yanına kaynak belge ve ilgili sayfa yazılır. Böylece muhatap, talimat bedelinin hangi kayıttan alındığını ve gerçekleşen satışın hangi belgeye bağlandığını takip eder. Okunmayan tarama, kesilmiş tutar veya eksik sayfa hesap için yeterli dayanak gibi sunulmaz. Asıl belgeyle kopyası arasında fark varsa bu fark başvuru gönderilmeden giderilir. Yeni belge geldiğinde ek listesi sürüm tarihiyle güncellenir.
Komisyoncunun ispat etmesi gereken iki koşul
TBK m.535/1 düşük bedelle satış bakımından açık bir istisna düzenler. Komisyoncu, satış yapılmasaydı vekâlet verenin daha fazla zarar göreceğini ve durumun yeniden talimat almaya elverişli olmadığını ispat etmelidir. Sadece piyasa düştü açıklaması iki koşulun ispatı değildir. Yalnız aradım fakat cevap gelmedi açıklaması da daha fazla zararın gerçekleşeceğini tek başına göstermez.
Başvuruda istisnaya dayanılıp dayanılmadığı sorulur; dayanılıyorsa olayın tarihli kayıtları istenir. Malın gerçek durumu, beklenmesi hâlinde ortaya çıkacak zarar, işlem zamanındaki bilgi ve yeniden talimat imkanına ilişkin iletişim kayıtları ayrı değerlendirilir. Sonradan hazırlanmış genel değerlendirme, olay sırasında yaşanan koşulların yerine geçirilmez. Belgelerin ilgili satışla bağlantısı ve tarihleri gösterilmelidir.
İstisna koşulları mevcutsa kanundaki sonuç dikkate alınır. Dilekçe, bu savunmayı incelemeyi reddeden koşulsuz ödeme emri olarak düzenlenmez. Bununla birlikte kanunun komisyoncuya yüklediği ispat görevi, başvuranın her olumsuz ihtimali kendisinin kanıtlaması gerektiği biçiminde değiştirilmez. Talimat ve satış belgeleri başvurunun temelini; ileri sürülen istisnanın kayıtları ise o savunmanın inceleme alanını oluşturur.
Satılan eşyanın kısa sürede bozulabilecek niteliği varsa m.534’teki özel koruma ve bildirim yükümlülüğü ayrıca incelenir. Bu durum bütün bozulabilir ürünlerin her fiyattan serbestçe satılması anlamına gelmez. M.535’in kendi koşullarıyla m.534’ün somut olayda düzenlediği görev birbirine karıştırılmaz. Başvuru malın niteliğini gizlememeli; mevcut tespit ve bildirim kayıtlarını doğru sıralamalıdır.
Diğer zarar ve avantajlı işlem farkı ayrımı
M.535/1, komisyoncunun kusuru varsa talimatına aykırı davranışından doğan diğer zararlardan da sorumluluğunu düzenler. Fiyat farkı dışındaki zarar ayrı olay, tutar ve belgeyle gösterilir. Henüz gerçekleşmemiş zarar veya belgesiz ticari kayıp dilekçeye hazır rakam olarak eklenmez. Aynı ekonomik kaybın iki farklı isimle tekrar talep edilmemesi için her satırın neyi karşıladığı açıklanır.
M.535/2 başka bir durumu düzenler: Belirlenen bedelin altında mal alan veya üstünde satan komisyoncu, bu işlemlerden doğan farkı alıkoyamaz. Avantajın aktarılması ile düşük bedelle satış farkının giderilmesi aynı olay değildir. Bu dilekçe düşük satışa yöneliktir. Gerçek olay avantajlı işlem farkının saklanmasıysa yalnız rakamların işaretini değiştirmek yerine talebin sebebi ve sonuç bölümü yeniden düzenlenir.
Komisyoncuya düşük satış bedeli farkı talep dilekçesi
Boş alanlar gerçek sözleşme ve işlem kayıtlarıyla doldurulur. Belirsiz satış bedeli kesinleşmiş gibi yazılmaz. Ayrı zarar talebi bulunmuyorsa o kısım eklenmez. Talimatın değiştirilmiş olduğu dosyada ilgili değişiklikler saklanmaz; açıklamalar kronolojiye göre düzenlenir.
[KOMİSYONCUNUN ADI SOYADI / UNVANI]’NA
Başvuran vekâlet veren: [Ad soyad/unvan, adres]
Komisyoncu: [Ad soyad/unvan, adres]
İşlem: [Sözleşme, mal/parti ve satış numarası]
Konu: TBK m.535/1 uyarınca belirlenen bedelin altında satıştan doğan fiyat farkının giderilmesi talebidir.
Açıklamalar
1. [Sözleşme/tarih] kapsamında [mal ve miktar] için kendi adınıza ve hesabıma satış işini üstlendiniz. İlgili sözleşme ve teslim kayıtları Ek 1’dedir.
2. Satış için belirlediğim bedel ve koşullar [gerçek talimat, para birimi, birim ve tarih] olup bu talimatın tarafınıza iletildiği kayıt Ek 2’dedir. Varsa ilgili değişiklik [belge ve tarih] ile gösterilmiştir.
3. [Satış tarihi ve işlem numarası] işleminde gerçekleşen satış [bedel ve satılan miktar]dır. Talimat konusu mal ile satış kaydının eşleşmesi Ek 3’te; aynı birimle hazırlanmış fiyat farkı hesabı ve aynı kaleme ait önceki ödemeler Ek 4’te gösterilmiştir. Talep edilen kalan fark [belgeli tutar]dır.
Sonuç ve talepler
TBK m.535/1 uyarınca belirtilen fiyat farkının giderilmesini talep ederim. Mal satılmasaydı daha fazla zarar doğacağını ve durumun yeniden talimat almaya elverişli olmadığını ileri sürüyorsanız, iki koşula ilişkin somut dayanaklarınızı ilgili satışla eşleştirerek bildirmenizi isterim. Bedel veya miktar kaydına itirazınız varsa ilgili satış belgesi ve hesap açıklamasıyla iletiniz.
Ekler: 1. Sözleşme ve teslim. 2. Talimat ve değişiklik kayıtları. 3. Satış ve miktar belgeleri. 4. Fiyat farkı ve önceki ödeme çizelgesi. 5. Varsa temsil belgesi.
Tarih: [Tarih]
Başvuran: [Ad soyad/unvan ve yetkili imza]
Word fiyat farkı dilekçesini ve işlem çizelgesini indir. Ekteki hesap alanları otomatik bir tarife değildir; gerçek talimat ve satış kayıtlarıyla doldurulur.
Başvurunun gönderilmesi ve cevabın incelenmesi
Muhatap sözleşmedeki komisyoncu ve yetkili iletişim adresidir. Metin, ekler ve gönderim kaydı birlikte saklanır. M.535 her başvurunun mutlaka noterle yapılmasını emretmez. Kullanılacak yöntem sözleşmenin bildirim düzeni ve ispat ihtiyacıyla birlikte belirlenir. Elden teslim kullanılmışsa alındı kaydı; mevcut elektronik kanal kullanılmışsa gönderilen içerik ve ulaşma bilgisi korunur.
Cevap geldiğinde talimat, miktar, gerçek satış bedeli ve istisna savunması ayrı başlıklarda karşılaştırılır. Bir konuda kabul bulunması bütün hesabın kabul edildiği anlamına gelmez. Ödeme yapılmışsa açıklaması hangi satırı karşıladığını göstermelidir. Hesap düzeltildiyse ilk sürüm korunur, yeni sürüm tarih ve değişiklik açıklamasıyla eklenir. Karşılanmayan bölüm kayıtlarla izlenir.
Sık sorulan sorular
1. Düşük bedelle satışta hangi madde uygulanır?
TBK m.535/1 belirlenen bedelin altında satış farkını düzenler. Komisyon ilişkisinin kapsamı m.532 ve gerçek sözleşme üzerinden belirlenir.
2. Piyasa düşmesi komisyoncuyu otomatik kurtarır mı?
Hayır. Daha fazla zararı önleme ve yeniden talimat almaya elverişli olmama koşullarını birlikte ispat etmelidir.
3. Sadece yeniden talimat alamamak yeterli mi?
Hayır. Satış yapılmasaydı vekâlet verenin daha fazla zarar göreceği koşulu da ispat edilmelidir. İki koşuldan biri diğerinin yerine geçmez.
4. Tahsil edilen tutar satış bedeli midir?
Kısmi ödeme veya birden çok işlemi karşılayan transfer varsa aynı değildir. Satışın kararlaştırılmış bedeli ve tahsilat ayrı kaydedilir.
5. Satılmamış mal için de fiyat farkı yazılır mı?
Bu örnekte gerçekleşmiş düşük satış esas alınır. Satılmamış miktar, gerçekleşen satış miktarına eklenmez.
6. Sözlü fiyat talimatı yok sayılır mı?
M.535 her talimat için noter veya ayrı yazılı geçerlilik şekli koymaz. Gerçek talimat ve mevcut ispat kayıtları incelenir; olmayan talimat üretilmez.
7. Diğer zarar da istenebilir mi?
M.535/1 komisyoncunun kusuru varsa talimatına aykırılıktan doğan diğer zararını da düzenler. Zararın olayı, tutarı ve dayanağı ayrı gösterilir.
8. Daha yüksek satış farkı komisyoncuda kalır mı?
M.535/2 belirlenen bedelin üstünde satıştan doğan farkın alıkonulamayacağını düzenler. Bu, düşük satış farkı talebinden ayrı olaydır.
9. Başvuru alıcıya mı gönderilir?
Bu örnek komisyoncuya yöneltilir. İç ilişkideki fark talebi, alıcının satış bedelini tek taraflı artıran bildirim değildir.
10. Kanunda sabit ödeme süresi var mı?
M.535 bu dilekçe için bütün dosyalara uygulanacak yedi veya otuz günlük cevap süresi koymaz. Sözleşme ve ayrı muacceliyet düzeni dosyada incelenir.
Resmî kaynaklar ve ilgili iç okumalar
- 6098 sayılı Türk Borçlar Kanunu: m.532, m.534 ve m.535
- TBMM: Kanunun kabul edilen metni
- Alım satım komisyonculuğunun unsurları
- Belirlenen bedelin altında satışın genel hukuki çerçevesi
- Komisyoncunun işlem ve talimat bildirimi
Dayanak ve kapsam
İçerik güncel resmî TBK m.535/1’e dayalı düşük satış bedeli farkı talebi için hazırlanmıştır. Sözleşme unsurları m.532, bozulabilir eşya bakımından ilgili görev m.534 ile birlikte incelenir. Varsayımsal satış rakamı veya doğrulanmamış yargı kararı kullanılmamıştır. Hazırlama tarihi: 30 Eylül 2026.
Bakırcı & Keskin Hukuk Bürosu Türkiye genelindeki dosyaları Mersin’den yürütür. İhsaniye Mahallesi, Profit İş Merkezi, Akdeniz/Mersin ofis konumu görüşme adresini gösterir.
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
