Acentenin Hapis Hakkı: Müvekkilin Malını veya Satış Bedelini Hangi Şartlarla Tutabilir?
Acentenin komisyon alacağının ödenmemesi, müvekkile ait her malı veya her tahsilatı serbestçe elinde tutabileceği anlamına gelmez. Acentenin hapis hakkı, Türk Ticaret Kanunu’nun 119. maddesinde sayılan mal ve belgeler üzerinde, kanunun koruduğu alacak için kullanılan bir teminat hakkıdır. Malın hangi ilişkiyle teslim alındığı, kimin zilyetliğinde bulunduğu, alacağın ödeme zamanı ve hapis hakkını engelleyen bir talimatın varlığı birlikte incelenir. Malın alıkonulması ile satılarak alacağın karşılanması da ayrı aşamalardır.
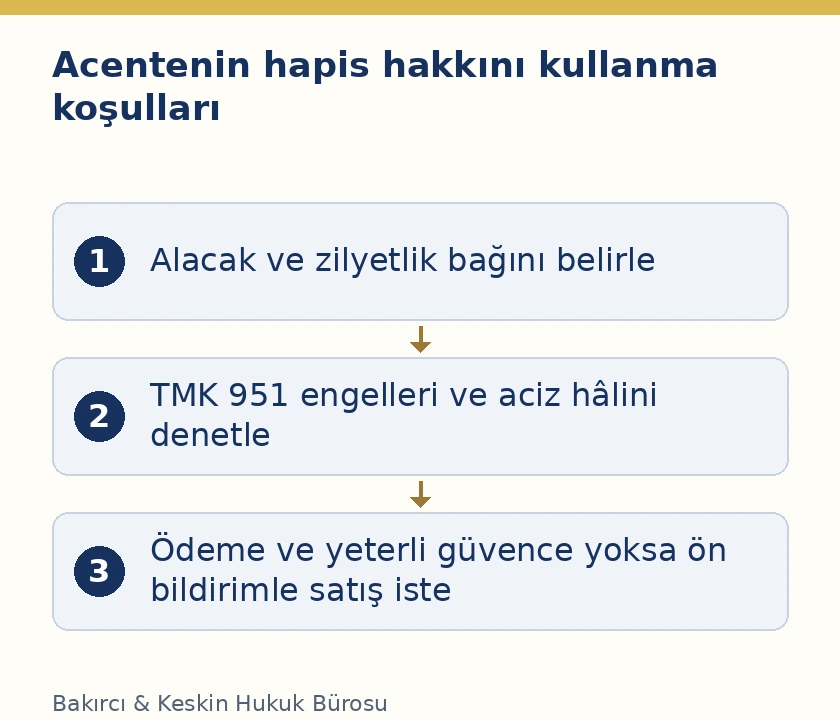
Müvekkile ait malların acente tarafından sözleşmeye veya kanuna dayanılarak satılması hâlinde, TTK 119/2 satış bedelini ödemekten kaçınmaya ayrıca izin verir. Bu düzenleme, acentenin müvekkili adına tahsil ettiği bütün paraların aynı hükme tabi tutulmasına dayanak oluşturmaz. Doğru değerlendirme için önce teslim edilen eşya, sonra alacağın kaynağı, ardından kullanılan hakkın sınırı belirlenmelidir. Bu yazıda TTK 119’un dört fıkrası, Türk Medenî Kanunu’nun açıkça saklı tutulan hükümleriyle birlikte açıklanmaktadır.
Önce ilişkinin gerçekten acentelik olması gerekir
TTK 102’ye göre acente; işletmeye çalışan, ticari vekil veya ticari mümessil gibi bağlı olmadan, sözleşmeye dayanarak belirli bir yer veya bölgede sürekli aracılık etmeyi yahut tacir adına sözleşme yapmayı meslek edinen kişidir. Dolayısıyla sözleşmenin başlığında acente yazması tek başına yeterli değildir. Süreklilik, bağımsızlık, faaliyet alanı ve temsil veya aracılık görevi somut belgelerden anlaşılmalıdır. Bir defalık mal bulan kişiyle sürekli acentelik organizasyonu aynı hukuki çerçevede değerlendirilmez.
Bu ön inceleme önemlidir; çünkü TTK 119, acentelik ilişkisinden doğan özel hapis hakkını düzenler. Bayinin kendi adına satın aldığı mallar, işçinin işverene ait araçları veya taşıma komisyoncusunun elindeki yükler için yalnız bu maddeye dayanılarak sonuç çıkarılamaz. İlişkinin unsurları konusunda TTK 102 kapsamında acentelik şartları başlıklı açıklama esas alınabilir. TTK 102/3 ayrıca taşıma, deniz ticareti, sigorta ve turizm alanlarındaki özel düzenlemeleri saklı tutar; sektörün özel hükmü bulunduğunda inceleme bununla tamamlanır.
Hangi mallar ve kıymetli evrak alıkonulabilir?
TTK 119/1, acentenin acentelik sözleşmesi dolayısıyla aldığı taşınırlar ve kıymetli evrakı kapsar. Malın acentenin deposunda bulunması, teslimin acentelik ilişkisi nedeniyle gerçekleştiğini kendiliğinden ispatlamaz. Teslim tutanağı, sevk belgesi, stok kaydı ve müvekkilin açıklaması birlikte değerlendirilir. Acente kişisel bir emanet ilişkisiyle aldığı eşyayı, yalnız aynı kişiden komisyon alacağı bulunduğu gerekçesiyle doğrudan bu özel hükme sokamaz. Sözleşme bağlantısı alıkonulan eşya bakımından ayrıca kurulmalıdır.
Madde, acentenin kendi elindeki mallarla sınırlı değildir. Özel bir sebebe dayanarak zilyet olmakta devam eden üçüncü kişinin elindeki eşya da kapsamda yer alır. Burada rastgele bir üçüncü kişinin deposundaki maldan söz edilmez; acentenin eşya üzerindeki hukuki hâkimiyetinin devamını açıklayan ilişki bulunmalıdır. Depolama belgesi ve teslim talimatlarının kimin adına düzenlendiği bu yüzden önem taşır. Acente, hiçbir zilyetlik bağı bulunmayan bir mala TTK 119 gerekçesiyle el koyma yetkisi kazanmaz.
Eşyayı temsil eden bir senet aracılığıyla kullanılabilen mallar da kanunda açıkça sayılmıştır. Ancak her fatura veya sevk listesi eşyayı temsil eden kıymetli evrak değildir. Belgenin hangi malı temsil ettiği ve zilyetliği kullanma yetkisini nasıl sağladığı gösterilmelidir. İnceleme yalnız kâğıdın üzerinde yazan tutara değil, belgenin hukuki niteliğine yönelir. Malın kimliği belirlenmeden toplu bir stok listesine dayanılması, hakkın kapsamını ve sonradan yapılacak teslimi tartışmalı hâle getirir.
Hangi alacaklar için hapis hakkı kullanılır?
TTK 119/1, müvekkildeki bütün alacakların ödenmesine kadar hapis hakkını tanır. Bununla birlikte bir alacağın varlığı ve miktarı belgelendirilmelidir. Komisyon hesabının dayanağı TTK 113–116’ya, olağanüstü gider isteminin dayanağı ise TTK 117’ye göre ayrıca değerlendirilir. Acente tarafından tek taraflı düzenlenmiş toplu bir borç listesi, listedeki her kalemin kanunen doğduğunu göstermez. Hangi işlem için hangi ücretin istendiği, yapılan ödemeler ve kalan bakiye ayrı ayrı açıklanmalıdır.
TTK 119/4’ün saklı tuttuğu TMK 950/2, zilyetlik ve alacak ticari ilişkiden doğmuşsa tacirler arasında bağlantının var sayılacağını düzenler. Bu hüküm, mal ile alacak arasındaki bağlantıyı değerlendirirken önem taşır; fakat olmayan alacağı yaratmaz. Olağanüstü gider talebinin koşulları için acentenin olağanüstü giderlerinin ödenmesi konusundaki açıklamalar ayrıca incelenmelidir. Günlük işletme masrafları ile müvekkilden istenebilen giderlerin ayrılması, hapis hakkıyla teminat altına alındığı ileri sürülen tutarın doğruluğunu etkiler.
Muacceliyet ve müvekkilin aciz hâli nasıl ayrılır?
Normal incelemede alacağın doğmuş olması ile ödeme zamanının gelmiş olması birbirinden ayrılır. Ödeme günü henüz gelmemiş bir ücretin varlığı, aciz koşulu bulunmadan aynı sonuca bağlanamaz. TTK 119/3, müvekkil aciz hâlindeyse birinci ve ikinci fıkranın henüz muaccel olmayan alacaklar için de uygulanacağını açıkça söyler. Dolayısıyla vadesi gelmeyen alacak bakımından özel genişlemenin dayanağı, müvekkilin aciz hâlinin gerçekleşmesidir. Sadece taraflar arasındaki güven kaybı bu kanuni koşulun yerine geçirilmez.
TMK 952 aynı konuda iki ayrı sonuç düzenler. İlk olarak, ödemeden aciz hâlinde muaccel olmayan alacak için de hapis hakkı kullanılabilir. İkinci olarak aciz, mal tesliminden sonra doğmuşsa veya önceden mevcut olmasına rağmen acente tarafından teslimden sonra öğrenilmişse, belirli kullanım yükümlülüğü ya da teslim sırasında verilmiş talimatla bağdaşmayan hapis hakkı da kullanılabilir. Bu ikinci sonuç için zaman sırası önemlidir. Teslim, aczin ortaya çıkışı ve öğrenme tarihleri ayrı belgelerle gösterilmelidir; yalnızca müvekkilin borcu kabul etmemesi aciz olarak sunulmamalıdır.
Hangi durumlarda malı tutmak yasaktır?
TMK 951’in ilk fıkrası, niteliği gereği paraya çevrilmeye elverişli olmayan taşınırlar üzerinde hapis hakkı kullanılmasını engeller. Hapis hakkı, alacağı ekonomik değer üzerinden güvenceye alan bir kurumdur. Bu nedenle yalnız karşı tarafı baskı altında tutmaya yarayan, satılarak alacağın karşılanmasına hizmet etmeyen bir eşyanın alıkonulması aynı şekilde korunmaz. Eşyanın ticari değeri bulunduğu ileri sürülüyorsa, bunun somut niteliği ve devredilebilirliği açıklanmalıdır.
Aynı maddenin ikinci fıkrası üç engel daha getirir: acentenin üstlendiği yükümlülük, borçlunun teslim sırasında veya daha önce verdiği talimat ve kamu düzeniyle bağdaşmama. Örneğin belirli yere teslim amacıyla alınan eşyanın hangi koşullarda tutulabileceği, kabul edilen teslim görevi göz ardı edilerek belirlenemez. Talimatın tarihi özellikle önemlidir; kanun önceki veya teslim anındaki talimatı esas alır. Aciz nedeniyle TMK 952’deki özel durumun gerçekleşip gerçekleşmediği de ayrı değerlendirilir. Kamu düzeni engelinin, sözleşmeye yazılacak genel bir kayıtla kaldırıldığı ileri sürülemez.
Satış bedelini tutma hakkı her tahsilatı kapsamaz
TTK 119/2’nin konusu, müvekkile ait malların acente tarafından sözleşme veya kanun gereği satılması sonucunda elde edilen bedeldir. Bu durumda acente bedeli ödemekten kaçınabilir. Hukuki inceleme, malın müvekkile ait olup olmadığı, satışın kim tarafından yapıldığı ve satış yetkisinin kaynağı üzerinden yürütülür. Acentenin yalnız müşteriden eski bir borcu tahsil etmesi ile acentenin yetkili olarak gerçekleştirdiği mal satışının bedelini alması aynı olay değildir.
TTK 112 ise müvekkile ait parayı gönderme veya teslim etme yükümlülüğünün ihlalini düzenler. Yükümlülük doğduğu hâlde yerine getirilmezse faiz ve koşulları varsa ayrıca tazminat gündeme gelir. Bu sebeple para tutulurken yalnız komisyon alacağı bulunduğunun söylenmesi yeterli açıklama değildir. TTK 119/2’nin unsurları kurulmalı, tutulduğu ileri sürülen bedel ve karşılığındaki alacak açıkça gösterilmelidir. Acentenin tahsil ettiği müvekkil parasını gönderme borcu ayrı bir yükümlülük olarak dikkate alınmalıdır.
Mal tutulurken koruma yükümlülüğü devam eder
Hapis hakkı kullanılması, acentenin malın sahibi olduğu veya malı kendi faaliyetinde serbestçe kullanabildiği anlamına gelmez. TTK 109/1 acenteye müvekkilin işlerini görme ve menfaatlerini koruma yükümlülüğü getirir. İkinci fıkra uyarınca acente, müvekkil hesabına sakladığı mal veya eşyanın hasarından, kusursuz olduğunu ispat etmedikçe sorumludur. Bu nedenle alıkonulan malın korunması, depolama koşullarının izlenmesi ve teslim alınan durumunun kayıt altına alınması gerekir.
Stok sayımında malın cinsi, miktarı, seri veya parti numarası, görünür hasarı ve bulunduğu yer açıkça yazılmalıdır. Bu kayıtlar yalnız alacaklının değil, mal sahibinin de korunmasına hizmet eder. Alacağın miktarı üzerinde uyuşmazlık olması, maldaki bozulmanın belgesiz bırakılmasını haklı kılmaz. Acentelik sona erdiğinde de elde tutulan eşyanın hesabı verilmelidir. Sözleşmenin sona ermesi, teslim alınmış malın korunmasına ilişkin somut sorumlulukları kendiliğinden ortadan kaldırmaz.
Alıkoyma hakkı ile malı satma yetkisi aynı değildir
TMK 953’e göre borç yerine getirilmez ve yeterli güvence de gösterilmezse, alacaklı borçluya önceden bildirimde bulunarak hapsettiği şeylerin teslime bağlı rehin hükümlerine göre paraya çevrilmesini isteyebilir. Kanun üç unsuru birlikte kurar: borcun ödenmemesi, yeterli güvencenin bulunmaması ve önceden bildirim. Acentenin malı kendi belirlediği bedelle üçüncü kişiye satıp hesap kapatması, bu maddede düzenlenen paraya çevirme istemiyle aynı işlem değildir.
Yeterli güvence gösterilmesi, satış aşamasının değerlendirilmesinde göz ardı edilemez. Güvencenin yalnız adı değil, alacağı gerçekten karşılayıp karşılamadığı önemlidir. Bildirimde alacağın kaynağı ve tutarı, elde tutulan mallar ile yerine getirilmeyen borç açıklanmalıdır. Kanun maddesinin numarasını yazmak, belirsiz bir toplu talebi kendiliğinden belirli hâle getirmez. Üzerinde hapis hakkı bulunan nama yazılı kıymetli evrakın paraya çevrilmesinde, gerekli işlemlerin icra dairesince borçlu yerine yapılacağı da TMK 953’te ayrıca düzenlenmiştir.
Hesap itirazı ile eşyanın teslimi nasıl birlikte ele alınır?
Müvekkil, acentenin ileri sürdüğü ücretin bir bölümünü ödediğini söylüyorsa, bu ödeme hangi işlem hesabına yapıldığıyla birlikte incelenmelidir. Havalenin tarihi, açıklaması, göndericisi ve hesap dökümündeki karşılığı önemlidir. Aynı tahsilatın hem komisyon borcunu azaltan ödeme hem de ayrıca tutulacak satış bedeli olarak iki defa hesaba yazılması doğru değildir. Hesap, her işlemin yalnız kendi hukuki işleviyle yer alacağı şekilde kurulmalıdır. Böylece hapis hakkının dayanağı olduğu ileri sürülen kalan alacak somutlaştırılır; tarafların farklı hesap yöntemleri kullandığı noktalar da görünür hâle gelir.
Acente ücret oranı üzerinde anlaşmazlık bulunduğunda TTK 115 uygulanır. Sözleşmede ücret hükmü yoksa önce acentenin bulunduğu yerdeki ticari teamüle bakılır; teamül de yoksa ücret, hâlin gereğine göre o yerdeki asliye ticaret mahkemesince belirlenir. Bu nedenle sözleşmede oran bulunmaması, acentenin hiçbir ücret hakkı olmadığı anlamına gelmediği gibi, acentenin istediği oranın kesinleştiği anlamına da gelmez. Hapis hakkına dayanan hesapta hangi oran veya miktarın hangi hukuki temele göre kullanıldığı açıkça yazılmalıdır. Ödeme gününe ilişkin uyuşmazlık da aynı hesap içinde ayrıca gösterilmelidir.
Malın teslimini isteyen müvekkil açısından itirazın yalnız “mallar bana aittir” şeklinde kurulması yeterli bir hukuki açıklama değildir; hapis hakkı zaten başkasına ait eşya üzerinde güvence sağlayan bir haktır. İnceleme, alacağın mevcut olup olmadığına, ödeme zamanına, eşyanın acentelik nedeniyle alınıp alınmadığına veya TMK 951’deki engellerden birine yöneltilmelidir. Buna karşılık acentenin yalnız “alacaklıyım” demesi de eşyanın tutulması için gereken diğer koşulları göstermez. İki tarafın iddiası, alacak ve eşya bakımından ayrı belgelerle karşılaştırıldığında uyuşmazlığın hukuki sınırı belirlenir.
Teslim konusunda anlaşmaya varıldığında, hangi malların ne zaman ve kime verildiği ayrı tutanakla belirlenmelidir. Bu tutanakta malın iadesi ile ücret hesabının tamamen kapatılması aynı anlamda kullanılmamalıdır. Tarafların hangi borç veya teslim kalemi üzerinde anlaştığı, hangi hesabın açık kaldığı tereddüde yer bırakmayacak biçimde açıklanmalıdır. Aynı şekilde güvence verilmesi karşılığındaki teslimde, güvencenin türü ve karşıladığı alacak tanımlanmalıdır. Açık kayıt, daha sonra malın eksik teslim edildiği veya alacaktan vazgeçildiği yönündeki uyuşmazlığın belge üzerinden değerlendirilmesini sağlar.
Uyuşmazlık dosyasında hangi belgeler birlikte bulunmalı?
Sözleşme ve ekleri acentelik sıfatını, görev bölgesini, satış yetkisini ve ücret düzenini göstermelidir. Teslim belgeleri hangi eşyanın hangi amaçla alındığını; hesap dökümü ise hangi işlemlerden ne kadar alacak kaldığını açıklamalıdır. Satış bedeli tutuluyorsa mal satış sözleşmesi, tahsilat kaydı ve müvekkile yapılmış bildirim aynı hesapla eşleştirilmelidir. Aciz iddiası varsa bunun dayandığı olgular ile öğrenme zamanı ayrıca dosyalanmalıdır. Böylece eşya listesi, alacak listesi ve hukuki gerekçe arasında denetlenebilir bağlantı kurulur.
Acentenin ücret hesabını açıklığa kavuşturmak için TTK 116/2’deki bilgi ve ilgili defter kaydı suretlerini isteme hakkı da önem taşır. Müvekkilin bilgiyi vermemesi, tek taraflı tahmini hesabı kesin borca dönüştürmez; kanundaki inceleme ve mahkemeye başvuru yolu işletilir. Hapis hakkının kapsamı belirlenirken 6102 sayılı Türk Ticaret Kanunu’nun 102, 109, 112 ve 119. maddeleri ile 4721 sayılı Türk Medenî Kanunu’nun 950–953. maddeleri birlikte okunmalıdır.
Acentenin hapis hakkı hakkında sık sorulan sorular
1. Komisyon ödenmeyince acente müvekkilin her malını tutabilir mi?
Hayır. TTK 119/1’de sayılan mal ve belgeler, acentelik sözleşmesi dolayısıyla teslim alınmış olmalıdır. Zilyetlik ilişkisi, alacağın varlığı ve TMK 951’deki engeller ayrıca incelenir. Acente bu hükme dayanarak elinde olmayan mallara kendiliğinden el koyamaz.
2. Malın üçüncü kişinin deposunda bulunması hapis hakkını engeller mi?
Tek başına engellemez. TTK 119/1, özel bir sebebe dayanarak zilyet olmakta devam eden üçüncü kişinin elindeki malları da kapsar. Ancak acentenin zilyetlik bağının devamı somut belgeyle açıklanmalıdır; herhangi bir depoda mal bulunduğunun bilinmesi yeterli değildir.
3. Acente vadesi gelmemiş alacağı için mal tutabilir mi?
TTK 119/3, müvekkilin aciz hâlinde henüz muaccel olmamış alacaklar için de hapis hakkını tanır. Bu özel durumun koşulları gösterilmelidir. Sadece ileride ödeme yapılmayacağı düşüncesi veya ticari anlaşmazlık, kanundaki aciz koşuluyla aynı değildir.
4. Her müşteri tahsilatı satış bedeli sayılır mı?
Hayır. TTK 119/2, müvekkile ait malların acente tarafından sözleşme veya kanun gereği satılmasından doğan bedeli düzenler. Yalnız bir alacağın tahsil edilmiş olması bu koşulları göstermez. TTK 112’deki gönderme yükümlülüğü ayrıca değerlendirilir.
5. Paraya çevrilemeyen eşya alıkonulabilir mi?
TMK 951, niteliği itibarıyla paraya çevrilmeye elverişli olmayan taşınırlar üzerinde hapis hakkını yasaklar. Hakkın amacı ekonomik bir teminat sağlamaktır. Karşı tarafı teslim baskısıyla zorlamak için elverişsiz eşyanın tutulması bu hükümle korunmaz.
6. Teslim talimatı hapis hakkını etkiler mi?
Evet. TMK 951’de, borçlunun teslim sırasında veya daha önce verdiği talimatla bağdaşmayan hapis hakkına engel konulmuştur. TMK 952’deki sonradan doğan veya sonradan öğrenilen aciz hâli bakımından özel istisna ayrıca incelenir.
7. Acente tuttuğu malı kendi borcuna karşılık mülk edinebilir mi?
Hapis hakkı kendiliğinden mülkiyet kazandırmaz. TMK 953, belirlenen koşullarla teslime bağlı rehin hükümlerine göre paraya çevirme istemini düzenler. Malı kendi hesabına geçirme işlemi, yalnız hapis hakkının varlığıyla hukuka uygun hâle gelmez.
8. Müvekkil yeterli güvence gösterirse satış yine istenebilir mi?
TMK 953, paraya çevirme istemini borcun yerine getirilmemesi ve yeterli güvencenin gösterilmemesi koşullarına bağlar. Sunulan güvencenin yeterliliği bu nedenle değerlendirilmelidir. Güvence sunulduğu hâlde bunun etkisi hiç incelenmeden satış koşullarının tamamlandığı söylenemez.
9. Hapis hakkı kullanılırken mal zarar görürse kim sorumludur?
TTK 109/2 uyarınca acente, müvekkili hesabına sakladığı mal veya eşyanın hasarından kusursuz olduğunu ispat etmedikçe sorumludur. Hapis hakkı kullanılması koruma yükümlülüğünü kaldırmaz. Teslim durumu ve saklama koşulları bu nedenle kayıt altına alınmalıdır.
10. Önceden bildirim yapılmadan malın paraya çevrilmesi istenebilir mi?
TMK 953, borçluya daha önce bildirimde bulunulmasını açıkça arar. Bildirim, alacak ve alıkonulan eşya hakkında somut açıklama içermelidir. Borcun ödenmemesi ile yeterli güvence gösterilmemesi koşulları da ayrıca değerlendirilir; yalnız bildirim yapılması bütün şartların yerine geçtiği anlamına gelmez.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinSorunuzu iletin
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
